
Açılış
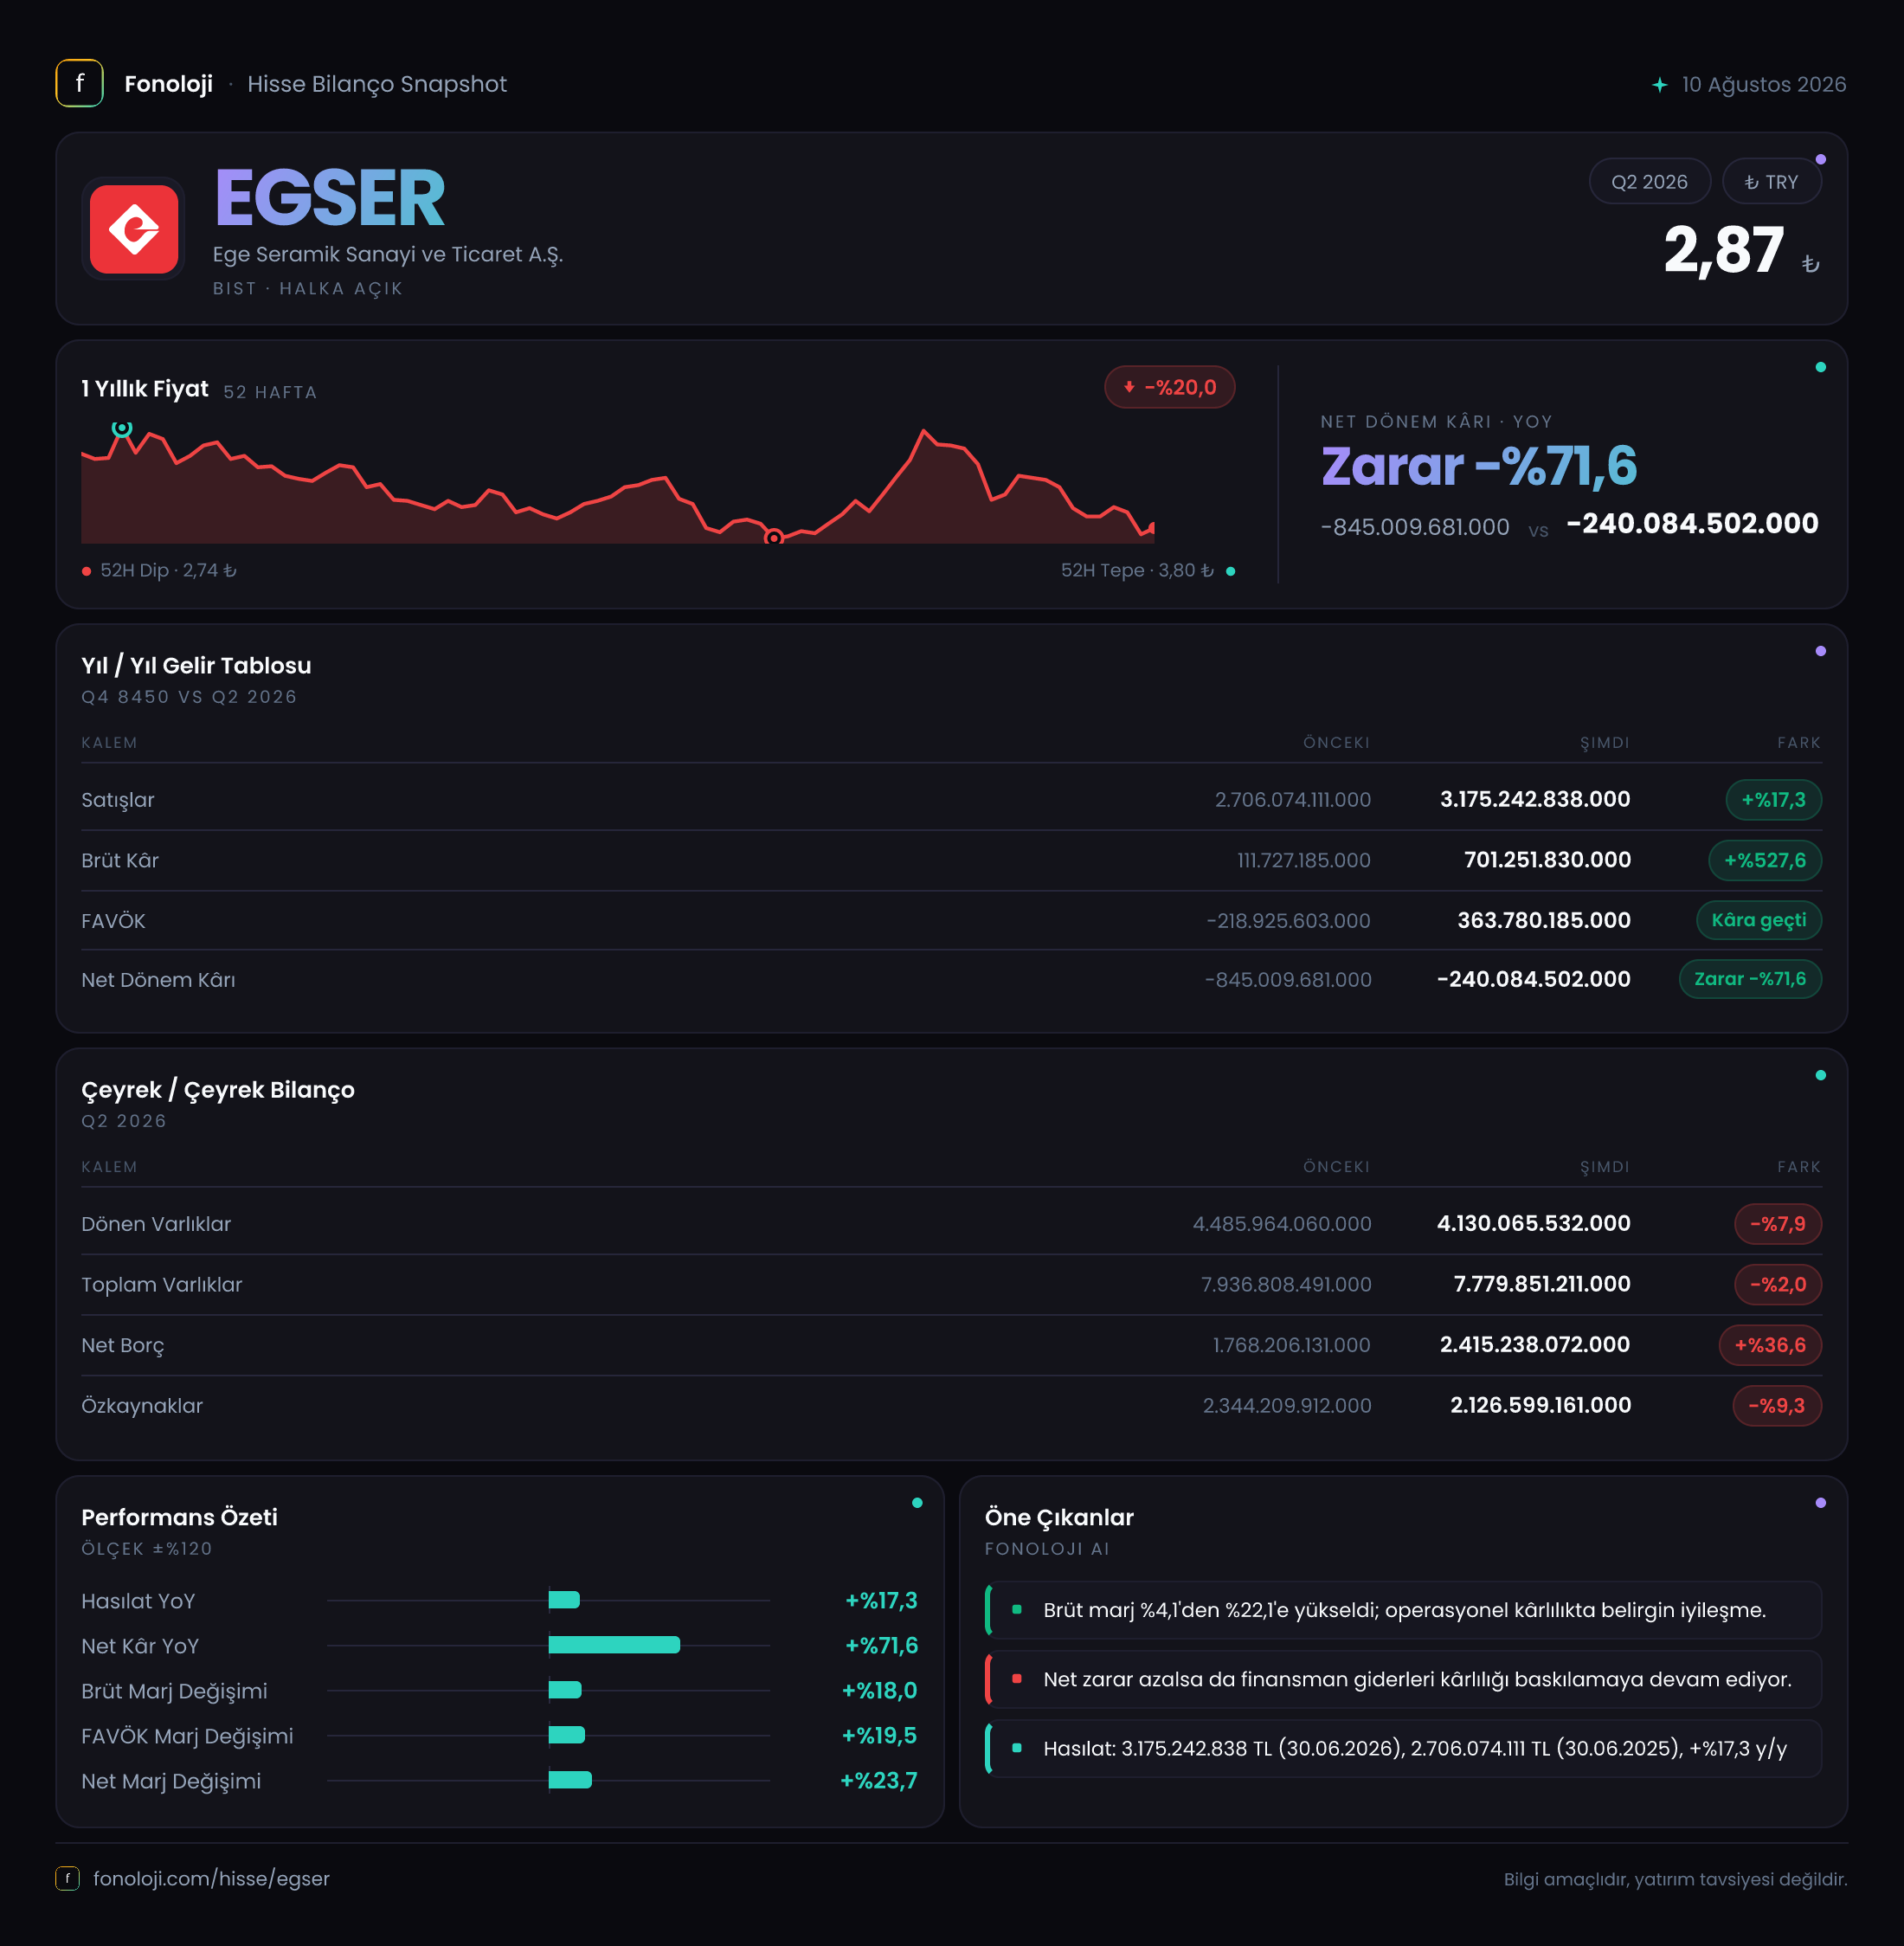
Ege Seramik, seramik karo üretimi ve satışı yapan, sonuçları iç talep, konut yatırımları, ihracat pazarları ve enerji maliyetlerine duyarlı bir şirket. 2026/6AB finansalları, şirketin operasyonel tarafta geçen yılın aynı dönemine kıyasla belirgin bir toparlanma kaydettiğini gösteriyor: brüt kâr yeniden güçlü biçimde yükselmiş, FAVÖK pozitife dönmüş ve net zarar önemli ölçüde azalmış durumda. Ancak bu iyileşmeye rağmen şirket hâlâ 240,1 milyon TL net zarar yazıyor; ayrıca net borçtaki artış ve özkaynaklardaki gerileme, toparlanmanın henüz bilanço rahatlığına dönüşmediğini ortaya koyuyor.
Ana hikâye şu: Ege Seramik’te marjlar geçen yılın çok düşük bazından kuvvetli şekilde iyileşmiş, fakat satış büyümesi Türkiye’deki %30’un üzerindeki enflasyon dikkate alındığında reel anlamda yeterince güçlü görünmüyor. Dolayısıyla şirket için operasyonel dönüşüm başlamış olsa da bunun kalıcı ve dengeli bir iyileşmeye dönüşüp dönüşmediğini sonraki dönemler gösterecek.
Satış Hikayesi
Şirketin satışları 3,2 milyar TL’ye ulaşarak geçen yılın aynı dönemindeki 2,7 milyar TL’ye göre %17,3 arttı. Nominal olarak bakıldığında yaklaşık 500 milyon TL’lik bir artış var. Fakat bu oran, aynı dönemdeki yüksek enflasyonun belirgin şekilde altında kalıyor. Bu nedenle satışlardaki yükseliş, şirketin reel olarak daha fazla ürün sattığını veya fiyatlama gücünü enflasyonun üzerinde kullandığını tek başına göstermiyor.
Seramik sektöründe satış performansı yalnızca fiyat artışlarıyla değil, satılan metrekare, ürün karması, ihracat hacmi ve iç pazardaki konut talebiyle birlikte değerlendirilmelidir. Ege Seramik’in satışlarının enflasyonun gerisinde kalması, reel hacim baskısı, fiyat rekabeti veya ürün karmasındaki değişim ihtimallerini gündeme getiriyor. Veride hacim, iç pazar-ihracat dağılımı ya da metrekare bazında satış bilgisi bulunmadığı için bu artışın ne kadarının fiyat, ne kadarının hacim kaynaklı olduğu net biçimde ayrıştırılamıyor.
Çeyreklik trend açısından ise dikkatli olmak gerekiyor. Sunulan karşılaştırma 2025/6AB ile 2026/6AB arasındaki ilk altı aylık dönem karşılaştırması niteliğinde. Tek tek çeyrek sonuçları verilmediği için satışların yılın ilk çeyreğinden ikinci çeyreğine hızlanıp hızlanmadığını veya yavaşladığını söylemek mümkün değil. Bu nedenle satışlardaki toparlanmanın sürekliliğini değerlendirmek için bir sonraki ara dönem raporunu beklemek gerekiyor.
Kârlılık
Kârlılık tarafı, finansalların en güçlü bölümü. Brüt kâr 701,3 milyon TL’ye yükselerek geçen yılki 111,7 milyon TL’ye göre %527,6 arttı. Daha anlamlı gösterge olan brüt kâr marjı ise yaklaşık %4,1’den %21,9’a çıktı. Bu, şirketin satış başına üretim maliyetlerini kontrol etme, fiyatlama yapısını iyileştirme veya daha kârlı ürünlere yönelme konusunda geçen yıla göre ciddi bir toparlanma sergilediğini gösteriyor.
Bununla birlikte karşılaştırmanın çok düşük bir baz üzerinden yapıldığı unutulmamalı. Geçen yıl %4,1 seviyesindeki brüt marj, şirketin maliyet yapısının ve satış kârlılığının ne kadar bozulduğunu gösteriyordu. Bu yılki %21,9 marj önemli bir normalleşme işareti olsa da, şirketin kendi tarihsel ortalamasına veya sektör rakiplerine göre güçlü olup olmadığını söylemek için daha fazla dönem verisine ihtiyaç var.
FAVÖK de geçen yılki 218,9 milyon TL’lik zarardan, bu dönemde 363,8 milyon TL pozitif seviyeye döndü. FAVÖK marjı yaklaşık -%8,1’den %11,4’e yükseldi. Bu dönüş, faaliyet giderlerinin ve üretim maliyetlerinin satışlara oranla daha kontrollü hâle geldiğini gösteriyor. Özellikle brüt kâr marjındaki iyileşmenin FAVÖK’e yansıması, toparlanmanın yalnızca muhasebesel bir gelir artışından ibaret olmadığını, operasyonel kârlılıkta da karşılık bulduğunu ortaya koyuyor.
Net kâr tarafında ise tablo henüz tamamlanmış değil. Net zarar 845,0 milyon TL’den 240,1 milyon TL’ye geriledi; başka bir ifadeyle zarar 604,9 milyon TL azaldı ve yaklaşık %71,6 daraldı. Ancak şirket hâlâ satışlarının yaklaşık %7,5’i kadar net zarar üretiyor. Pozitif FAVÖK’e rağmen net zararın devam etmesi, finansman giderleri, amortisman ve enflasyon muhasebesi etkilerinin faaliyet kârını aşağı çektiğini düşündürüyor. Bu nedenle yatırımcı açısından yalnızca FAVÖK’e değil, faaliyet kârının net kâra dönüşümüne de odaklanmak gerekiyor.
Bilanço Sağlığı
Toplam varlıklar 7,8 milyar TL ile önceki dönem sonundaki 7,9 milyar TL’ye göre %2,0 geriledi. Dönen varlıklar 4,1 milyar TL’ye inerek %7,9 azalırken, duran varlıklar 3,6 milyar TL’ye yükseldi ve %5,8 arttı. Bu değişim, işletme sermayesi tarafında bir miktar daralmaya karşılık duran varlıkların büyüdüğünü gösteriyor. Ancak nakit, ticari alacak ve stok kırılımı verilmediği için dönen varlıklardaki gerilemenin likiditeyi mi iyileştirdiği, yoksa işletme sermayesinde baskı mı yarattığı kesinleştirilemiyor.
Bilanço açısından en önemli uyarı net borçta. Net borç 2,4 milyar TL’ye çıkarak önceki dönem sonundaki 1,8 milyar TL’ye göre %36,6 arttı. Bu, net borcun altı aylık FAVÖK’e oranını yaklaşık 6,6x seviyesine taşıyor. Bu oran yıllıklandırılmış FAVÖK üzerinden okunursa daha düşük görünebilir; ancak mevcut veride yalnızca altı aylık dönem bulunduğu için borçluluk hâlâ yüksek kabul edilmeli. Faiz oranlarının ve finansman giderlerinin yüksek seyrettiği bir ortamda borcun artması, operasyonel toparlanmanın net kâra ulaşmasını zorlaştırabilir.
Özkaynaklar da 2,3 milyar TL’den 2,1 milyar TL’ye gerileyerek %9,3 azaldı. Net zarar bu düşüşte temel rol oynarken, net borçtaki artışla birlikte bakıldığında şirketin finansal esnekliği geçen yıl sonuna göre zayıflamış görünüyor. Net borcun toplam varlıklara oranı yaklaşık %31 seviyesinde; bu oran tek başına alarm anlamına gelmese de azalan özkaynaklarla birlikte yakından izlenmeli.
Net Parasal Pozisyon (TAS 29)
Ege Seramik, enflasyon muhasebesi kapsamında bu dönemde 164,7 milyon TL net parasal pozisyon geliri kaydetti. Geçen yıl aynı dönemde bu kalem 91,7 milyon TL idi; yani katkı %79,7 arttı. Net parasal pozisyon geliri, enflasyonist ortamda parasal yükümlülüklerin ve parasal varlıkların etkisinden kaynaklanan muhasebesel bir sonuçtur. Bu kalem, şirketin operasyonel performansı veya nakit yaratma gücüyle aynı şey değildir.
Bu gelir net zararı azaltan önemli bir unsur olmuş olsa da şirketin 240,1 milyon TL net zarardan kurtulmasına yetmemiştir. Başka bir ifadeyle enflasyon muhasebesi etkisi olumlu katkı sağlamış, fakat faaliyet dışı maliyetleri tamamen telafi edememiştir. Yatırımcı bu nedenle net parasal pozisyon gelirini kalıcı operasyonel kâr gibi değerlendirmemeli; brüt kâr, FAVÖK, finansman giderleri ve nakit akışıyla birlikte okumalıdır.
Yatırımcı için Ne Anlama Geliyor?
Ege Seramik’in 2026/6AB sonuçları, çok zayıf bir bazdan gelen belirgin operasyonel toparlanmaya işaret ediyor. Brüt marjın %4,1’den %21,9’a, FAVÖK marjının ise -%8,1’den %11,4’e yükselmesi olumlu. Net zararın 845,0 milyon TL’den 240,1 milyon TL’ye gerilemesi de iyileşmenin net sonuçlara yansıdığını gösteriyor.
Ancak fırsatların yanında üç temel risk bulunuyor:
- Satış büyümesi %17,3 ile enflasyonun altında; bu nedenle reel büyüme henüz kanıtlanmış değil.
- Net borç %36,6 artarken, özkaynaklar %9,3 geriledi.
- Pozitif FAVÖK’e rağmen net zarar devam ediyor; finansman ve diğer faaliyet dışı kalemlerin baskısı sürüyor.
İzlenmesi gereken ana göstergeler, satış büyümesinin enflasyonu aşarak reel hâle gelip gelmediği, FAVÖK marjının %11,4 seviyesini koruyup koruyamayacağı ve net borcun yeniden düşüşe geçip geçmeyeceğidir. Şirket marj toparlanmasını korur ve borçluluğu azaltabilirse yatırım hikâyesi güçlenebilir; aksi durumda operasyonel kârlılık artışı yüksek finansman yükü tarafından sınırlanmaya devam edebilir. Yatırım tavsiyesi değildir.