
Açılış
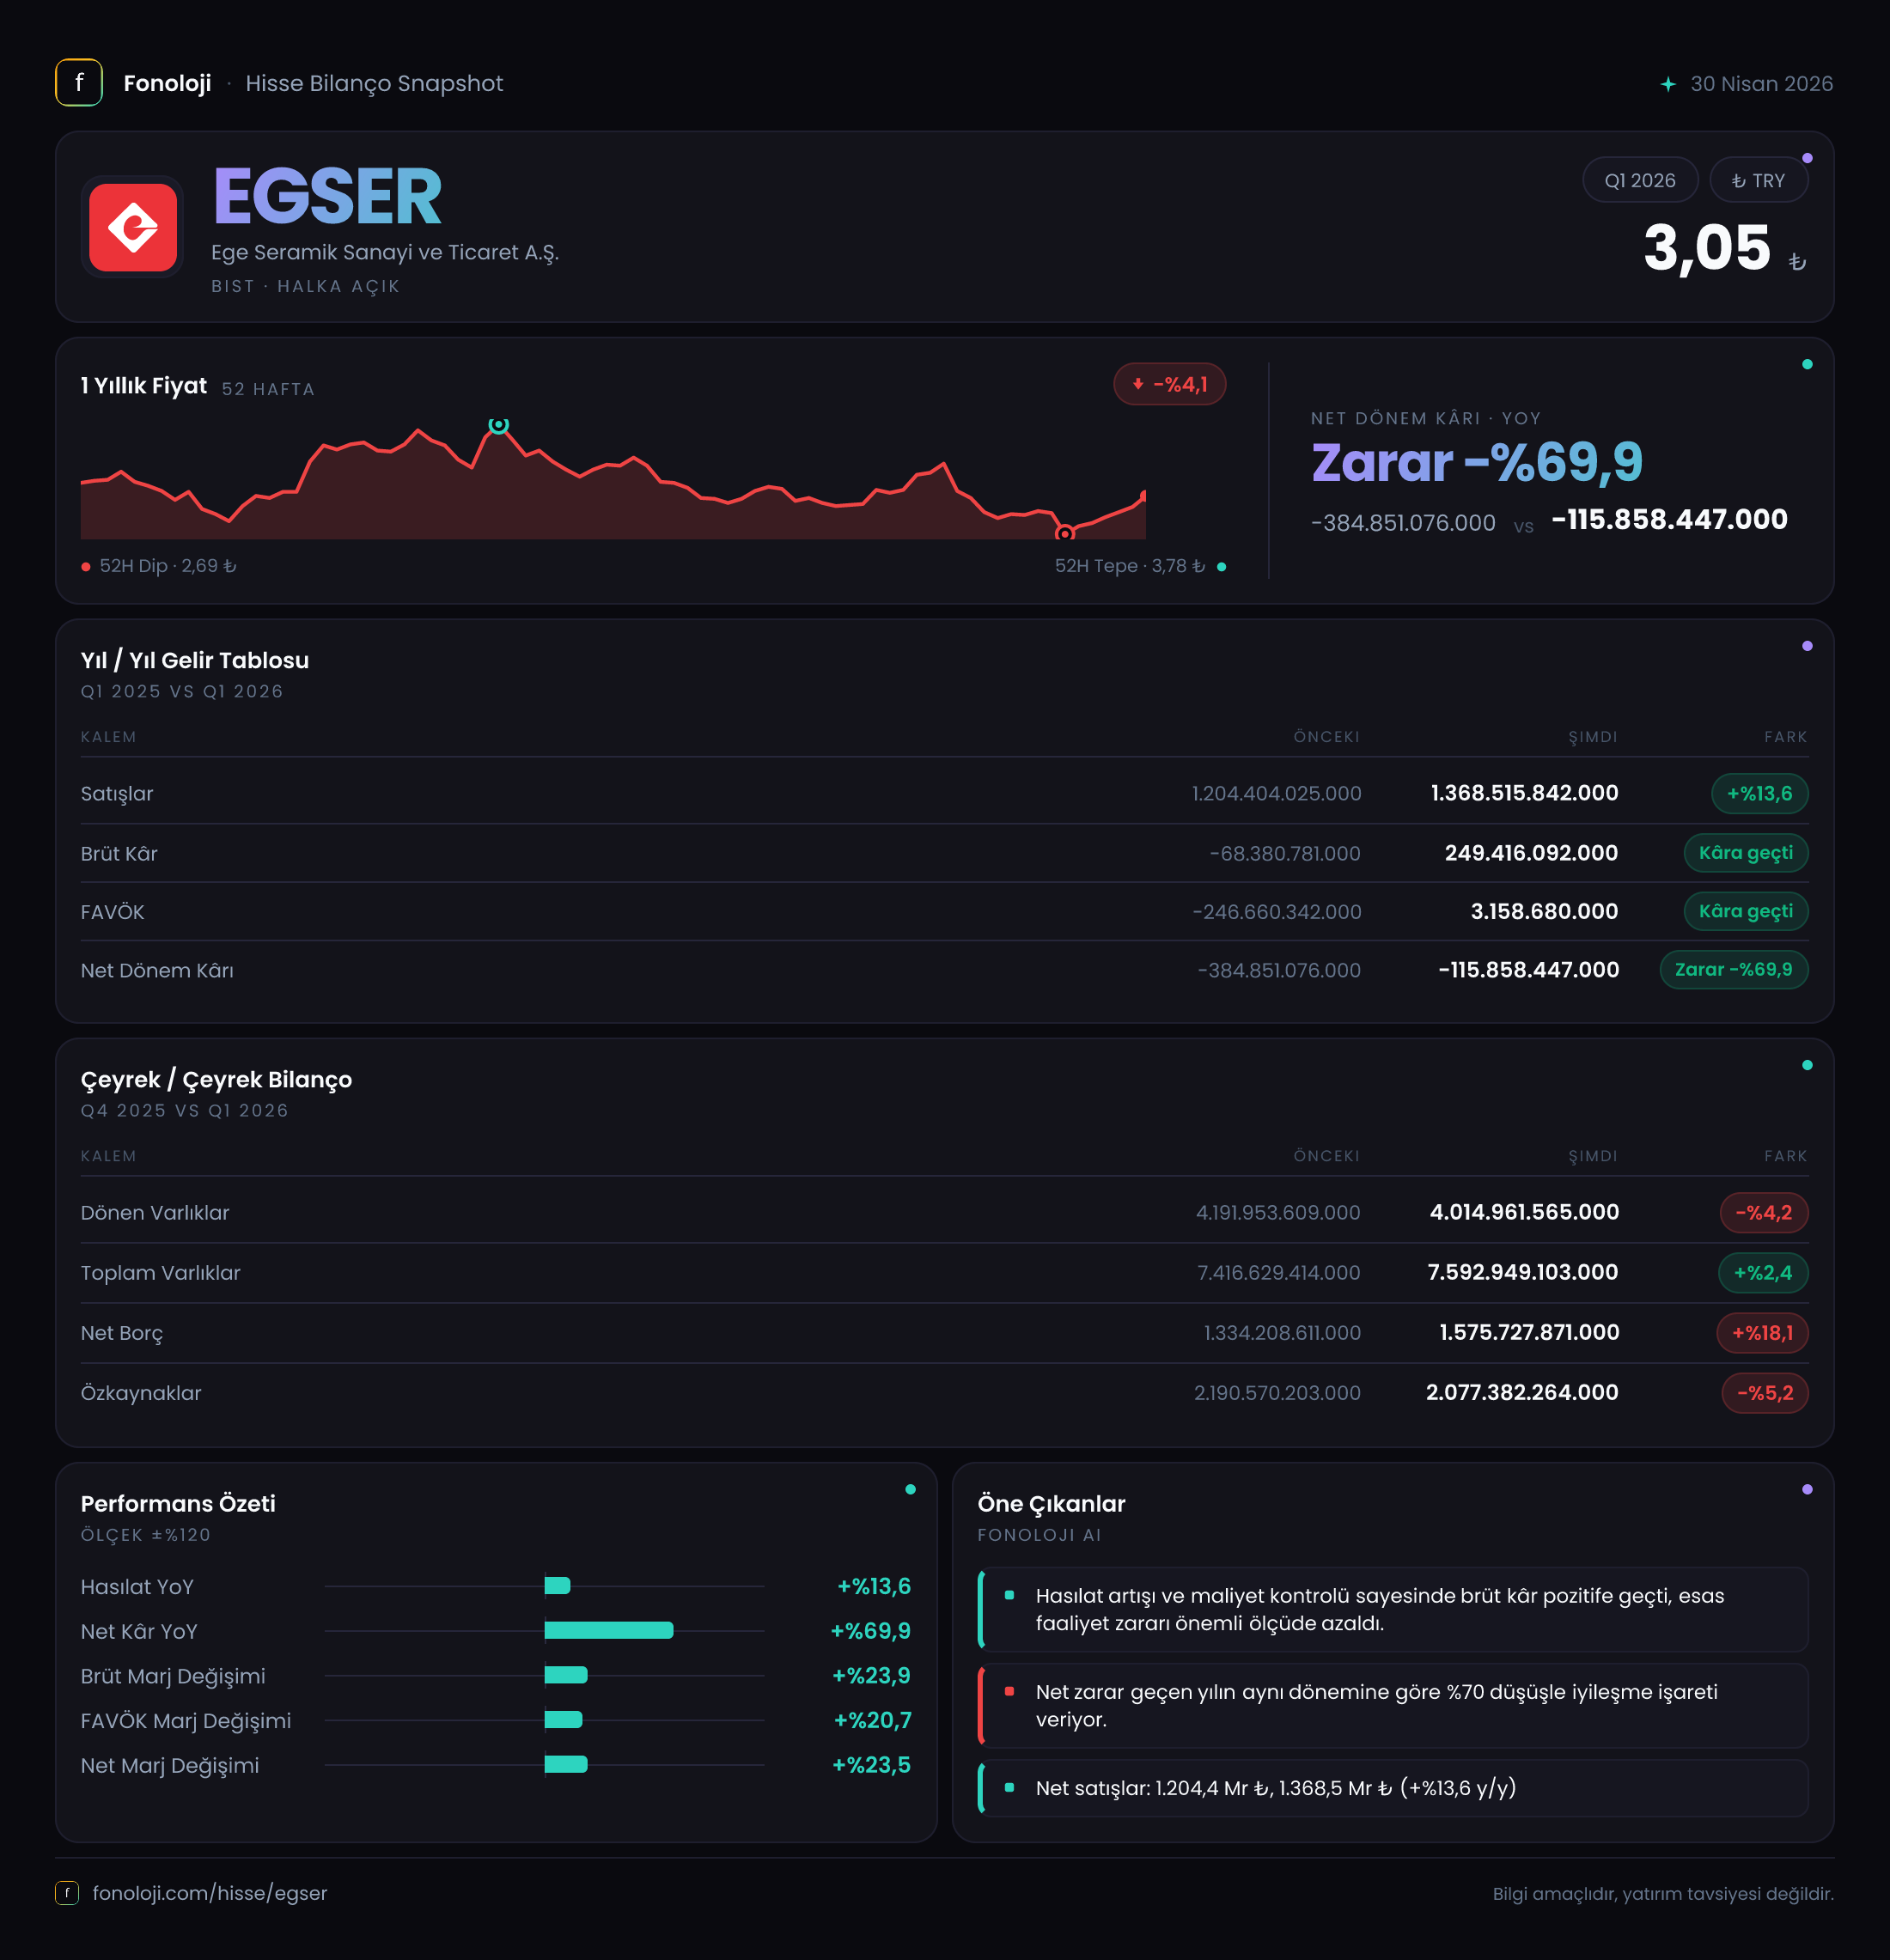
Ege Seramik, seramik kaplama ürünleri üreten ve faaliyetleri büyük ölçüde iç talep, inşaat sektörü, yenileme pazarı ve ihracat dinamiklerine bağlı olan bir şirket. 2026 yılının ilk çeyreğinde şirketin satışları nominal olarak büyürken, brüt kâr ve FAVÖK tarafında geçen yılın zarar eden görünümünden pozitif bölgeye geçiş dikkat çekiyor. Buna karşın şirket hâlâ 115,9 milyon TL net zarar açıklıyor; yani operasyonel toparlanma henüz finansman giderleri, parasal kalemler ve diğer giderleri tamamen karşılayacak seviyeye ulaşmış değil. Dönemin ana mesajı şu: faaliyet kârlılığı belirgin şekilde iyileşmiş, ancak bilanço üzerindeki borç yükü ve net zarar yatırımcı açısından hâlâ önemli risk başlıkları.
Satış Hikayesi
Ege Seramik’in satışları, 2026/3AB döneminde geçen yılın aynı çeyreğine göre %13,6 artarak 1,4 milyar TL’ye ulaştı. İlk bakışta bu artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesi reel olarak aynı güçte değil. Basit bir enflasyon düzeltmesiyle bakıldığında, %13,6’lık nominal büyüme yaklaşık %12-13 civarında reel daralmaya işaret ediyor. Başka bir ifadeyle şirketin cirosu TL bazında büyümüş olsa da ürün hacmi, fiyatlama gücü veya gerçek talep açısından henüz güçlü bir genişleme sinyali vermiyor.
Bu ayrım seramik sektörü için özellikle önemli. Fiyat artışları ciroyu destekleyebilir; ancak enerji, işçilik, lojistik ve hammadde maliyetleri de aynı dönemde yükseliyorsa yalnızca satışların artması yeterli olmaz. Ege Seramik açısından olumlu taraf, satış büyümesinin üzerinde bir brüt kâr toparlanmasının gerçekleşmiş olması. Bu durum şirketin ürün karmasında, fiyatlama politikasında veya maliyet yönetiminde geçen yılın aynı dönemine göre daha iyi bir tablo oluştuğunu gösteriyor.
Öte yandan eldeki veri yalnızca ilk çeyrek ile geçen yılın ilk çeyreğini karşılaştırıyor. 2025/12 veya 2026’nın önceki çeyreğine ilişkin gelir tablosu verisi bulunmadığı için çeyreklik ivme hakkında kesin bir yorum yapmak mümkün değil. Dolayısıyla satışların yılın ilk çeyreğinden itibaren hızlanıp hızlanmadığını veya mevsimsel olarak zayıf bir başlangıç yapıp yapmadığını görmek için sonraki dönemleri beklemek gerekiyor.
Kârlılık
Kârlılık tarafında geçen yılın aynı dönemine göre belirgin bir iyileşme var. Brüt kâr, 68,4 milyon TL zarardan 249,4 milyon TL kâra yükseldi. Satışlara oranlandığında brüt kâr marjı yaklaşık %17,8 seviyesinde gerçekleşti; geçen yıl aynı oran yaklaşık -%5,7 idi. Yani şirket yalnızca zararını azaltmadı, satışlarının her 100 TL’sinden yaklaşık 17,8 TL brüt kâr üretir hale geldi.
FAVÖK de 224,8 milyon TL zarardan 90,0 milyon TL’ye yükselerek operasyonel olarak pozitif bölgeye geçti. FAVÖK marjı yaklaşık %6,4 oldu. Geçen yılın aynı dönemindeki yaklaşık -%18,7’lik marjla karşılaştırıldığında bu ciddi bir toparlanma. Ancak %6,4’lük FAVÖK marjı, şirketin operasyonel tamponunun hâlâ sınırlı olduğunu gösteriyor. Maliyetlerde yeni bir artış, satış hacminde zayıflama veya fiyat indirimleri bu marjı hızla aşağı çekebilir.
Brüt kâr ile FAVÖK arasındaki fark da önemli. Şirket 249,4 milyon TL brüt kârdan 90,0 milyon TL FAVÖK üretiyor; yani satış, pazarlama, genel yönetim ve diğer operasyonel giderler brüt kârın önemli bölümünü tüketiyor. Buna rağmen geçen yıla göre ana faaliyetlerdeki iyileşme net biçimde görülüyor.
Net kâr tarafında ise tablo henüz düzelmiş değil. Net zarar 384,9 milyon TL’den 115,9 milyon TL’ye geriledi. Bu, zarar miktarında yaklaşık 269 milyon TL’lik iyileşme anlamına geliyor; ancak şirket henüz net kâra geçmiş değil. Net zarar marjı yaklaşık -%8,3 seviyesinde. Dolayısıyla operasyonel kârlılık pozitif olsa da finansman giderleri, amortisman, vergi ve diğer kalemler faaliyet kârını aşağı çekmeye devam ediyor.
Bilanço Sağlığı
Bilanço, gelir tablosundaki toparlanmaya rağmen daha temkinli okunması gereken bir yapı sergiliyor. Toplam varlıklar önceki yıl sonuna göre %2,4 artarak 7,6 milyar TL’ye yükseldi. Bu artışın kaynağı büyük ölçüde duran varlıklar: duran varlıklar %11 artışla 3,6 milyar TL’ye çıktı. Buna karşılık dönen varlıklar %4,2 azalarak 4,0 milyar TL’ye geriledi.
Dönen varlıklardaki gerileme, işletme sermayesi açısından izlenmesi gereken bir nokta. Ancak nakit, ticari alacak ve stok kırılımı verilmediği için bu düşüşün nakit yaratımından mı, stok azalmasından mı veya alacak tahsilatından mı kaynaklandığını söylemek mümkün değil.
Asıl dikkat çeken kalem net borç. Net borç, yıl sonuna göre %26,8 artarak 2,1 milyar TL’ye çıktı. Buna karşılık özkaynaklar %5,2 azalarak 2,1 milyar TL’ye geriledi. Böylece borç yükü artarken özkaynak tabanı zayıflamış oldu. Net borcun özkaynaklara oranı yaklaşık 1,0 kat seviyesinde; bu, borcun şirket sermayesine göre önemli bir büyüklüğe ulaştığını gösteriyor.
İlk çeyrek FAVÖK’ü yıllıklandırılmadan net borç/FAVÖK oranı yaklaşık 23,3 kat görünüyor. Ancak bu oran tek çeyrek FAVÖK’ü yıllıklaştırmadığı için kalıcı borçluluk ölçüsü olarak kullanılmamalı. FAVÖK’ün dört çeyrek boyunca benzer seviyede kaldığı varsayımıyla yıllıklandırılmış oran yaklaşık 5,8 kat olurdu; bu da hâlâ yüksek sayılabilecek bir kaldıraç seviyesine işaret eder. Net borçtaki artışın nedenleri ve borcun vade/faiz yapısı sonraki raporlarda yakından izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, Ege Seramik’in bu dönem sonuçlarında önemli bir destek sağlamış görünüyor. Şirket, geçen yılın aynı dönemindeki 195,1 milyon TL’lik negatif pozisyona karşılık bu dönem 146,8 milyon TL pozitif net parasal pozisyon açıkladı.
Bu kalem, operasyonel satış veya nakit kârı gibi okunmamalı. TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi muhasebeleştiriliyor. Pozitif net parasal pozisyon, dönem kârını destekleyen bir muhasebe etkisi yaratmış durumda; ancak bu etkinin şirketin kasasına aynı tutarda nakit girdiği anlamına gelmediği unutulmamalı.
Net parasal pozisyonun geçen yıl negatiften bu yıl pozitife dönmesi, net zarar iyileşmesinin önemli bileşenlerinden biri. Bu nedenle yatırımcı, 115,9 milyon TL’lik net zararı yalnızca operasyonel performansla değerlendirmemeli; TAS 29 etkisini hariç tutarak faaliyetlerin ne ölçüde kâr ürettiğine de bakmalı. Bu dönüşümün sürdürülebilirliği, parasal varlık ve borçların yapısına bağlı olacaktır.
Yatırımcı için Ne Anlama Geliyor?
Ege Seramik’in ilk çeyrek görünümünde iki farklı hikâye aynı anda yaşanıyor. Bir tarafta brüt kâr ve FAVÖK’ün zarardan pozitife dönmesi, maliyet baskısının ve operasyonel verimsizliğin geçen yıla göre azaldığını gösteriyor. Diğer tarafta satışların enflasyonun gerisinde kalması, net zararın sürmesi ve net borcun 2,1 milyar TL’ye yükselmesi, toparlanmanın henüz tamamlanmadığını ortaya koyuyor.
Yatırımcı açısından izlenmesi gereken başlıklar şunlar:
- Satış büyümesinin sonraki çeyreklerde enflasyonu aşarak reel büyümeye dönüşüp dönüşmediği,
- FAVÖK marjının %6,4 seviyesinden daha yukarı taşınıp taşınamayacağı,
- Net borç artışının durup durmayacağı ve borç servis kapasitesinin nasıl gelişeceği,
- Pozitif net parasal pozisyonun faaliyet performansından ne ölçüde ayrıştığı,
- Şirketin operasyonel kâra rağmen net kâra geçebilmesi.
Özetle Ege Seramik’te operasyonel toparlanma gerçek ve geçen yılın ağır zarar tablosuna göre kayda değer. Ancak bu toparlanma şu aşamada yüksek borçluluk, zayıf özkaynak eğilimi ve reel olarak sınırlı satış büyümesi tarafından dengeleniyor. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca FAVÖK’ün pozitif kalması değil, borcun azalması ve net kârın kalıcı biçimde pozitife dönmesi gerekiyor. Yatırım tavsiyesi değildir.