
Açılış
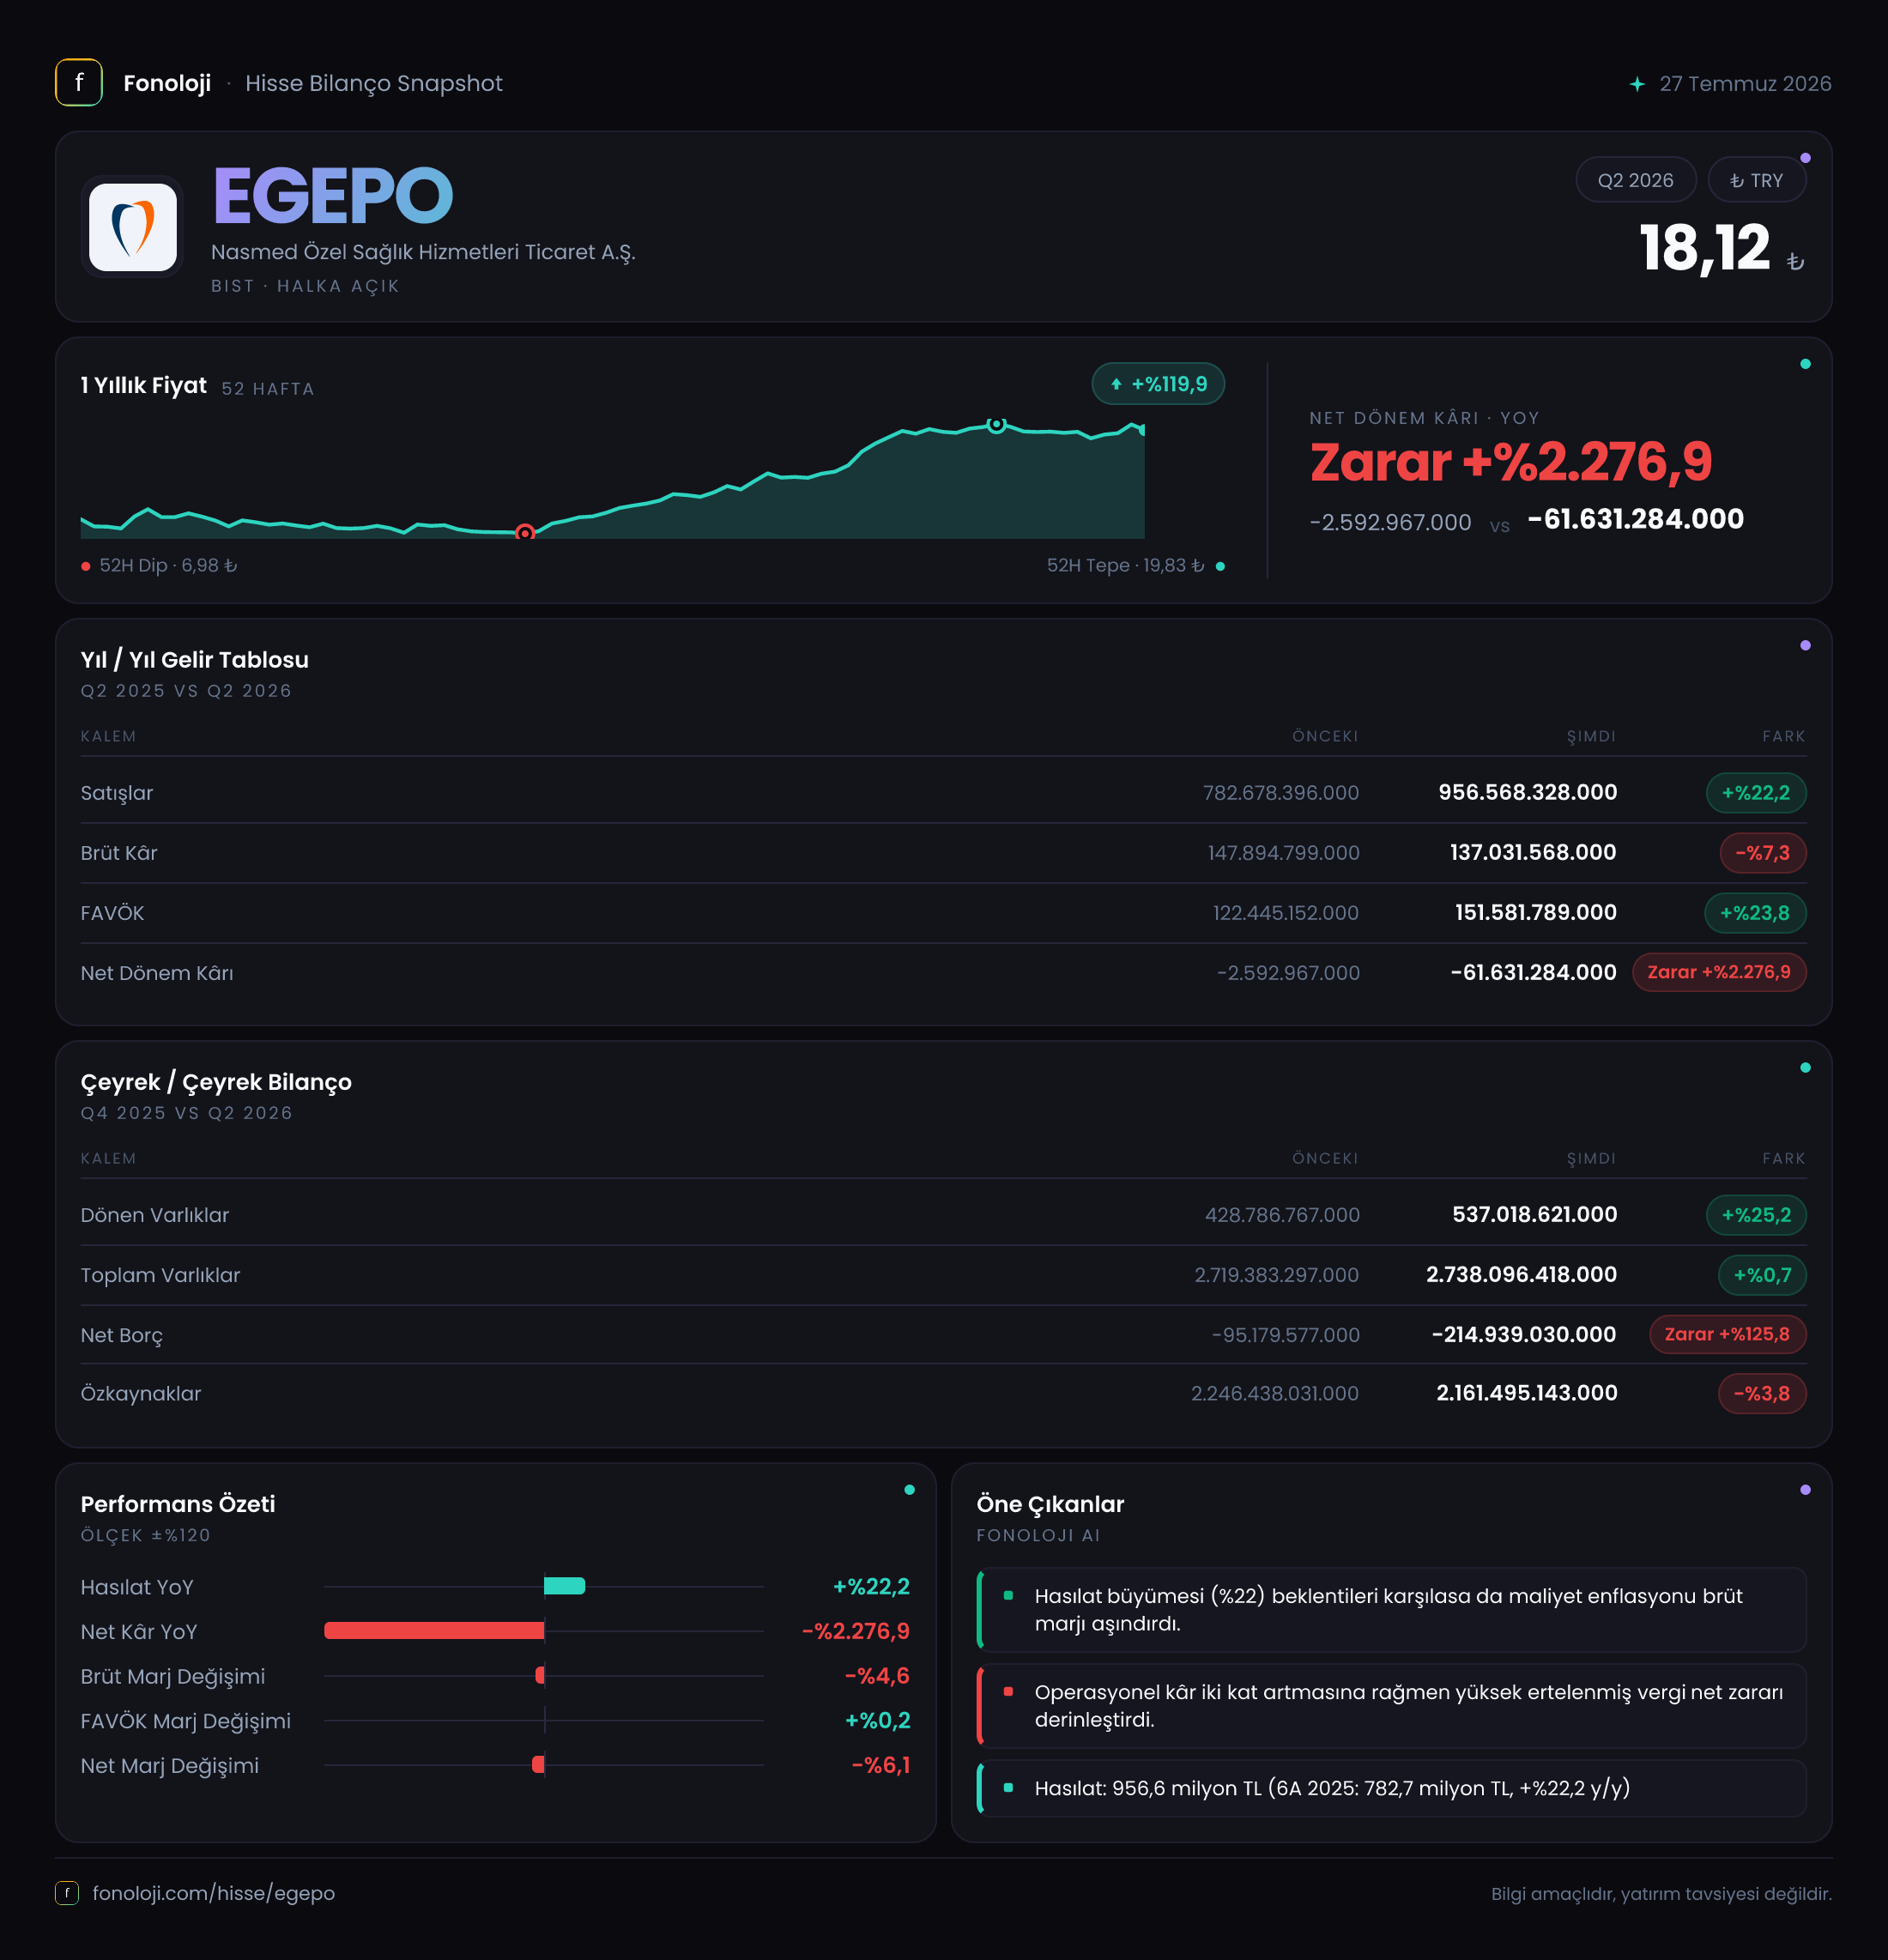
EGEPO, Nasmed Özel Sağlık Hizmetleri markasıyla sağlık hizmetleri alanında faaliyet gösteren bir şirket. 2026’nın ilk altı ayında satışlar %22,2 artarak 956,6 milyon TL’ye yükselmiş olsa da bu büyüme kârlılığa taşınamamış. Aksine brüt kâr %7,3, FAVÖK %16,2 gerilerken net dönem zararı 61,6 milyon TL’ye ulaşmış. Bilançonun en güçlü tarafı ise şirketin borçlu değil, net nakit pozisyonunda olması; ancak operasyonel marjlardaki bozulma ve ikinci çeyrekteki sert zarar, yatırımcı açısından ana gündem olmaya devam ediyor.
Satış Hikayesi
EGEPO’nun satışları geçen yılın aynı dönemindeki 782,7 milyon TL’den 956,6 milyon TL’ye çıkarak 173,9 milyon TL arttı. Yüzde bazında %22,2’lik bu büyüme ilk bakışta olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin nominal satış artışı enflasyonun gerisinde kalıyor. Bu nedenle satış hacminde, fiyatlama gücünde veya reel gelir üretiminde belirgin bir büyüme olduğunu söylemek için mevcut veri yeterli değil; aksine reel olarak satışların zayıflamış olma ihtimali bulunuyor.
Çeyreklik tablo, satış tarafının yılın ikinci çeyreğinde ivmesini koruduğunu gösteriyor. Satışlar:
- 2025/6 çeyreğinde 380,5 milyon TL,
- 2026/3 çeyreğinde 469,1 milyon TL,
- 2026/6 çeyreğinde 487,5 milyon TL oldu.
Buna göre ikinci çeyrek satışları, ilk çeyreğe göre yaklaşık %3,9 yükseldi. Geçen yılın aynı çeyreğine göre artış ise yaklaşık %28,1 seviyesinde. Bu oran, altı aylık toplam büyümeden daha iyi görünse de yine de yüksek enflasyon ortamında reel büyüme açısından temkinli okunmalı. En azından satışların çeyrekten çeyreğe gerilemediği ve şirketin gelir üretme kapasitesini koruduğu söylenebilir.
Buradaki asıl soru, satış artışının hangi maliyetlerle elde edildiği. EGEPO açısından 2026/6 sonuçları, ciro büyümesinin maliyet ve gider baskısını telafi edemediğini açıkça ortaya koyuyor.
Kârlılık
Brüt kâr geçen yılın ilk altı ayındaki 147,9 milyon TL’den 137,0 milyon TL’ye geriledi. Satışlar artarken brüt kârın düşmesi, doğrudan maliyetlerin gelirlerden daha hızlı yükseldiğini gösteriyor. Brüt kâr marjı da yaklaşık %18,9’dan %14,3’e indi. Yani şirket her 100 TL’lik satıştan geçen yıl yaklaşık 18,9 TL brüt kâr üretirken, bu dönemde yalnızca 14,3 TL üretebildi.
Bu marj daralması, sağlık hizmetleri sektöründe personel, tıbbi sarf malzemesi, enerji ve diğer operasyonel maliyetlerin fiyatlama artışlarından daha hızlı yükselmiş olabileceğine işaret ediyor. Veriler, satış büyümesinin maliyet enflasyonunu karşılamadığını gösteriyor.
FAVÖK 177,0 milyon TL’den 148,4 milyon TL’ye düşerken FAVÖK marjı yaklaşık %22,6’dan %15,5’e geriledi. Bu, faaliyet performansındaki bozulmanın brüt kâr seviyesinin de ötesine geçtiğini gösteriyor. Şirketin operasyonel kârlılığı satışlara kıyasla belirgin biçimde zayıflamış durumda.
Bununla birlikte, verilen tabloda FAVÖK’ün brüt kârdan yüksek olması dikkat çekiyor. Standart gelir tablosu mantığında FAVÖK’ün brüt kârdan yüksek olması olağan değildir; bu fark, diğer faaliyet gelirleri, yeniden sınıflandırmalar veya şirketin kullandığı raporlama sunumundan kaynaklanabilir. Bu nedenle FAVÖK rakamı değerlendirilirken faaliyet giderleri ve diğer faaliyet gelirlerinin detaylarına ayrıca bakılması gerekir.
Net sonuç ise çok daha zayıf. Net dönem kârı geçen yılki 2,6 milyon TL zarardan 61,6 milyon TL zarara döndü. Net kâr marjı yaklaşık -%0,3’ten -%6,4’e geriledi. Çeyreklik bazda ilk çeyrekte 39,0 milyon TL net kâr elde edilirken ikinci çeyrekte 100,6 milyon TL net zarar oluştu. Dolayısıyla ilk altı aylık zarar yalnızca marjların kademeli bozulmasından değil, özellikle ikinci çeyrekteki sert negatif sonuçtan kaynaklanıyor. Bu zarar kaleminin operasyonel giderler, finansman etkisi, vergi ve diğer tek seferlik unsurlar bazında ayrıştırılması kritik olacaktır.
Bilanço Sağlığı
Bilançoda şirketin toplam varlıkları 2,7 milyar TL seviyesinde yatay kaldı. Dönen varlıklar 428,8 milyon TL’den 537,0 milyon TL’ye çıkarak %25,2 arttı. Bu artış, kısa vadeli likidite açısından olumlu bir gelişme; ancak nakit, ticari alacaklar ve stokların dağılımı verilmediği için artışın kalitesini ayrıntılı biçimde değerlendirmek mümkün değil.
Duran varlıklar 2,3 milyar TL’den 2,2 milyar TL’ye gerilerken toplam varlıklar yalnızca %0,7 arttı. Özkaynaklar ise 2,2 milyar TL’den 2,2 milyar TL’ye gerileyerek %3,8 düştü. Dönem zararı, enflasyon muhasebesinin etkileri ve diğer özkaynak hareketleri bu gerilemede rol oynamış olabilir; ancak verilen veri bu kalemleri ayrıştırmıyor.
Bilanço açısından en güçlü gösterge net borç tarafında. Net borç -214,9 milyon TL seviyesinde; bu, şirketin net borçlu değil, yaklaşık 214,9 milyon TL net nakit pozisyonunda olduğunu ifade ediyor. Önceki dönemde net nakit 95,2 milyon TL idi. Böylece net nakit yaklaşık 119,7 milyon TL arttı. Net borç/FAVÖK rasyosu bu nedenle borçluluk riski yaratmıyor; aksine şirket faaliyet kârına kıyasla önemli bir likidite tamponu taşıyor. Ancak bu nakdin faaliyetlerden mi, işletme sermayesi hareketlerinden mi veya başka bilanço kalemlerinden mi kaynaklandığı ayrıca incelenmeli.
Net Parasal Pozisyon (TAS 29)
EGEPO’nun net parasal pozisyonu bu dönemde 26,4 milyon TL negatif gerçekleşti. Geçen yıl aynı dönemdeki 24,9 milyon TL negatif pozisyona kıyasla parasal kayıp yaklaşık %6 arttı.
TAS 29 kapsamında negatif net parasal pozisyon, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olması ve enflasyon ortamında bu pozisyonun şirket açısından parasal kayıp yaratması anlamına gelir. EGEPO’da bu etkinin zarar yönünde olduğu görülüyor. Ancak 26,4 milyon TL’lik parasal kayıp, 61,6 milyon TL’lik net zararın tamamını açıklamıyor. Başka bir ifadeyle, net zararın ana nedeni yalnızca enflasyon muhasebesi değil; operasyonel marj daralması ve diğer gider kalemleri de belirleyici.
Yatırımcı için Ne Anlama Geliyor?
EGEPO için tablo iki farklı hikâyeyi aynı anda taşıyor. Bir tarafta satışlar büyüyor, ikinci çeyrek geliri ilk çeyreğin üzerinde seyrediyor ve şirket net nakit pozisyonunu güçlendiriyor. Bu bilanço yapısı, yüksek borçluluk nedeniyle finansal baskı yaşayan şirketlere kıyasla önemli bir avantaj sağlıyor.
Diğer tarafta, satış büyümesi enflasyonun gerisinde kalırken brüt ve FAVÖK marjları belirgin biçimde daralıyor. Özellikle ikinci çeyrekteki 100,6 milyon TL’lik net zarar, kârlılığın ne kadar kırılgan olduğunu gösteriyor. Önümüzdeki dönemlerde yatırımcının izlemesi gereken başlıklar şunlar:
- Satış büyümesinin enflasyonun üzerine çıkıp çıkmadığı,
- Brüt marjın yeniden %18-19 bandına yaklaşıp yaklaşmadığı,
- İkinci çeyrekteki yüksek zararın tekrarlanıp tekrarlanmayacağı,
- Net nakit pozisyonunun korunup korunmadığı,
- FAVÖK ile brüt kâr arasındaki raporlama farkının hangi kalemlerden kaynaklandığı.
Özetle EGEPO’nun bilançosu borçluluk açısından rahat, fakat operasyonel kârlılık açısından alarm veriyor. Net nakit pozisyonu şirkete zaman kazandırıyor; ancak bu avantaj, satışların reel büyümemesi ve marjların toparlanmaması halinde tek başına yatırım tezini güçlendirmeye yetmez. Kalıcı bir iyileşme için önce maliyet baskısının hafiflemesi ve çeyreklik net kârın istikrarlı biçimde pozitife dönmesi gerekiyor.
Yatırım tavsiyesi değildir.