
Açılış
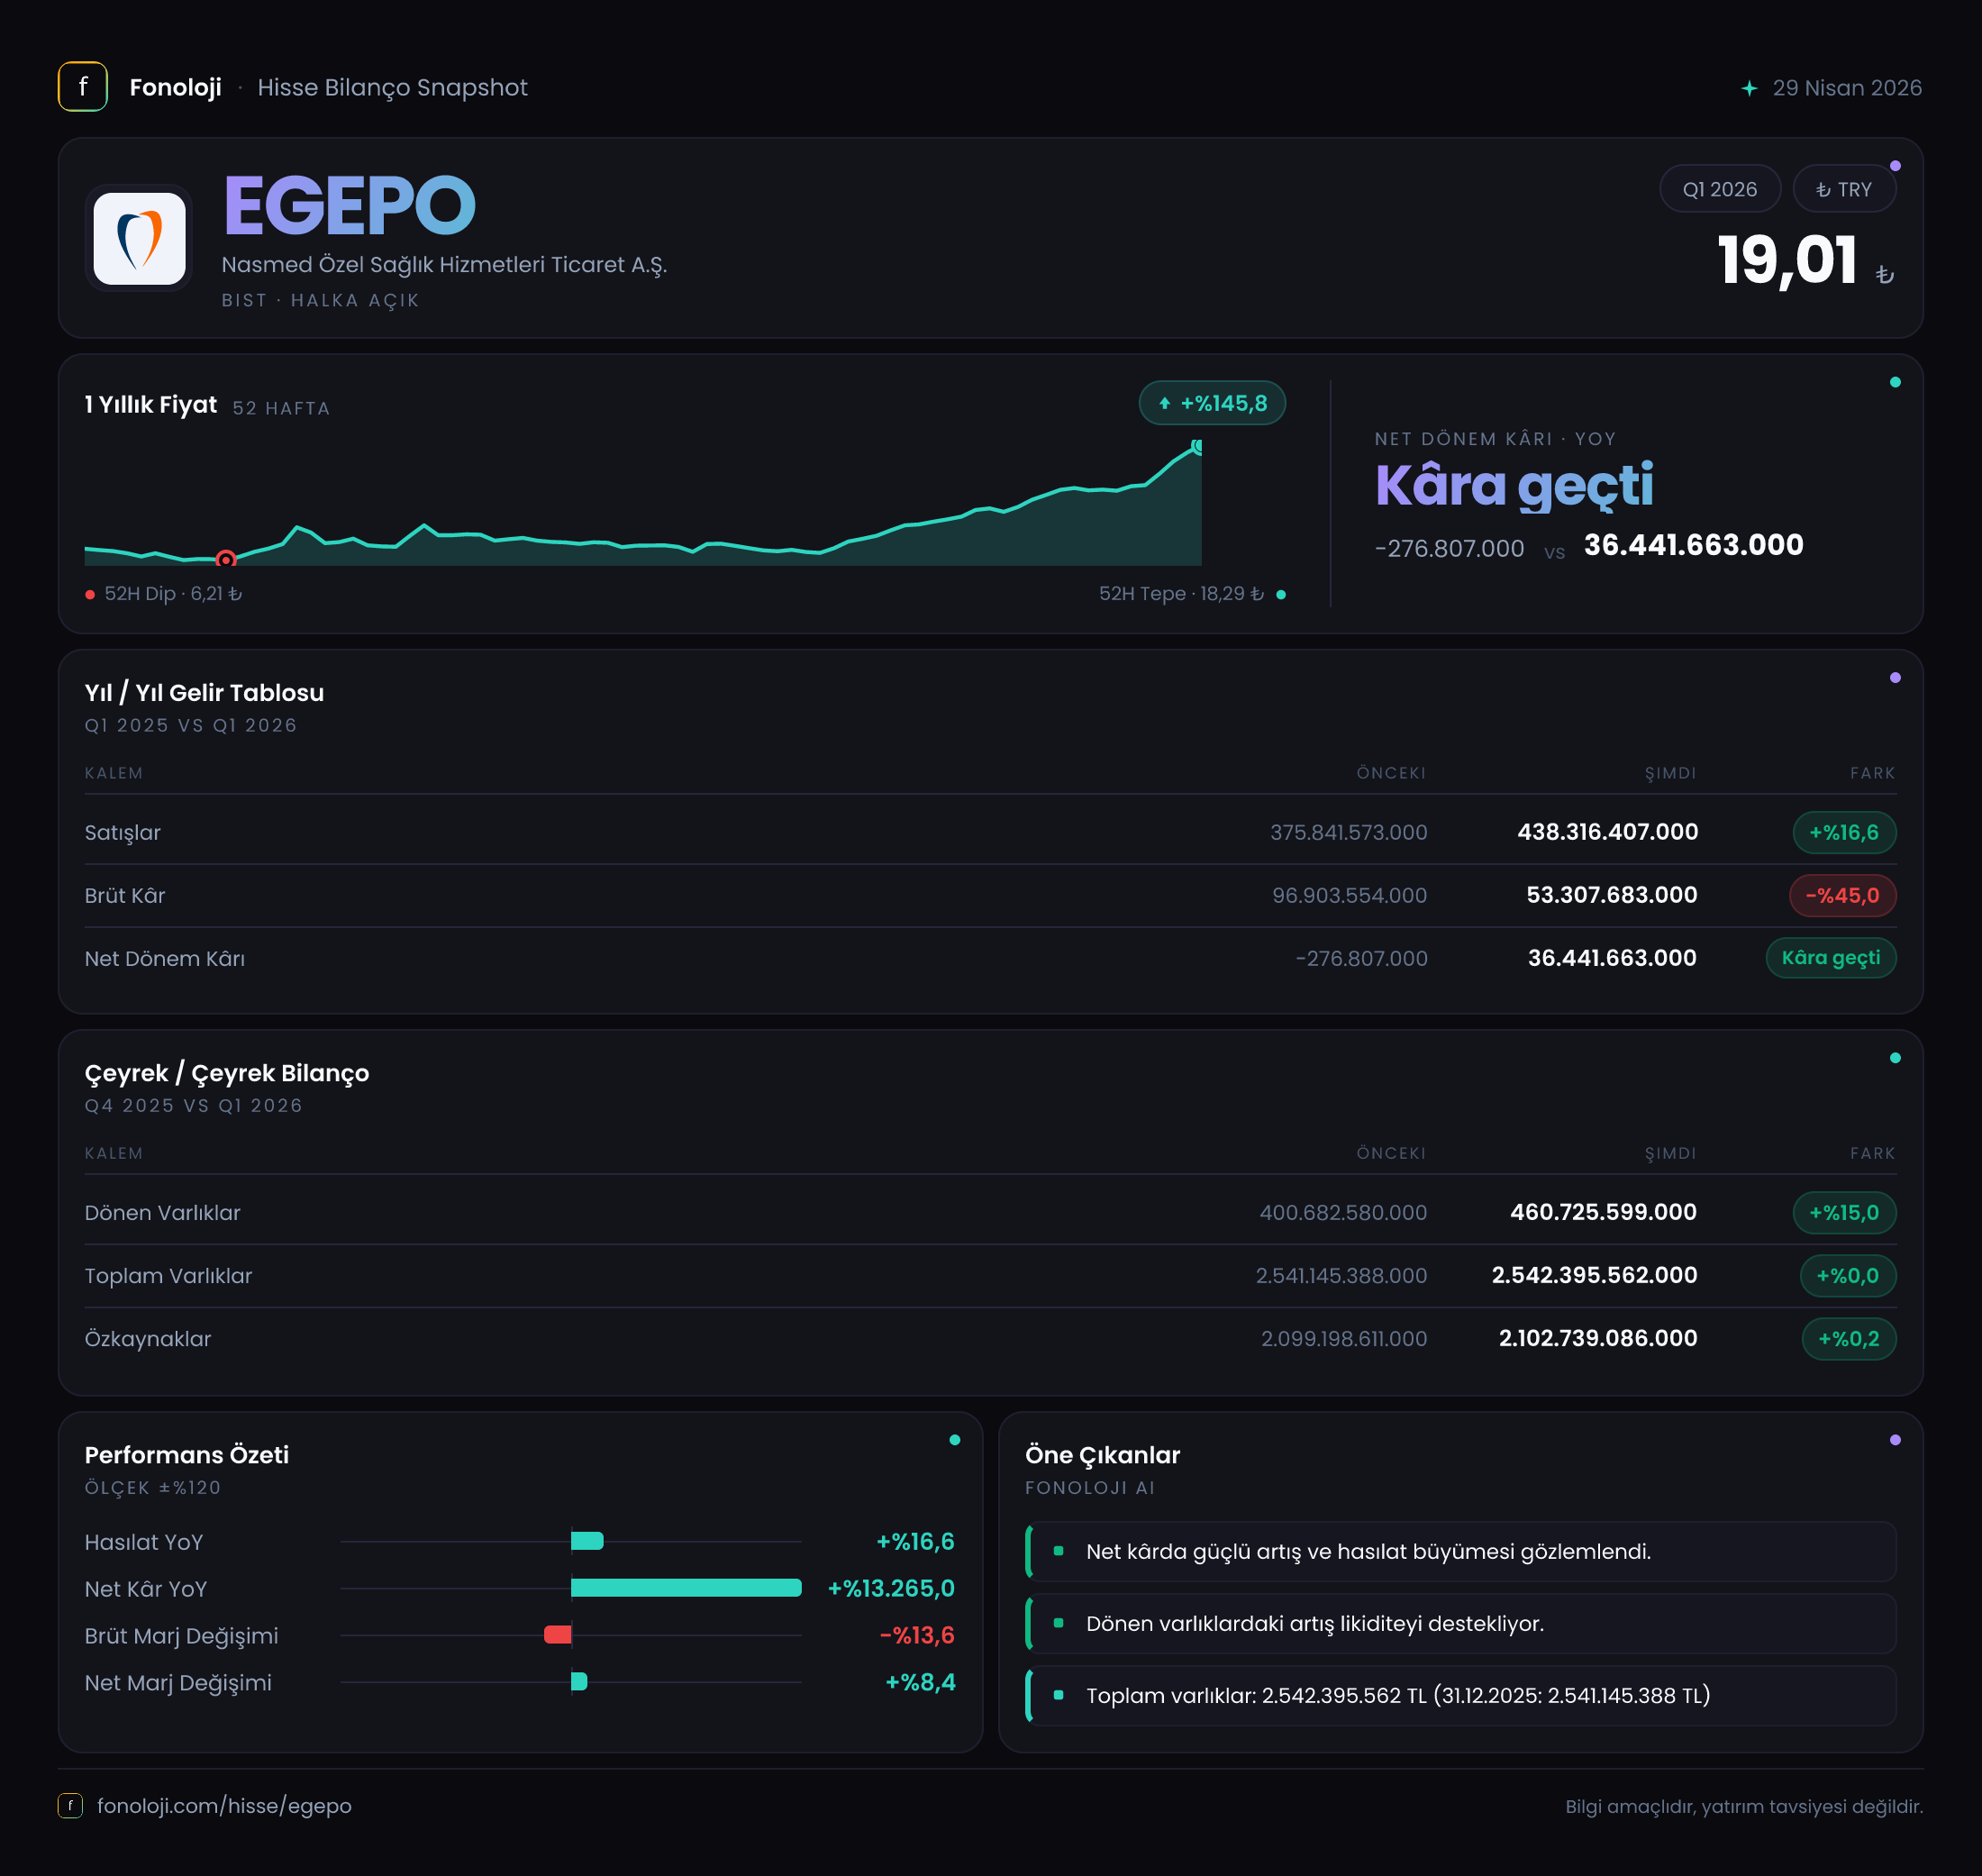
Egepo, yani Nasmed Özel Sağlık Hizmetleri, özel sağlık hizmetleri alanında faaliyet gösteren bir şirket. 2026/3AB döneminde ilk bakışta olumlu görünen tablo, satışların geçen yılın aynı dönemine göre %16,6 artarak 438,3 milyon TL’ye yükselmesi ve şirketin 36,4 milyon TL net kâra geçmesi. Ancak gelir tablosunun alt katmanlarına inildiğinde, satış büyümesine rağmen operasyonel kârlılığın belirgin şekilde zayıfladığı görülüyor. Bu nedenle çeyreğin ana mesajı, “kâr geri geldi”den çok, kârın operasyonel güçlenmeden oluştuğu ve marj baskısının yakından izlenmesi gerektiği şeklinde okunmalı.
Satış Hikayesi
Egepo’nun satışları, geçen yılın aynı çeyreğindeki 375,8 milyon TL’den 438,3 milyon TL’ye çıkarak %16,6 büyüdü. Nominal olarak bakıldığında bu, şirketin gelir üretmeye devam ettiğini gösteriyor. Bununla birlikte Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda %16,6’lık büyüme, reel anlamda güçlü bir genişlemeye işaret etmiyor. Aksine, şirketin satışlarının genel fiyat artışlarının gerisinde kalmış olabileceğini gösteriyor.
Bu ayrım sağlık hizmetleri şirketleri açısından özellikle önemli. Gelirler; hasta sayısı, hizmet fiyatları, sigorta anlaşmaları ve sağlık hizmeti maliyetleriyle birlikte değerlendirilmelidir. Satışların enflasyonun altında artması, şirketin gerçek hacim büyümesinin sınırlı kaldığını veya fiyat artışlarının maliyetlere ve piyasa koşullarına tam olarak yansıtılamadığını düşündürüyor. Ancak elimizde hasta sayısı, işlem hacmi, yatak doluluk oranı ya da hizmet başına gelir gibi operasyonel göstergeler bulunmadığı için büyümenin kaynağı konusunda daha ileri bir çıkarım yapmak mümkün değil.
Çeyreklik veri setinde bu dönem için yalnızca 2025/3 karşılaştırması yer alıyor. Dolayısıyla satışların 2025/12’ye göre veya bir önceki çeyreğe kıyasla ivme kazanıp kazanmadığını henüz göremiyoruz. Sağlık sektöründe dönemsel etkiler bulunabileceğinden, ikinci çeyrek ve yılın devamındaki satış eğilimi büyümenin kalıcı olup olmadığını anlamak için kritik olacak.
Kârlılık
Kârlılık tarafı, satış performansından daha zayıf bir tablo sunuyor. Brüt kâr, geçen yılın aynı dönemindeki 96,9 milyon TL’den 53,3 milyon TL’ye gerileyerek %45 düştü. Buna bağlı olarak brüt kâr marjı yaklaşık %25,8’den %12,2’ye indi. Yani şirket satışlarını artırırken, her 100 TL’lik satıştan geriye kalan brüt kâr 25,8 TL’den 12,2 TL’ye düşmüş durumda. Bu, maliyetlerin gelirlerden çok daha hızlı arttığını gösteren ciddi bir marj baskısıdır.
FAVÖK de benzer yönde hareket etti. FAVÖK, 102,0 milyon TL’den 59,7 milyon TL’ye gerileyerek %41,5 azaldı. FAVÖK marjı ise %27,1’den %13,6’ya indi. Brüt marj ile FAVÖK marjının neredeyse paralel biçimde gerilemesi, baskının yalnızca tek bir gider kaleminden değil, şirketin temel hizmet maliyetlerinden ve operasyonel gider yapısından kaynaklanabileceğine işaret ediyor.
| Gösterge | 2026/3AB | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 438,3 mn TL | 375,8 mn TL | %16,6 artış | | Brüt kâr marjı | %12,2 | %25,8 | 13,6 puan düşüş | | FAVÖK marjı | %13,6 | %27,1 | 13,5 puan düşüş | | Net kâr marjı | %8,3 | Negatif | 36,4 mn TL net kâr |
Net kâr ise geçen yılın aynı dönemindeki 276,8 bin TL’lik zarardan 36,4 milyon TL’ye yükseldi. Yüzdesel olarak %13.265 gibi çok yüksek görünen artış, geçen yılki bazın son derece düşük olmasından kaynaklanıyor; bu oran şirketin kâr gücünün aynı ölçüde arttığı anlamına gelmiyor. Net kâr marjı yaklaşık %8,3 seviyesinde.
Burada dikkat edilmesi gereken nokta, net kârın operasyonel kârlılıktaki düşüşle çelişmesi. FAVÖK gerilerken net kârın pozitife geçmesi; finansal gelirler, diğer faaliyet kalemleri, vergi etkisi veya tek seferlik unsurların katkı sağlamış olabileceğini düşündürüyor. Ancak verilen finansal tabloda bu kalemlerin ayrıntısı bulunmadığından, 36,4 milyon TL’lik net kârın ne kadarının sürdürülebilir operasyonel performanstan geldiği kesin olarak söylenemez. Bu nedenle yatırımcı açısından asıl takip edilmesi gereken gösterge net kârdan önce brüt kâr ve FAVÖK marjlarının toparlanıp toparlanmayacağıdır.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dayanıklı görünüyor. Dönen varlıklar, 2025 yıl sonuna göre %15 artarak 400,7 milyon TL’den 460,7 milyon TL’ye yükselmiş. Bu artış, şirketin kısa vadeli varlık tamponunun güçlendiğini gösteriyor; ancak artışın nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı paylaşılmadığı için likiditenin kalitesi konusunda ayrıntılı değerlendirme yapılamıyor.
Duran varlıklar %2,7 azalarak yaklaşık 2,1 milyar TL’ye gerilemiş, toplam varlıklar ise 2,5 milyar TL seviyesinde yatay kalmış. Özkaynaklar da 2,1 milyar TL civarında ve yalnızca %0,2 artmış. Bu görünüm, bilanço büyüklüğünün henüz belirgin biçimde genişlemediğini, şirketin güçlü özkaynak tabanını koruduğunu gösteriyor.
Net borç kaleminin negatif olması önemli bir avantaj. Net borç, eksi 88,9 milyon TL’den eksi 151,3 milyon TL’ye gerilemiş. Bu, şirketin net borçlu değil, yaklaşık 151,3 milyon TL net nakit pozisyonunda olduğunu ifade ediyor. Başka bir deyişle nakit ve nakit benzeri varlıklar, finansal borçların üzerinde. Net nakit tutarı mevcut çeyreklik FAVÖK’ün yaklaşık 2,5 katına denk geliyor; bu, bilançonun finansal kaldıraç açısından rahat olduğunu gösterir. Ancak tek çeyrek FAVÖK’ü yıllıklaştırarak kesin bir net borç/FAVÖK oranı üretmek, sezonluk etkiler ve marj oynaklığı nedeniyle yanıltıcı olabilir.
Net Parasal Pozisyon (TAS 29)
Egepo’nun net parasal pozisyonu bu dönemde eksi 13,5 milyon TL oldu. Geçen yılın aynı döneminde bu rakam eksi 17,1 milyon TL idi. Zarar yönündeki parasal pozisyonun yaklaşık %20,9 azalması, enflasyon muhasebesinin şirket üzerindeki negatif etkisinin geçen yıla göre hafiflediğini gösteriyor.
TAS 29 kapsamında parasal varlık ve parasal yükümlülüklerin enflasyon karşısındaki konumu, gelir tablosunda net parasal pozisyon kârı veya zararı yaratıyor. Egepo’da negatif rakam, ilgili dönemde net parasal pozisyon kaynaklı bir zarar bulunduğunu ifade ediyor. Bu zararın 17,1 milyon TL’den 13,5 milyon TL’ye gerilemesi olumlu olsa da, şirket hâlâ enflasyon muhasebesi kaynaklı bir yük taşıyor.
Bu kalem net kârı aşağı çekmeye devam ederken, operasyonel marjların zaten zayıfladığı bir dönemde önem kazanıyor. Net parasal zararın azalması kârı desteklemiş olabilir; ancak verilen veri, bu etkinin toplam net kâra katkısını ayrıştırmaya izin vermiyor. Dolayısıyla yatırımcı, raporun ayrıntılı dipnotlarında parasal pozisyonun yanı sıra vergi ve diğer finansal gelir-gider kalemlerini de incelemeli.
Yatırımcı için Ne Anlama Geliyor?
Egepo’nun 2026/3AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Satışlar artıyor, ancak %16,6’lık büyüme mevcut yüksek enflasyonun gerisinde kaldığı için reel büyüme sınırlı görünüyor.
- Brüt kâr ve FAVÖK sert geriliyor; marjlardaki yaklaşık 13,5 puanlık düşüş, maliyet baskısının en önemli risk olduğunu ortaya koyuyor.
- Şirketin 36,4 milyon TL net kâra geçmesi olumlu, fakat net kâr artışı operasyonel kârlılıktaki zayıflamayla birlikte değerlendirilmeli.
- 151,3 milyon TL net nakit ve 2,1 milyar TL özkaynak, bilançonun finansal dayanıklılığını güçlendiriyor.
- Net parasal zarar azalmış olsa da TAS 29 etkisi hâlâ şirket kârlılığını etkileyen önemli bir unsur.
Önümüzdeki dönemlerde en kritik soru, satış büyümesinden çok brüt marjın ve FAVÖK marjının yeniden toparlanıp toparlanmayacağı olacak. Marjlar mevcut seviyelerde kalırsa, güçlü bilanço şirketi korusa bile operasyonel getiri potansiyeli sınırlanabilir. Buna karşılık hizmet fiyatlarının maliyet artışlarını yakalaması, satış hacminin hızlanması ve FAVÖK marjının yeniden %20’li seviyelere yaklaşması, şirketin kârlılık hikâyesini belirgin biçimde güçlendirebilir. Mevcut veriler ışığında Egepo, borçluluk açısından rahat; fakat operasyonel verimlilik ve marj sürdürülebilirliği açısından yakından izlenmesi gereken bir şirket görünümünde.
Yatırım tavsiyesi değildir.