
Açılış
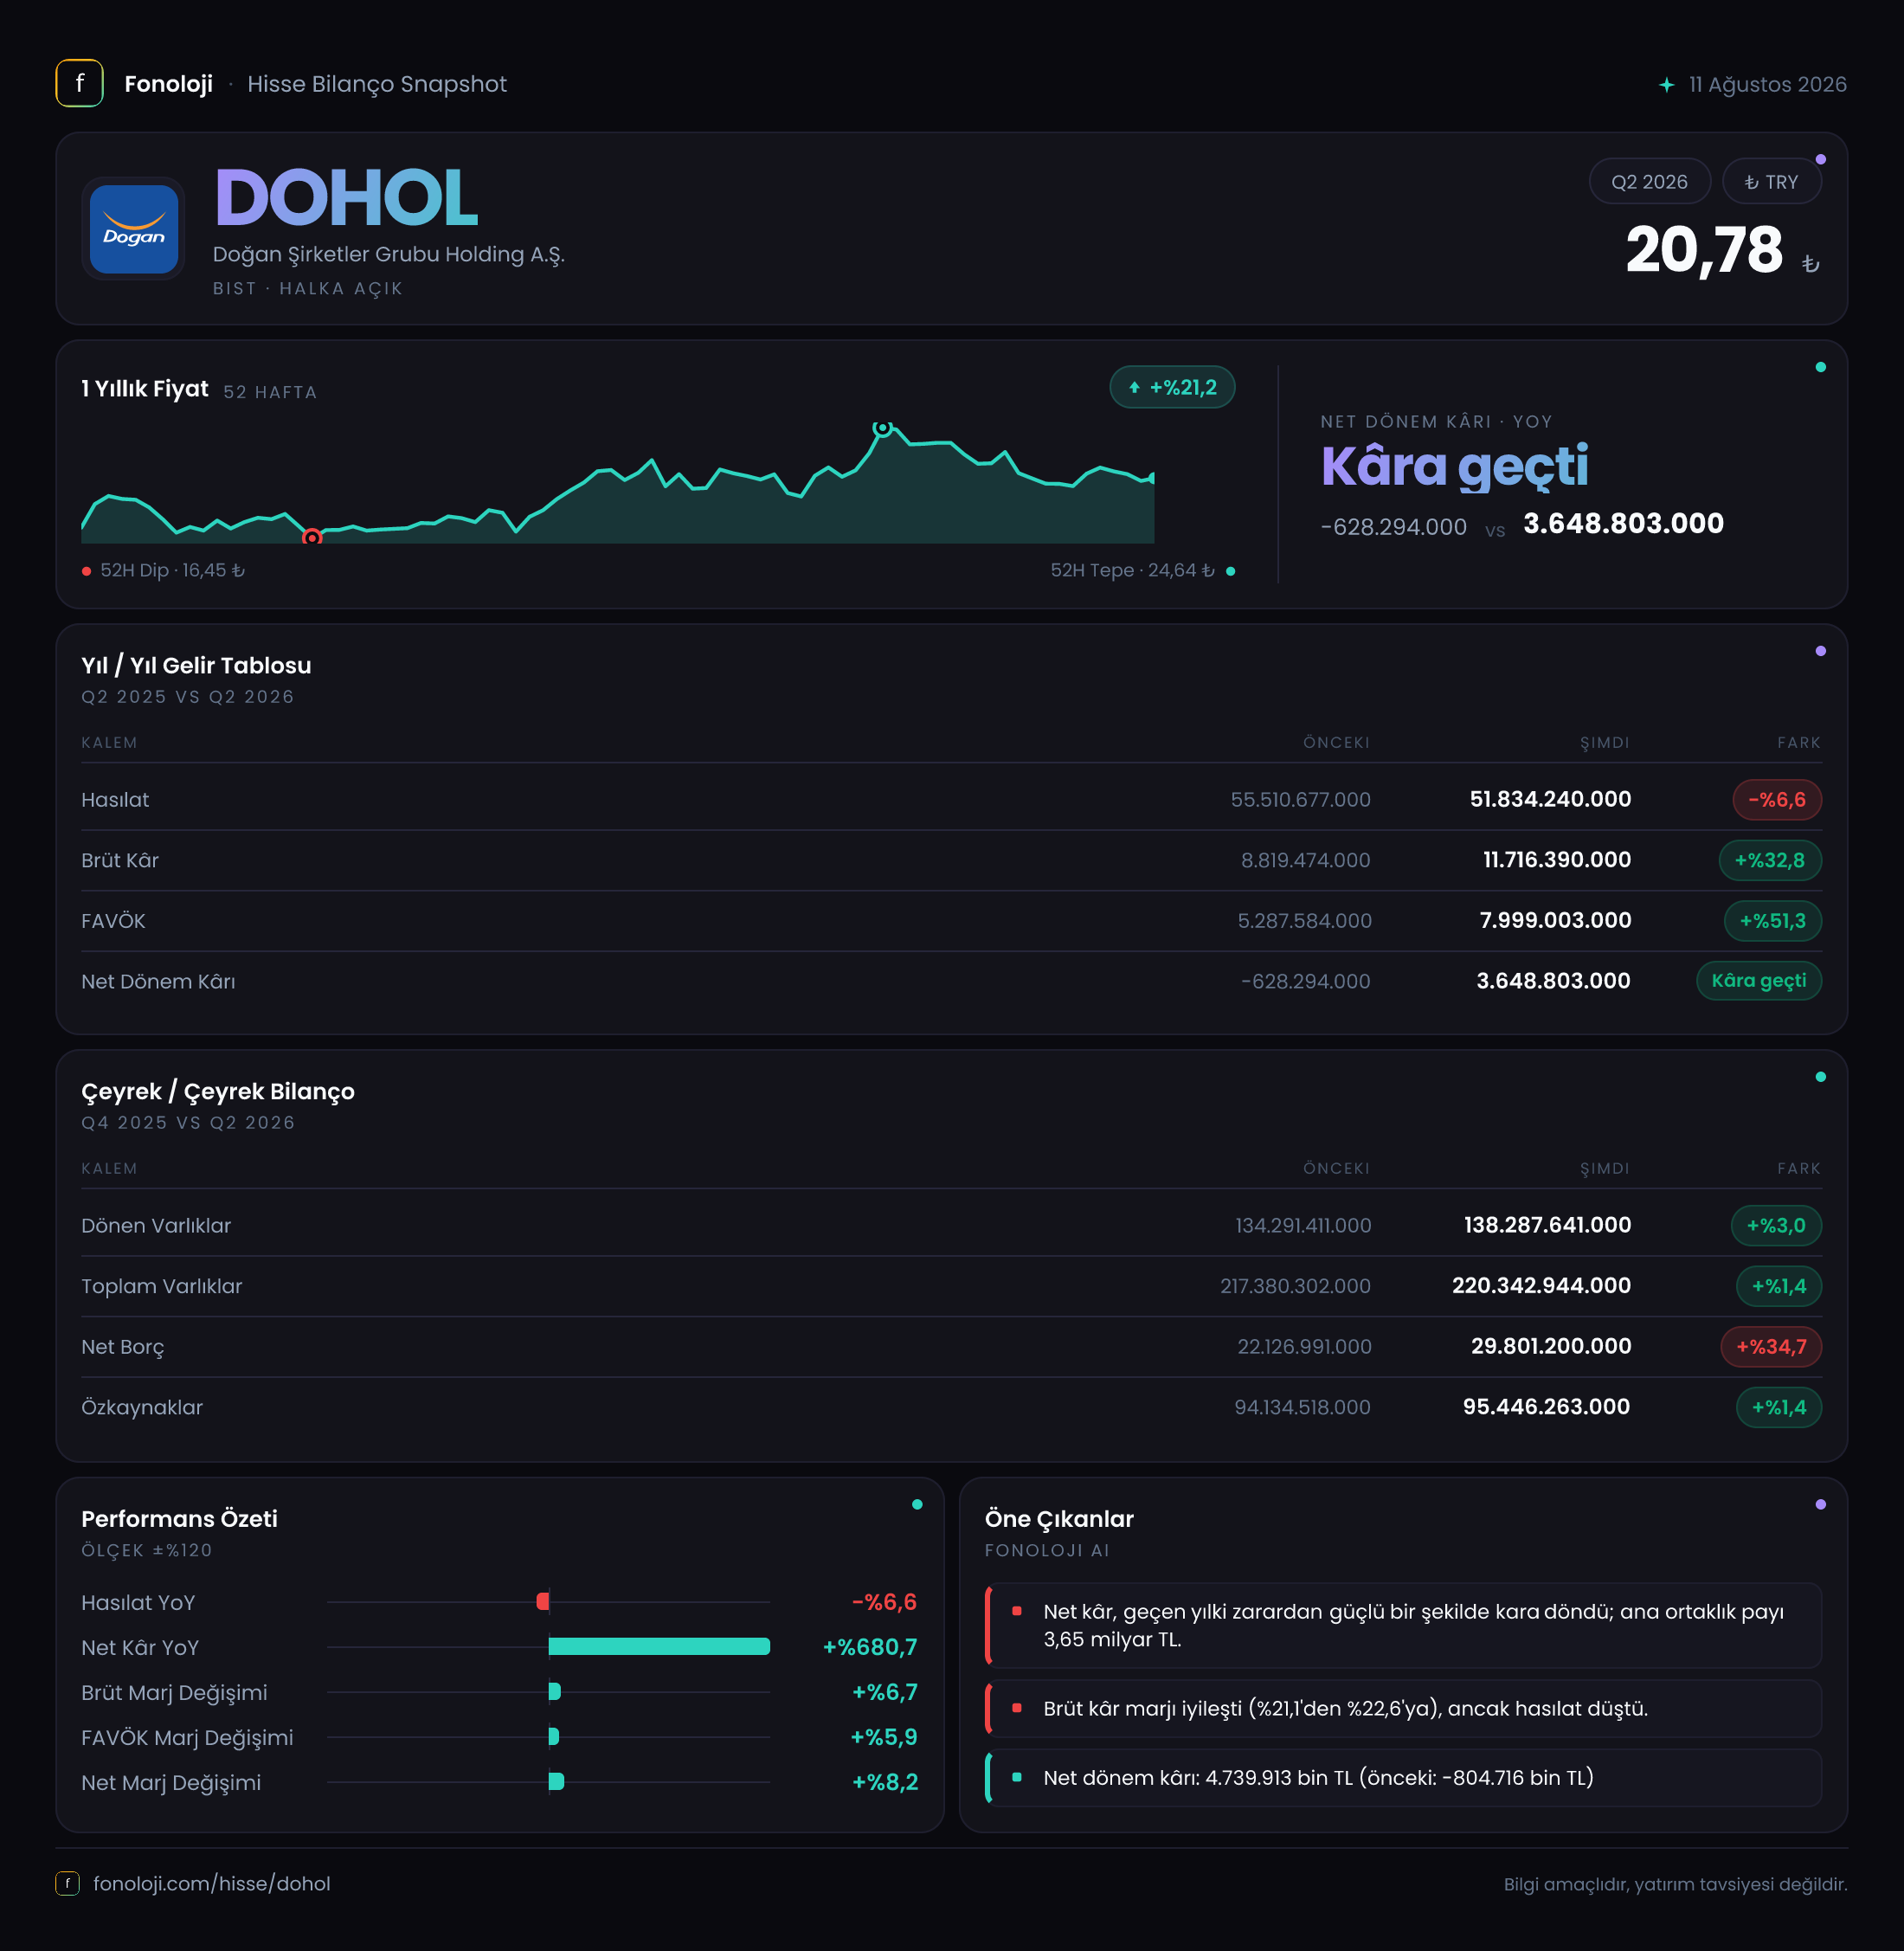
Doğan Şirketler Grubu Holding, farklı iş kollarındaki iştirakleri üzerinden faaliyet gösteren çeşitlendirilmiş bir holding yapısına sahip. 2026’nın ilk altı ayında şirketin satışları gerilerken operasyonel kârlılığı belirgin biçimde güçlenmiş; bu tablo, cirodan çok marj ve maliyet yönetiminin öne çıktığını gösteriyor. Net dönem kârının geçen yılki zarardan 3,6 milyar TL kâra dönmesi olumlu bir dönüşüm olsa da, net parasal pozisyon zararının 4,5 milyar TL’ye ulaşması enflasyon muhasebesinin sonuçlar üzerindeki baskısını koruduğunu ortaya koyuyor. Bilançoda ise varlık ve özkaynak büyümesi sınırlı kalırken net borçtaki artış dikkat çekiyor.
Satış Hikayesi
DOHOL’un satışları, 2026/6AB döneminde geçen yılın aynı dönemine göre %6,6 azalarak 55,5 milyar TL’den 51,8 milyar TL’ye geriledi. Nominal satışların düşmesi tek başına olumsuz bir sinyal; ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu gerilemenin reel anlamı daha ağır. Şirketin satışları yalnızca büyümemiş değil, fiyat artışlarının da gerisinde kalmış görünüyor. Bu durum, satış hacminde, ürün/hizmet karmasında veya bazı iştiraklerdeki talep koşullarında baskı olabileceğine işaret ediyor.
Buna karşılık, satışlardaki düşüşün kârlılığa aynı ölçüde yansımaması önemli. Şirket, daha düşük ciroyla daha yüksek brüt kâr ve FAVÖK üretmiş. Bu ayrışma; maliyetlerin kontrol altına alınması, daha kârlı iş kollarının toplam içindeki payının artması veya önceki dönemdeki düşük marjlı faaliyetlerin ağırlığının azalması gibi faktörlerle açıklanabilir. Ancak çeyreklik trend verisi sunulmadığı için bu iyileşmenin yılın hangi çeyreğinde başladığını ve sürdürülebilir olup olmadığını net biçimde söylemek mümkün değil.
Bu nedenle yatırımcı açısından temel soru, satışların yeniden büyüme patikasına girip girmeyeceği. 51,8 milyar TL’lik altı aylık satış hacmi önemli olsa da, yüksek enflasyon ortamında nominal küçülme şirketin operasyonel ölçeği açısından izlenmesi gereken bir risk alanı olmaya devam ediyor.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 8,8 milyar TL’den 11,7 milyar TL’ye yükselerek %32,8 arttı. Satışlar %6,6 gerilerken brüt kârın %32,8 büyümesi, brüt marjda güçlü bir iyileşme olduğunu gösteriyor. Hesaplamaya göre brüt marj yaklaşık %15,9’dan %22,6’ya çıktı. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 15,9 TL brüt kâr üretirken bu dönem 22,6 TL seviyesine ulaştı.
FAVÖK ise 5,3 milyar TL’den 8,0 milyar TL’ye çıkarak %51,3 yükseldi. FAVÖK marjı da yaklaşık %9,5’ten %15,4’e genişledi. Brüt marj ile FAVÖK marjının birlikte yükselmesi, iyileşmenin yalnızca satışların maliyeti tarafında kalmadığını; faaliyet giderlerinin de satışlara oranla daha kontrollü yönetildiğini düşündürüyor. Operasyonel kaldıraç bu dönemde şirket lehine çalışmış.
Bununla birlikte net kâr ile operasyonel kâr arasındaki fark dikkatle okunmalı. Net dönem kârı geçen yılki 628,3 milyon TL zarardan 3,6 milyar TL kâra döndü. Net kâr marjı, geçen yıl negatifken bu dönem yaklaşık %6,9 oldu. Bu dönüşüm güçlü görünse de net kâr, operasyonel performansın yanı sıra finansman giderleri, iştirak sonuçları, vergi etkileri ve enflasyon muhasebesinden de etkileniyor. Dolayısıyla sürdürülebilirliğin ana göstergesi, önümüzdeki dönemlerde %15,4’lük FAVÖK marjının korunup korunamayacağı olacak.
Bilanço Sağlığı
Toplam varlıklar, önceki yıl sonuna göre %1,4 artarak 217,4 milyar TL’den 220,3 milyar TL’ye yükseldi. Dönen varlıklar %3,0 artışla 138,3 milyar TL’ye çıkarken duran varlıklar %1,2 gerileyerek 82,1 milyar TL’ye indi. Varlık tabanındaki büyüme oldukça sınırlı; bu nedenle şirketin operasyonel kârlılıkta sağladığı iyileşme, bilanço ölçeğinde henüz belirgin bir genişlemeye dönüşmemiş durumda.
Özkaynaklar %1,4 artışla 95,4 milyar TL’ye yükseldi. Özkaynakların toplam varlıklara oranı yaklaşık %43,3 seviyesinde ve önceki yıl sonuna kıyasla büyük ölçüde korunuyor. Bu, sermaye tamponunun zayıflamadığını gösterse de net borçtaki artış daha yakından izlenmeli.
Net borç, 22,1 milyar TL’den 29,8 milyar TL’ye çıkarak %34,7 yükseldi. Bu artış, toplam varlıklardaki %1,4’lük büyümenin ve özkaynaklardaki %1,4’lük artışın oldukça üzerinde. Altı aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 3,7x seviyesinde. Yıllıklandırılmış FAVÖK kullanılacak olursa oran daha düşük görünür; ancak çeyreklik veri bulunmadığından bu hesap sürdürülebilirlik varsayımına dayanır. Borç artışının hangi amaçla kullanıldığı — işletme sermayesi, yatırım, temettü veya finansal yeniden yapılandırma — sonraki raporlarda kritik olacak.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, bu dönemde -4,5 milyar TL olarak gerçekleşti; geçen yıl aynı dönemdeki -2,1 milyar TL’ye kıyasla parasal kayıp yaklaşık iki katına çıktı. Veride bu kalem için değişim %116,5 kötüleşme olarak görünüyor. Enflasyon muhasebesi kapsamında şirketin parasal varlık ve yükümlülük yapısı, yüksek enflasyonun satın alma gücü üzerindeki etkisine maruz kalıyor.
Negatif net parasal pozisyon, şirketin parasal yükümlülüklerinin veya enflasyondan etkilenen finansal yapısının, parasal varlıklarına kıyasla daha fazla baskı yarattığı anlamına geliyor. Bu kalem, operasyonel FAVÖK güçlü olsa bile net kârı aşağı çekebiliyor. Nitekim DOHOL’un 8,0 milyar TL’lik FAVÖK üretmesine rağmen net parasal pozisyon zararı 4,5 milyar TL seviyesinde. Bu nedenle yatırımcı, yalnızca faaliyet kârına değil, enflasyon muhasebesi sonrasındaki net kâr kalitesine de bakmalı.
Yatırımcı için Ne Anlama Geliyor?
DOHOL’un 2026/6AB sonuçları, zayıf satış büyümesi ile güçlü operasyonel marj iyileşmesinin aynı anda yaşandığı bir dönem gösteriyor. En olumlu taraf, brüt marjın %15,9’dan %22,6’ya, FAVÖK marjının ise %9,5’ten %15,4’e yükselmesi ve şirketin zarardan 3,6 milyar TL net kâra geçmesi. Bu, maliyet ve faaliyet giderleri yönetiminde kayda değer bir toparlanma olduğunu gösteriyor.
Buna karşılık üç risk öne çıkıyor:
- Satışların yüksek enflasyon ortamında nominal olarak %6,6 gerilemesi, reel büyüme açısından zayıf bir tablo yaratıyor.
- Net borcun %34,7 artması, borçluluk ivmesinin varlık ve özkaynak büyümesinden daha hızlı olduğunu gösteriyor.
- Net parasal pozisyon zararının 4,5 milyar TL’ye ulaşması, operasyonel kazanımların net kâra aktarılmasını sınırlıyor.
Önümüzdeki raporlarda özellikle satışların yeniden büyüyüp büyümediği, FAVÖK marjının %15 civarında korunup korunmadığı ve net borcun azaltılıp azaltılmadığı takip edilmeli. Çeyreklik veri bulunmadığı için toparlanmanın ivmesi konusunda şimdilik temkinli olmak gerekiyor. Yatırım tavsiyesi değildir.