
Açılış
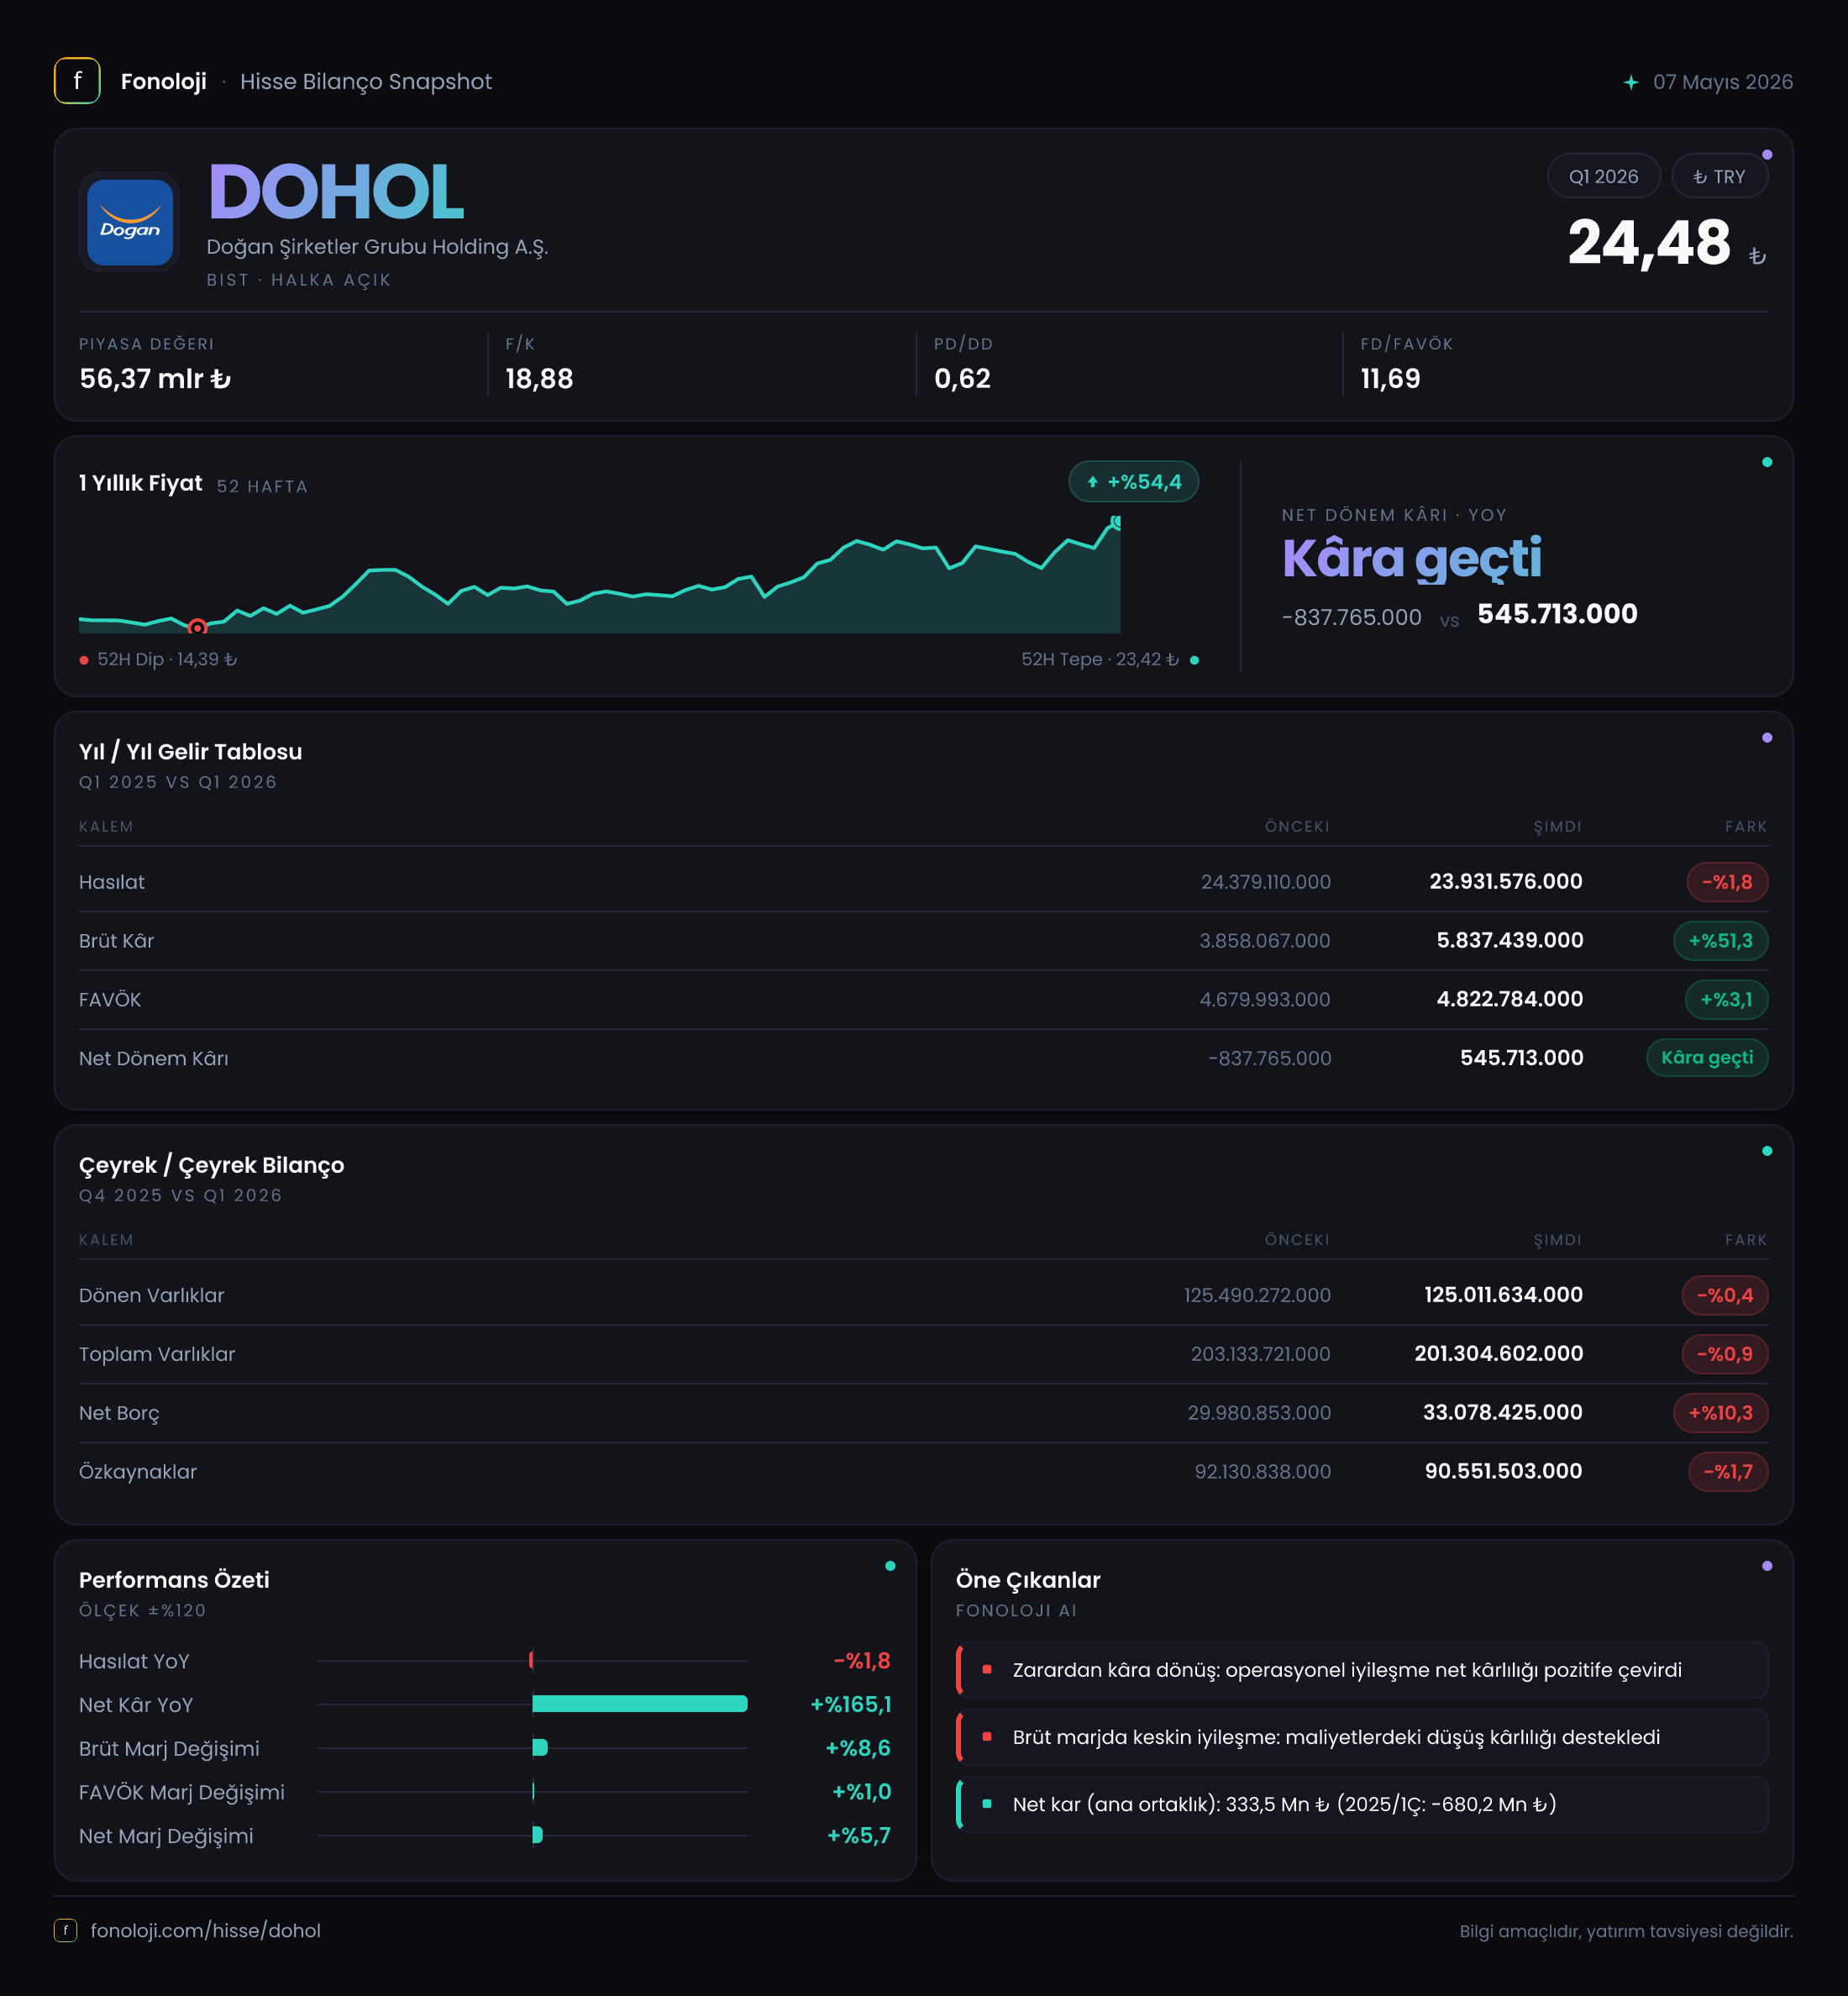
Doğan Şirketler Grubu Holding, farklı sektörlerde faaliyet gösteren iştirak ve yatırımları bünyesinde barındıran çeşitlendirilmiş bir holding yapısına sahip. 2026’nın ilk çeyreğinde şirketin satışları geçen yılın aynı dönemine göre gerilerken, operasyonel kârlılıkta oldukça belirgin bir iyileşme görülüyor. Satışlardaki sınırlı düşüşe rağmen brüt kârın %51,3, FAVÖK’ün ise %79,0 artması, kârlılığın cirodan bağımsız olarak güçlendiğine işaret ediyor. Ancak bu olumlu operasyonel tablo, net parasal pozisyondaki belirgin bozulma ve net borç artışı nedeniyle bilanço tarafında daha temkinli okunmalı.
| Temel gösterge | 2026/3 | 2025/3 veya 2025/12 | Yorum | |---|---:|---:|---| | Satışlar | 23,9 mlr TL | 24,4 mlr TL | Yıllık %1,8 gerileme | | Brüt kâr | 5,8 mlr TL | 3,9 mlr TL | %51,3 artış | | FAVÖK | 4,2 mlr TL | 2,3 mlr TL | %79,0 artış | | Net dönem kârı | 333,5 mn TL | -680,2 mn TL | Zarardan kâra geçiş | | Net borç | 24,4 mlr TL | 20,7 mlr TL | %17,6 artış |
Satış Hikayesi
Doğan Holding’in ilk çeyrek satışları 23,9 milyar TL seviyesinde gerçekleşti ve geçen yılın aynı dönemindeki 24,4 milyar TL’ye göre %1,8 geriledi. Nominal olarak bakıldığında bu düşüş sınırlı görünüyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışların reel anlamda daha belirgin bir daralma yaşadığı söylenebilir. Başka bir ifadeyle şirket, fiyat artışlarının yüksek olduğu bir ortamda ciroyu koruyamamış; bu nedenle satış performansı operasyonel kârlılık kadar güçlü değil.
Burada önemli ayrım, satışların düşmesine rağmen kâr marjlarının ciddi biçimde yükselmiş olması. Bu durum, ürün veya hizmet karmasının daha kârlı alanlara kaydığını, maliyetlerin daha iyi kontrol edildiğini ya da bazı iştiraklerin kârlılığa katkısının arttığını düşündürüyor. Ancak şirketin segment bazlı gelir ve kâr kırılımı paylaşılmadığı için bu iyileşmenin hangi faaliyetlerden kaynaklandığını kesin olarak söylemek mümkün değil.
Çeyreklik trend açısından mevcut veri yalnızca 2025/3 dönemiyle karşılaştırma yapmaya izin veriyor. Önceki çeyreklere ait satış verileri bulunmadığından, 2026’nın ilk çeyreğinde ivmenin hızlanıp hızlanmadığını veya tek seferlik bir etkiden mi kaynaklandığını değerlendirmek için sonraki dönemleri beklemek gerekiyor. Yatırımcı açısından kritik nokta, önümüzdeki çeyreklerde satışların enflasyona paralel şekilde büyüyüp büyümeyeceği ve mevcut marj genişlemesinin korunup korunamayacağı olacak.
Kârlılık
Kârlılık tarafında çeyreğin en güçlü mesajı marj genişlemesi. Brüt kâr 5,8 milyar TL’ye yükselirken geçen yıl aynı dönemdeki 3,9 milyar TL’ye göre %51,3 arttı. Bu rakamlar üzerinden hesaplandığında brüt kâr marjı yaklaşık %24,3 seviyesine çıkıyor; geçen yıl bu oran yaklaşık %16,0 idi. Yaklaşık 8,3 puanlık artış, satışlardaki gerilemeye rağmen doğrudan maliyetlerin ciroya oranla daha iyi yönetildiğini gösteriyor.
FAVÖK ise 4,2 milyar TL olarak gerçekleşti. Geçen yılın 2,3 milyar TL’lik seviyesine kıyasla artış %79,0 oldu. FAVÖK marjı da yaklaşık %9,4’ten %17,6’ya yükseldi. Bu, yalnızca brüt kârda değil, faaliyet giderleri sonrasında da belirgin bir verimlilik sağlandığını gösteriyor. Brüt marj ile FAVÖK marjı arasındaki farkın bu dönemde daha kontrollü hale gelmesi, operasyonel giderlerin satışlara göre daha yavaş arttığına işaret ediyor.
Net dönem kârı tarafında şirket, geçen yılki 680,2 milyon TL zarardan bu yıl 333,5 milyon TL kâra geçti. Verilen değişim oranı teknik olarak %149,0 olsa da, negatif baz nedeniyle bu oran tek başına yanıltıcı olabilir; asıl önemli gelişme şirketin zarar bölgesinden çıkarak pozitif net kâr üretmesi. Buna karşın FAVÖK’teki 4,2 milyar TL’lik güçlü performansın net kâra yalnızca 333,5 milyon TL olarak yansıması, finansman giderleri, parasal kayıplar veya diğer faaliyet dışı kalemlerin kârı aşağı çektiğini gösteriyor.
Bilanço Sağlığı
Bilanço, ilk çeyrekte genel olarak yatay fakat borçluluk açısından zayıflayan bir görünüm sergiliyor. Toplam varlıklar 203,1 milyar TL’den 201,3 milyar TL’ye geriledi; düşüş %0,9 ile sınırlı kaldı. Dönen varlıklar 125,0 milyar TL seviyesinde korunurken, duran varlıklar %1,7 azalarak 76,3 milyar TL’ye indi. Bu tablo, şirketin varlık tabanında sert bir küçülme olmadığını, ancak bilanço büyümesinin de devam etmediğini gösteriyor.
Özkaynaklar 92,1 milyar TL’den 90,6 milyar TL’ye geriledi. Dönem kârı oluşmasına rağmen özkaynakların azalması, enflasyon muhasebesi ve diğer kapsamlı gelir kalemlerinin etkili olabileceğini düşündürüyor; ancak ayrıntılı finansal tablo kalemleri olmadan kesin neden belirtilemez. Toplam varlıklar ile özkaynaklar arasındaki farktan hesaplanan yükümlülükler yaklaşık 110,7 milyar TL seviyesinde. Bu da varlıkların yaklaşık yarısından fazlasının borç ve diğer yükümlülüklerle finanse edildiğini gösteriyor.
Net borç 20,7 milyar TL’den 24,4 milyar TL’ye çıkarak %17,6 arttı. Mevcut FAVÖK üzerinden net borç/FAVÖK oranı yaklaşık 5,8x seviyesinde. Önceki dönem FAVÖK verisi bulunmadığından karşılaştırmalı rasyo hesaplanamıyor; ancak 5,8x, holding yapısı ve iştiraklerden gelen nakit akışlarının niteliği dikkate alınmadan rahat bir borçluluk seviyesi olarak değerlendirilemez. FAVÖK’ün güçlü olması olumlu, fakat borç artışının bu performanstan daha hızlı gerçekleşmesi izlenmesi gereken bir risk.
Net Parasal Pozisyon (TAS 29)
TMS/TAS 29 kapsamında enflasyon muhasebesi, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin reel değer değişimini finansal tablolara yansıtıyor. Doğan Holding’in net parasal pozisyonu bu çeyrekte -3,3 milyar TL oldu; geçen yıl aynı dönemdeki -988,2 milyon TL seviyesine göre parasal kayıp belirgin biçimde arttı.
Bu kalem, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olması nedeniyle enflasyonist ortamda reel değer kaybı yaşadığını gösteriyor. Nominal olarak kârlı görünen operasyonel performansın net kâra sınırlı yansımasında bu parasal pozisyonun önemli etkisi bulunuyor. Nitekim FAVÖK’teki 1,9 milyar TL’lik artışa karşılık net parasal kayıp yaklaşık 2,3 milyar TL daha kötüleşmiş durumda. Bu nedenle şirketin operasyonel kârı güçlü olsa bile enflasyon muhasebesi sonrası net sonuçlar üzerinde baskı devam edebilir.
Yatırımcı için Ne Anlama Geliyor?
Doğan Holding’in 2026 ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, satışlar gerilese bile brüt ve FAVÖK marjlarının belirgin biçimde yükselmesi, faaliyetlerin daha verimli hale geldiğini gösteriyor.
- Zarardan kâra geçiş, şirketin net sonuçlar açısından geçen yıla göre önemli bir toparlanma yaşadığını ortaya koyuyor.
- Risk tarafında, satışların yüksek enflasyon karşısında reel olarak zayıflaması, mevcut kârlılık artışının sürdürülebilirliği konusunda soru işareti yaratıyor.
- Net borcun %17,6 artması ve net borç/FAVÖK oranının yaklaşık 5,8x seviyesine ulaşması, finansal esnekliğin yakından izlenmesini gerektiriyor.
- Net parasal kaybın 3,3 milyar TL’ye çıkması, operasyonel performans ile net kâr arasındaki farkın temel nedenlerinden biri olmaya devam ediyor.
Önümüzdeki dönemlerde yatırımcıların özellikle satışların reel büyümeye dönüp dönmediğine, FAVÖK marjının korunup korunmadığına, net borcun gerileyip gerilemediğine ve net parasal pozisyonun ne yönde geliştiğine bakması gerekiyor. Bu çeyrek operasyonel açıdan güçlü, bilanço ve enflasyon muhasebesi açısından ise temkin gerektiren bir tablo sunuyor. Yatırım tavsiyesi değildir.