
Açılış
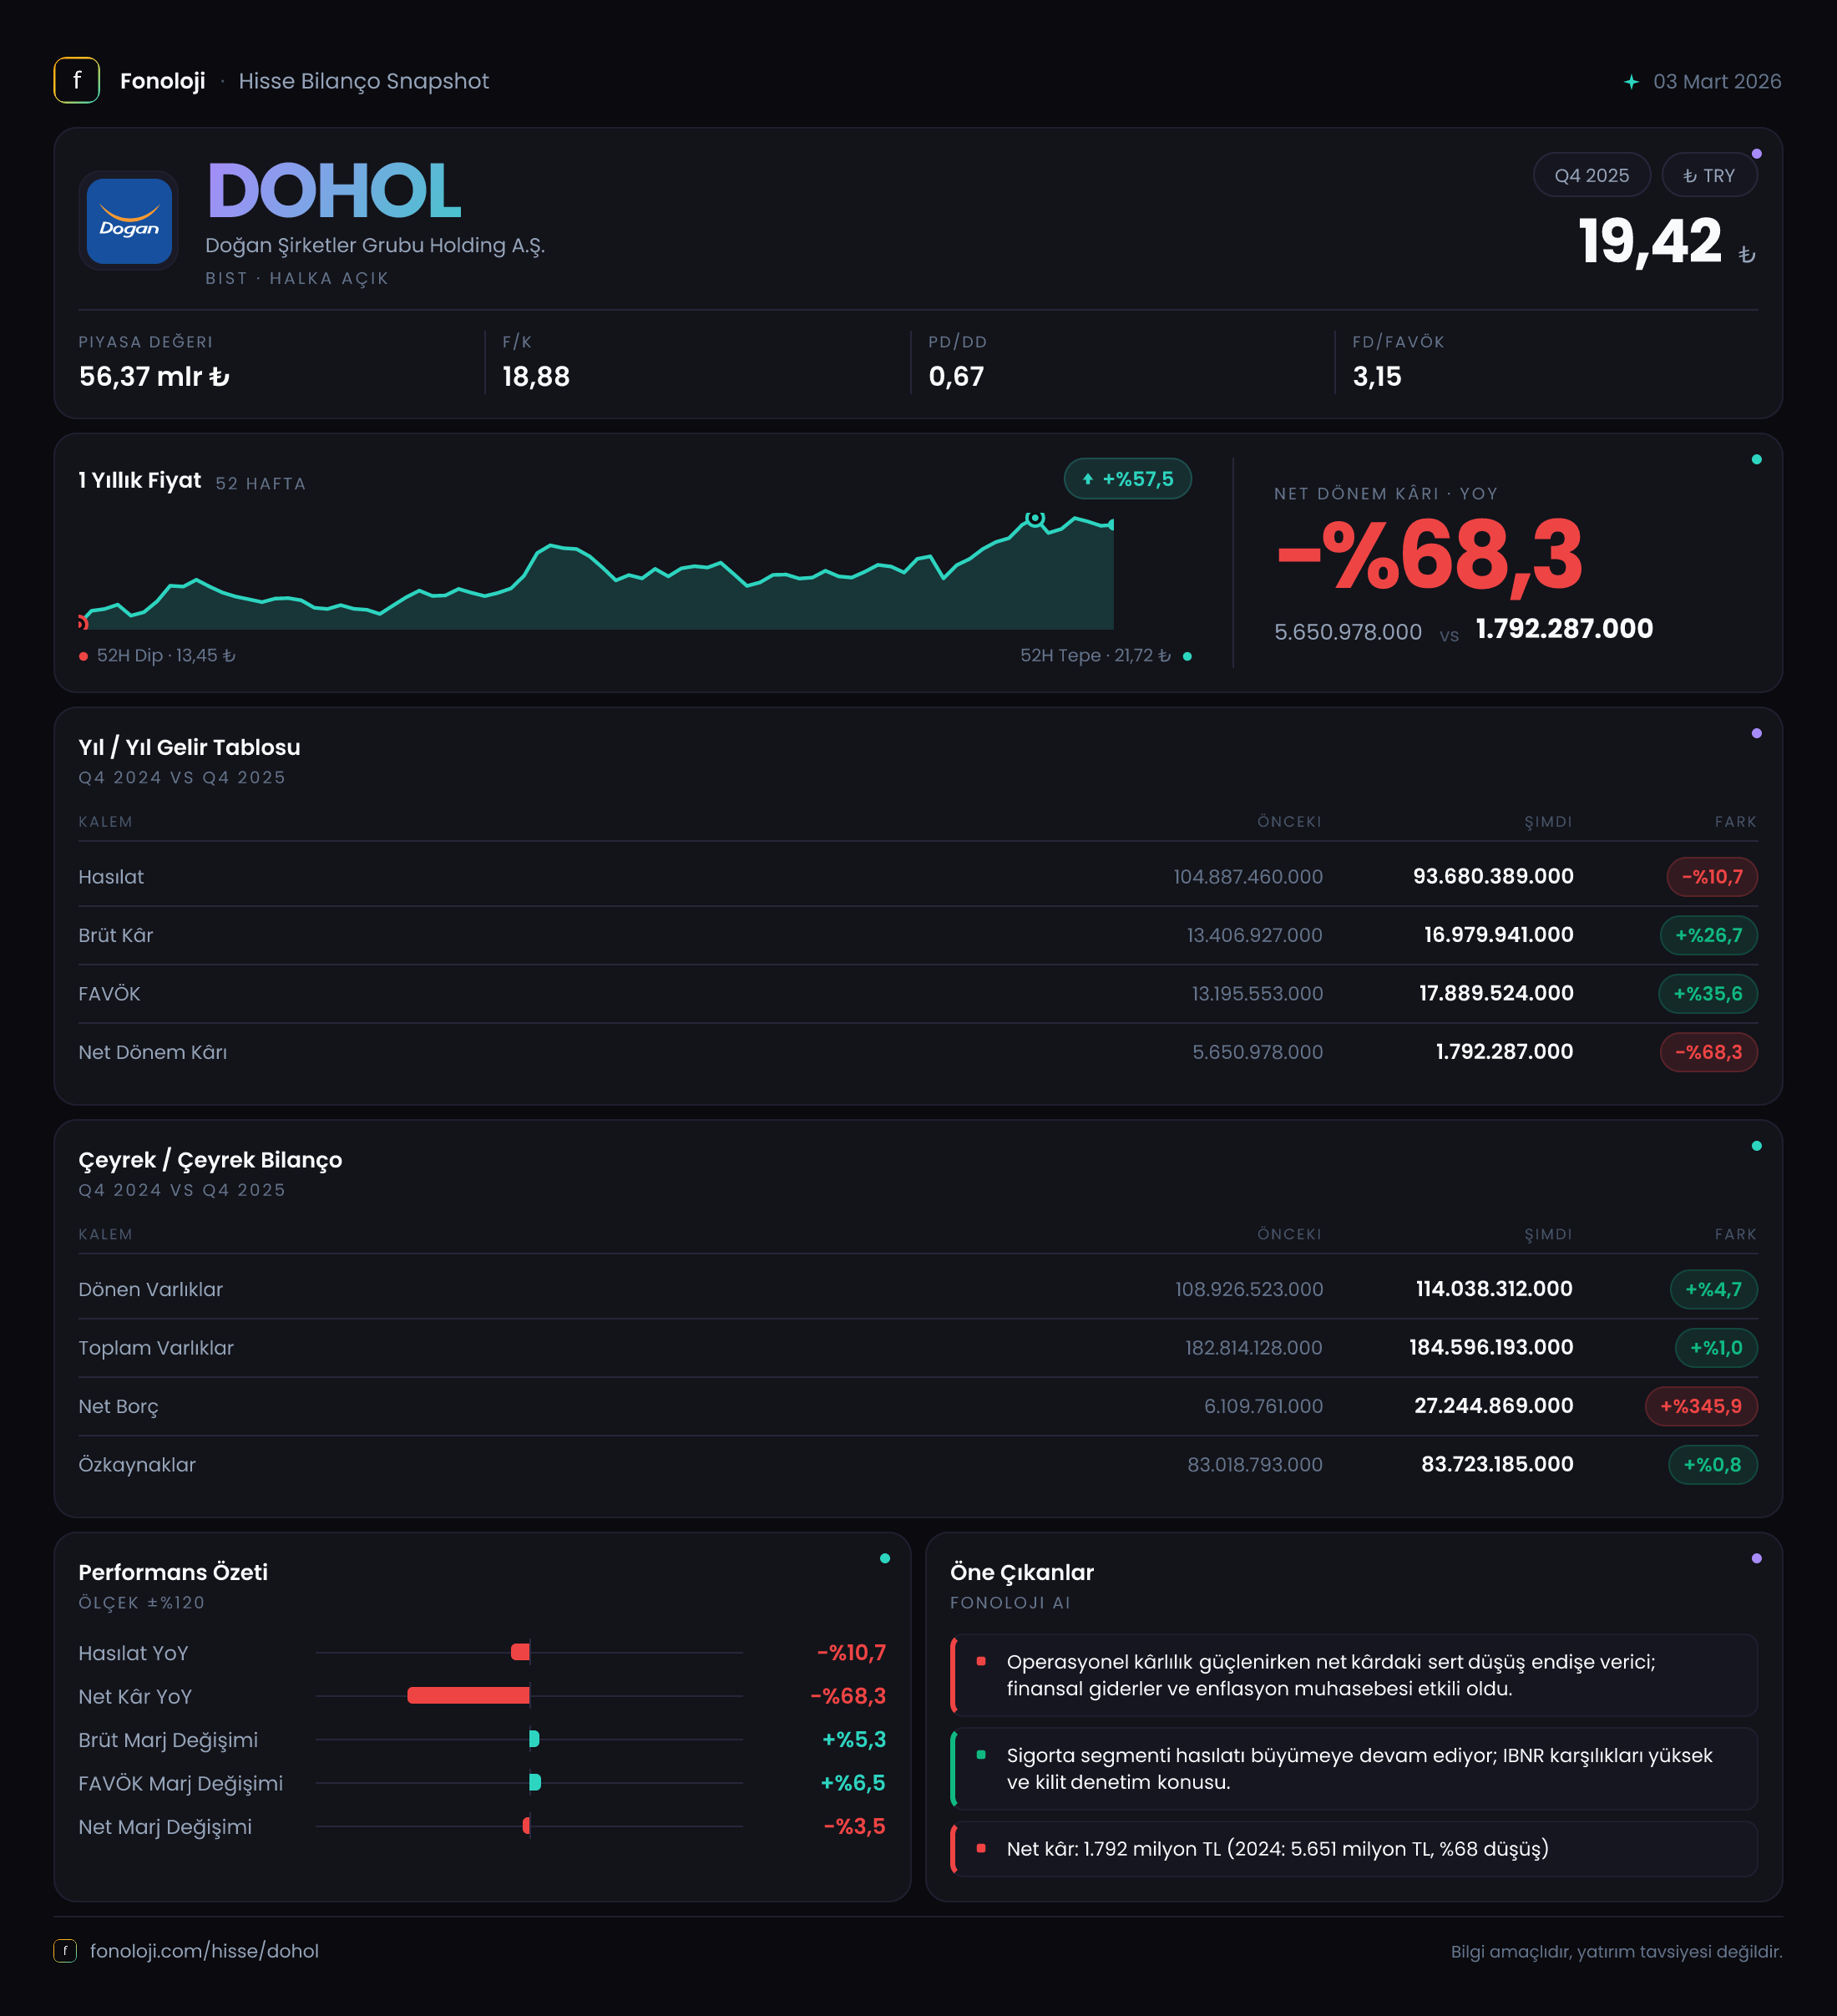
Doğan Şirketler Grubu Holding A.Ş. (DOHOL), farklı sektörlerdeki yatırımları ve iştirakleri üzerinden çeşitlendirilmiş bir holding yapısı sunuyor. 2025/12 döneminin ana mesajı, satışların daralmasına rağmen operasyonel kârlılığın belirgin biçimde güçlenmesi, buna karşın bilançoda net borcun hızla yükselmesi ve net parasal pozisyonun kârlılığı aşağı çekmesi. Şirketin brüt kârı 17,0 milyar TL’ye, FAVÖK’ü ise 10,6 milyar TL’ye çıkarken net dönem kârı 1,8 milyar TL’ye geriledi. Yani faaliyet tarafında daha verimli bir yapı görülüyor; ancak finansal yapı ve enflasyon muhasebesi etkileri bu iyileşmenin net kâra yansımasını sınırlamış durumda.
| Temel gösterge | 2025/12 | Önceki dönem / geçen yıl | Yorum | |---|---:|---:|---| | Satışlar | 55,9 mlr TL | 73,2 mlr TL | %23,6 düşüş; yüksek enflasyon ortamında reel daralma riski | | Brüt kâr marjı | %30,4 | %18,3 | Belirgin marj iyileşmesi | | FAVÖK marjı | %19,0 | %8,1 | Operasyonel verimlilik güçlü | | Net kâr marjı | %3,2 | %7,8 | Operasyonel iyileşme net kâra taşınamadı | | Net borç/FAVÖK | 2,6x | 1,0x | Borçlulukta dikkat çekici artış |
Satış Hikayesi
DOHOL’ün satışları geçen yılın aynı dönemindeki 73,2 milyar TL’den 55,9 milyar TL’ye gerileyerek %23,6 azaldı. Bu, nominal bazda dahi ciddi bir daralma anlamına geliyor. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak küçülmesi, şirketin iş hacminde veya konsolidasyon kapsamındaki operasyonlarda reel anlamda daha sert bir zayıflama yaşanmış olabileceğine işaret ediyor. Ancak mevcut veri seti, bu düşüşün hangi iştiraklerden kaynaklandığını veya portföy değişikliklerinin etkisini ayrıştırmaya izin vermiyor.
Satışlardaki gerilemeye rağmen brüt kârın 13,4 milyar TL’den 17,0 milyar TL’ye yükselmesi dikkat çekici. Bu tablo, DOHOL’ün daha düşük ciroyu çok daha yüksek bir kârlılıkla ürettiğini gösteriyor. Brüt kâr marjı yaklaşık %18,3’ten %30,4’e çıktı. Başka bir ifadeyle şirket, satışlardan elde ettiği her 100 TL’nin yaklaşık 30 TL’sini brüt kâr olarak tutar hale geldi; geçen yıl bu tutar yaklaşık 18 TL idi.
Bu iyileşme; ürün, hizmet veya iştirak karmasındaki değişim, maliyet kontrolü ya da daha yüksek marjlı faaliyetlerin toplam içindeki payının artmasıyla ilişkili olabilir. Fakat veride bu nedenleri doğrulayacak ayrıntı bulunmadığı için, marj artışını doğrudan kalıcı operasyonel dönüşüm olarak kabul etmek için bir sonraki dönemlerin izlenmesi gerekir. Satış tarafındaki daralma devam ederken marjların korunup korunamayacağı, yatırımcı açısından temel takip noktasıdır.
Kârlılık
FAVÖK, geçen yılki 5,9 milyar TL’den 10,6 milyar TL’ye çıkarak %79,3 arttı. FAVÖK marjı da yaklaşık %8,1’den %19,0’a yükseldi. Bu, operasyonel kârlılıkta yalnızca nominal bir büyüme değil, satışlara oranla da güçlü bir iyileşme olduğunu gösteriyor. Şirket bu dönemde daha az satışla, faaliyet düzeyinde çok daha yüksek bir kâr üretmiş.
Brüt kâr marjındaki yaklaşık 12 puanlık artışın FAVÖK marjına da yansıması, brüt kâr seviyesindeki iyileşmenin faaliyet giderleri tarafından tamamen silinmediğini gösteriyor. Bu açıdan gelir tablosunun operasyonel bölümü olumlu bir görünüm sunuyor. Bununla birlikte, net dönem kârı 5,7 milyar TL’den 1,8 milyar TL’ye gerileyerek %68,3 düştü. Net kâr marjı da %7,8’den %3,2’ye indi.
Dolayısıyla DOHOL’de bu dönemin temel ayrışması net: FAVÖK güçlü, net kâr zayıf. Operasyonel performansın net kâra dönüşmesini engelleyen finansman giderleri, parasal pozisyon ve diğer faaliyet dışı kalemler bulunuyor olabilir; ancak bunların kırılımı paylaşılmadığı için kesin bir neden sıralamak doğru olmaz. Yine de net parasal pozisyondaki değişim, net kâr baskısının en önemli göstergelerinden biri olarak öne çıkıyor.
Bilanço Sağlığı
Toplam varlıklar, önceki dönem sonundaki 182,8 milyar TL’den 184,6 milyar TL’ye yükselerek yalnızca %1,0 büyüdü. Dönen varlıklar 108,9 milyar TL’den 114,0 milyar TL’ye çıkarak %4,7 artarken, duran varlıklar 73,9 milyar TL’den 70,6 milyar TL’ye geriledi. Bu görünüm, bilanço büyüklüğünün genel olarak yatay kaldığını; ancak varlık kompozisyonunun dönen varlıklar lehine değiştiğini gösteriyor.
Özkaynaklar 83,0 milyar TL’den 83,7 milyar TL’ye yükselerek yalnızca %0,8 arttı. Varlıklar sınırlı büyürken özkaynakların da yatay kalması, bilançonun özkaynak tarafında güçlü bir genişleme olmadığını gösteriyor. Özellikle net borcun 6,1 milyar TL’den 27,2 milyar TL’ye yükselmesi, %345,9 gibi oldukça yüksek bir artışa işaret ediyor.
Net borç/FAVÖK oranı yaklaşık 1,0x’ten 2,6x’e çıktı. 2,6x hâlâ tek başına alarm seviyesi olarak değerlendirilebilecek bir oran olmayabilir; ancak bir dönem içinde bu kadar hızlı yükselmesi finansal kaldıraç riskini artırıyor. Üstelik FAVÖK artmışken net borcun daha da hızlı büyümesi, nakit üretiminin borç artışını dengelemekte yetersiz kalmış olabileceğini düşündürüyor. Borcun vadesi, faiz yapısı ve hangi yatırımlar için kullanıldığı görülmeden bilanço riskinin nihai boyutu belirlenemez; yine de bu kalem, olumlu operasyonel tabloya karşı en önemli denge unsuru.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yıl 1,8 milyar TL pozitif iken bu dönemde 5,4 milyar TL negatif oldu. Enflasyon muhasebesi uygulanan Türkiye’de bu kalem kritik önem taşıyor. Negatif net parasal pozisyon, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek bir yapıya sahip olduğunu ve enflasyonun bu yapı üzerinde net parasal kayıp oluşturduğunu gösterir.
Bu değişim, net kârdaki sert düşüşle aynı yönde hareket ediyor. FAVÖK 4,7 milyar TL artmasına rağmen net parasal pozisyonun pozitif katkıdan 5,4 milyar TL’lik negatif etkiye dönmesi, operasyonel iyileşmenin alt satıra taşınmasını zorlaştırmış görünüyor. Bu kalem nakit çıkışıyla birebir aynı anlamı taşımaz; ancak enflasyon muhasebesi altında şirketin parasal varlık-borç dengesinin kârlılık üzerindeki etkisini gösterir. Net borçtaki yükselişle birlikte düşünüldüğünde, DOHOL’ün faiz ve enflasyon ortamına karşı bilanço hassasiyeti artmış durumda.
Yatırımcı için Ne Anlama Geliyor?
DOHOL’ün bu dönemi, zayıf satış büyümesine rağmen güçlü operasyonel kârlılık hikâyesi sunuyor. Brüt kâr ve FAVÖK marjlarındaki belirgin iyileşme, şirketin faaliyet yapısında verimlilik artışı veya daha kârlı işlerin ağırlık kazandığını gösteriyor. Ancak bu kazanımlar henüz net kâra yeterince yansımıyor.
Yatırımcı açısından öne çıkan fırsatlar ve riskler şöyle:
- Fırsat: FAVÖK marjının %19,0’a çıkması, operasyonel performansın satışlardan daha hızlı toparlandığını gösteriyor.
- Fırsat: Brüt kâr marjındaki artış kalıcı hale gelirse, satışlardaki zayıflık kısmen telafi edilebilir.
- Risk: Satışların enflasyonun altında kalması, reel iş hacminde daralma ihtimalini gündeme getiriyor.
- Risk: Net borcun 27,2 milyar TL’ye ve net borç/FAVÖK oranının 2,6x’e yükselmesi finansal esnekliği azaltabilir.
- Risk: Negatif net parasal pozisyon, yüksek enflasyon ve borçluluk sürdükçe net kâr üzerinde baskı yaratabilir.
Önümüzdeki dönemlerde özellikle satışların yeniden büyüyüp büyümediği, FAVÖK marjının %19 seviyesini koruyup korumadığı, net borcun düşüp düşmediği ve net parasal kaybın devam edip etmediği izlenmeli. Bu veriler mevcut haliyle DOHOL’de operasyonel iyileşmeye rağmen bilanço ve enflasyon muhasebesi risklerinin hâlâ belirleyici olduğunu gösteriyor. Yatırım tavsiyesi değildir.