
Açılış
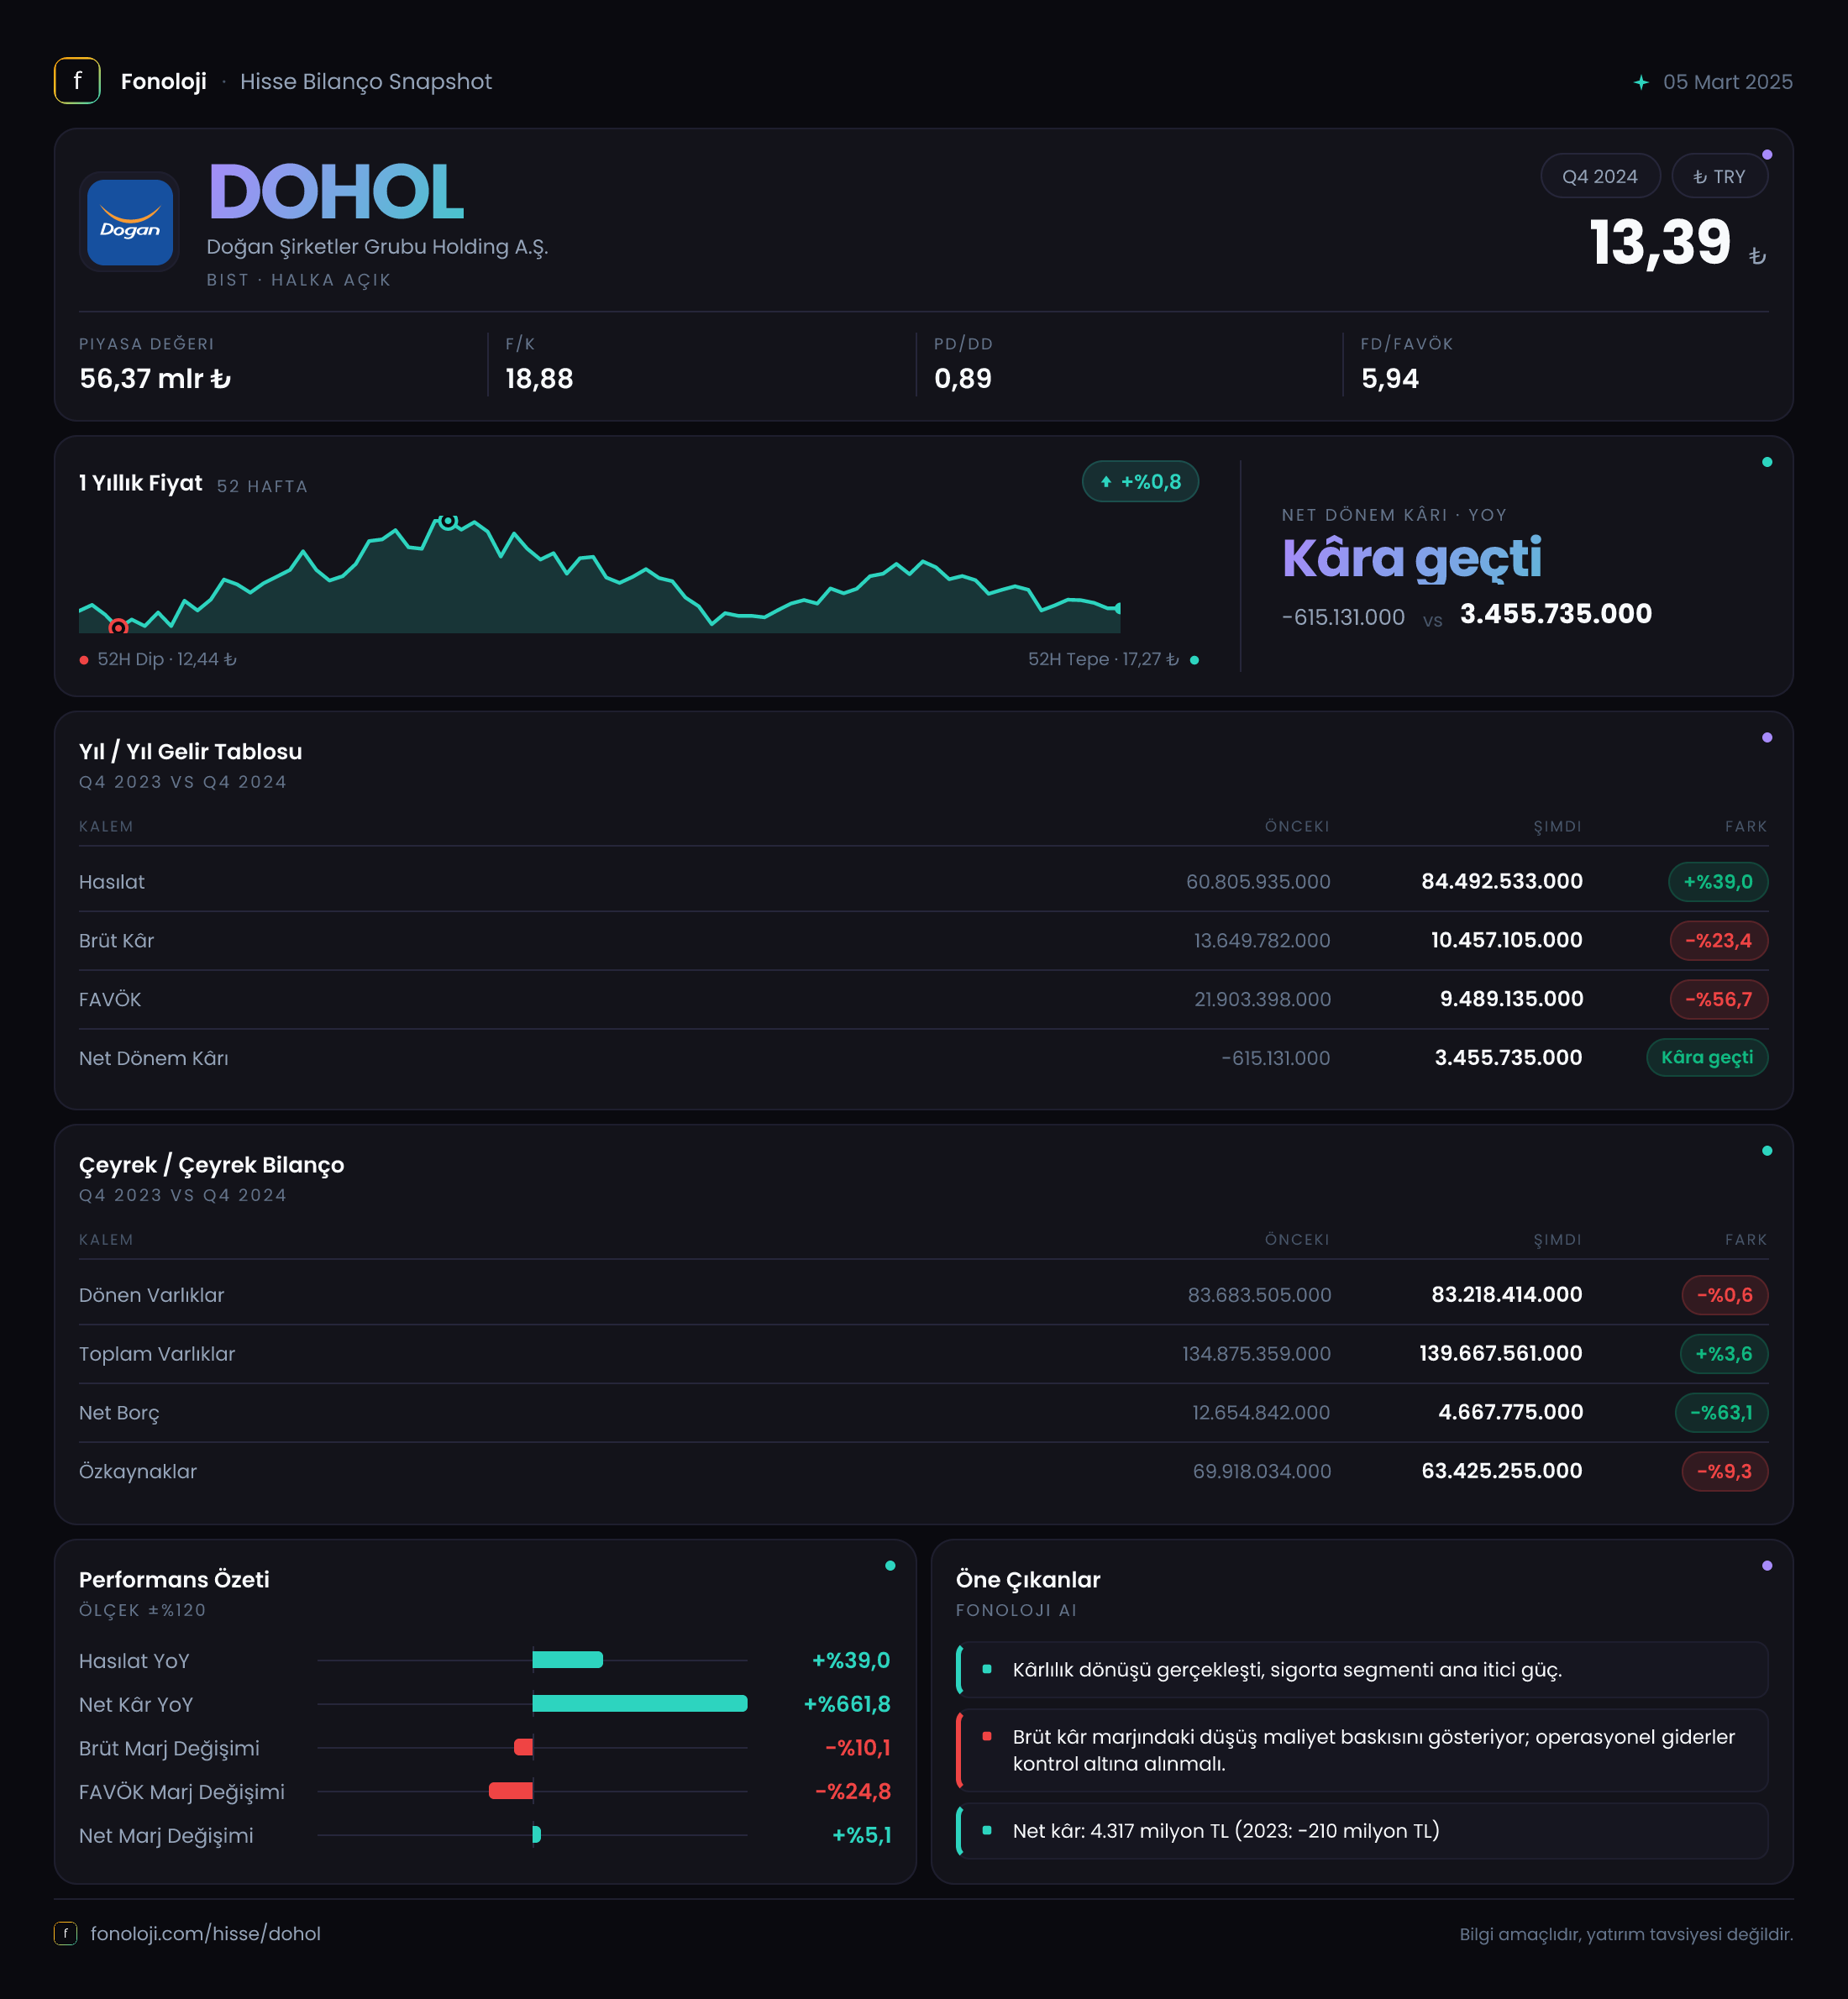
Doğan Şirketler Grubu Holding (DOHOL), medya, enerji, perakende, sanayi ve finansal yatırımlar gibi farklı alanlara yayılan bir portföy yapısına sahip. 2024/12AB verileri, şirketin satış tarafında nominal büyümeyi sürdürdüğünü; ancak bu büyümenin kârlılığa aynı ölçüde yansımadığını gösteriyor. Satışlar 84,5 milyar TL ile geçen yılın 75,7 milyar TL seviyesinin üzerine çıkarken, brüt kâr ve FAVÖK belirgin biçimde gerilemiş durumda. Buna karşılık net parasal pozisyonun geçen yılki yüksek negatif seviyeden pozitife dönmesi ve net borcun azalması, net kâr görünümünü ve bilanço riskini destekleyen iki önemli unsur olarak öne çıkıyor.
| Temel gösterge | 2024/12AB | Geçen yıl | Yorum | |---|---:|---:|---| | Satışlar | 84,5 mlr TL | 75,7 mlr TL | Nominal %11,6 artış | | Brüt kâr marjı | %12,4 | %18,0 | Belirgin marj baskısı | | FAVÖK marjı | %5,6 | %15,1 | Operasyonel kârlılıkta sert düşüş | | Net kâr | 4,3 mlr TL | -210,2 mn TL | Pozitife dönüş | | Net borç | 4,7 mlr TL | 12,7 mlr TL | Borçlulukta %63,1 azalış |
Satış Hikayesi
DOHOL’un satışları geçen yılın aynı dönemine göre %11,6 artarak 84,5 milyar TL’ye ulaşmış. İlk bakışta bu artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin nominal satış büyümesi fiyat artışlarının gerisinde kalıyor. Başka bir ifadeyle, satışlar TL bazında yükselmiş olsa da reel anlamda şirketin gelir üretme kapasitesinde zayıflama ihtimali bulunuyor.
Bu ayrım özellikle holding yapısına sahip şirketlerde önemli. Farklı sektörlerden gelen gelirlerin konsolide edilmesi, bazı iş kollarındaki yüksek fiyat artışlarının diğerlerindeki zayıflığı maskelemesine neden olabilir. Bu nedenle %11,6’lık büyümeyi doğrudan hacim artışı olarak okumak mümkün değil; verilen özet finansallarda satışların ne kadarının fiyat, ne kadarının hacim veya portföy kompozisyonundan kaynaklandığı ayrıştırılmıyor.
Daha kritik nokta ise satış büyümesinin brüt kâra dönüşmemesi. Gelirler 8,8 milyar TL artarken brüt kâr 13,6 milyar TL’den 10,5 milyar TL’ye gerilemiş. Bu tablo, maliyetlerin satışlardan daha hızlı arttığını veya daha düşük marjlı faaliyetlerin toplam satışlar içindeki payının yükseldiğini gösteriyor. Çeyreklik veri sunulmadığı için bu baskının yılın hangi döneminde yoğunlaştığını ya da son çeyrekte toparlanma olup olmadığını söylemek mümkün değil. Çeyreklik trend için şirketin detaylı ara dönem finansallarını beklemek gerekiyor.
Kârlılık
Kârlılık tarafında verinin ana mesajı oldukça net: satış büyürken operasyonel marjlar daralmış. Brüt kâr marjı, geçen yılki yaklaşık %18,0 seviyesinden %12,4’e gerilemiş. Yaklaşık 5,6 puanlık bu düşüş, maliyet baskısının holdingin operasyonel yapısında ciddi karşılık bulduğunu gösteriyor. Satışların enflasyonun altında artmasıyla birlikte brüt marjdaki daralma, şirketin reel kârlılık gücünün zayıfladığını düşündürüyor.
FAVÖK ise 11,4 milyar TL’den 4,7 milyar TL’ye düşerek %58,5 gerilemiş. FAVÖK marjı da %15,1’den %5,6’ya inmiş. Brüt kâr marjındaki düşüşün FAVÖK marjına daha sert yansıması, yalnızca ürün veya hizmet maliyetlerinin değil, faaliyet giderlerinin de kârlılığı aşağı çektiğini gösteriyor. Bir başka ifadeyle, DOHOL’un satış başına elde ettiği operasyonel nakit yaratma kapasitesi geçen yıla göre belirgin biçimde azalmış.
Buna rağmen net dönem kârı, geçen yılki 210,2 milyon TL zarardan 4,3 milyar TL kâra dönmüş. Ancak bu dönüşü operasyonel performansın güçlenmesiyle açıklamak doğru olmaz. FAVÖK’teki sert gerileme, faaliyet kârlılığının zayıfladığını açıkça ortaya koyuyor. Net kârın ana desteklerinden biri, net parasal pozisyonun 18,6 milyar TL negatiften 1,4 milyar TL pozitife dönmesi. Dolayısıyla net kâr güçlü görünse de kârın kalitesini değerlendirirken operasyonel kârlılık ile enflasyon muhasebesi etkisini birbirinden ayırmak gerekiyor.
Bilanço Sağlığı
Bilanço, faaliyet kârlılığındaki zayıflığa rağmen borçluluk açısından daha dengeli bir görünüm sunuyor. Toplam varlıklar 134,9 milyar TL’den 139,7 milyar TL’ye çıkarak %3,6 artmış. Duran varlıklar %10,3 yükselerek 56,4 milyar TL’ye ulaşırken, dönen varlıklar %0,6 gerileyerek 83,2 milyar TL seviyesinde kalmış. Bu kompozisyon, varlık büyümesinin daha çok uzun vadeli varlıklardan geldiğini gösteriyor; ancak verilen veri bu artışın hangi varlık kalemlerinden kaynaklandığını açıklamıyor.
Bilanço açısından en olumlu gelişme net borcun 12,7 milyar TL’den 4,7 milyar TL’ye gerilemesi. Bu, yaklaşık 8 milyar TL’lik bir azalma ve borçlulukta %63,1 düşüş anlamına geliyor. Net borç/FAVÖK oranı mevcut verilerle yaklaşık 1,0x seviyesinde; geçen yılki yaklaşık 1,1x seviyesine göre sınırlı iyileşme var. Oranın daha fazla düşmemesinin nedeni, borç azalmasına rağmen FAVÖK’ün de sert biçimde gerilemesi. Bu nedenle bilanço riski azalmış olsa da operasyonel nakit üretimindeki zayıflık izlenmeli.
Özkaynaklar ise 69,9 milyar TL’den 63,4 milyar TL’ye gerileyerek %9,3 düşmüş. Bu gerileme, net kâr artışına rağmen sermaye tabanının güçlenmediğini gösteriyor. Özkaynak değişiminin nedenleri — temettü, yeniden değerleme, diğer kapsamlı gelir veya ortaklık işlemleri gibi — özet veride yer almadığı için bu kalem hakkında kesin bir neden atfetmek mümkün değil.
Net Parasal Pozisyon (TAS 29)
TAS 29 enflasyon muhasebesi kapsamında net parasal pozisyon, DOHOL’un dönem sonucunda belirleyici bir rol oynamış. Geçen yıl 18,6 milyar TL negatif olan net parasal pozisyon, bu dönemde 1,4 milyar TL pozitif gerçekleşmiş. Bu iki rakam arasındaki değişim yaklaşık 20,0 milyar TL’lik bir iyileşmeye işaret ediyor. Negatif bir bazdan pozitife geçiş olduğu için verilen %107,4’lük değişim oranını tek başına anlamlı bir performans ölçüsü olarak kullanmamak gerekir; asıl önemli olan yön değişimi ve tutardır.
Pozitif net parasal pozisyon, enflasyon muhasebesi çerçevesinde şirketin parasal varlık ve yükümlülük yapısının net kâra destek verdiğini gösteriyor. Bu katkı, net kârın 4,3 milyar TL’ye yükselmesinde etkili olmuş olabilir; ancak operasyonel FAVÖK’ün düşmesi nedeniyle bu kâr artışının tamamını sürdürülebilir faaliyet performansı olarak değerlendirmek doğru olmaz. Önümüzdeki dönemlerde net parasal pozisyonun yeniden negatife dönmesi veya katkının azalması halinde net kâr ile operasyonel sonuçlar arasındaki fark daralabilir.
Yatırımcı için Ne Anlama Geliyor?
DOHOL’un bu dönem finansalları iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta net borcun 4,7 milyar TL’ye gerilemesi, yaklaşık 1,0x net borç/FAVÖK oranı ve net parasal pozisyonun pozitife dönmesi bilanço ve net kâr açısından destekleyici. Borçlulukta belirgin azalma, yüksek faiz ve finansman maliyetlerinin önem taşıdığı mevcut ortamda şirketin dayanıklılığını artırıyor.
Diğer tarafta asıl izlenmesi gereken konu operasyonel kârlılık. Satışların enflasyonun altında büyümesi, brüt kâr marjının %18,0’den %12,4’e, FAVÖK marjının ise %15,1’den %5,6’ya gerilemesi, şirketin ana faaliyetlerinde ciddi baskı olduğunu gösteriyor. Net kârın pozitife dönmesi önemli olmakla birlikte, bu iyileşmenin ne kadarının sürdürülebilir faaliyetlerden, ne kadarının TAS 29 etkisinden kaynaklandığı ayrıştırılmalı.
Yatırımcı açısından öncelikli takip başlıkları şunlar:
- Satış büyümesinin enflasyonun üzerine çıkıp çıkamayacağı,
- Brüt kâr ve FAVÖK marjlarında toparlanma olup olmayacağı,
- Net borçtaki düşüşün korunup korunamayacağı,
- Net parasal pozisyon katkısının gelecek dönemlerde tekrarlanıp tekrarlanmayacağı,
- Özkaynaklardaki %9,3’lük gerilemenin hangi kalemlerden kaynaklandığı.
Çeyreklik veri bulunmadığı için kısa vadeli ivme hakkında kesin hüküm vermek mümkün değil. Bu nedenle DOHOL için mevcut tablo, güçlenen bilanço fakat zayıflayan operasyonel kârlılık şeklinde özetlenebilir. Hissenin daha güçlü bir yatırım hikâyesine dönüşmesi için yalnızca net kârın değil, özellikle FAVÖK marjının da toparlandığını görmek gerekecek. Yatırım tavsiyesi değildir.