
Açılış
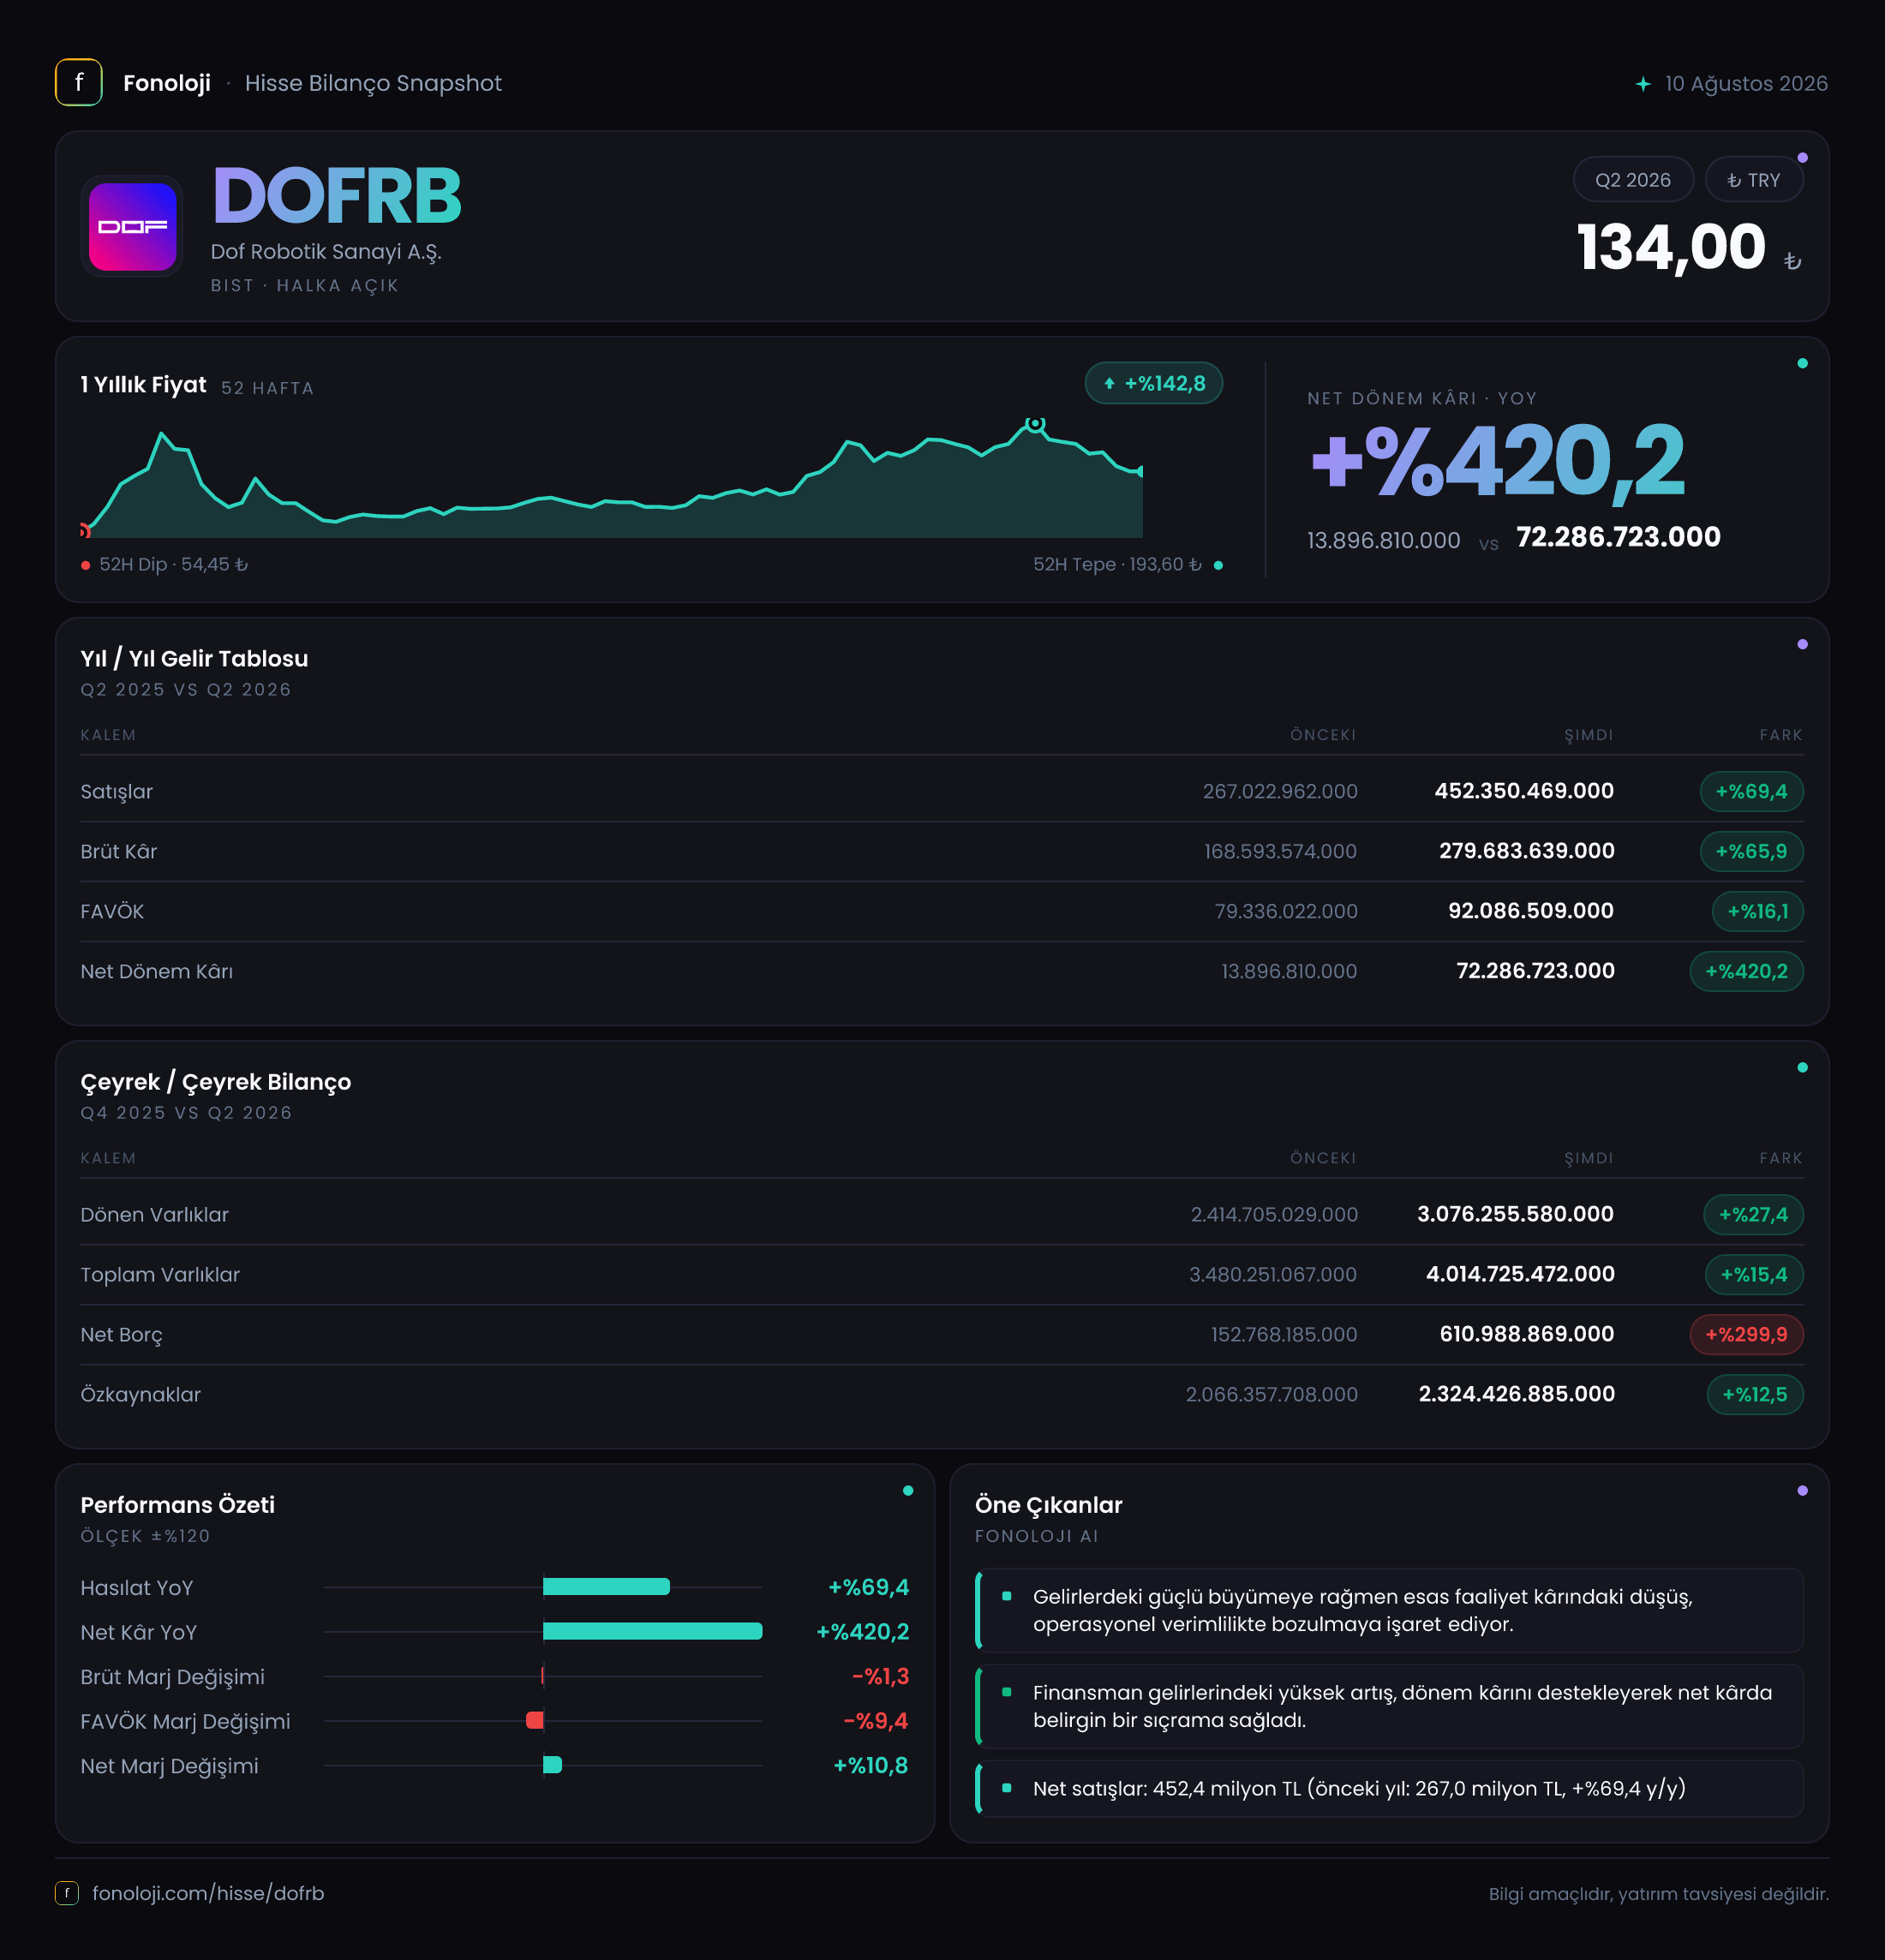
DOF Robotik, eğlence ve endüstriyel kullanım alanlarında robotik sistemler, simülatörler ve teknoloji tabanlı çözümler geliştiren bir sanayi şirketi olarak faaliyet gösteriyor. 2026/6AB sonuçlarının ana mesajı, satış ve net kâr tarafındaki güçlü büyümeye karşın operasyonel kârlılığın aynı hızda ilerlememesi ve bilançoda net borcun belirgin biçimde yükselmesi. Şirketin satışları geçen yılın aynı dönemine göre %69,4 artarak 452,4 milyon TL’ye, net dönem kârı ise %420,2 artarak 72,3 milyon TL’ye ulaştı. Ancak FAVÖK büyümesinin %16,1 ile sınırlı kalması, büyümenin maliyet ve faaliyet giderleri açısından daha yakından izlenmesi gerektiğini gösteriyor.
Satış Hikayesi
DOF Robotik’in satışları, geçen yılın aynı dönemindeki 267,0 milyon TL’den 452,4 milyon TL’ye yükseldi. Bu, nominal olarak 185,4 milyon TL’lik güçlü bir artış anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda %69,4’lük büyüme, yalnızca fiyat artışlarından ibaret değilse şirketin gerçek anlamda da büyüdüğüne işaret edebilir. Fakat mevcut veri, satış artışının ne kadarının fiyat, ne kadarının adet, proje teslimatı veya ihracat kaynaklı olduğunu göstermiyor. Bu nedenle büyümenin kalitesini net biçimde ölçmek için sipariş, teslimat ve bölgesel satış kırılımlarını görmek gerekecek.
Satışlardaki artışın dönemsel mi yoksa daha kalıcı bir ivmenin parçası mı olduğu da önemli. Elimizde yalnızca 2025/6 karşılaştırması bulunduğu için çeyreklik trend hakkında kesin bir yorum yapmak mümkün değil. Ara dönem raporu olması nedeniyle bu rakamları tek bir çeyreğin performansı gibi okumak yerine, yılın ilk yarısındaki kümülatif sonuçlar olarak değerlendirmek daha sağlıklı. 2026/9 ve yıl sonu sonuçları, satış büyümesinin devam edip etmediğini ve şirketin proje teslimatlarında istikrarlı bir ritim yakalayıp yakalamadığını gösterecek.
Brüt kâr da satışlarla birlikte güçlü biçimde yükseldi. Geçen yılın aynı dönemindeki 168,6 milyon TL’den 279,7 milyon TL’ye çıkan brüt kâr, %65,9 arttı. Ancak satış büyümesi brüt kâr büyümesinin bir miktar üzerinde kaldı. Bu durum brüt marjın hafifçe gerilediğini gösteriyor ve büyümenin maliyet tarafında tamamen sorunsuz olmadığını düşündürüyor.
Kârlılık
DOF Robotik’in brüt kâr marjı, 2025/6’da yaklaşık %63,1 seviyesindeyken 2026/6AB’de %61,8’e geriledi. Marj hâlâ yüksek bir seviyede; ancak yaklaşık 1,3 puanlık düşüş, ürün karması, hammadde maliyetleri, kur hareketleri veya proje bazlı fiyatlama etkilerinin izlenmesi gerektiğini gösteriyor. Satışlar artarken brüt marjın gerilemesi, ek hacmin mevcut kârlılık kalitesini tam olarak koruyamadığı anlamına geliyor.
FAVÖK tarafında daha belirgin bir ayrışma var. FAVÖK 79,3 milyon TL’den 92,1 milyon TL’ye yükselerek %16,1 arttı. Buna karşılık FAVÖK marjı, geçen yılki yaklaşık %29,7 seviyesinden %20,4’e indi. Yaklaşık 9,3 puanlık bu düşüş, brüt kârdaki sınırlı marj kaybının faaliyet giderleriyle daha da büyüdüğünü ortaya koyuyor. Şirket satışlarını artırıyor, fakat bu büyüme henüz aynı ölçüde faaliyet kârına dönüşmüyor.
Net kâr görünümü ise oldukça güçlü. Net dönem kârı 13,9 milyon TL’den 72,3 milyon TL’ye yükselerek yaklaşık 5,2 katına çıktı; net kâr marjı da %5,2’den %16,0’a ulaştı. Net kârdaki artışın FAVÖK büyümesinden çok daha yüksek olması, operasyon dışı gelirler, finansman kalemleri, vergi etkileri veya enflasyon muhasebesi gibi unsurların sonucu etkilediğini düşündürüyor. Ancak net parasal pozisyon verisi paylaşılmadığı için bu sıçramanın hangi kalemlerden kaynaklandığı kesin olarak ayrıştırılamıyor. Bu nedenle yatırımcı açısından asıl soru, 72,3 milyon TL’lik kârın ne kadarının tekrarlanabilir operasyonel performansa dayandığı olacak.
Bilanço Sağlığı
Bilanço, şirketin büyümeyi finanse ederken daha yüksek borç kullandığını gösteriyor. Toplam varlıklar önceki dönem sonundaki 3,5 milyar TL’den 4,0 milyar TL’ye çıkarak %15,4 arttı. Bu büyümenin ana kaynağı dönen varlıklar oldu. Dönen varlıklar 2,4 milyar TL’den 3,1 milyar TL’ye yükseldi ve %27,4 arttı. Bu artış; nakit, ticari alacaklar veya stoklarda yükseliş anlamına gelebilir, fakat detay kırılım bulunmadığı için hangi kalemin bilançoyu taşıdığı söylenemez. Özellikle proje bazlı çalışan şirketlerde alacak ve stok artışı, satış büyümesine eşlik ederken işletme sermayesi ihtiyacını da artırabilir.
Duran varlıklar ise 1,1 milyar TL’den 938,5 milyon TL’ye geriledi. %11,9’luk düşüş; amortisman, varlık satışı veya yatırımların sınırlı kalması gibi nedenlerden kaynaklanabilir. Veri bu değişimin nedenini açıklamadığı için bunu doğrudan olumlu ya da olumsuz yorumlamak mümkün değil. Bununla birlikte şirketin büyümesinin yeni sabit kıymet yatırımlarından çok mevcut kapasite, işletme sermayesi ve proje teslimatları üzerinden gerçekleştiği izlenimi oluşuyor.
Özkaynaklar 2,1 milyar TL’den 2,3 milyar TL’ye çıkarak %12,5 arttı. Bu artış, kârlılığın bilançoyu desteklediğini gösterse de toplam varlık büyümesinin gerisinde kaldı. Net borç ise 152,8 milyon TL’den 611,0 milyon TL’ye yükseldi; yani yaklaşık %300 arttı. Net borç/özkaynak oranı yaklaşık %26,6 seviyesinde ve tek başına alarm verici görünmeyebilir. Ancak raporlanan dönem FAVÖK’üne göre net borç/FAVÖK oranı yaklaşık 6,6 kat seviyesine çıkıyor; önceki dönemde bu oran yaklaşık 1,9 kat civarındaydı. Bu hesaplama ara dönem FAVÖK’ünün yıllıklandırılmadığı basit bir karşılaştırmadır, ancak borç artışının kârlılık artışından çok daha hızlı olduğunu açıkça gösteriyor.
Net Parasal Pozisyon (TAS 29)
Raporda net parasal pozisyon için 2026/6AB ve geçen yıl karşılaştırmasına ilişkin veri bulunmuyor. Bu nedenle enflasyon muhasebesinin net kârı artırdığı veya azalttığı yönünde kesin bir çıkarım yapılamaz.
TAS 29 kapsamında net parasal pozisyon, şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki dengeye bağlı olarak kâr veya zarar yaratabilir. Yüksek borç taşıyan şirketlerde enflasyon döneminde parasal yükümlülüklerin etkisi farklılaşabilir; ancak bunun şirket lehine mi aleyhine mi çalıştığı, nakit, alacak, borç ve vade yapısına bağlıdır. DOF Robotik’te net borcun 611,0 milyon TL’ye yükselmesi, bu kalemin gelecek raporlarda daha kritik hale geleceğini gösteriyor. Yatırımcıların net parasal pozisyonu, finansman giderleri ve nakit akışıyla birlikte takip etmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
DOF Robotik’in ilk yarı sonuçları, büyüme potansiyeli ile bilanço riskinin aynı anda yükseldiği bir tablo sunuyor.
- Fırsat: Satışların %69,4 büyümesi ve net kârın 72,3 milyon TL’ye ulaşması, şirketin güçlü talep veya proje teslimatı yakaladığını gösteriyor.
- Risk: FAVÖK marjının %29,7’den %20,4’e gerilemesi, büyümenin operasyonel verimlilikte henüz aynı karşılığı bulmadığını ortaya koyuyor.
- Dikkat noktası: Net borcun 611,0 milyon TL’ye çıkması, faiz ve nakit akışı riskini önceki döneme göre belirgin biçimde artırdı.
- Takip edilmesi gerekenler: Borç artışının stok ve alacaklardan mı, yeni yatırımlardan mı kaynaklandığı; net kârın ne kadarının operasyonel olduğu; FAVÖK marjının yılın ikinci yarısında toparlanıp toparlanmayacağı.
Özetle şirket satış ve net kâr tarafında güçlü bir ivme yakalamış durumda. Ancak yatırım tezinin sürdürülebilir olması için yalnızca ciro ve net kâr artışı yeterli değil; FAVÖK marjının toparlanması, işletme sermayesi ihtiyacının kontrol altında tutulması ve net borcun yönetilebilir seviyeye çekilmesi gerekiyor. Yatırım tavsiyesi değildir.