
Açılış
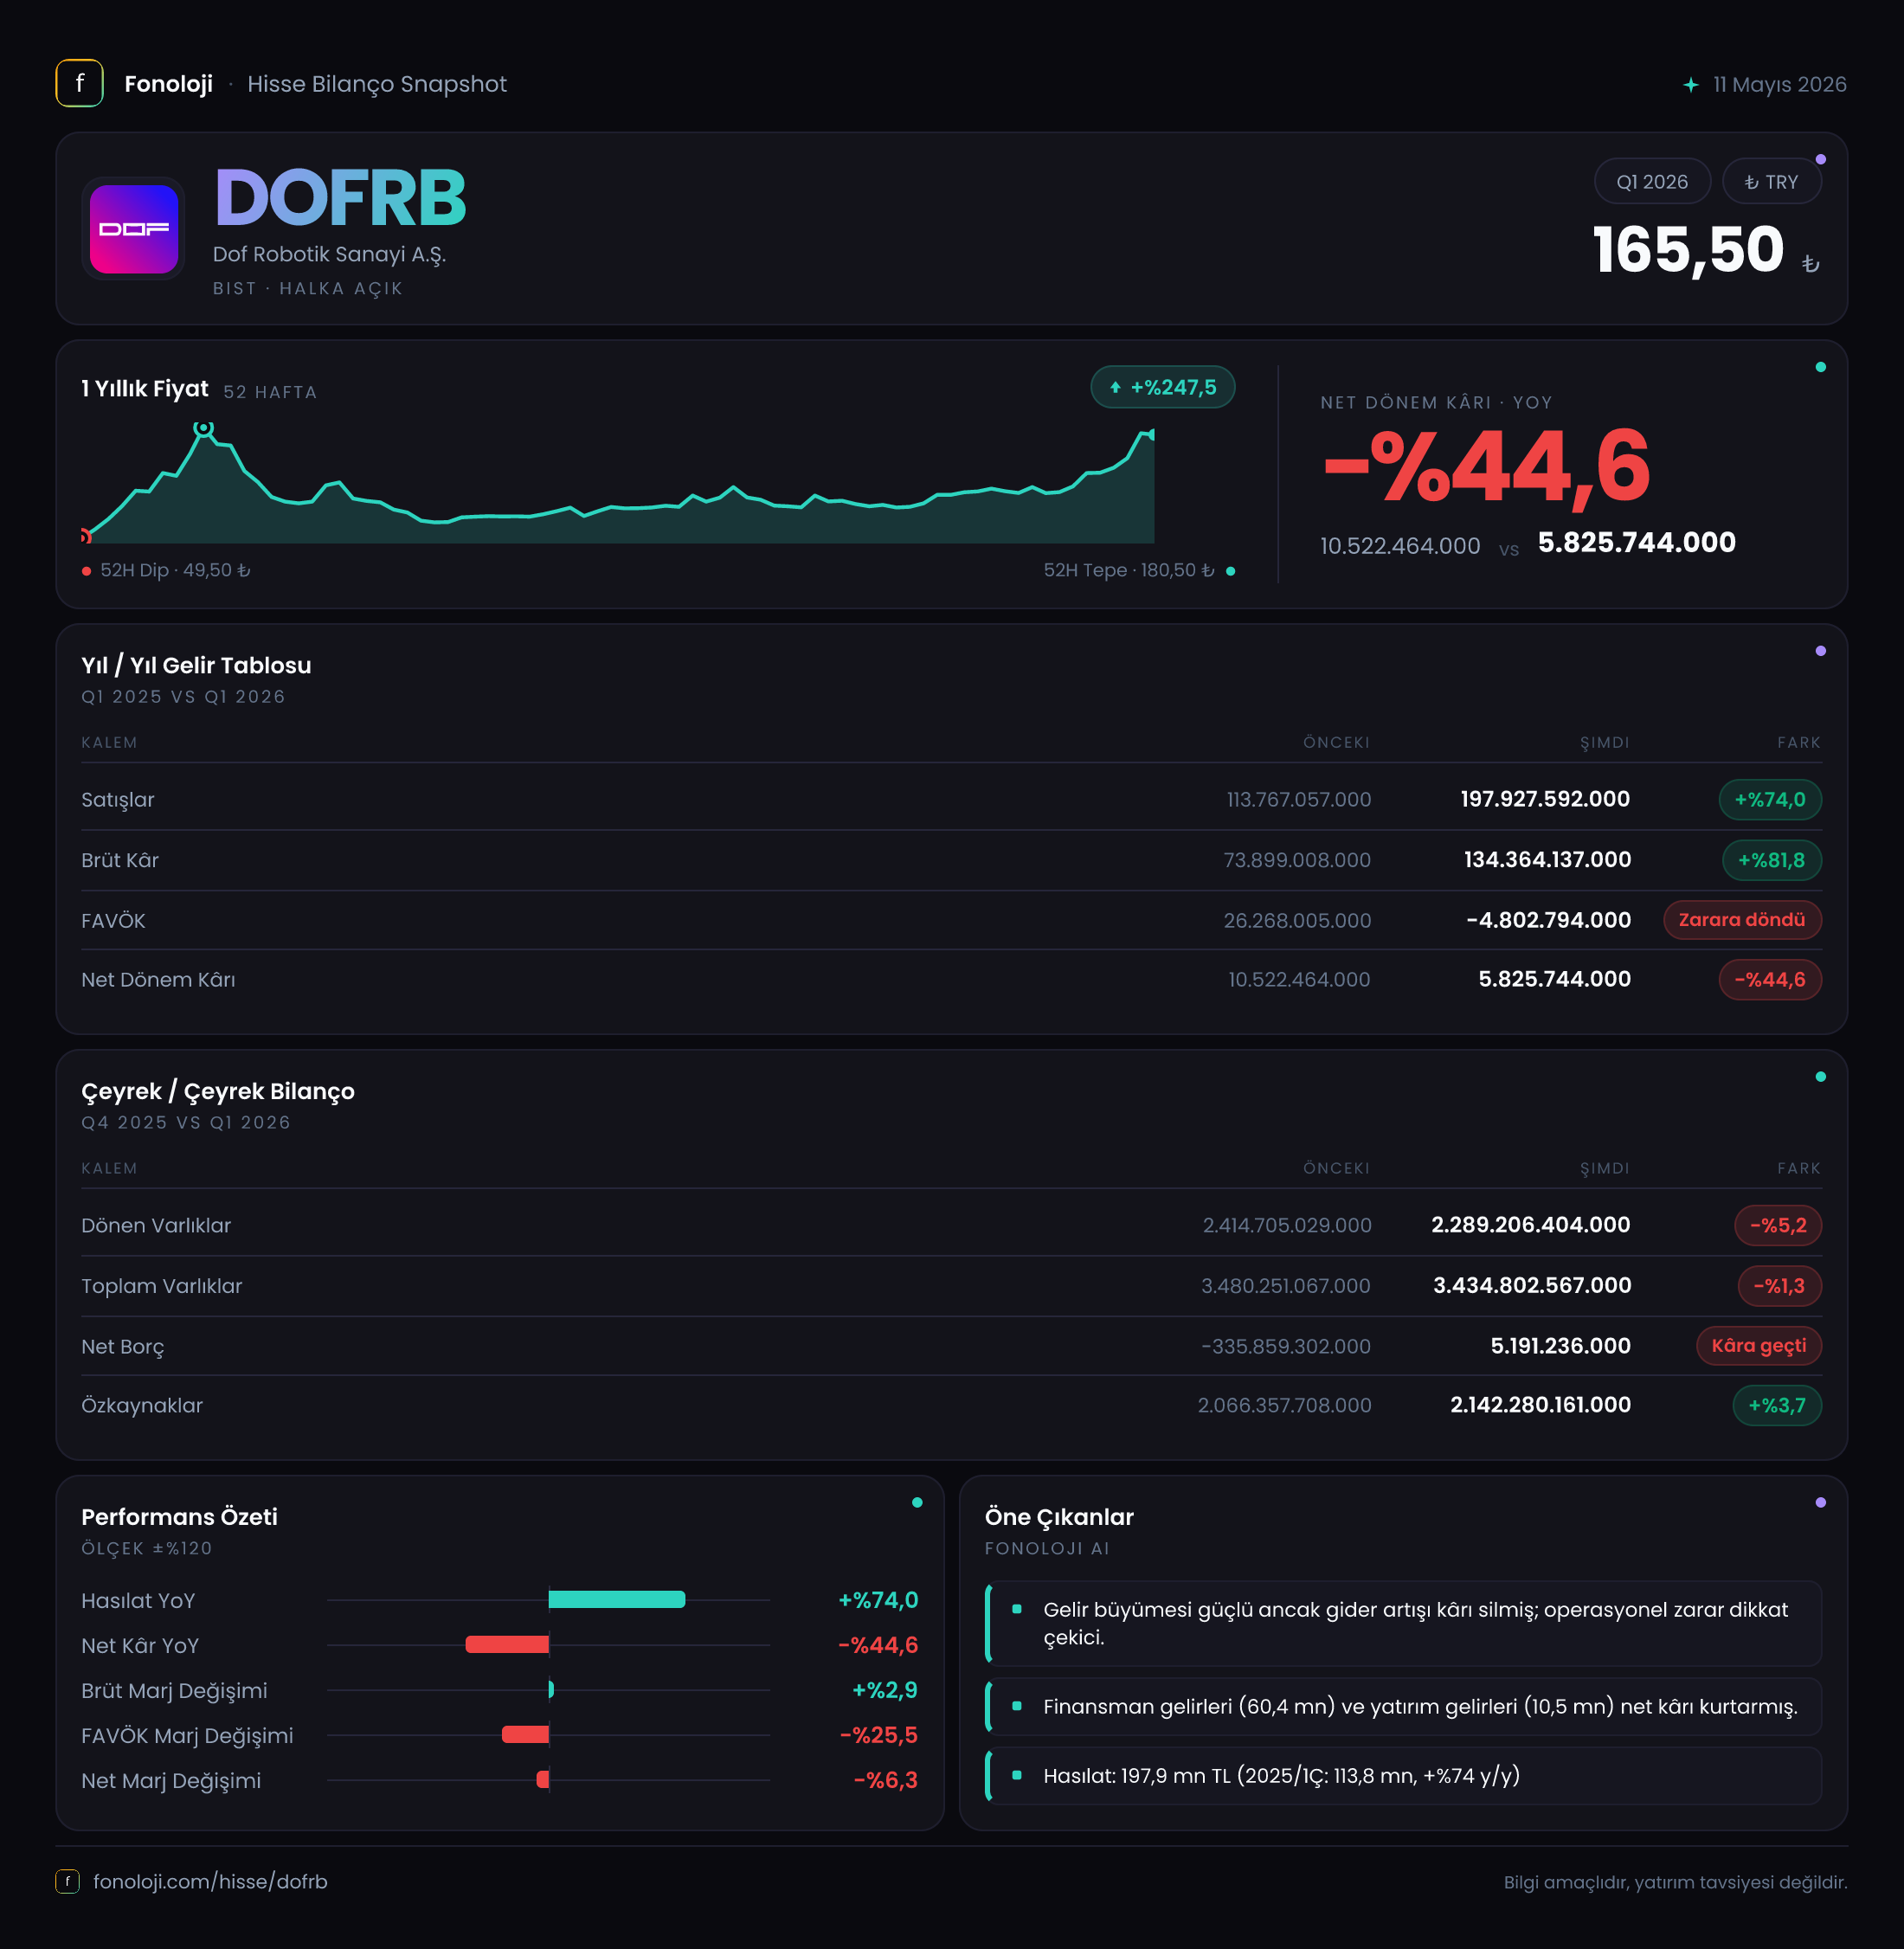
DOF Robotik, adından da anlaşılacağı üzere robotik teknolojiler ve bu alandaki endüstriyel çözümler üzerine faaliyet gösteren bir şirket olarak, 2026 yılının ilk çeyreğinde satışlarını güçlü biçimde artırdı. Ancak gelirlerdeki bu büyüme kârlılığa aynı ölçüde yansımadı: satışlar %74 artarken FAVÖK %68,1, net dönem kârı ise %38,4 geriledi. Çeyreğin ana mesajı bu nedenle “büyüme var, fakat büyümenin kalitesi ve maliyet kontrolü sorgulanmalı” şeklinde özetlenebilir. Bilanço tarafında özkaynaklar korunurken, şirketin önceki yıl sonundaki net nakit pozisyonundan sınırlı da olsa net borç pozisyonuna geçtiği görülüyor.
Satış Hikayesi
DOF Robotik’in satışları, geçen yılın aynı çeyreğindeki 113,8 milyon TL’den 197,9 milyon TL’ye yükseldi. Bu, tutar bazında yaklaşık 84,1 milyon TL’lik ek gelir ve yıllık bazda %74’lük güçlü bir büyüme anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal büyümenin enflasyonu aşıp aşmadığı kritik önem taşıyor. Mevcut veriye göre satış artışı enflasyonun üzerinde görünse de, şirketin fiyat artışı mı, satış hacmi mi yoksa ürün karması mı sayesinde büyüdüğü bilgisi paylaşılmadığı için büyümenin reel niteliğini tamamen ayırmak mümkün değil.
Satışlardaki büyüme, şirketin ürünlerine veya projelerine yönelik talebin güçlü kaldığını gösteren olumlu bir sinyal. Bununla birlikte, tek bir ara dönem verisi üzerinden bu ivmenin kalıcı olduğunu söylemek erken. Çeyreklik karşılaştırma için yalnızca 2025/3 dönemi bulunduğundan, 2026’nın ilk çeyreğinin bir önceki çeyreğe göre ivme kazanıp kazanmadığı mevcut veriyle ölçülemiyor. Özellikle robotik ve teknoloji şirketlerinde teslimat takvimi, proje bazlı satışlar ve büyük siparişlerin hangi çeyrekte muhasebeleştirildiği sonuçları önemli ölçüde değiştirebilir.
Bu nedenle yatırımcı açısından izlenmesi gereken ana konu, 197,9 milyon TL’lik satış seviyesinin sonraki çeyreklerde korunup korunamayacağı. İlk çeyrekteki büyüme devam ederse şirketin ölçek ekonomisi yaratma potansiyeli güçlenebilir; ancak satışların birkaç büyük projeye dayanması halinde dönemsel dalgalanma riski yüksek kalacaktır.
Kârlılık
Brüt kâr, satışlardan daha hızlı büyüdü. Geçen yılın aynı döneminde 73,9 milyon TL olan brüt kâr, bu çeyrekte 134,4 milyon TL’ye çıkarak %81,8 arttı. Buna bağlı olarak brüt kâr marjı yaklaşık %64,9’dan %67,9’a yükseldi. Başka bir ifadeyle şirket, satışlarının her 100 TL’sinden geçen yıl yaklaşık 64,9 TL brüt kâr üretirken, bu yıl bu tutarı 67,9 TL’ye çıkardı. Bu, ürün fiyatlaması, maliyet yapısı veya ürün karması açısından olumlu bir gelişmeye işaret ediyor.
Ancak brüt kârlılıktaki iyileşme faaliyet kârlılığına taşınamamış durumda. FAVÖK, 63,3 milyon TL’den 20,2 milyon TL’ye geriledi. Böylece FAVÖK marjı yaklaşık %55,6’dan %10,2’ye düştü. Satışlar ve brüt kâr güçlü artarken FAVÖK’ün bu kadar sert gerilemesi, brüt kâr sonrasında oluşan faaliyet giderlerinin belirgin biçimde arttığını veya geçen yılki FAVÖK’ün dönemsel/tek seferlik olumlu etkiler içerdiğini düşündürüyor. Veride gider kırılımı bulunmadığı için bu farkın personel, pazarlama, Ar-Ge, genel yönetim ya da diğer faaliyet giderlerinden hangisinden kaynaklandığı kesin biçimde söylenemez.
Net dönem kârı da bu operasyonel zayıflığı yansıtıyor. Net kâr 11,2 milyon TL’den 6,9 milyon TL’ye gerileyerek %38,4 düştü. Net kâr marjı da yaklaşık %9,8’den %3,5’e indi. Yani şirket satışlarını artırmasına rağmen, her 100 TL’lik satıştan elde ettiği net kazanç 9,8 TL’den 3,5 TL’ye düşmüş durumda.
Özetle, brüt marj olumlu, fakat FAVÖK ve net kâr marjındaki sert daralma yatırımcı açısından daha önemli uyarı sinyali. Önümüzdeki dönemlerde satış büyümesinin yanı sıra faaliyet giderlerinin kontrol altına alınıp alınmadığı yakından izlenmeli.
Bilanço Sağlığı
Şirketin toplam varlıkları, önceki yıl sonundaki 3,5 milyar TL’den 3,4 milyar TL’ye gerileyerek %1,3 azaldı. Bu sınırlı düşüş, bilanço büyüklüğünde belirgin bir bozulmadan çok, dönen varlıklardaki gerilemenin etkisini gösteriyor. Dönen varlıklar 2,4 milyar TL’den 2,3 milyar TL’ye düşerken, duran varlıklar 1,1 milyar TL’den 1,1 milyar TL’ye yükseldi ve artış oranı %7,5 oldu.
Dönen varlıklardaki %5,2’lik düşüşün nakit, ticari alacak veya stok kalemlerinden hangisinden kaynaklandığı paylaşılmadığı için işletme sermayesi kalitesi hakkında kesin hüküm vermek mümkün değil. Özellikle satışların hızla büyüdüğü dönemlerde alacak ve stokların satışlardan daha hızlı artması nakit dönüşümünü zorlaştırabilir. Bu nedenle sonraki raporlarda ticari alacaklar, stoklar ve faaliyetlerden yaratılan nakit akışı önemli takip göstergeleri olacak.
Özkaynaklar 2,1 milyar TL seviyesinde kalırken %3,7 arttı. Toplam varlıkların yaklaşık %62’sinin özkaynaklarla finanse edilmesi, bilanço açısından güçlü bir sermaye tabanına işaret ediyor. Şirketin net borcu ise önceki yıl sonundaki 335,9 milyon TL net nakit pozisyonundan, bu dönemde 5,2 milyon TL net borca dönmüş durumda. Raporlanan değişim %101,5 olarak verilse de burada asıl dikkat edilmesi gereken nokta, şirketin net nakitten çok düşük seviyeli net borca geçmesi.
Mevcut net borcun FAVÖK’e oranı yaklaşık 0,26x seviyesinde. Bu oldukça düşük bir kaldıraç oranı ve borçluluk baskısının şu aşamada sınırlı olduğunu gösteriyor. Ancak bu hesap yalnızca ilk çeyrek FAVÖK’üne dayanıyor; yıllıklandırılmış bir ölçüm olmadığı için temkinli yorumlanmalı.
Net Parasal Pozisyon (TAS 29)
Veride net parasal pozisyon kalemi hem mevcut dönem hem de geçen yılın aynı dönemi için açıklanmamış. Bu nedenle enflasyon muhasebesinin şirketin net kârı üzerindeki etkisini sayısal olarak değerlendirmek mümkün değil.
TAS 29 kapsamında şirketin parasal varlık ve yükümlülüklerinin yapısı, enflasyon ortamında kârı önemli ölçüde etkileyebilir. Net parasal varlık taşıyan şirketler yüksek enflasyon dönemlerinde satın alma gücü kaybı yaşayabilirken, net parasal yükümlülüğü yüksek şirketler parasal kazanç kaydedebilir. DOF Robotik’te bu kalemin açıklanmaması, 6,9 milyon TL’lik net kârın operasyonel performansı ne ölçüde yansıttığı konusunda analizde önemli bir boşluk yaratıyor. Gelecek raporlarda net parasal pozisyonun ayrıca izlenmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
DOF Robotik’in ilk çeyrek performansı, güçlü satış büyümesi ile zayıflayan operasyonel kârlılığın aynı anda yaşandığı karmaşık bir tablo sunuyor.
- Fırsat tarafında, satışların %74 artması ve brüt kâr marjının %64,9’dan %67,9’a yükselmesi, ürün talebi ve brüt kârlılık açısından olumlu.
- Risk tarafında, FAVÖK marjının %55,6’dan %10,2’ye gerilemesi, büyümenin henüz verimli bir faaliyet kârına dönüşmediğini gösteriyor.
- Net nakitten 5,2 milyon TL net borca geçiş şimdilik küçük ve yönetilebilir olsa da, nakit yaratımı zayıflarsa bu eğilim önem kazanabilir.
- Net parasal pozisyonun açıklanmaması, enflasyon muhasebesinin net kâr üzerindeki etkisini değerlendirmeyi zorlaştırıyor.
Yatırımcı için en kritik takip noktası, şirketin satış büyümesini korurken FAVÖK marjını yeniden toparlayıp toparlayamayacağı. Bir sonraki dönemlerde FAVÖK’ün satışlardan daha hızlı büyümeye başlaması, ilk çeyrekteki kârlılık baskısının geçici olduğunu gösterebilir. Aksi durumda, yüksek ciro büyümesi tek başına yeterli olmayacak; şirketin maliyet yapısı ve nakit üretme kapasitesi daha fazla sorgulanacaktır.
Yatırım tavsiyesi değildir.