
Açılış
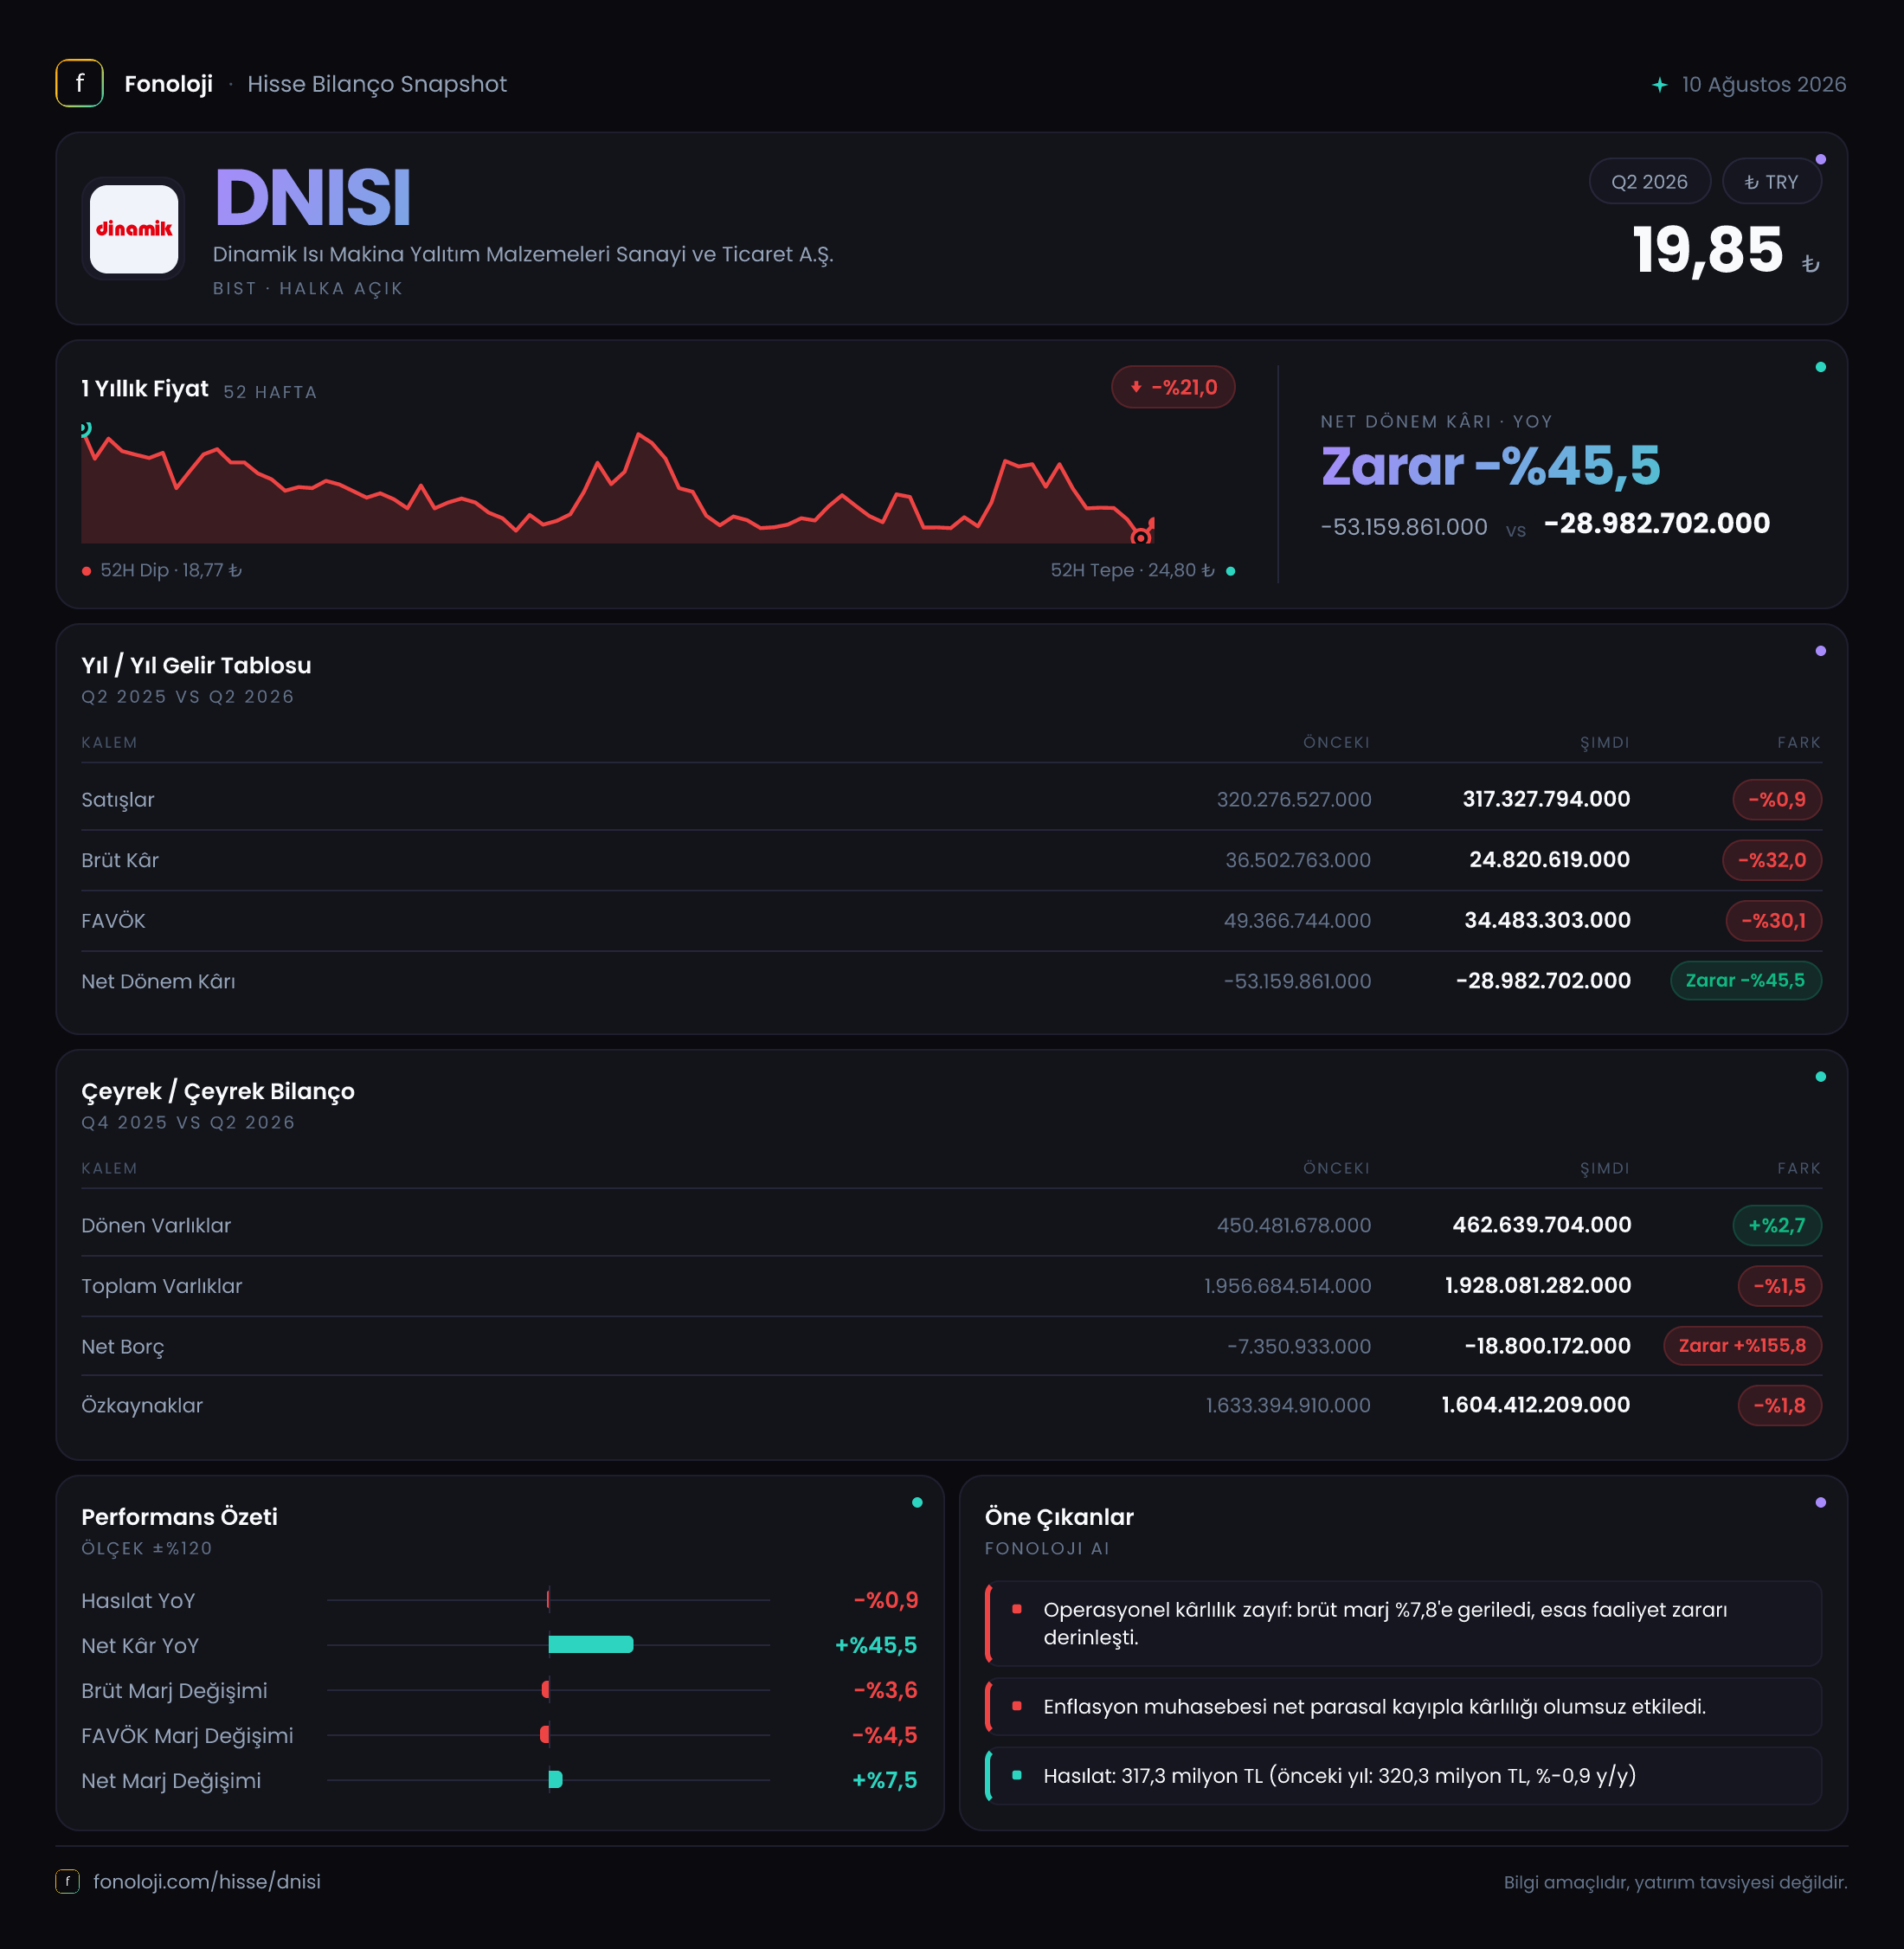
Dinamik Isı Makina Yalıtım Malzemeleri Sanayi ve Ticaret A.Ş. (DNISI), 2026 yılının ilk altı ayında satışlarını geçen yılın aynı dönemine yakın seviyede korurken, kârlılık tarafında belirgin bir baskıyla karşılaştı. 317,3 milyon TL satışa rağmen brüt kârın 24,8 milyon TL’ye, FAVÖK’ün ise 34,5 milyon TL’ye gerilemesi, operasyonel verimlilikte zayıflamaya işaret ediyor. Buna karşın net dönem zararı 53,2 milyon TL’den 29,0 milyon TL’ye daraldı. Bu iyileşmeye rağmen şirketin net parasal pozisyonundaki zararın 46,6 milyon TL’ye yükselmesi, enflasyon muhasebesinin sonuçlar üzerindeki etkisini daha görünür hâle getiriyor.
Satış Hikayesi
DNISI’nin ilk altı ay satışları, geçen yılın aynı dönemindeki 320,3 milyon TL’den 317,3 milyon TL’ye geriledi. Nominal düşüş yalnızca %0,9 olsa da, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında tablo nominal rakamdan daha zayıf görünüyor. Şirketin satışları fiyat artışlarını dahi tam olarak yansıtamamış; reel bazda satış hacmi veya ürün karmasında belirgin bir gerileme yaşanmış olabileceği anlaşılıyor.
Burada özellikle yalıtım ve yapı malzemeleri sektörünün talep koşulları önem taşıyor. Bu tür şirketlerde satış büyümesi yalnızca fiyat artışlarıyla değil, inşaat faaliyetleri, sanayi yatırımları, enerji verimliliği talebi ve ihracat performansıyla desteklenmeli. DNISI’nin satışlarının geçen yıl seviyesinde kalması, şirketin en azından bu dönemde enflasyonun üzerinde bir büyüme üretemediğini gösteriyor.
Satış tarafındaki temel mesaj şu:
- Nominal satışlar %0,9 geriledi.
- Yüksek enflasyon ortamında bu görünüm, reel anlamda daha belirgin bir daralmaya işaret ediyor.
- Çeyreklik veri sunulmadığı için satışların ilk çeyrekten ikinci çeyreğe ivme kazanıp kazanmadığını değerlendirmek mümkün değil.
- Ürün bazında fiyat, hacim ve ihracat kırılımı olmadan satış gerilemesinin kaynağını kesinleştirmek mümkün değil.
Dolayısıyla DNISI’nin önündeki ilk operasyonel eşik, yalnızca satışları artırmak değil; bu büyümeyi enflasyonun üzerinde, tercihen hacim ve kârlı ürün karmasıyla desteklemek olacak.
Kârlılık
Kârlılık cephesinde satışlardan daha sert bir bozulma var. Brüt kâr geçen yılın aynı dönemindeki 36,5 milyon TL’den 24,8 milyon TL’ye geriledi; düşüş %32 seviyesinde. Buna göre brüt kâr marjı yaklaşık %11,4’ten %7,8’e indi. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 11,4 TL brüt kâr üretirken bu yıl yalnızca 7,8 TL seviyesinde kaldı.
Satışların yalnızca %0,9 gerilediği bir ortamda brüt kârın %32 azalması, maliyetlerin satışlardan çok daha hızlı yükseldiğini gösteriyor. Hammadde, enerji, işçilik, lojistik veya üretim kapasitesinin kullanım oranı gibi kalemler marj üzerinde baskı yaratmış olabilir; ancak mevcut veride bu baskının hangi kalemden kaynaklandığı ayrıştırılmıyor.
FAVÖK de 49,4 milyon TL’den 34,5 milyon TL’ye düşerek %30,1 geriledi. FAVÖK marjı yaklaşık %15,4’ten %10,9’a indi. Bu gerileme, şirketin ana faaliyetlerinden yarattığı nakit benzeri operasyonel kazancın satışlara göre önemli ölçüde zayıfladığını ortaya koyuyor.
Bununla birlikte veride dikkat edilmesi gereken bir teknik nokta var: FAVÖK’ün 34,5 milyon TL ile brüt kâr olan 24,8 milyon TL’nin üzerinde görünmesi, standart gelir tablosu mantığıyla olağan bir ilişki değil. Bu fark, FAVÖK hesabında diğer faaliyet gelirlerinin kullanılması, şirketin raporlama tanımı veya veri setindeki sınıflandırma nedeniyle oluşmuş olabilir. Bu nedenle yatırımcıların şirketin finansal dipnotlarındaki FAVÖK mutabakatını ayrıca kontrol etmesi gerekir.
Net zarar ise 53,2 milyon TL’den 29,0 milyon TL’ye geriledi; zarar tutarındaki iyileşme %45,5 oldu. Operasyonel kârlılık düşerken net zararın azalması, faaliyet dışı kalemler, finansman giderleri, vergi etkisi veya parasal kazanç/zarar dışındaki muhasebe kalemlerinin sonucu etkilediğini düşündüren bir tablo sunuyor. Ancak net parasal pozisyon zararı ciddi biçimde arttığı için, net zarardaki iyileşme operasyonel performansın güçlendiği anlamına gelmiyor.
Bilanço Sağlığı
DNISI’nin bilançosunda en güçlü taraf, özkaynak ağırlığının yüksek olması. Toplam varlıklar 1,9 milyar TL seviyesinde bulunurken özkaynaklar 1,6 milyar TL civarında. Bu rakamlar, özkaynakların toplam varlıkların yaklaşık %84’ünü finanse ettiğini gösteriyor. Şirketin borçluluk kaynaklı bilanço riski, yüksek kaldıraç kullanan şirketlere kıyasla daha sınırlı görünüyor.
Toplam varlıklar yıl sonuna göre %1,5 gerilerken özkaynaklar %1,8 azaldı. Bu hareketler henüz bilanço yapısında büyük bir bozulma olmadığını gösterse de, devam eden zararların özkaynakları zaman içinde aşağı çekebileceği unutulmamalı.
Dönen varlıklar 462,6 milyon TL’ye yükselerek %2,7 arttı. Bu sınırlı artış, kısa vadeli varlıkların korunduğunu gösteriyor; ancak nakit, ticari alacak ve stok dağılımı verilmediği için likiditenin kalitesi konusunda kesin hüküm vermek mümkün değil.
Net borç kalemi eksi 18,8 milyon TL olarak gerçekleşti. Negatif net borç, şirketin finansal borçlarından daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit pozisyonunda bulunduğunu gösterir. Önceki dönem sonunda bu değer eksi 7,4 milyon TL idi. Dolayısıyla şirketin net nakit pozisyonu yaklaşık 11,4 milyon TL güçlenmiş görünüyor. Bu, faiz ve refinansman riskini sınırlayan olumlu bir unsur.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlıkları ile parasal yükümlülüklerinin enflasyon karşısındaki etkisini yansıtır. DNISI’nin net parasal pozisyonu geçen yılın aynı dönemindeki eksi 7,3 milyon TL’den eksi 46,6 milyon TL’ye geriledi. Başka bir ifadeyle net parasal zarar 39,3 milyon TL arttı ve zarar tutarında yaklaşık %536 yükseliş görüldü.
Bu kalem, şirketin enflasyon muhasebesi sonucunda net parasal kayıp yaşadığını gösteriyor. Parasal varlıkların parasal yükümlülüklerden daha yüksek olması veya bilanço kalemlerinin enflasyon karşısındaki yapısı, bu zararı büyütmüş olabilir. Net parasal pozisyonun negatif olması, şirketin faaliyet performansından bağımsız olarak raporlanan net kârı aşağı çekiyor.
Önemli nokta şu: Net zarar geçen yıla göre 24,2 milyon TL azalırken net parasal zarar 39,3 milyon TL arttı. Bu nedenle zarar iyileşmesi, enflasyon muhasebesi kaynaklı baskının ortadan kalktığı anlamına gelmiyor. Aksine, operasyonel marjlar toparlanmadığı sürece TAS 29 etkisi net kâr üzerinde belirleyici olmaya devam edebilir.
Yatırımcı için Ne Anlama Geliyor?
DNISI’nin ilk altı aylık sonuçları, bilanço dayanıklılığı ile operasyonel kârlılık arasında belirgin bir ayrışma olduğunu gösteriyor. Şirket net nakit pozisyonunda ve yüksek özkaynak oranına sahip; bu durum finansal risk açısından önemli bir avantaj. Ancak satışların enflasyonun gerisinde kalması, brüt ve FAVÖK marjlarının yaklaşık 3,5-4,5 puan gerilemesi ve net parasal zararın büyümesi, yatırım tezinin şu aşamada kârlılık toparlanmasına bağlı olduğunu ortaya koyuyor.
Yatırımcıların önümüzdeki dönemlerde özellikle şu göstergeleri izlemesi gerekir:
- Satışların enflasyonun üzerinde büyüyüp büyümediği,
- Brüt marjın yeniden %10’un üzerine çıkıp çıkmadığı,
- Hammadde ve üretim maliyetlerinin fiyatlara ne ölçüde yansıtılabildiği,
- Net nakit pozisyonunun korunup korunmadığı,
- TAS 29 kaynaklı parasal zararın azalması,
- FAVÖK tanımının finansal tablolarla nasıl mutabık hâle getirildiği.
Özetle DNISI’nin bilançosu güçlü, fakat faaliyet kârlılığı zayıf bir görünüm sergiliyor. Net zarardaki iyileşme olumlu olsa da bu iyileşme marjların toparlanmasıyla desteklenmediği sürece kalıcı bir dönüşüm olarak görülmemeli. Şirket için asıl katalizör, satış büyümesinden önce maliyet baskısını azaltarak brüt kâr ve FAVÖK marjlarını yeniden güçlendirmek olacak.
Yatırım tavsiyesi değildir.