
Açılış
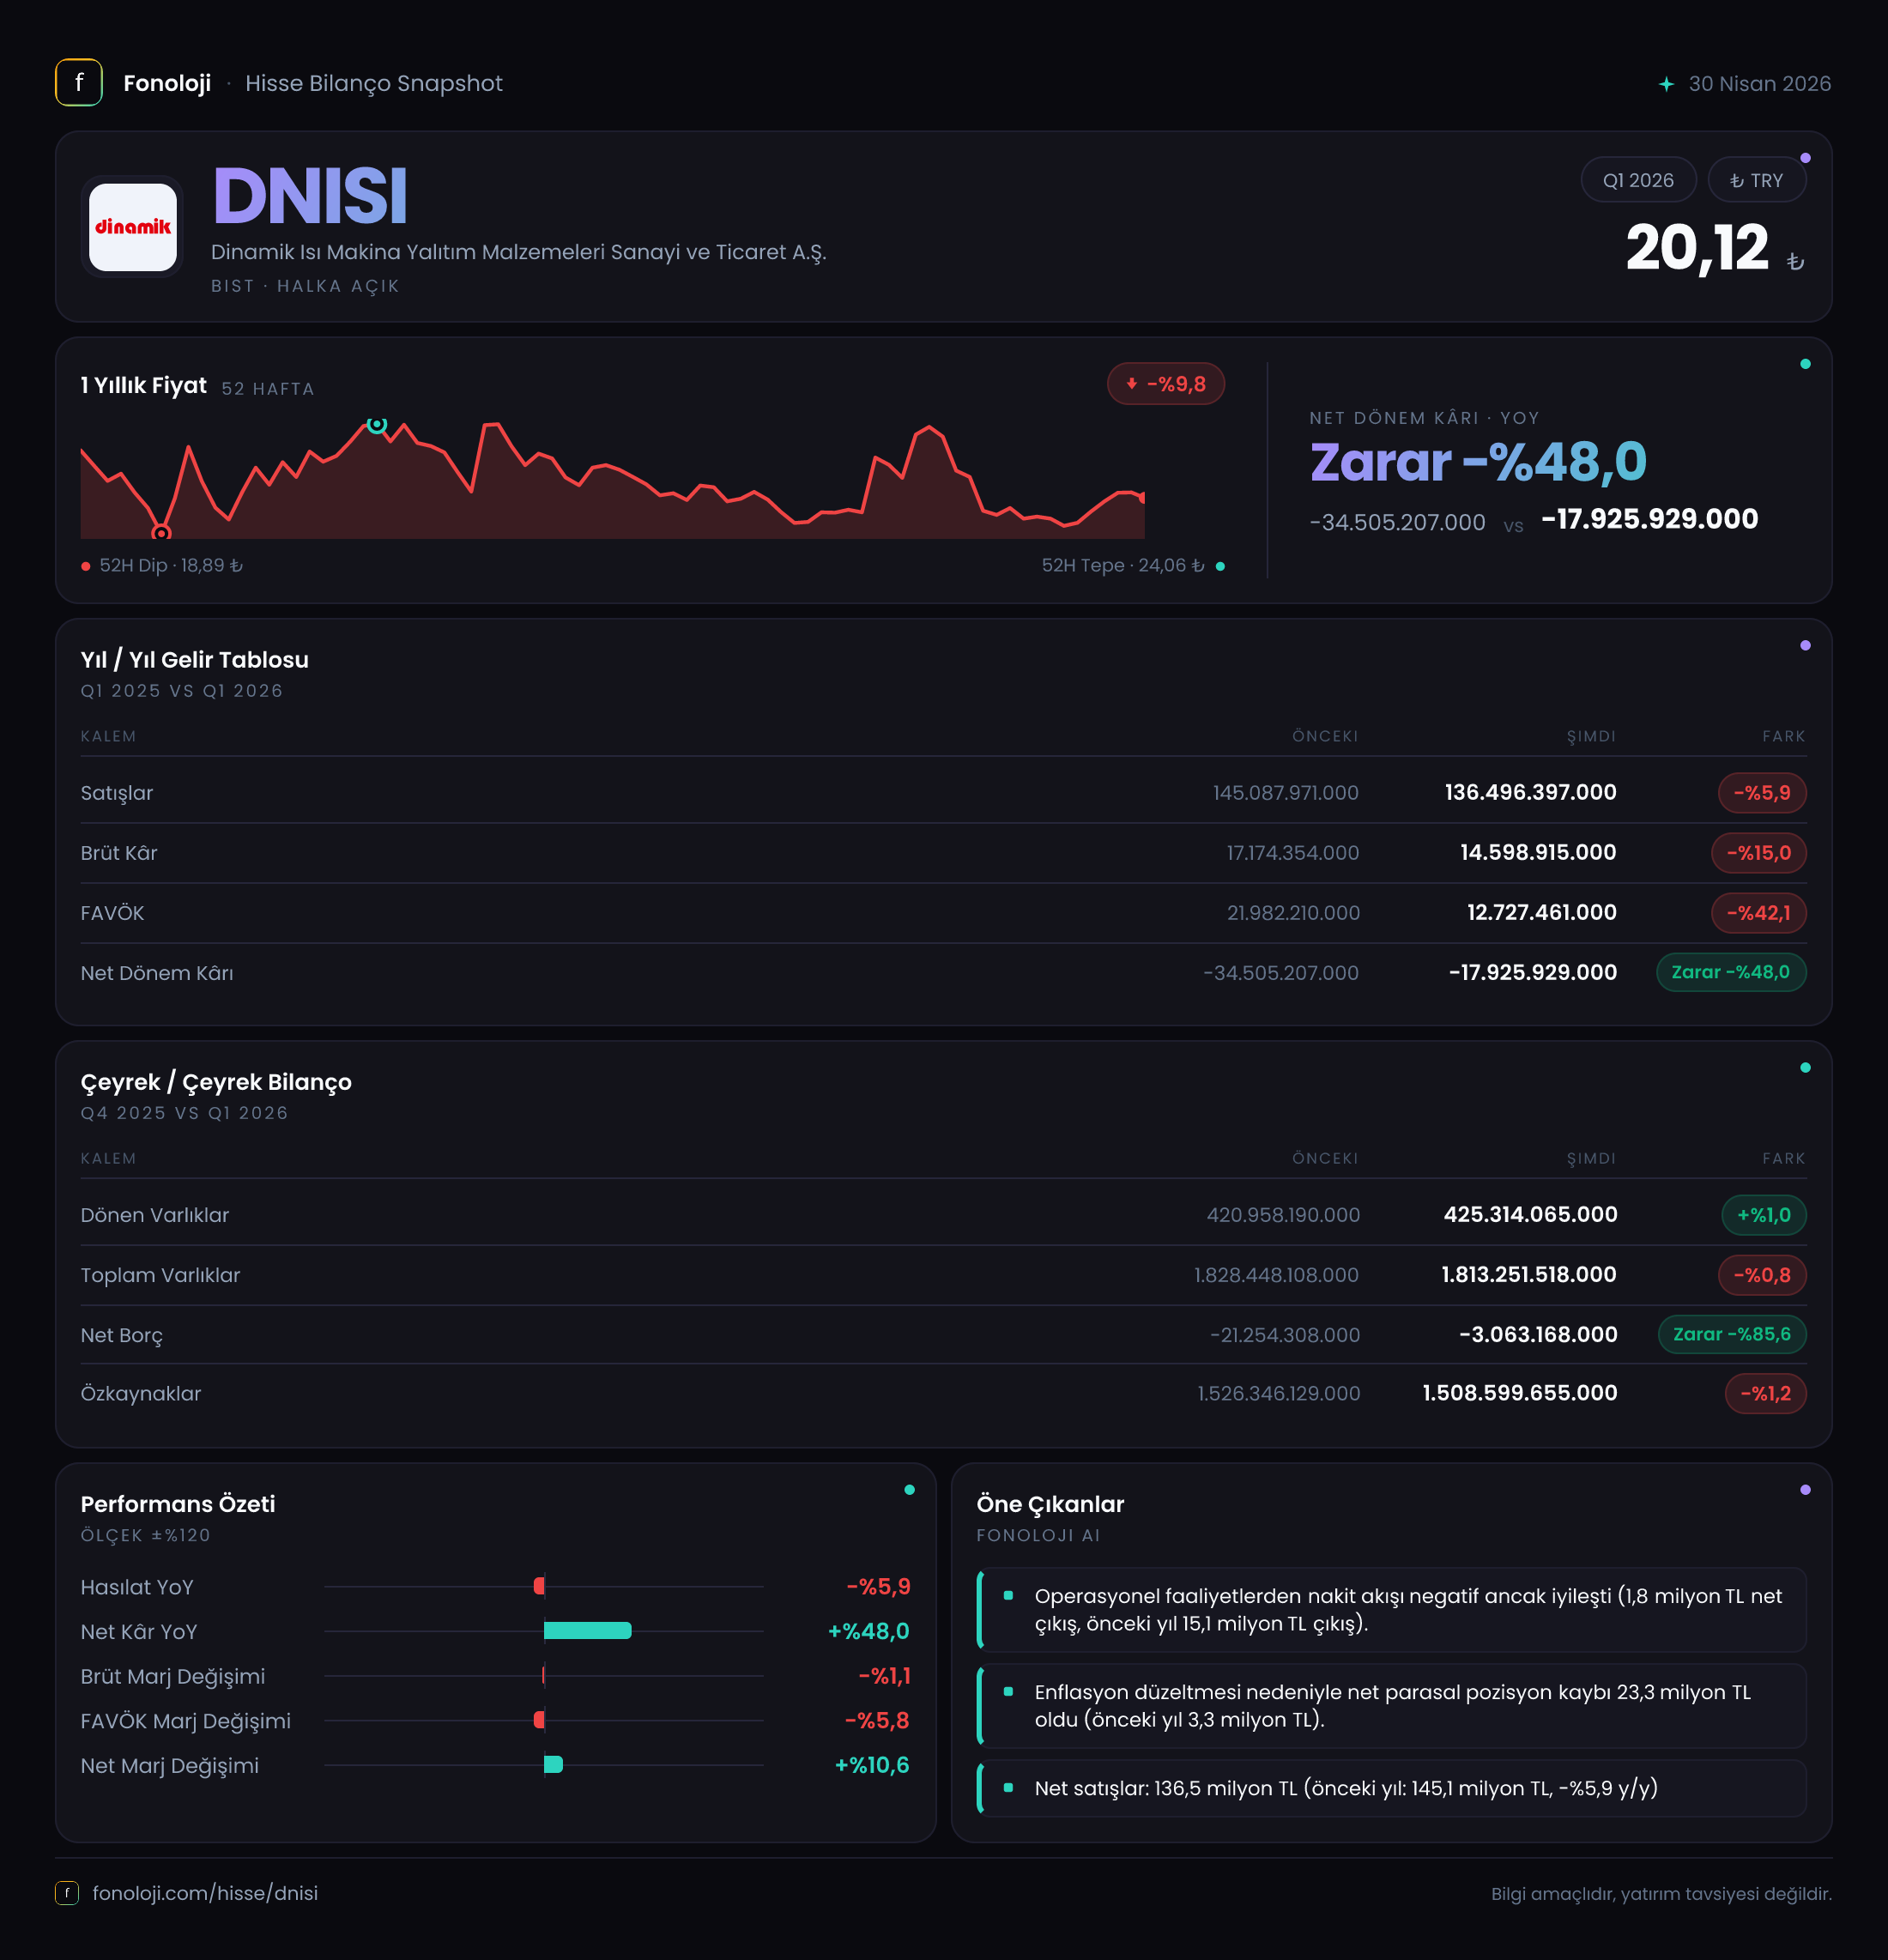
DNISI, ısı makinaları ve yalıtım malzemeleri alanında faaliyet gösteren, bilançosunda yüksek duran varlık ve güçlü özkaynak tabanı taşıyan bir sanayi şirketi görünümünde. 2026/3AB döneminde satışlar 136,5 milyon TL’ye gerileyerek yıllık bazda %5,9 düştü; ancak asıl dikkat çeken nokta, kârlılık göstergelerinin satışlardan daha hızlı bozulması. FAVÖK’teki %27,6’lık düşüş, operasyonel marjların baskı altında olduğunu gösterirken, net dönem zararı geçen yılki 34,5 milyon TL’den 17,9 milyon TL’ye geriledi. Bu iyileşme olumlu görünse de, net parasal pozisyonun 23,3 milyon TL zarara dönmesi ve şirketin net nakitten net borca geçmesi yakından izlenmeli.
Satış Hikayesi
Şirketin ilk çeyrek satışları geçen yılın aynı dönemindeki 145,1 milyon TL’den 136,5 milyon TL’ye indi. Nominal olarak 8,6 milyon TL’lik bir gerileme söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak dahi azalması, reel açıdan daha belirgin bir daralmaya işaret ediyor. Basit bir bakışla, satışların enflasyonu yalnızca koruyabilmesi için geçen yılki seviyenin en az yaklaşık 188 milyon TL civarına çıkması gerekirdi; gerçekleşen 136,5 milyon TL, bu eşiğin oldukça altında kalıyor.
Bu nedenle DNISI’nin satış performansı yalnızca “%5,9 düşüş” olarak okunmamalı. Şirket, fiyat artışlarının ve enflasyonun gerisinde kalan bir ciro üretmiş durumda. Bu tablo; talep zayıflığı, ürün karması, fiyat rekabeti veya müşterilere yansıtılamayan maliyet artışları gibi başlıkların araştırılmasını gerektiriyor. Ancak mevcut veri, bu düşüşün hangi faktörden kaynaklandığını ayrıştırmaya izin vermiyor.
Çeyreklik trend açısından elimizde 2025/3 dönemiyle karşılaştırılabilecek sınırlı veri bulunuyor. Bu nedenle ilk çeyrek satışlarının bir önceki çeyreğe göre ivme kazanıp kazanmadığını söylemek mümkün değil. Sağlıklı bir trend analizi için 2025/6, 2025/9 ve 2025/12 dönemlerinin satış verilerini beklemek gerekiyor. Şimdilik en net mesaj, şirketin yılın ilk çeyreğinde enflasyonun oldukça gerisinde kalan bir ciro performansı göstermesi.
Kârlılık
Satışlardaki gerileme, kârlılık kalemlerinde daha sert hissedilmiş. Brüt kâr 17,2 milyon TL’den 14,6 milyon TL’ye düşerek %15 azaldı. Böylece brüt kâr marjı geçen yılki yaklaşık %11,9’dan %10,7’ye geriledi. Satışlar yalnızca %5,9 azalırken brüt kârın %15 düşmesi, ürün maliyetlerinin veya satış karmasının şirket aleyhine geliştiğini gösteriyor.
FAVÖK tarafındaki bozulma daha belirgin. FAVÖK 22,6 milyon TL’den 16,3 milyon TL’ye geriledi ve düşüş oranı %27,6 oldu. FAVÖK marjı da yaklaşık %15,6’dan %11,9’a indi. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 15,6 TL operasyonel nakit kârlılık üretirken bu dönem yalnızca 11,9 TL üretebildi. Brüt marjdaki yaklaşık 1,2 puanlık düşüşe karşılık FAVÖK marjındaki daralmanın 3,7 puan olması, brüt kâr sonrasında faaliyet giderlerinin de kârlılık üzerinde ek baskı oluşturduğuna işaret ediyor.
Net dönem zararı ise 34,5 milyon TL’den 17,9 milyon TL’ye geriledi. Zararın %48 azalması, ilk bakışta olumlu bir gelişme. Ancak bu iyileşme operasyonel kârlılıktan gelmiyor; aksine FAVÖK düşmüş durumda. Dolayısıyla net zarardaki toparlanmanın altında finansal kalemler, vergi etkileri, amortisman veya diğer faaliyet dışı unsurlar bulunabilir. Bu kalemlerin ayrıntısı paylaşılmadığı için net zarardaki iyileşmenin kalıcı olup olmadığı konusunda temkinli olmak gerekiyor.
Bu dönem şirketin net kâr marjı yaklaşık -%13,1 seviyesinde. Geçen yıl aynı dönemde bu oran yaklaşık -%23,8 idi. Zarar marjının daralması olumlu olsa da, şirket hâlâ satışlarının önemli bir bölümünü net zarar olarak kaydediyor. Operasyonel marjların yeniden toparlanması, net kâra dönüş için kritik eşik olacak.
Bilanço Sağlığı
DNISI’nin bilançosunda en güçlü unsur özkaynak tabanı. Toplam varlıklar yaklaşık 1,8 milyar TL, özkaynaklar ise 1,5 milyar TL seviyesinde. Bu rakamlar, özkaynakların toplam varlıkların yaklaşık %83’ünü finanse ettiğini gösteriyor. Borçluluk ve finansman baskısı açısından bu oran, şirketin bilançosunun yüksek ölçüde özkaynakla taşındığını ortaya koyuyor.
Dönen varlıklar 425,3 milyon TL’ye yükselerek önceki yıl sonuna göre %1 arttı. Bu, kısa vadeli varlıkların büyük ölçüde korunduğunu gösteriyor; ancak enflasyon ortamında yalnızca nominal artışa bakmak yeterli değil. Dönen varlıkların reel olarak zayıflamış olma ihtimali yüksek. Ayrıca nakit, ticari alacak ve stok dağılımı verilmediği için kısa vadeli likiditenin kalitesi konusunda kesin yorum yapılamıyor.
Net borç tarafında ise dikkat edilmesi gereken bir dönüşüm var. Şirket önceki yıl sonunda 6,9 milyon TL net nakit pozisyonundayken, bu dönem 14,2 milyon TL net borca geçti. Net borçtaki değişim tutar olarak bilanço ölçeğine göre sınırlı; net borç/özkaynak oranı yaklaşık %0,9 düzeyinde. Bu nedenle DNISI’nin mevcut borçluluğu finansal açıdan ağır bir yük oluşturmuyor.
FAVÖK ile karşılaştırıldığında net borç, yalnızca bu çeyreğin FAVÖK’üne göre yaklaşık 0,9 kat seviyesinde. FAVÖK’ün yıllıklandırılabileceği varsayımıyla bu oran yaklaşık 0,2 kata iner. Yine de ara dönem verilerinde yıllıklandırma yanıltıcı olabilir; mevsimsellik ve işletme sermayesi hareketleri dikkate alınmalı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi şirketin sonuçlarında kritik bir baskı yaratıyor. Net parasal pozisyon, geçen yılki 3,3 milyon TL zarardan bu dönem 23,3 milyon TL zarara genişlemiş. Böylece parasal pozisyon kaynaklı olumsuz etki yaklaşık 20 milyon TL artmış durumda.
Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtıyor. Negatif net parasal pozisyon, yüksek enflasyon ortamında şirketin parasal yükümlülüklerinin veya parasal açık pozisyonunun daha ağır sonuç yaratabildiğini gösterir. Burada önemli nokta, bu zararın doğrudan operasyonel performansla aynı şey olmamasıdır; ancak net kâr üzerinde gerçek bir muhasebe etkisi yaratır.
DNISI’de net parasal pozisyon zararının büyümesi, FAVÖK’teki gerilemeyle birleşince net kâra geçişi zorlaştırıyor. Buna rağmen net zararın geçen yıla göre azalması, diğer finansal ve muhasebesel kalemlerin bu negatif etkiyi kısmen dengelemiş olabileceğini gösteriyor. Önümüzdeki dönemlerde parasal pozisyon zararının satışlara ve operasyonel kâra oranı özellikle izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
DNISI’nin ilk çeyrek sonuçları, güçlü özkaynak yapısına rağmen operasyonel açıdan zorlu bir döneme işaret ediyor. Yatırımcı açısından ana mesajlar şöyle özetlenebilir:
- Fırsat: Özkaynakların toplam varlıkların yaklaşık %83’ünü karşılaması ve net borcun sınırlı kalması, şirketin bilanço dayanıklılığını destekliyor.
- Risk: Satışların enflasyonun gerisinde kalması, şirketin reel olarak küçüldüğünü düşündürüyor.
- Risk: Brüt marjın %11,9’dan %10,7’ye, FAVÖK marjının ise %15,6’dan %11,9’a gerilemesi, maliyet ve fiyatlama gücü baskısına işaret ediyor.
- İzlenecek gösterge: Net parasal pozisyon zararının 23,3 milyon TL’ye yükselmesi, enflasyon muhasebesinin net sonuçlar üzerindeki etkisini artırıyor.
- Temkin noktası: Net zararın %48 azalması olumlu olsa da, bu iyileşme operasyonel kârlılık artışından kaynaklanmıyor.
Bundan sonraki çeyreklerde yatırımcıların özellikle satış büyümesini, FAVÖK marjının yeniden toparlanıp toparlanmadığını, net borcun artış eğiliminin devam edip etmediğini ve net parasal pozisyon zararının kâra etkisini birlikte değerlendirmesi gerekiyor. Şirketin bilançosu şimdilik düşük borçluluk sayesinde rahat görünse de, sürdürülebilir yatırım hikâyesi için önce reel satış büyümesi ve operasyonel marj toparlanması gerekiyor. Yatırım tavsiyesi değildir.