
Açılış
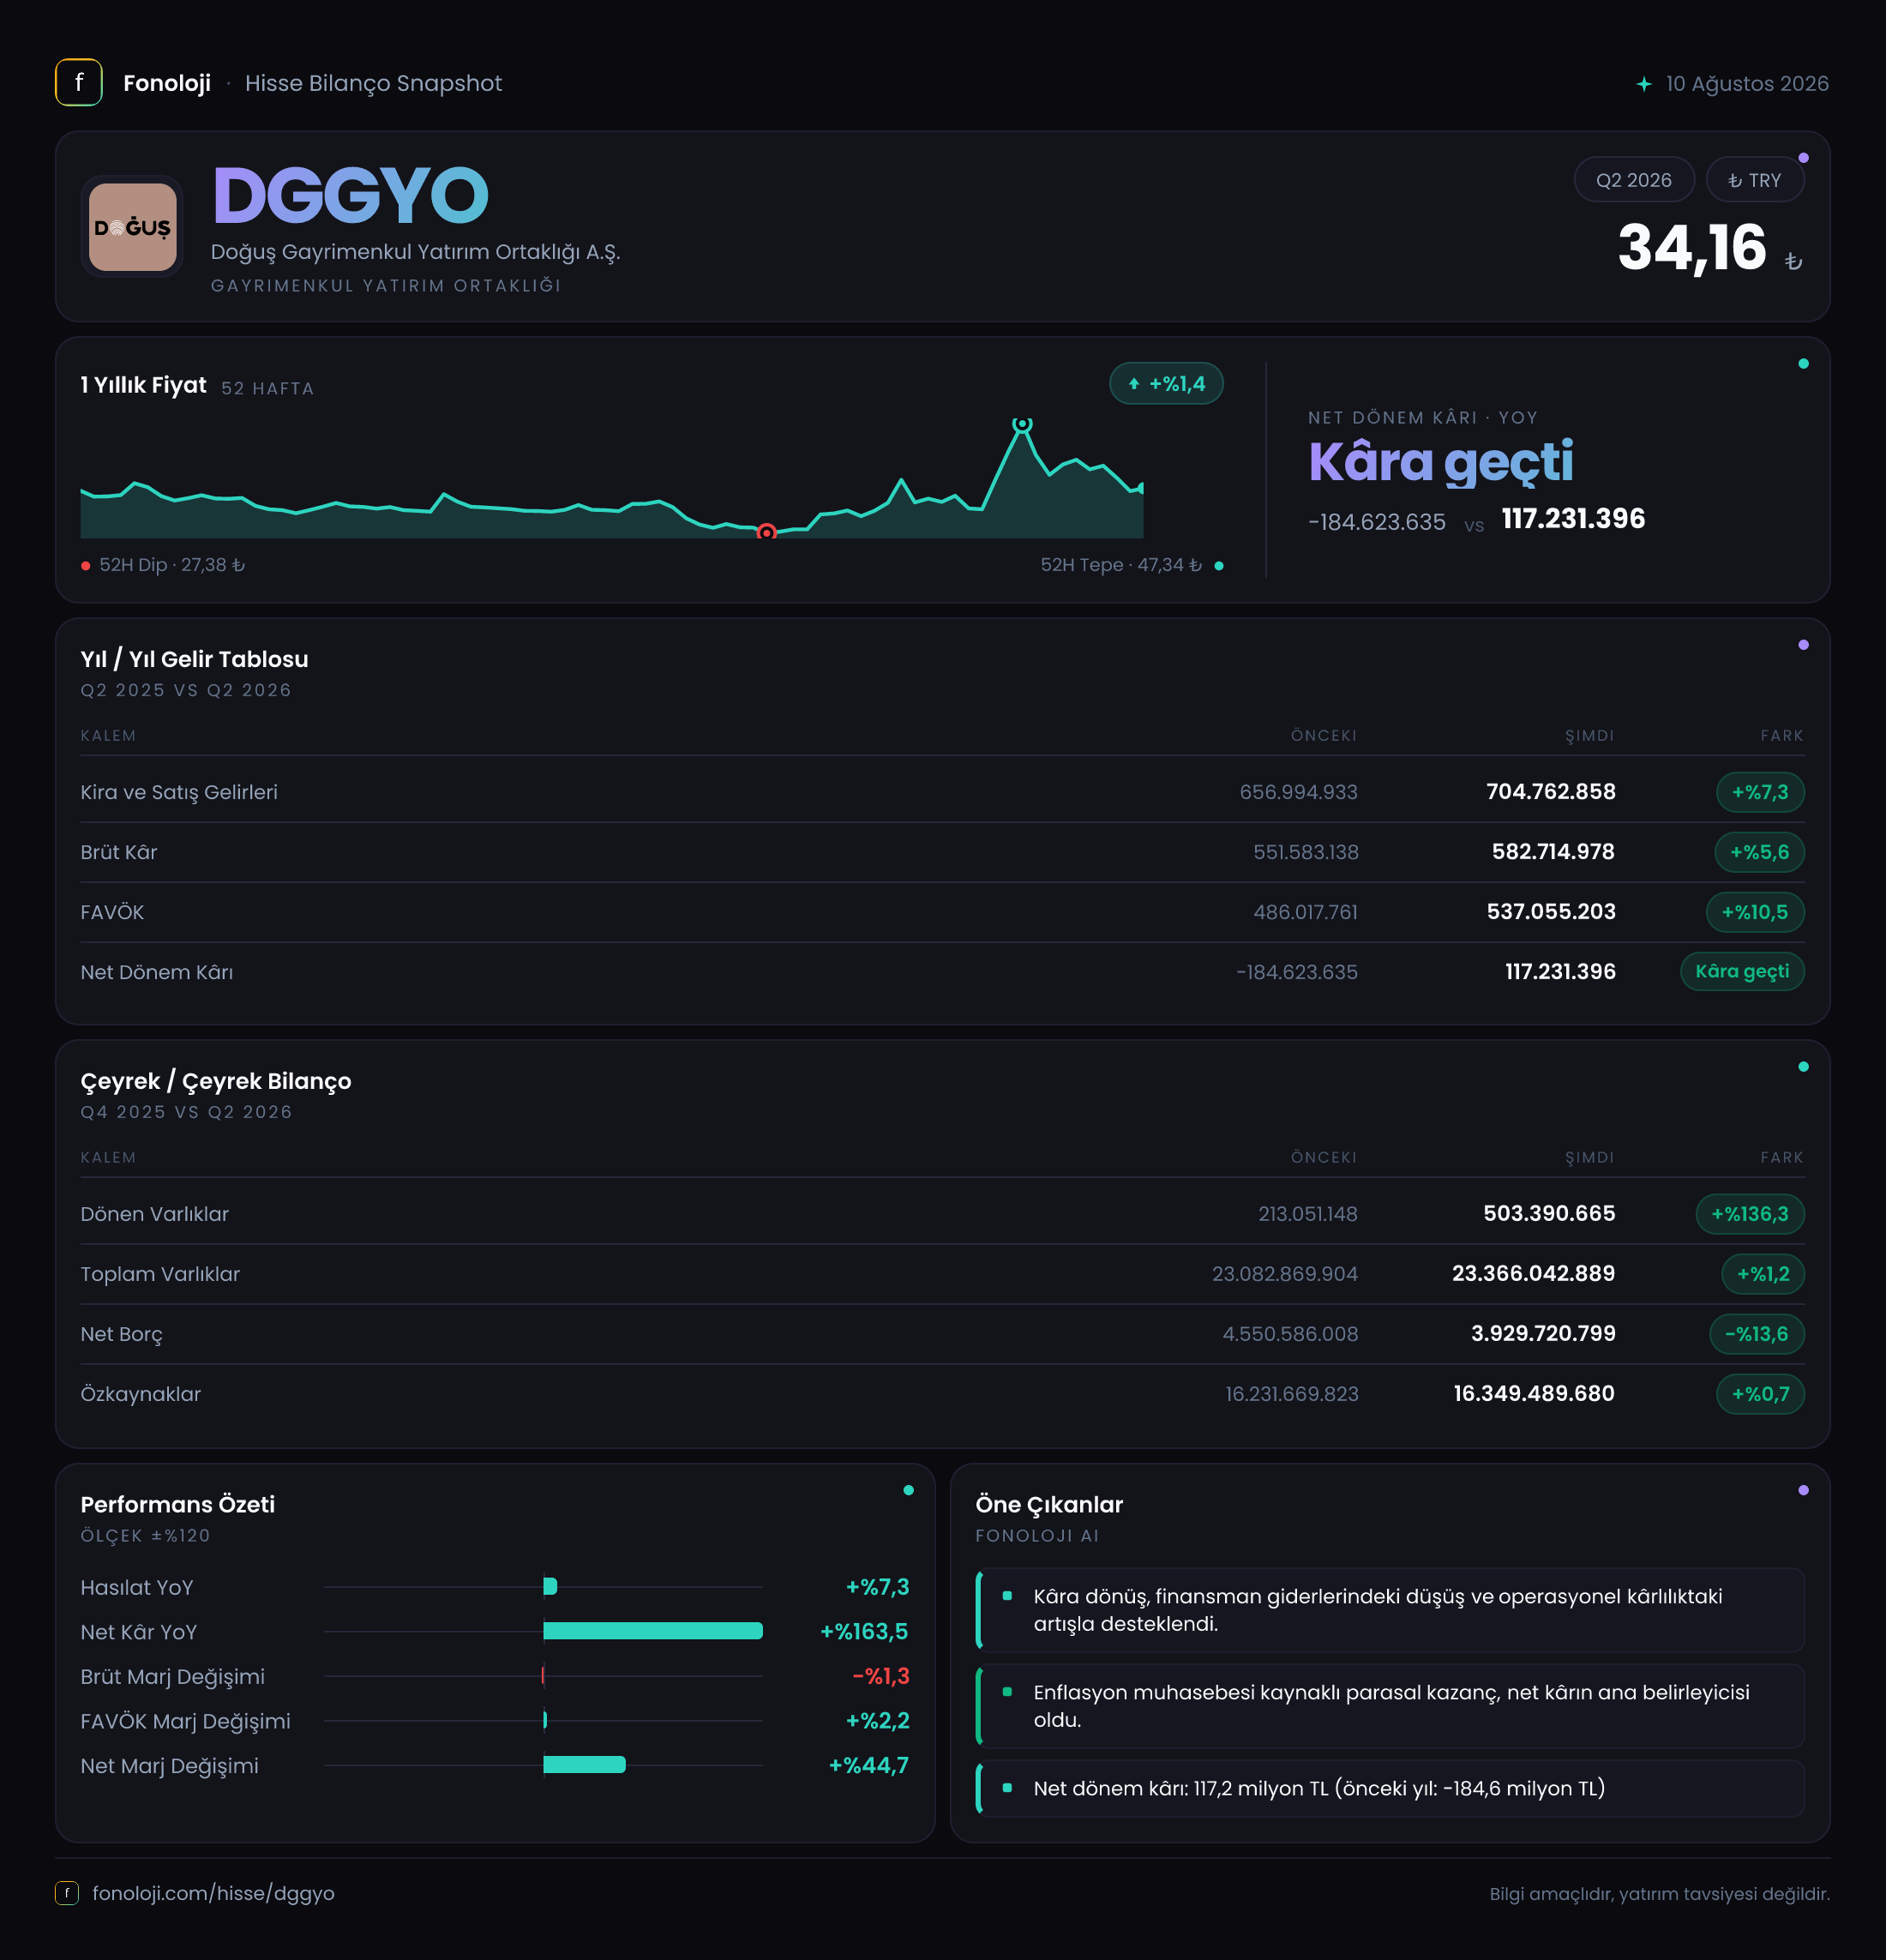
Doğuş Gayrimenkul Yatırım Ortaklığı (DGGYO), ağırlıklı olarak gayrimenkul portföyünden kira ve benzeri gelirler üreten bir GYO olarak, 2026/6AB döneminde operasyonel kârlılığını korurken net kâr tarafında belirgin bir toparlanma sergiledi. Satışlar nominal olarak %7,3 artarak 704,8 milyon TL’ye ulaşsa da Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda bu büyüme reel açıdan zayıf kalıyor. Buna karşın FAVÖK’ün satışlardan daha hızlı büyümesi ve net borcun azalması, şirketin faaliyet kalitesi ile bilanço disiplininin olumlu taraflarını gösteriyor. Net kârın geçen yılki zarardan kâra dönmesi dikkat çekici olsa da bu dönüşümde net parasal pozisyon gelirinin etkisi önemli.
| Gösterge | 2026/6AB | 2025/6AB veya önceki dönem | Yorum | |---|---:|---:|---| | Satışlar | 704,8 mn TL | 657,0 mn TL | Nominal büyüme %7,3, reel görünüm zayıf | | FAVÖK | 537,1 mn TL | 486,0 mn TL | FAVÖK büyümesi %10,5 | | Net kâr | 117,2 mn TL | -184,6 mn TL | Zarar döneminden kâra geçiş | | Net borç | 3,9 mlr TL | 4,6 mlr TL | Borçta %13,6 düşüş | | Özkaynaklar | 16,3 mlr TL | 16,2 mlr TL | Sınırlı artış, güçlü sermaye tabanı |
Satış Hikayesi
DGGYO’nun satışları geçen yılın aynı 6 aylık dönemine göre %7,3 artarak 657,0 milyon TL’den 704,8 milyon TL’ye yükseldi. Bu artış ilk bakışta olumlu görünse de enflasyonun %30’un üzerinde olduğu mevcut ekonomik koşullarda, şirketin gelirlerinin genel fiyat seviyesinin gerisinde kaldığı anlaşılıyor. Başka bir ifadeyle, satışlar nominal olarak artarken gayrimenkul kira gelirlerinin reel satın alma gücü açısından aynı ölçüde büyüdüğünü söylemek mümkün değil.
GYO’larda satış büyümesinin niteliği özellikle önemlidir. Kira sözleşmelerindeki artışlar, doluluk oranları, portföydeki varlıkların kira yenileme dönemleri ve varsa alışveriş merkezi/ofis gibi gayrimenkullerde ziyaretçi veya kiracı performansı, gelirin sürdürülebilirliğini belirler. DGGYO verisinde bu kalemlerin ayrıntısı bulunmadığı için satış artışının ne kadarının kira artışlarından, ne kadarının doluluk veya portföy etkisinden kaynaklandığını ayrıştırmak mümkün değil.
Çeyreklik trend açısından da sınırlı veri bulunuyor. Elimizde 2025/6AB karşılaştırması var; ancak 2026’nın ilk çeyreği ile ikinci çeyreği arasında satışların nasıl seyrettiğini gösteren ayrı bir veri paylaşılmadı. Bu nedenle gelir ivmesinin hızlanıp hızlanmadığını değerlendirmek için bir sonraki ara dönem raporunu beklemek gerekiyor. Mevcut veri, satış tarafında güçlü bir reel büyümeden ziyade, nominal ve kontrollü bir artışa işaret ediyor.
Kârlılık
Şirketin brüt kârı %5,6 artarak 551,6 milyon TL’den 582,7 milyon TL’ye çıktı. Ancak satış büyümesi %7,3 iken brüt kâr büyümesinin %5,6 ile daha düşük kalması, brüt marjda hafif bir gerilemeye işaret ediyor. Brüt marj yaklaşık olarak %82,7 seviyesinde gerçekleşirken geçen yıl aynı dönemde bu oran yaklaşık %84,0 idi. Yani şirket satışlarının büyük bölümünü brüt kâra dönüştürmeye devam ediyor, fakat gelirlerin maliyetlere karşı tamponu bir miktar daralmış durumda.
Buna karşılık FAVÖK daha olumlu bir tablo sunuyor. FAVÖK %10,5 artarak 486,0 milyon TL’den 537,1 milyon TL’ye yükseldi. FAVÖK marjı da yaklaşık %74,0’tan %76,2’ye çıktı. Brüt marjdaki sınırlı zayıflamaya rağmen FAVÖK marjının yükselmesi, faaliyet giderlerinin satışlara göre daha kontrollü seyrettiğini gösteriyor. Bu, gayrimenkul işletmeciliğinde yönetim giderleri ve diğer faaliyet maliyetlerinin gelir artışından daha yavaş büyüdüğüne işaret eden olumlu bir gelişme.
Net kâr tarafındaki değişim ise çok daha keskin. DGGYO geçen yılın aynı dönemindeki 184,6 milyon TL net zarardan, bu dönemde 117,2 milyon TL net kâra geçti. Veride görülen %163,5 artış oranı, zarar tabanından kâra geçiş nedeniyle matematiksel olarak yanıltıcıdır; burada asıl önemli mesaj, şirketin zarar yazdığı dönemden sonra pozitif net sonuç üretmesidir.
Bununla birlikte net kâr, FAVÖK’ten farklı olarak finansman giderleri, enflasyon muhasebesi ve diğer finansal etkilerden güçlü biçimde etkilenir. Bu nedenle operasyonel başarıyı değerlendirirken 537,1 milyon TL’lik FAVÖK ile 117,2 milyon TL’lik net kâr arasındaki farkı dikkate almak gerekir.
Bilanço Sağlığı
DGGYO’nun toplam varlıkları önceki yıl sonuna göre %1,2 artarak 23,1 milyar TL’den 23,4 milyar TL’ye çıktı. Duran varlıklar yaklaşık 22,9 milyar TL ile toplam varlıkların neredeyse tamamını oluşturuyor. Bu yapı, şirketin bilançosunun likit ticari varlıklardan çok gayrimenkul portföyüne dayandığını gösteriyor; dolayısıyla varlık değerlemeleri ve portföyün kira üretme kapasitesi kritik önem taşıyor.
Dönen varlıkların 213,1 milyon TL’den 503,4 milyon TL’ye yükselmesi, mutlak olarak hâlâ sınırlı bir likit varlık tabanına işaret etse de kısa vadeli finansal esneklikte iyileşme sağlıyor. Ancak bu artışın hangi kalemlerden oluştuğu açıklanmadığı için bunun nakit artışı mı, ticari alacak yükselişi mi veya başka bir bilanço kalemi mi olduğunu kesinleştirmek mümkün değil.
Net borç 4,6 milyar TL’den 3,9 milyar TL’ye gerileyerek %13,6 azaldı. Bu, yükselen faiz ve finansman maliyetleri ortamında olumlu bir gelişme. Özkaynaklar ise 16,2 milyar TL’den 16,3 milyar TL’ye çıkarak sınırlı artış gösterdi. Özkaynakların toplam varlıklara oranı yaklaşık %70 seviyesinde; bu oran, şirketin bilançosunda özkaynak ağırlığının yüksek ve sermaye yapısının genel olarak sağlam olduğunu gösteriyor.
Dönemsel FAVÖK yıllıklandırıldığında yaklaşık 1,07 milyar TL seviyesine gelir. Bu varsayımla net borç/FAVÖK oranı yaklaşık 3,6x olur. GYO’lar için bu seviye izlenmesi gereken bir kaldıraç düzeyidir; ancak net borcun düşüyor olması ve yüksek özkaynak oranı riskin kontrol altında tutulduğunu gösteriyor. Yine de bu hesaplamanın 6 aylık FAVÖK’ün yıllıklandırılmasına dayandığı unutulmamalı.
Net Parasal Pozisyon (TAS 29)
DGGYO’nun net parasal pozisyon geliri 724,2 milyon TL’den 670,5 milyon TL’ye gerileyerek %7,4 düştü. Buna rağmen bu kalem, şirketin 117,2 milyon TL’lik net kârının oldukça üzerinde. Bu durum, net kârın yalnızca operasyonel performansla açıklanamayacağını; TAS 29 enflasyon muhasebesinin finansal sonuç üzerinde belirleyici olduğunu gösteriyor.
Net parasal pozisyon gelirinin pozitif olması, şirketin parasal varlık ve borç kompozisyonunun enflasyon muhasebesi açısından gelir yaratacak yönde çalıştığını gösterir. Ancak bu, doğrudan nakit yaratımı anlamına gelmez. Muhasebesel bir düzeltme kalemi olan bu gelir, şirketin gerçek faaliyetlerinden elde ettiği kira ve işletme performansından ayrıştırılmalıdır.
Bu dönemde net parasal pozisyon gelirinin azalması, net kâr üzerindeki katkının geçen yıla göre zayıfladığını gösteriyor. Dolayısıyla kârdaki toparlanmanın kalıcı olup olmadığını anlamak için gelecek dönemlerde operasyonel kârın, net parasal pozisyon etkisi olmadan da güçlü kalıp kalmadığı izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
DGGYO’nun 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Operasyonel tarafta FAVÖK marjının %76,2’ye çıkması ve FAVÖK büyümesinin satış büyümesini aşması olumlu.
- Bilanço tarafında net borcun 700 milyon TL azalması ve özkaynakların yaklaşık 16,3 milyar TL seviyesinde korunması finansal dayanıklılığı destekliyor.
- Satış büyümesi enflasyonun altında kaldığı için reel gelir performansı henüz güçlü değil.
- Net kâr dönüşümü olumlu olsa da net parasal pozisyon gelirinin yüksek katkısı nedeniyle bu kârın tamamını operasyonel ve nakit bazlı başarı olarak okumamak gerekiyor.
- Gayrimenkul portföyünün değerlemesi, kira yenilemeleri, doluluk oranları ve borçların faiz yapısı bir sonraki dönemde takip edilmesi gereken başlıklar.
Sonuç olarak DGGYO’da bilanço ve faaliyet kârlılığı tarafında olumlu sinyaller var; ancak gelirlerin reel olarak büyümemesi ve net kârın TAS 29 etkilerine duyarlılığı, yatırım tezinin temkinli kurulmasını gerektiriyor. Özellikle bir sonraki raporda satış büyümesinin enflasyonu aşmaya başlayıp başlamadığı ve net borçtaki düşüşün sürüp sürmediği, mevcut olumlu görünümün kalıcılığı açısından belirleyici olacak.
Yatırım tavsiyesi değildir.