
Açılış
DGGYO, gayrimenkul yatırım ortaklığı yapısı gereği bilançosunun merkezinde kira üreten ve değer taşıyan gayrimenkulleri bulunan bir şirket. 2026/3AB döneminde ana faaliyet göstergeleri geçen yılın aynı çeyreğine göre iyileşirken, net kâr tarafında zarar seviyesinden kâra geçiş dikkat çekiyor. Bununla birlikte satış büyümesi, Türkiye’de %30’un üzerinde seyreden enflasyonun altında kaldığı için nominal artışın reel olarak ne ölçüde değer yarattığı sorgulanmalı. Bilançoda net borcun azalması ve güçlü özkaynak tabanı olumlu; ancak şirket performansını değerlendirirken net parasal pozisyonun kâra katkısını faaliyet sonuçlarından ayrı okumak gerekiyor.
Satış Hikayesi
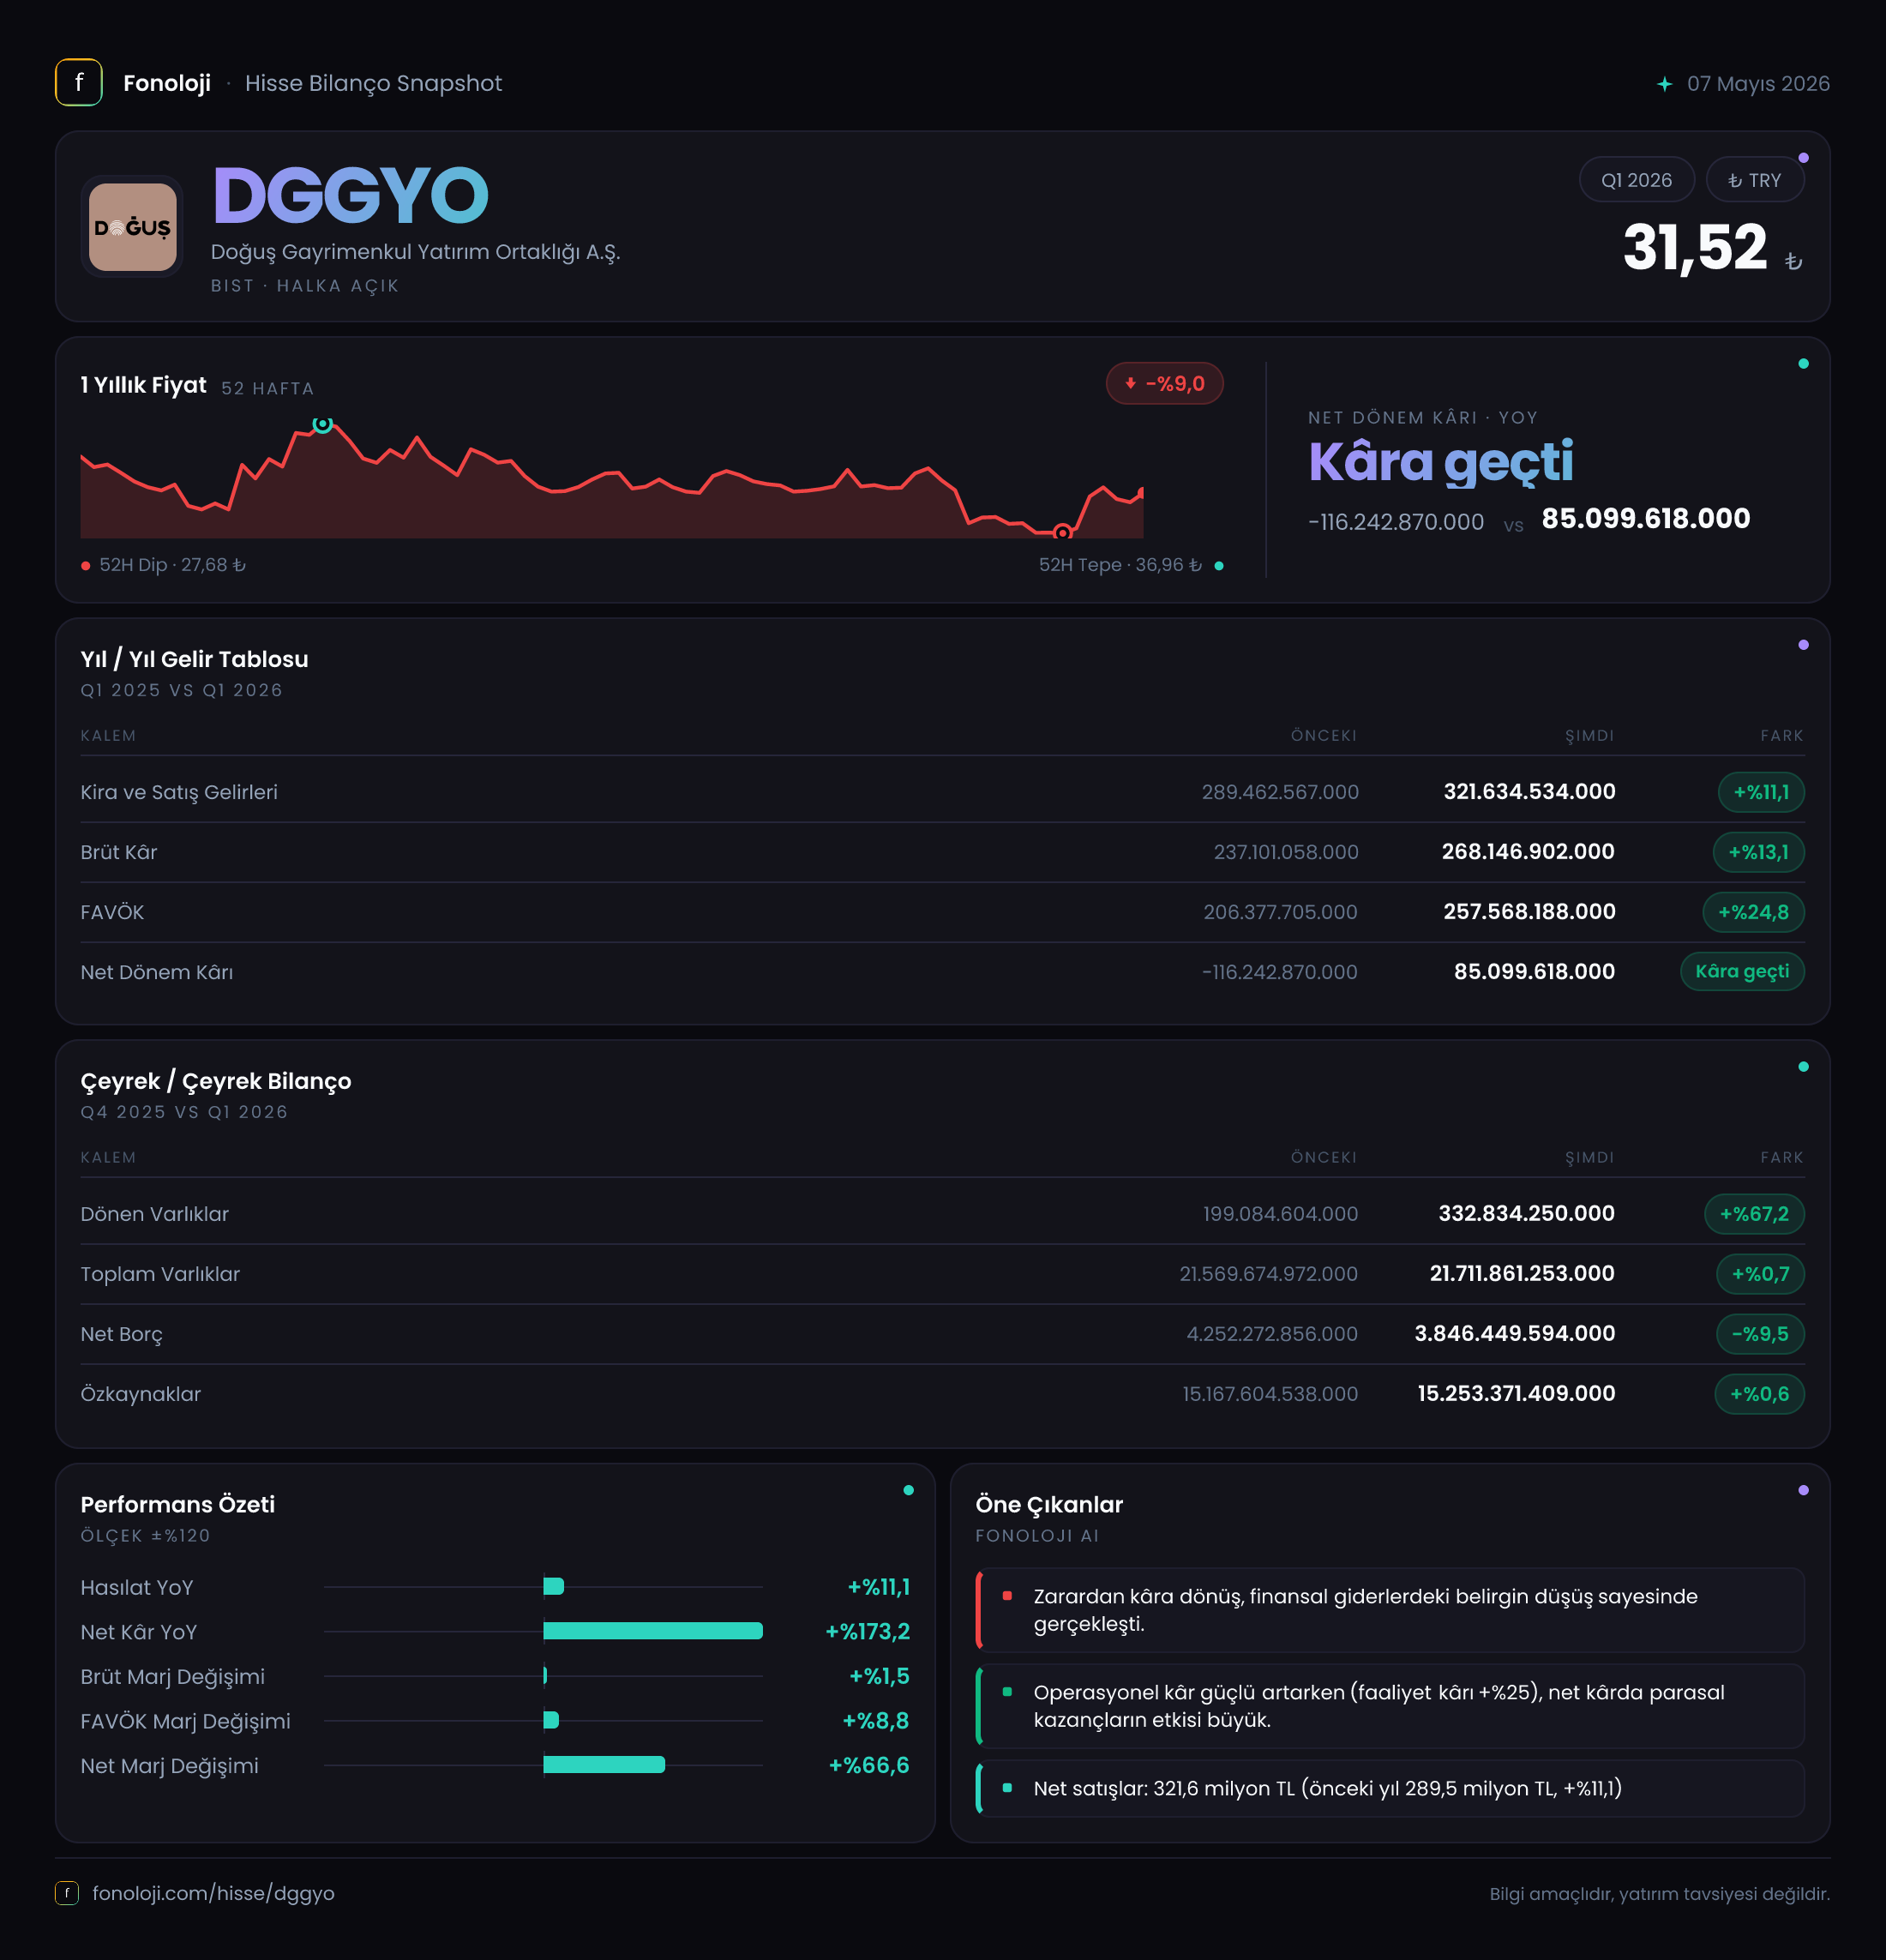
DGGYO’nun satışları, 2026/3AB döneminde geçen yılın aynı çeyreğindeki 289,5 milyon TL seviyesinden 321,6 milyon TL’ye yükseldi. Bu, yıllık bazda %11,1 büyümeye karşılık geliyor ve şirketin gelir üretiminin nominal olarak genişlediğini gösteriyor. Ancak bu büyüme oranı, aynı dönemdeki yüksek enflasyonun gerisinde kaldığından, satışların reel anlamda küçülmüş olma ihtimali bulunuyor. Başka bir ifadeyle şirket daha yüksek TL geliri elde etmiş olsa da bu artış, gayrimenkul kira gelirleri veya diğer operasyonel gelirlerin satın alma gücünü koruduğunu tek başına kanıtlamıyor.
Gayrimenkul yatırım ortaklıklarında satış performansı yalnızca ciro artışıyla değil, kira sözleşmelerinin yenileme oranları, doluluk seviyesi, kira artışlarının enflasyona duyarlılığı ve portföydeki varlıkların niteliğiyle birlikte değerlendirilir. DGGYO için mevcut veride bu operasyonel ayrıntılar bulunmuyor. Bu nedenle %11,1 satış artışını temkinli biçimde “nominal büyüme, reel büyüme konusunda ise henüz yeterli kanıt yok” şeklinde okumak daha sağlıklı.
Çeyreklik trend tarafında karşılaştırılabilir olarak yalnızca 2025/3 dönemi verilmiş durumda. Dolayısıyla satışların 2025/12 dönemine veya 2025/4Ç seviyesine göre ivme kazanıp kazanmadığını bu veri setiyle ölçemiyoruz. Şirketin yılın diğer çeyreklerinde kira gelirlerinde mevsimsellik veya portföy kaynaklı değişim yaşayıp yaşamadığını görmek için sonraki ara dönem sonuçlarını beklemek gerekecek.
Kârlılık
Brüt kâr, geçen yılın aynı çeyreğindeki 237,1 milyon TL seviyesinden 268,1 milyon TL’ye yükseldi. Brüt kâr artışı %13,1 ile satış büyümesinin üzerinde gerçekleşti. Bu durum, maliyetlerin satışlara kıyasla daha kontrollü arttığını ve brüt kârlılığın güçlendiğini gösteriyor. Brüt kâr marjı yaklaşık %83,4 seviyesine çıkarken, geçen yıl aynı dönemde bu oran yaklaşık %81,9 düzeyindeydi. Yaklaşık 1,5 puanlık marj iyileşmesi, şirketin ana gelirlerinin yüksek marjlı yapısını koruduğuna işaret ediyor.
FAVÖK ise 209,0 milyon TL’den 244,8 milyon TL’ye yükseldi; artış oranı %17,1 oldu. Bu oran, satışlardaki %11,1’lik büyümenin belirgin biçimde üzerinde. FAVÖK marjı da yaklaşık %76,1’den %76,1’e? Hesaplama açısından mevcut dönemde 244,8 / 321,6 = %76,1, geçen yıl ise 209,0 / 289,5 = %72,2 seviyesinde. Dolayısıyla FAVÖK marjında yaklaşık 3,9 puanlık iyileşme var. Bu, operasyonel giderlerin satışlara göre daha yavaş arttığını ve ana faaliyet kârlılığının güçlendiğini gösteren olumlu bir sinyal.
Net kâr tarafında tablo daha çarpıcı. DGGYO, geçen yılın aynı çeyreğinde 116,2 milyon TL zarar açıklarken bu dönemde 85,1 milyon TL net kâr elde etti. Net kâr marjı böylece yaklaşık -%40,1’den %26,5’e döndü. Ancak bu dönüşümü yalnızca operasyonel iyileşmeye bağlamak doğru olmaz. Net parasal pozisyon kalemi bu dönemde 390,8 milyon TL katkı sağladı. Bu tutar, faaliyet kârının üzerinde olduğu için net kâr üzerinde belirleyici bir etkiye sahip.
Dolayısıyla FAVÖK’teki iyileşme gerçek ve olumlu olsa da net kârın sürdürülebilirliği, finansman giderleri, vergi etkisi, değerleme sonuçları ve enflasyon muhasebesinin diğer kalemleriyle birlikte incelenmeli. Bu kalemlerin ayrıntısı verilmediği için 85,1 milyon TL’lik net kârın ne kadarının tekrarlanabilir faaliyet performansından, ne kadarının muhasebesel etkilerden geldiğini kesin biçimde ayırmak mümkün değil.
Bilanço Sağlığı
DGGYO’nun toplam varlıkları, 2025 yıl sonundaki 21,6 milyar TL’den 21,7 milyar TL’ye yükseldi. Artış yalnızca %0,7 ile sınırlı kalırken, duran varlıkların 21,4 milyar TL seviyesinde yatay seyretmesi şirket portföyünün bilanço içindeki ağırlığının devam ettiğini gösteriyor. Toplam varlıkların yaklaşık %99’u duran varlıklardan oluşuyor. Bu yapı, gayrimenkul yatırım ortaklıkları için doğal olmakla birlikte, varlıkların likiditesinin sınırlı olduğu ve bilanço değerinin gayrimenkul değerlemelerine duyarlı bulunduğu anlamına gelir.
Dönen varlıklar 199,1 milyon TL’den 332,8 milyon TL’ye çıkarak %67,2 arttı. Oransal artış yüksek olsa da toplam varlık büyüklüğü içindeki payı hâlâ sınırlı. Dönen varlıkların yükselmesi kısa vadeli likidite açısından olumlu olabilir; ancak kısa vadeli yükümlülükler paylaşılmadığı için cari oran veya yakın vadeli ödeme kapasitesi hakkında kesin hüküm kurulamıyor.
Net borç 4,3 milyar TL’den 3,8 milyar TL’ye geriledi. %9,5’lik düşüş, şirketin borçluluk riskini azaltması bakımından olumlu. Özkaynaklar ise 15,2 milyar TL’den 15,3 milyar TL’ye yükseldi. Böylece net borcun özkaynaklara oranı yaklaşık %24,8 seviyesinde kalıyor. Bu oran, şirketin varlık finansmanında özkaynakların belirgin biçimde baskın olduğunu gösteriyor.
Net borç/FAVÖK oranı çeyreklik FAVÖK doğrudan yıllıklaştırılmadan yaklaşık 15,5 kat görünür. Ancak bu oran gayrimenkul şirketlerinde tek çeyrek FAVÖK’üyle hesaplandığında yanıltıcı olabilir. FAVÖK’ün dört çeyrek boyunca benzer seviyede sürdüğü varsayılırsa yıllıklandırılmış oran yaklaşık 1 kat civarına iner. Bu nedenle borçluluk görünümü için sonraki çeyreklerin FAVÖK performansı ve faiz giderleri birlikte takip edilmeli.
Net Parasal Pozisyon (TAS 29)
DGGYO’nun net parasal pozisyon katkısı, geçen yılın aynı dönemindeki 422,9 milyon TL’den 390,8 milyon TL’ye geriledi. Tutar hâlâ yüksek olmakla birlikte yıllık düşüş %7,6 seviyesinde. Enflasyon muhasebesi açısından bu kalem, şirketin parasal varlık ve yükümlülük yapısının yüksek enflasyon ortamında finansal sonuçlara yansımasını gösteriyor.
Net parasal pozisyonun pozitif olması, bu dönemde kârı destekleyen önemli bir unsur olarak öne çıkıyor. Ancak bu katkı, kira gelirleri veya gayrimenkul operasyonlarından elde edilen nakit kârla aynı nitelikte değil; enflasyon muhasebesi kaynaklı bir finansal raporlama etkisi. Bu nedenle net kârın geçen yılki zarardan 85,1 milyon TL kâra dönüşmesinde operasyonel iyileşmenin yanı sıra TAS 29 etkisinin rolü bulunuyor. Pozitif katkının gelecek dönemlerde aynı büyüklükte tekrarlanacağı varsayılmamalı.
Yatırımcı için Ne Anlama Geliyor?
DGGYO’nun bu çeyrekteki ana mesajı, operasyonel marjların iyileştiği, net borcun azaldığı ve şirketin güçlü özkaynak yapısını koruduğu yönünde. FAVÖK’ün satışlardan daha hızlı büyümesi, faaliyet kalitesi açısından net bir olumlu sinyal. Buna karşılık satış büyümesinin enflasyonun altında kalması, reel gelir performansının henüz güçlü olmadığını gösteriyor.
Yatırımcıların özellikle şu noktaları takip etmesi gerekiyor:
- Kira ve satış gelirlerinin sonraki çeyreklerde enflasyona karşı reel olarak büyüyüp büyümediği,
- Net parasal pozisyon katkısının azalması halinde net kârın hangi seviyede kalacağı,
- Net borçtaki düşüşün faaliyetlerden yaratılan nakit akışıyla desteklenip desteklenmediği,
- Gayrimenkul portföy değerlemelerinin özkaynak ve kârlılık üzerindeki etkisi,
- Faiz giderleri ve kısa vadeli yükümlülüklerin likiditeyi zorlayıp zorlamadığı.
Özetle veri, DGGYO’da faaliyet kârlılığının güçlendiğini ve bilanço riskinin azaldığını gösteriyor. Ancak net kâr artışının önemli bölümünde enflasyon muhasebesi etkisi bulunduğu için, şirketin yatırım hikâyesinin kalıcı biçimde güçlendiğini söylemek için daha fazla çeyrek ve nakit akışı verisi gerekli. Yatırım tavsiyesi değildir.