
Açılış
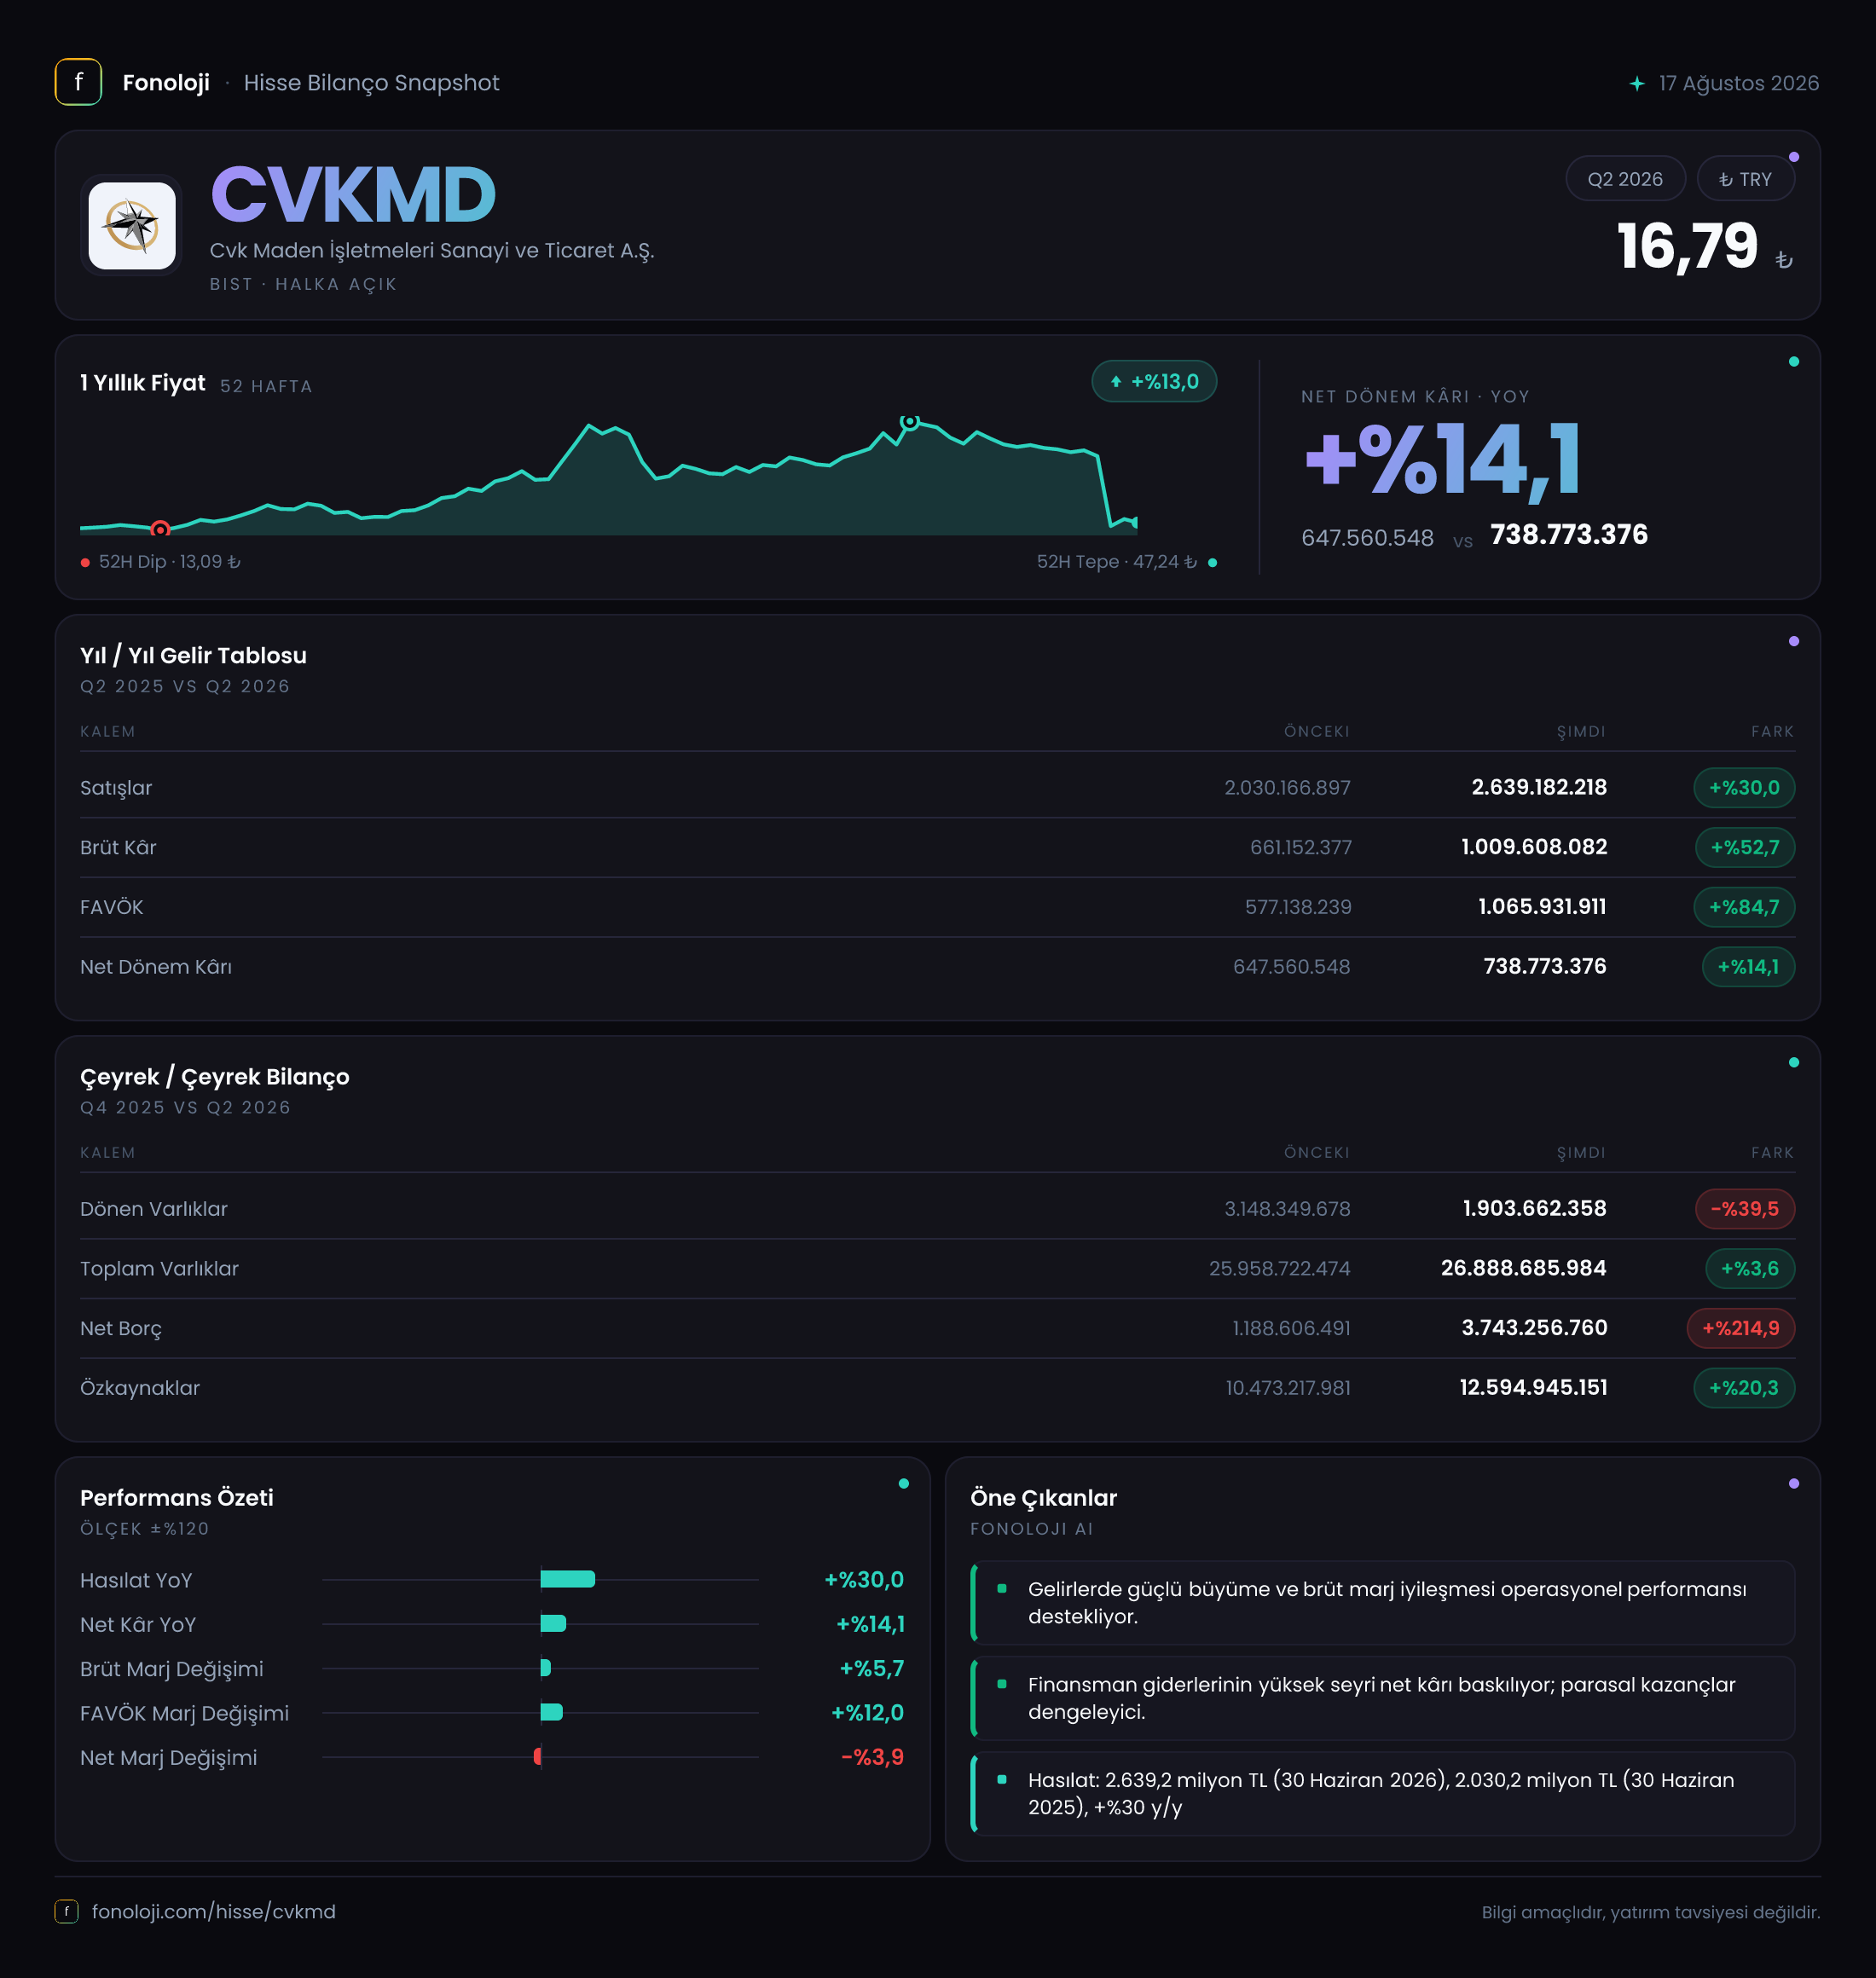
CVK Maden, madencilik faaliyetleriyle birlikte emtia fiyatları, üretim hacmi, ihracat koşulları ve döviz hareketlerine duyarlı bir şirket profili sunuyor. 2026/6AB döneminde satışlar %30 artarak 2,6 milyar TL’ye, net dönem kârı ise %14,1 yükselerek 738,8 milyon TL’ye ulaştı. İlk bakışta operasyonel kârlılıkta belirgin bir iyileşme görülürken, bilançonun diğer tarafında net borcun 3,7 milyar TL’ye çıkması dikkat çekiyor. Bu nedenle dönemin ana hikâyesi, “kârlılık güçleniyor ancak bilanço kaldıraç kullanmaya başlıyor” şeklinde özetlenebilir.
Burada önemli bir ayrım var: Gelir tablosu karşılaştırması geçen yılın aynı dönemiyle, bilanço karşılaştırması ise 2025 yıl sonuyla yapılıyor. Ayrıca elde çeyreklik veri bulunmadığı için, kârlılığın ilk çeyrekten ikinci çeyreğe nasıl ilerlediği konusunda kesin bir yorum yapmak mümkün değil.
Satış Hikayesi
CVKMD’nin satışları geçen yılın aynı dönemindeki 2,0 milyar TL’den 2,6 milyar TL’ye yükseldi. Bu, nominal olarak %30’luk bir büyümeye işaret ediyor. Ancak Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda, bu artışın reel anlamda ne kadar güçlü olduğu ayrıca incelenmeli. Başka bir ifadeyle şirket satışlarını enflasyonun üzerinde taşıyamadıysa, cirodaki büyüme büyük ölçüde fiyat etkisinden kaynaklanmış olabilir.
Madencilik şirketlerinde satış performansını yalnızca ciro artışıyla değerlendirmek yeterli değildir. Satış hacmi, cevher tenörü, emtia fiyatları, ürün karması ve ihracat payı da aynı derecede önemlidir. Mevcut veride bu ayrıntılar bulunmadığı için 2,6 milyar TL’lik satışın ne kadarının hacim, ne kadarının fiyat veya kur etkisiyle oluştuğunu ayırmak mümkün değil.
Bununla birlikte, brüt kârın satışlardan daha hızlı büyümesi olumlu bir sinyal veriyor. Satışlar %30 artarken brüt kâr %52,7 yükselerek 1,0 milyar TL’ye çıktı. Bu tablo, şirketin ürün fiyatlamasında, üretim maliyetlerinde veya ürün karmasında geçen yılın aynı dönemine göre iyileşme yaşandığını düşündürüyor. Yine de çeyreklik veri eksikliği nedeniyle bu iyileşmenin kalıcı bir trend mi, yoksa dönemsel bir katkı mı olduğunu görmek için sonraki raporları beklemek gerekiyor.
Kârlılık
CVKMD’nin brüt kâr marjı yaklaşık %38,5 seviyesinde gerçekleşti. Geçen yıl aynı dönemde brüt kâr marjı yaklaşık %33,1 idi. Yaklaşık 5,4 puanlık bu artış, satışların yalnızca büyümediğini, aynı zamanda daha yüksek kârlılıkla gerçekleştirildiğini gösteriyor. Maden şirketleri açısından bu önemli; çünkü enerji, işçilik, nakliye ve üretim maliyetleri üzerindeki baskı marjları hızla aşağı çekebilir.
FAVÖK ise 577,1 milyon TL’den 1,1 milyar TL’ye yükselerek %84,7 büyüdü. Buna göre FAVÖK marjı geçen yılki yaklaşık %28,9 seviyesinden %42,3’e çıktı. Satış büyümesinin çok üzerinde gerçekleşen FAVÖK artışı, operasyonel kaldıraç etkisinin güçlü olduğunu gösteriyor. Şirket aynı satış artışından daha yüksek operasyonel kazanç üretmiş durumda.
Ancak burada veriye ilişkin önemli bir kontrol noktası bulunuyor: Raporlanan 1,1 milyar TL FAVÖK, 1,0 milyar TL’lik brüt kârın üzerinde. Bu durum, diğer faaliyet gelirlerinin FAVÖK hesaplamasına dahil edilmesi veya kullanılan finansal sunum formatının farklı olmasıyla açıklanabilir. Dolayısıyla yatırımcı, FAVÖK artışının ne kadarının temel faaliyetlerden, ne kadarının diğer faaliyet kalemlerinden geldiğini dipnotlarda kontrol etmeli.
Net dönem kârı ise 647,6 milyon TL’den 738,8 milyon TL’ye yükseldi; ancak artış %14,1 ile FAVÖK büyümesinin oldukça gerisinde kaldı. Net kâr marjı geçen yıl yaklaşık %32,4 iken bu dönemde %28,4’e geriledi. Bu ayrışma, güçlü operasyonel kârlılığın finansman giderleri, amortisman, vergi veya diğer faaliyet kalemleri sonrasında aynı ölçüde net kâra dönüşmediğini gösteriyor. Detaylı gelir tablosu olmadan sebebi kesinleştirmek mümkün değil; fakat yatırımcı açısından izlenmesi gereken temel konu budur.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar 26,0 milyar TL’den 26,9 milyar TL’ye çıkarak sınırlı biçimde, %3,6 büyüdü. Duran varlıklar %9,5 artışla 25,0 milyar TL’ye yükselirken, dönen varlıklar 3,1 milyar TL’den 1,9 milyar TL’ye geriledi. Dönen varlıklardaki %39,5’lik düşüş, şirketin kısa vadeli likidite tamponunun önceki yıl sonuna kıyasla zayıfladığını gösteriyor.
Özkaynaklar ise 10,5 milyar TL’den 12,6 milyar TL’ye yükselerek %20,3 arttı. Bu artış, şirketin varlıklarının daha büyük bölümünü özkaynakla finanse ettiğini ve sermaye tabanının güçlendiğini gösteren olumlu bir unsur. Özkaynakların toplam varlıklara oranı yaklaşık %46,8 seviyesinde; bu, bilançonun tamamıyla borçla finanse edilmediğini ortaya koyuyor.
Buna karşın net borç 1,2 milyar TL’den 3,7 milyar TL’ye yükseldi. %214,9’luk bu sıçrama, borçluluk tarafındaki en kritik gelişme. Raporlanan altı aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 3,4 kat seviyesinde; geçen yıl aynı bazda bu oran yaklaşık 2,1 kattı. Bu hesap yıllıklandırılmış bir oran değil, dönemsel karşılaştırma amacıyla kullanılan mekanik bir göstergedir. Yine de yön nettir: operasyonel kârlılık artmasına rağmen borç büyümesi daha hızlı gerçekleşmiş.
Net Parasal Pozisyon (TAS 29)
CVKMD’nin net parasal pozisyonu 1,3 milyar TL’den 1,6 milyar TL’ye yükseldi ve %17,5 arttı. Enflasyon muhasebesi kapsamında pozitif net parasal pozisyon, yüksek enflasyon ortamında parasal yükümlülüklerin parasal varlıklardan daha yüksek olduğu dönemlerde ortaya çıkan satın alma gücü etkisini ifade edebilir ve gelir tablosuna olumlu katkı sağlayabilir.
Ancak bu kalem operasyonel bir nakit yaratımı değildir. Şirketin maden satışı, üretim verimliliği veya tahsilat performansı hakkında doğrudan bilgi vermez. Net parasal pozisyonun 1,6 milyar TL seviyesinde olması, 738,8 milyon TL’lik net dönem kârının önemli bir bölümünün enflasyon muhasebesi etkisiyle desteklendiğini gösteriyor. Bu nedenle yatırımcı, net kârı değerlendirirken FAVÖK ve nakit akışıyla birlikte bakmalı; yalnızca muhasebe kaynaklı parasal kazancı sürdürülebilir faaliyet kârı olarak görmemeli.
Yatırımcı için Ne Anlama Geliyor?
CVKMD’de olumlu tablo, brüt kâr ve FAVÖK marjlarındaki belirgin iyileşme. Şirket, satışlarını %30 artırırken FAVÖK’ünü %84,7 büyütmüş; bu da operasyonel verimlilik veya fiyatlama gücü açısından güçlü bir dönem yaşandığını gösteriyor. Özkaynakların 12,6 milyar TL’ye yükselmesi de sermaye yapısı açısından destekleyici.
Buna karşılık üç temel risk öne çıkıyor:
- Satış büyümesi enflasyonun üzerinde belirgin biçimde ayrışmıyor. Reel büyümeyi görmek için hacim ve fiyat kırılımı gerekli.
- Net borç %214,9 artarak 3,7 milyar TL’ye çıktı. Borçlanmanın hangi yatırımlar veya işletme sermayesi ihtiyacı için kullanıldığı izlenmeli.
- FAVÖK artışı net kâra aynı güçte yansımadı. Net kâr marjındaki düşüş, finansman ve diğer giderlerin önem kazandığını gösteriyor.
Sonraki dönemlerde özellikle dönen varlıkların toparlanıp toparlanmadığı, net borcun düşüp düşmediği, FAVÖK marjının korunup korunmadığı ve net parasal pozisyonun kâr içindeki ağırlığının nasıl değiştiği takip edilmeli. Çeyreklik veri bulunmadığından kısa vadeli ivme hakkında kesin hüküm vermek yerine, bir sonraki ara dönem raporunda bu eğilimlerin teyit edilmesini beklemek daha sağlıklı olacaktır.
Yatırım tavsiyesi değildir.