
Açılış
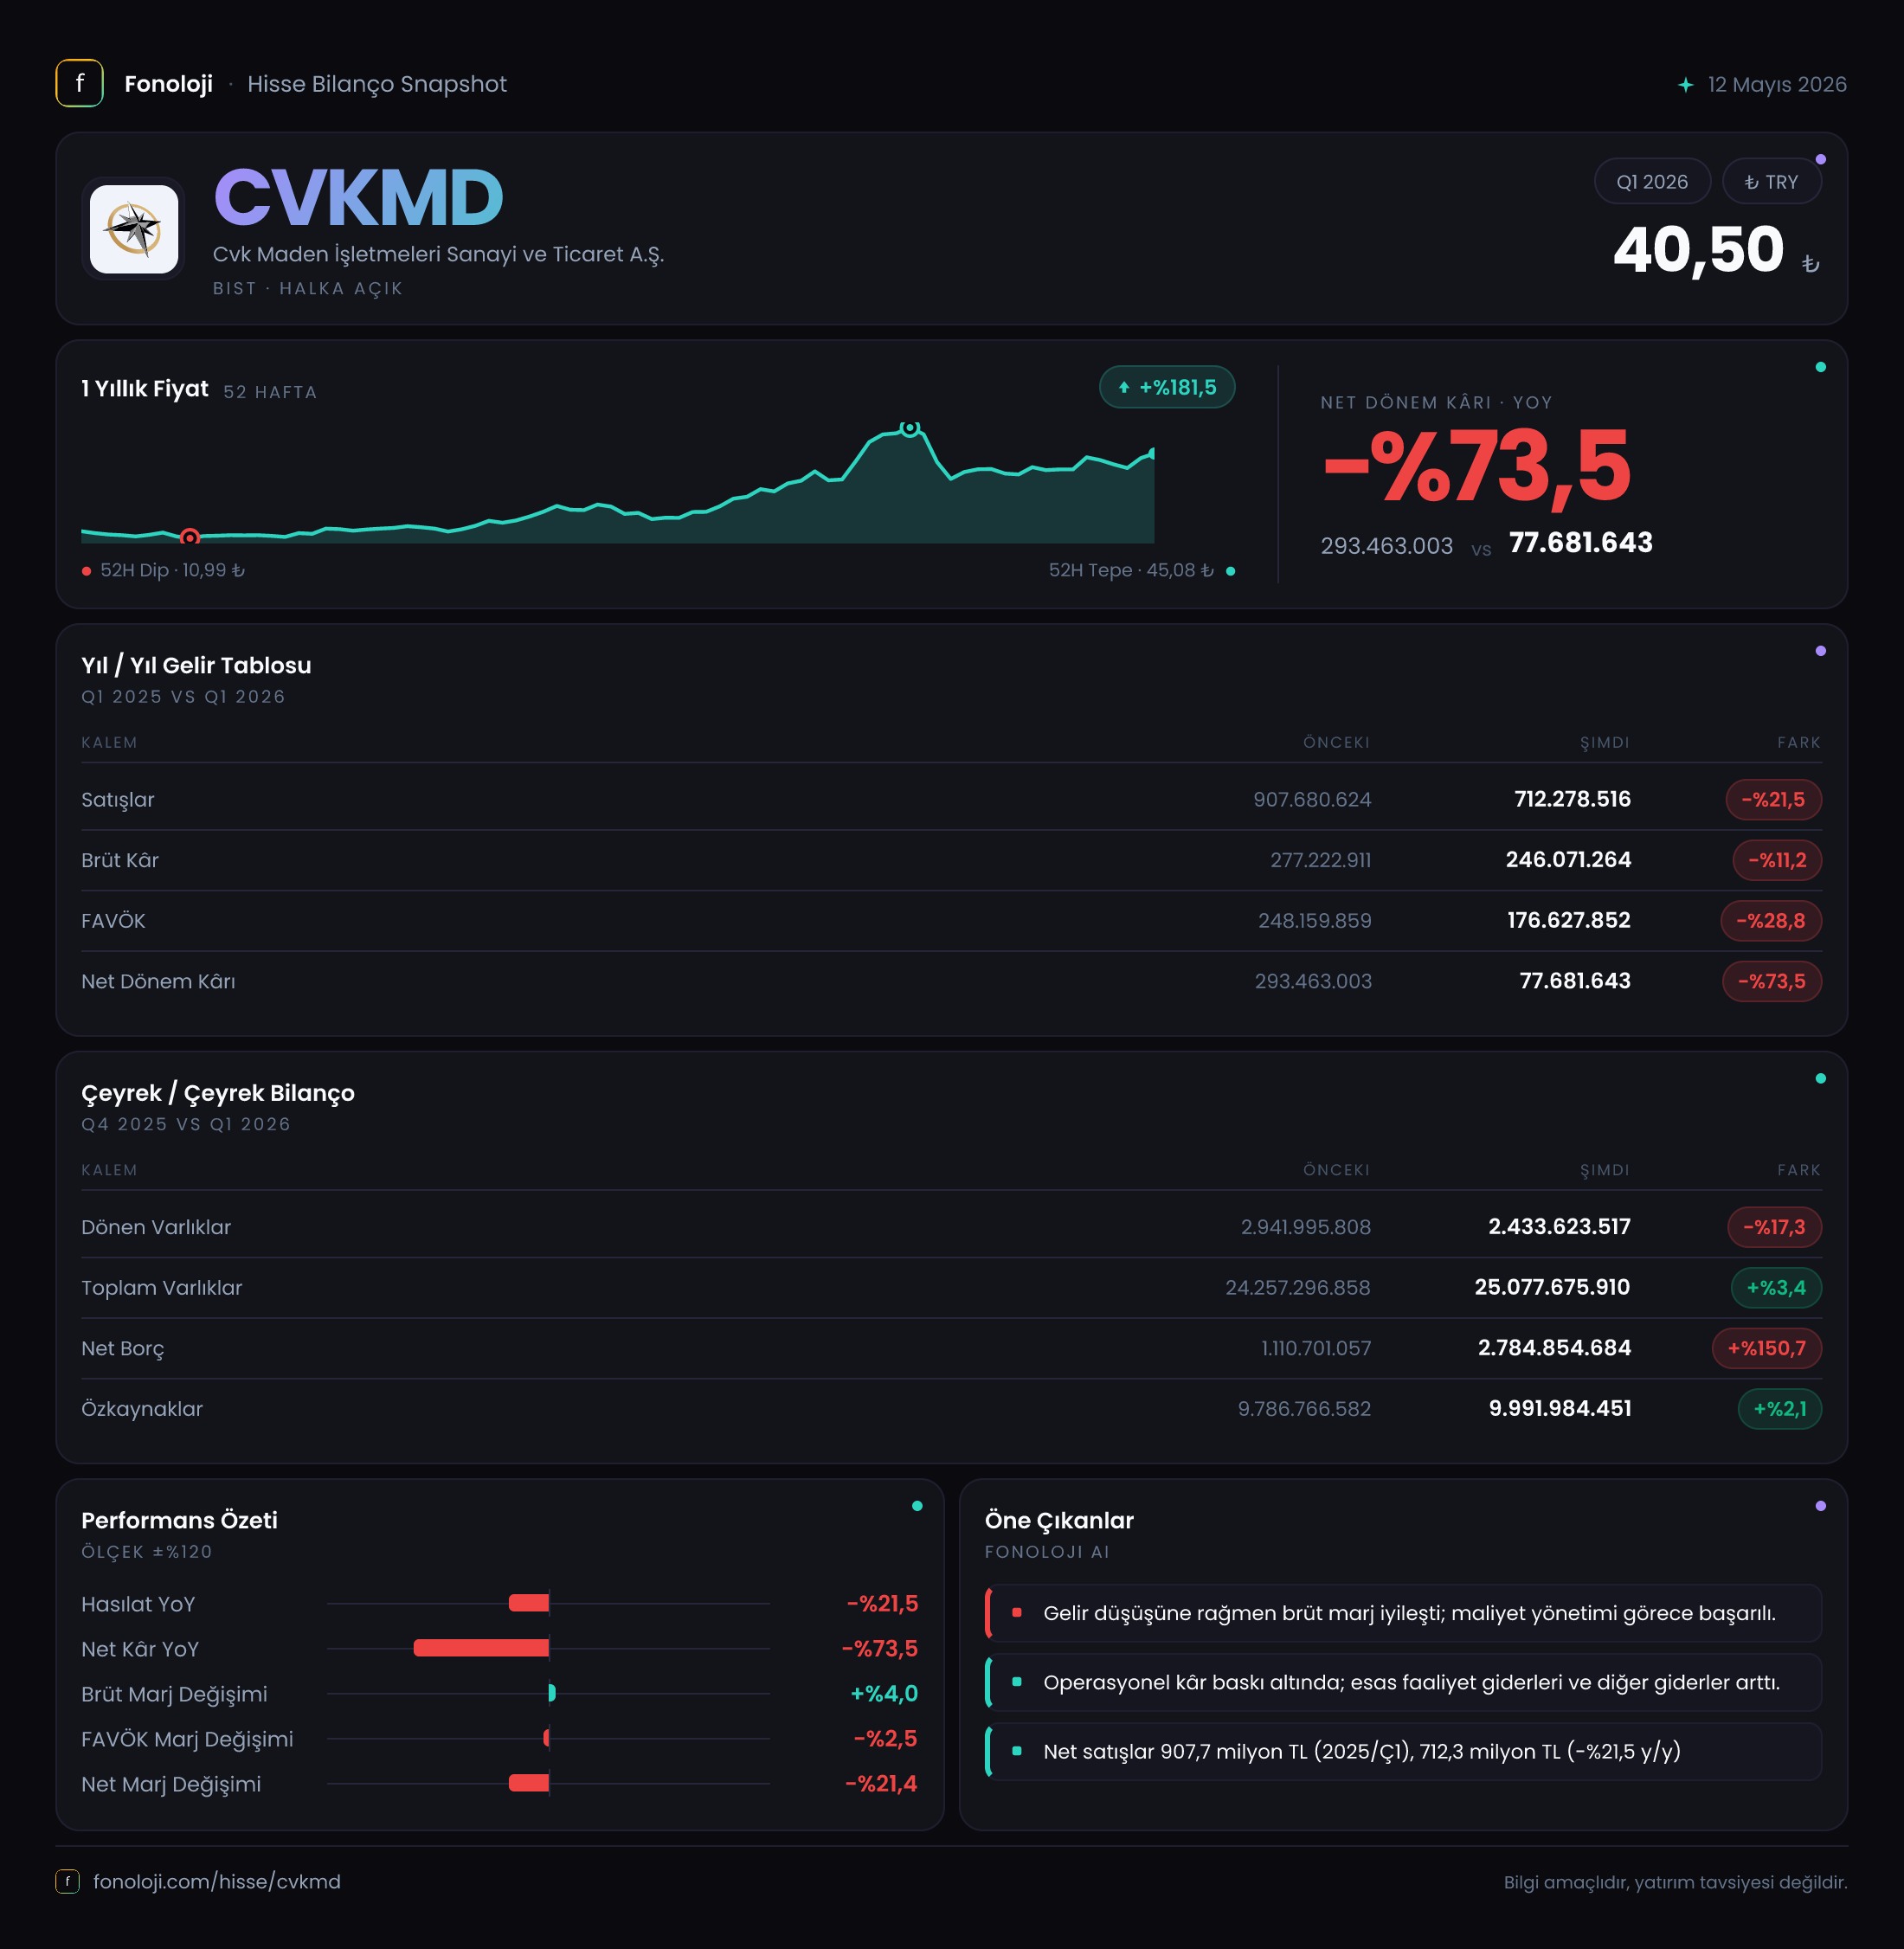
CVK Madencilik, 2026/3AB döneminde satış hacmi ve net kâr açısından geçen yılın aynı çeyreğine göre zayıflayan, ancak faaliyet kârlılığını görece koruyan bir görünüm sundu. Şirketin satışları 712,3 milyon TL’ye gerilerken, FAVÖK yalnızca %2,0 düşerek 258,5 milyon TL oldu. Bu tablo, maliyet yönetiminin satışlardaki daralmayı kısmen dengelediğini gösteriyor; ancak net kârın %64,5 düşerek 103,3 milyon TL’ye inmesi, faaliyet dışı kalemlerin ve finansal yapının sonuç üzerinde belirgin baskı oluşturduğuna işaret ediyor. Bilançoda en dikkat çekici gelişme ise net borcun 2,8 milyar TL’ye yükselmesi.
Satış Hikayesi
CVKMD’nin satışları geçen yılın aynı dönemindeki 907,7 milyon TL’den 712,3 milyon TL’ye geriledi. Bu, nominal olarak %21,5 düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak dahi küçülmesi, reel anlamda daha belirgin bir daralmaya işaret eder. Başka bir ifadeyle şirket yalnızca geçen yıla göre daha az satış yapmamış; fiyat artışlarının da gerisinde kalan bir gelir performansı sergilemiştir.
Burada iki olasılık öne çıkıyor: Maden fiyatlarında veya satış hacminde zayıflama yaşanmış olabilir ya da şirketin satış karması daha düşük gelirli ürünlere kaymış olabilir. Verilen ara dönem verisinde hacim, fiyat ve ürün kırılımı bulunmadığı için bu unsurlardan hangisinin etkili olduğunu kesin biçimde ayırmak mümkün değil. Yine de yatırımcı açısından ana mesaj açık: gelir tarafı bu çeyrekte büyüme üretmemiştir.
Çeyreklik trendi değerlendirmek için mevcut veri sınırlı. Elimizde 2025/3 dönemi bulunuyor, ancak 2025/6, 2025/9 veya 2025/12 satışları paylaşılmadığı için satışların yıl içinde ivme kazanıp kazanmadığını söylemek mümkün değil. Bu nedenle sonraki çeyreklerde özellikle satış hacmi, ihracat/yerel satış dengesi ve ürün fiyatlarının izlenmesi gerekiyor.
Kârlılık
Brüt kâr, satışlardaki düşüşe rağmen geçen yılın aynı dönemine göre yalnızca %11,2 gerileyerek 246,1 milyon TL oldu. Bu performans, brüt kârın satışlardan daha dirençli kaldığını gösteriyor. Brüt kâr marjı yaklaşık %34,5 seviyesine yükseldi; geçen yıl aynı dönemde bu oran yaklaşık %30,5 idi. Yani şirket, daha düşük satış üzerinden her 100 TL’lik gelirde geçen yıla göre yaklaşık 4 TL daha fazla brüt kâr üretmiştir.
Bu marj iyileşmesi olumlu bir sinyal. Maliyetlerin satışlardan daha yavaş artması, fiyatlama gücü veya daha kârlı ürün karması gibi unsurların devrede olabileceğini düşündürüyor. Ancak Türkiye’de yüksek enflasyon nedeniyle nominal marj artışını doğrudan operasyonel verimlilik olarak okumamak gerekir. Hammadde, enerji, işçilik ve lojistik maliyetlerinin hangi hızda değiştiği açıklanmadığı için marj iyileşmesinin kalıcı olup olmadığını izlemek gerekecek.
FAVÖK ise 258,5 milyon TL ile geçen yılki 263,9 milyon TL’ye kıyasla sadece %2,0 geriledi. FAVÖK marjı yaklaşık %36,3 olurken, geçen yıl bu oran %29,1 düzeyindeydi. Dolayısıyla faaliyet kârlılığı satış daralmasına göre oldukça dirençli görünmektedir.
Bununla birlikte verilen tabloda FAVÖK’ün 258,5 milyon TL ile brüt kârdan 246,1 milyon TL daha yüksek görünmesi dikkat çekiyor. Normal sunum mantığında FAVÖK’ün brüt kârın altında kalması beklenir. Bu fark, raporlama sınıflandırması, enflasyon muhasebesi veya faaliyet giderlerinin sunum biçiminden kaynaklanabilir. Bu nedenle FAVÖK marjındaki güçlü artış olumlu olmakla birlikte, dipnotlardaki hesaplama yöntemi görülmeden tek başına kesin bir operasyonel iyileşme göstergesi olarak değerlendirilmemelidir.
Net kâr tarafında ise tablo belirgin biçimde bozuluyor. Net dönem kârı 290,8 milyon TL’den 103,3 milyon TL’ye düşerek %64,5 azaldı. Net kâr marjı da yaklaşık %32,0’den %14,5’e geriledi. Bu fark, faaliyet kârlılığı korunmasına rağmen finansman giderleri, parasal pozisyon, vergi veya diğer faaliyet dışı kalemlerin net sonucu aşağı çektiğini gösteriyor.
Bilanço Sağlığı
Toplam varlıklar 24,3 milyar TL’den 25,1 milyar TL’ye yükselerek %3,4 arttı. Ancak bu artışın kaynağı likit ve kısa vadeli varlıklar değil, duran varlıklardır. Dönen varlıklar 2,9 milyar TL’den 2,4 milyar TL’ye geriledi; bu %17,3 düşüş, işletme sermayesi tamponunun daraldığını gösteriyor. Şirketin kısa vadeli borçlarını, stoklarını ve ticari alacaklarını nasıl yönettiği bu noktada önem kazanıyor; fakat detaylı kalemler paylaşılmadığından likidite kalitesi hakkında kesin hüküm vermek mümkün değil.
Duran varlıklar 21,3 milyar TL’den 22,6 milyar TL’ye çıkarak %6,2 arttı. Madencilik şirketlerinde duran varlıkların yüksek olması doğal olsa da, bu artışın yatırım harcamaları, yeniden değerleme veya enflasyon muhasebesi kaynaklı olup olmadığı ayrıştırılmalıdır. Varlık büyürken gelirlerin küçülmesi, yatırımların henüz satış ve kâra dönüşmediği bir geçiş dönemine de işaret edebilir.
Özkaynaklar 9,8 milyar TL’den 10,0 milyar TL’ye yükseldi; artış %2,1 ile sınırlı kaldı. Toplam varlıkların artışına kıyasla özkaynak büyümesinin düşük kalması, bilanço büyümesinde borçların daha fazla rol oynadığını gösteriyor. Nitekim net borç 1,1 milyar TL’den 2,8 milyar TL’ye yükselerek %150,7 arttı. Bu, yalnızca bir çeyrek içinde yaklaşık 1,7 milyar TL ilave net borç anlamına geliyor ve bilançodaki en önemli risk başlığıdır.
Net borcun mevcut çeyreklik FAVÖK’e oranı basit hesapla yaklaşık 10,8 kat seviyesindedir. Bu oran yıllıklandırılmış bir performans değildir; dolayısıyla doğrudan standart yıllık net borç/FAVÖK oranı gibi okunmamalı. Yine de borç artışının FAVÖK’e göre çok hızlı gerçekleştiğini göstermesi bakımından uyarıcıdır.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi 675,7 milyon TL ile geçen yılki 713,0 milyon TL’ye göre %5,2 geriledi. Enflasyon muhasebesi uygulamasında net parasal pozisyon, şirketin parasal varlık ve borçlarının enflasyon karşısındaki etkisini yansıtır. Pozitif bir net parasal pozisyon katkısı, bu dönemde net parasal varlık yapısının şirket kârına destek verdiğine işaret eder.
Ancak bu katkının düşmesi, net kârın neden geçen yıla göre zayıfladığını tek başına açıklamaz. Net parasal pozisyon hâlâ yüksek ve net kârın üzerinde bir tutar olsa da, geçen yıla göre azalmıştır. Bu durum, enflasyon muhasebesi kaynaklı desteğin sürdüğünü ancak daha düşük seviyede kaldığını gösteriyor. Ayrıca net borçtaki hızlı artış, gelecekte finansman ve parasal pozisyon etkilerinin daha karmaşık hale gelmesine neden olabilir.
Yatırımcı için Ne Anlama Geliyor?
CVKMD’nin ilk çeyrek görünümü iki farklı hikâyeyi aynı anda taşıyor. Operasyonel tarafta brüt kâr ve FAVÖK marjlarının yükselmesi, şirketin düşük satış ortamında kârlılığı koruma becerisine işaret ediyor. Buna karşın satışların enflasyonun gerisinde kalması, net kârın sert düşmesi ve net borcun %150,7 artması, bu dayanıklılığın bilanço maliyetiyle sağlanmış olabileceğini düşündürüyor.
Yatırımcıların önümüzdeki dönemde özellikle şu başlıkları izlemesi gerekir:
- Satışların yeniden nominal büyümeye dönüp dönmediği
- FAVÖK marjındaki artışın dipnotlarla doğrulanıp doğrulanmadığı
- Net borçtaki artışın yatırım kaynaklı mı, işletme sermayesi kaynaklı mı olduğu
- Dönen varlıkların ve nakit pozisyonunun toparlanıp toparlanmadığı
- Net parasal pozisyon katkısının kârı desteklemeye devam edip etmediği
Özetle şirketin faaliyet kârlılığı umut verici görünse de, yatırım hikâyesinin sürdürülebilirliği satış büyümesine ve borç artışının kontrol altına alınmasına bağlıdır. Bu çeyrek, güçlü marjların tek başına yeterli olmadığını; kârlılığın kalitesinin, nakit üretiminin ve bilanço disiplininin de aynı anda izlenmesi gerektiğini gösteriyor.
Yatırım tavsiyesi değildir.