
Açılış
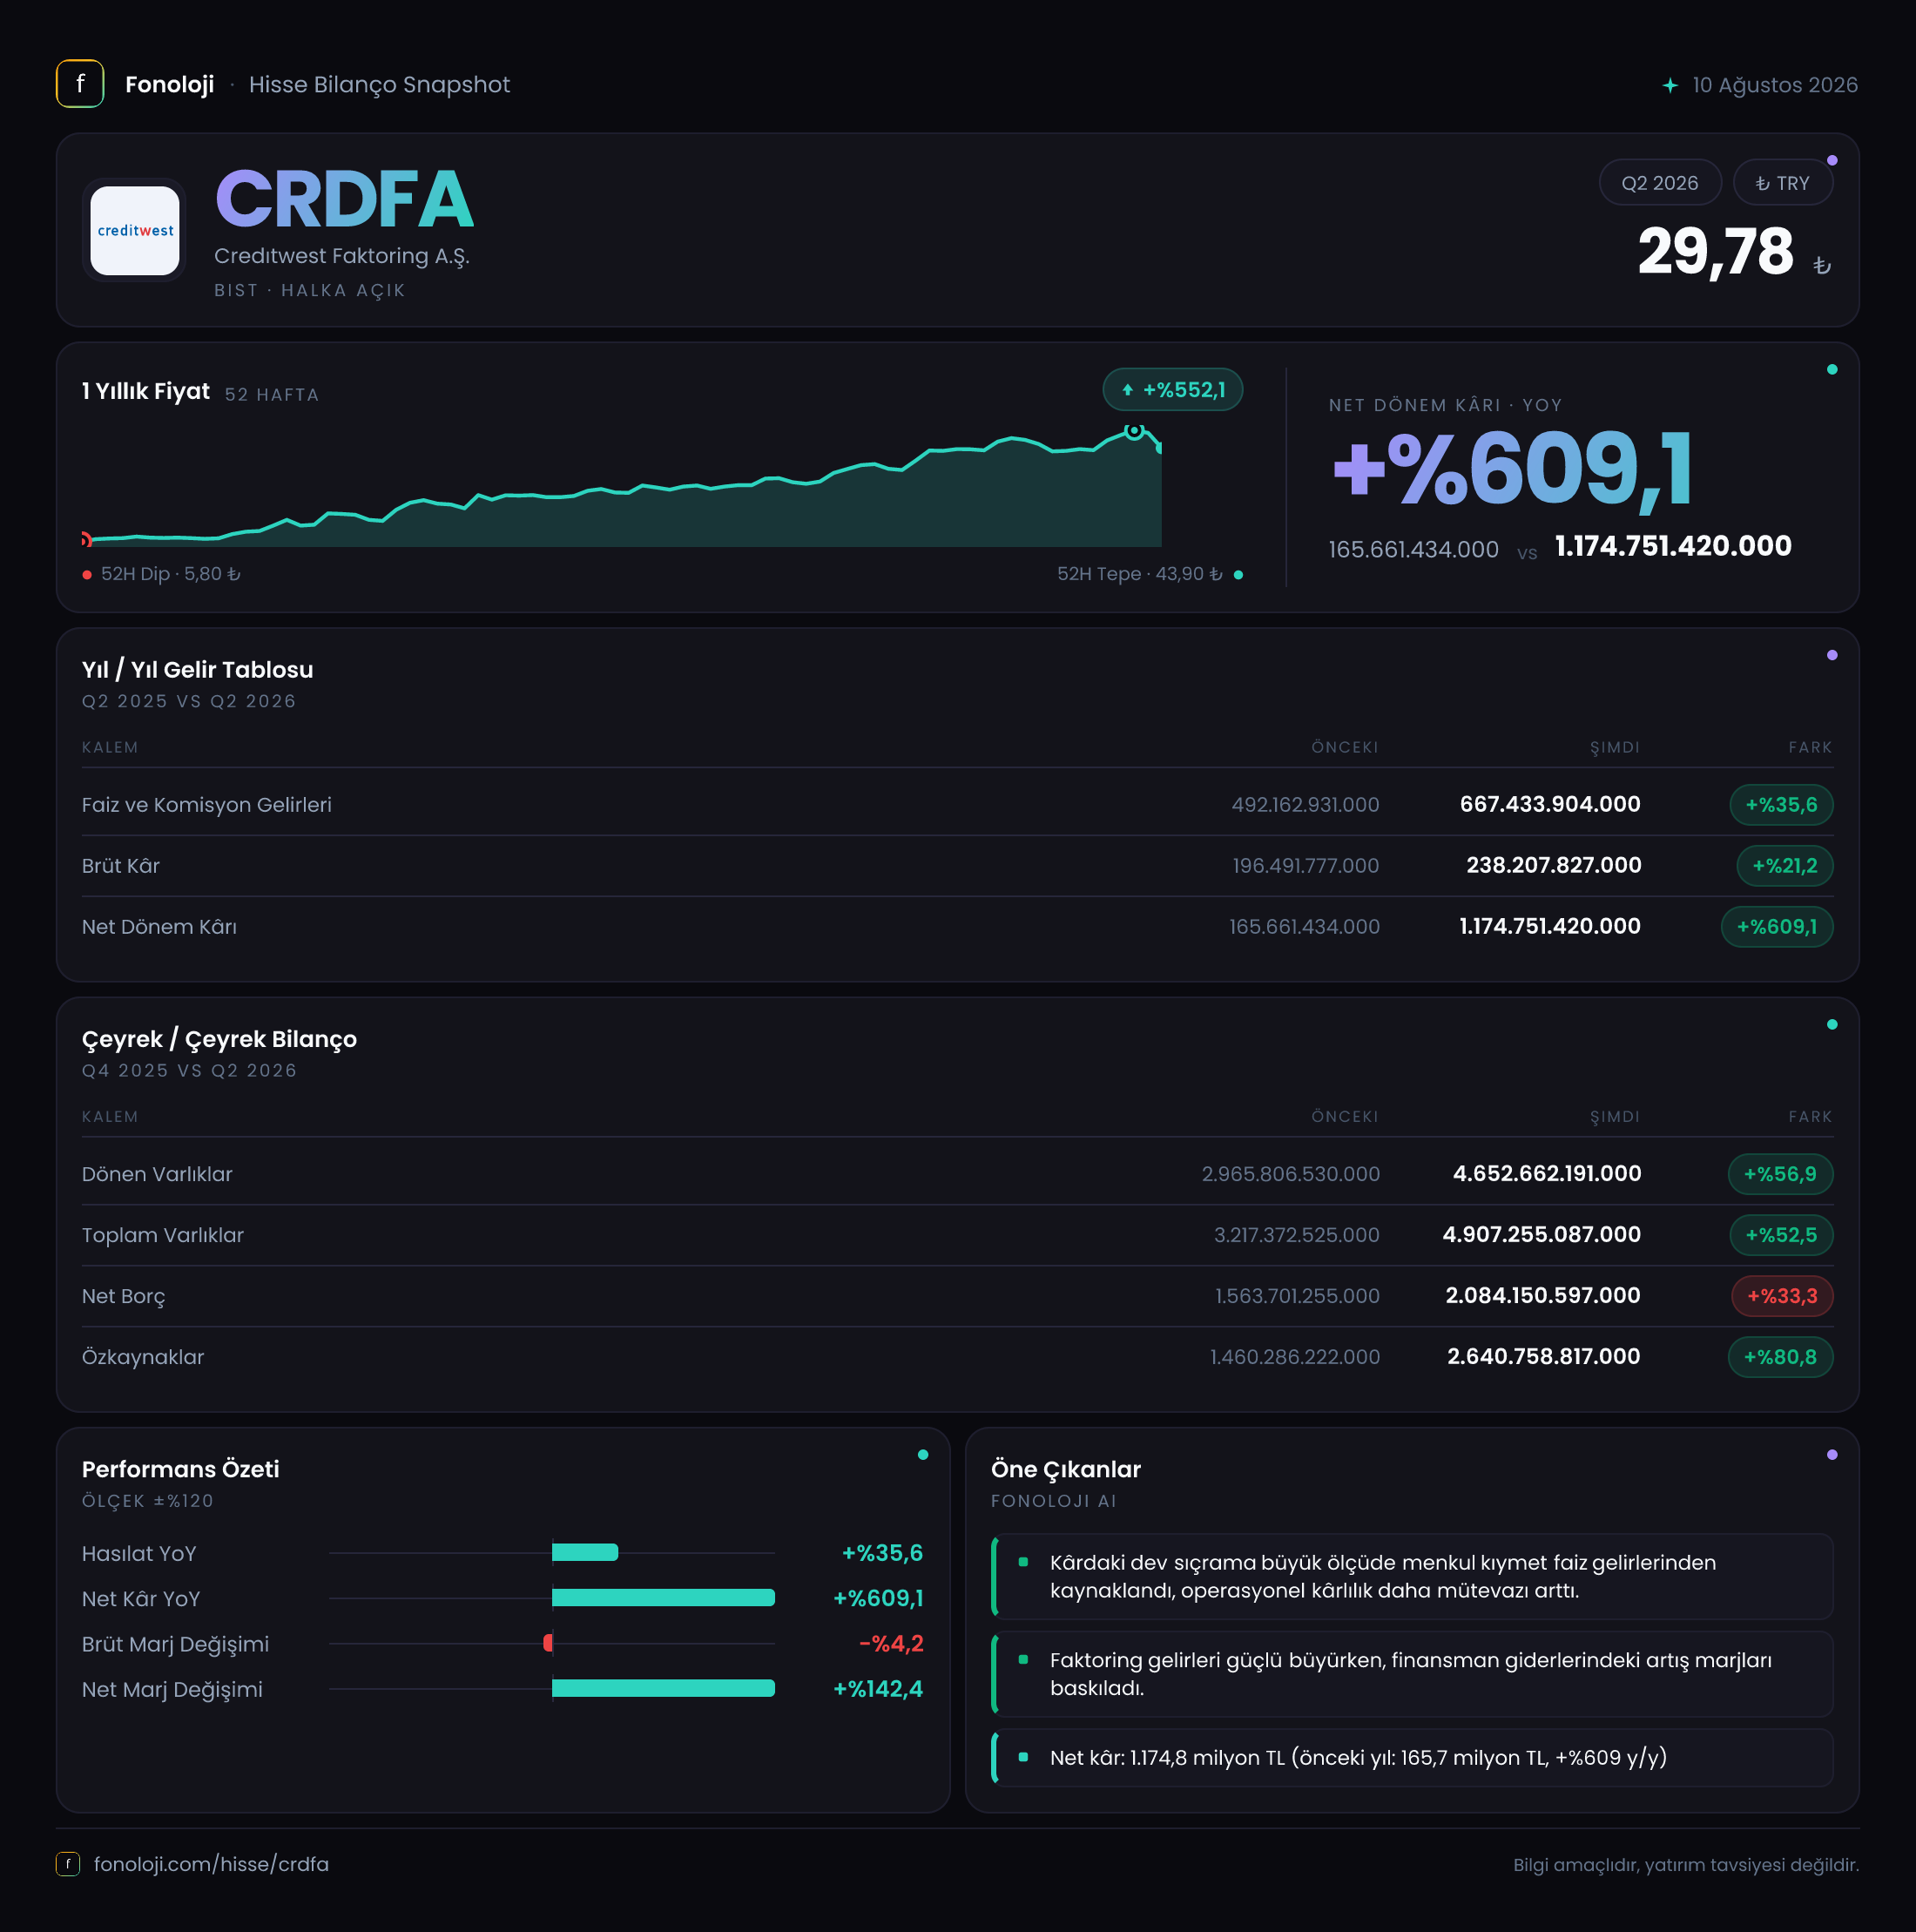
Creditwest Faktoring’in 2026/6 dönem sonuçları, faaliyet gelirlerinde büyümenin sürdüğünü ancak net kârdaki sıçramanın operasyonel performansın çok ötesine geçtiğini gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre %35,6 artarak 667,4 milyon TL’ye, brüt kârı ise %21,2 yükselerek 238,2 milyon TL’ye ulaştı. Buna karşılık net dönem kârı 165,7 milyon TL’den 1,2 milyar TL’ye çıkarak %609,1 arttı. Bu fark, kâr artışının yalnızca faktoring faaliyetlerinden kaynaklanmadığını; enflasyon muhasebesi, finansal kalemler veya tek seferlik etkilerin mutlaka incelenmesi gerektiğini ortaya koyuyor.
Bilanço tarafında da güçlü bir genişleme var. Toplam varlıklar yıl sonuna göre %52,5, özkaynaklar ise %80,8 büyüdü. Ancak net borç da %33,3 arttı. Dolayısıyla şirketin bilançosu büyürken finansman ihtiyacı tamamen ortadan kalkmış değil; asıl önemli gelişme, özkaynakların borçtan daha hızlı artması.
Satış Hikayesi
Creditwest Faktoring’in satışları 667,4 milyon TL seviyesine yükseldi. Geçen yılın aynı döneminde bu rakam 492,2 milyon TL idi. Yani şirket nominal olarak 175,2 milyon TL ek satış yaratmış oldu. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, %35,6’lık büyüme nominal açıdan güçlü görünse de reel büyüme marjı sınırlı kalıyor. Başka bir ifadeyle satışlar enflasyonun bir miktar üzerinde artmış; ancak bu performansın güçlü bir reel hacim büyümesine mi, yoksa fiyatlama ve faiz etkilerine mi dayandığını görmek için faktoring alacaklarının hacim ve getirisi ayrıca izlenmeli.
Brüt kâr 196,5 milyon TL’den 238,2 milyon TL’ye yükseldi. Bu artış olumlu olmakla birlikte satış büyümesinin gerisinde kaldı. Sonuç olarak brüt kâr marjı yaklaşık %39,9’dan %35,7’ye geriledi. Faktoring şirketlerinde gelirlerin finansman maliyetleri, fonlama koşulları ve alacak portföyünün getirisiyle yakından bağlantılı olduğu düşünüldüğünde, bu gerileme şirketin satış başına elde ettiği brüt kazancın daraldığını gösteriyor.
| KPI | 2026/6 | Önceki karşılaştırma | Yorum | |---|---:|---:|---| | Satışlar | 667,4 mn TL | 492,2 mn TL | %35,6 nominal büyüme | | Brüt kâr marjı | %35,7 | %39,9 | Marjda 4,2 puan düşüş | | Net kâr | 1,2 mlr TL | 165,7 mn TL | %609,1 artış | | Net borç/özkaynak | 0,81x | 1,10x | Kaldıraçta iyileşme |
Verilen çeyreklik seri yalnızca 2025/3 ve 2025/6 dönemlerini içeriyor. Bu nedenle 2026/6 döneminin bir önceki çeyreğe göre hızlanıp hızlanmadığı konusunda sağlıklı bir yorum yapmak mümkün değil. Mevcut veriler, çeyreklik trendden ziyade yıllık karşılaştırmayı destekliyor.
Kârlılık
Brüt kâr marjındaki gerileme, kârlılık hikâyesinin operasyonel tarafta net biçimde güçlenmediğini gösteriyor. Satışlar %35,6 artarken brüt kârın %21,2 büyümesi, maliyetlerin veya finansmanla bağlantılı giderlerin gelirlerden daha hızlı arttığına işaret ediyor olabilir. Faktoring şirketlerinde bu görünüm; fonlama maliyetlerinin yükselmesi, alacak getirilerinin aynı hızda artmaması ya da risk maliyetlerinin baskı yaratması gibi faktörlerle açıklanabilir. Ancak verilen tabloda bu kalemlerin ayrıntısı bulunmadığı için kesin bir neden atfetmek doğru olmaz.
FAVÖK verisi paylaşılmadığından FAVÖK marjı hesaplanamıyor. Ayrıca faktoring şirketlerinde FAVÖK, sanayi veya perakende şirketlerindeki kadar anlamlı bir ana performans göstergesi olmayabilir. Bu nedenle burada daha kritik göstergeler; finansal gelir-gider dengesi, tahsilat performansı, takipteki alacaklar, karşılık giderleri ve net faiz benzeri gelirlerin seyri olacaktır.
Net kârın 165,7 milyon TL’den 1,2 milyar TL’ye yükselmesi, satış büyümesinin yaklaşık 17 katı kadar bir kâr artışı anlamına geliyor. Net kâr marjı da yaklaşık %33,7’den %179,8’e çıkıyor. Satışların üzerinde net kâr oluşması, olağan faaliyet performansıyla tek başına açıklanabilecek bir tablo değil. Bu nedenle yatırımcı açısından ilk kontrol edilmesi gereken konu, 1,2 milyar TL’lik kârın ne kadarının faaliyetlerden, ne kadarının enflasyon muhasebesi, değerleme, finansal işlemler veya diğer tek seferlik kalemlerden geldiği olmalı.
Bilanço Sağlığı
Creditwest’in toplam varlıkları yıl sonundaki 3,2 milyar TL’den 4,9 milyar TL’ye yükseldi. Artış 1,7 milyar TL ile %52,5 seviyesinde. Varlık büyümesinin neredeyse tamamı dönen varlıklardan geliyor: dönen varlıklar 3,0 milyar TL’den 4,7 milyar TL’ye çıkarken %56,9 büyüdü. Duran varlıklar ise yalnızca %1,2 artarak 254,6 milyon TL oldu.
Bu yapı, şirketin bilançosunun sabit yatırımlardan ziyade kısa vadeli ve operasyonel finansal varlıklar üzerinden büyüdüğünü gösteriyor. Faktoring iş modelinde bu genel olarak beklenen bir durumdur; ancak dönen varlıkların kalitesi, tahsilat süresi ve karşılık politikası kritik önem taşır. Varlıkların büyümesi tek başına olumlu değildir; bu büyümenin sağlıklı tahsil edilen alacaklarla mı, yoksa artan kredi riskiyle mi oluştuğu ayrıca incelenmelidir.
Net borç 1,6 milyar TL’den 2,1 milyar TL’ye yükselerek %33,3 arttı. Borcun artması ilk bakışta risk unsuru olsa da özkaynakların 1,5 milyar TL’den 2,6 milyar TL’ye çıkması daha hızlı gerçekleşti. Böylece net borç/özkaynak oranı yaklaşık 1,10 katından 0,81 kata geriledi. Bu, şirketin sermaye tamponunun güçlendiğini ve borcun özkaynaklara göre daha yönetilebilir hale geldiğini gösteriyor.
Yine de net borcun toplam varlıklara oranı yaklaşık %42,9 düzeyinde. Dolayısıyla şirket tamamen düşük kaldıraçlı bir yapıya geçmiş değil. Fonlama maliyetleri ve likidite koşulları, önümüzdeki dönem kârlılığı açısından önemini koruyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi paylaşılmadığı için enflasyon muhasebesinin Creditwest’in 1,2 milyar TL’lik net kârına etkisi ölçülemiyor. Bu, mevcut sonuçların yorumlanmasındaki en önemli eksik nokta. Türkiye’de uygulanan TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki konumu, şirketin dönem kârını ciddi biçimde etkileyebilir.
Özellikle finansal şirketlerde bilanço yapısı büyük ölçüde parasal kalemlerden oluştuğu için net parasal kazanç veya kayıp, faaliyet kârından bağımsız olarak net sonucu yukarı ya da aşağı çekebilir. Bu nedenle %609,1’lik net kâr artışını doğrudan sürdürülebilir operasyonel büyüme olarak kabul etmek doğru olmaz.
Yatırımcı, finansal tablo dipnotlarında net parasal pozisyon kazanç/kaybını, enflasyon muhasebesi öncesi ve sonrası kârı, finansal gelir-gider kırılımını ve varsa tek seferlik değerleme etkilerini aramalı. Bu kalemler açıklanmadan net kârın kalıcı niteliği konusunda güçlü bir sonuca varılamaz.
Yatırımcı için Ne Anlama Geliyor?
Creditwest’in 2026/6 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Olumlu taraf: Satışlar enflasyonun bir miktar üzerinde büyüdü, toplam varlıklar genişledi ve özkaynaklar net borçtan çok daha hızlı arttı.
- Dikkat edilmesi gereken taraf: Brüt kâr marjı %39,9’dan %35,7’ye geriledi. Net kâr sıçraması ise satış performansından kopuk ve açıklanması gereken ölçüde yüksek.
- Ana fırsat: Özkaynakların %80,8 büyümesi, şirketin bilanço dayanıklılığını artırıyor. Borç/özkaynak oranındaki gerileme, fonlama riskinin göreli olarak azaldığını gösteriyor.
- Ana risk: Net kârın önemli bölümü enflasyon muhasebesi veya tek seferlik kalemlerden kaynaklanıyorsa, bu kâr artışı gelecek dönemlerde aynı ölçekte tekrarlanmayabilir.
- İzlenecek göstergeler: Faktoring alacaklarının büyümesi, takipteki alacak oranı, karşılık giderleri, fonlama maliyeti, net parasal pozisyon ve brüt kâr marjı.
Özetle, bilanço güçleniyor ve şirketin sermaye tabanı genişliyor; ancak operasyonel kârlılık henüz net kâr kadar etkileyici değil. Creditwest için yatırım tezinin sürdürülebilir hale gelmesi, 1,2 milyar TL’lik net kârın ne kadarının tekrarlanabilir faaliyet performansından oluştuğunun ortaya çıkmasına bağlı. Yatırım tavsiyesi değildir.