
Açılış
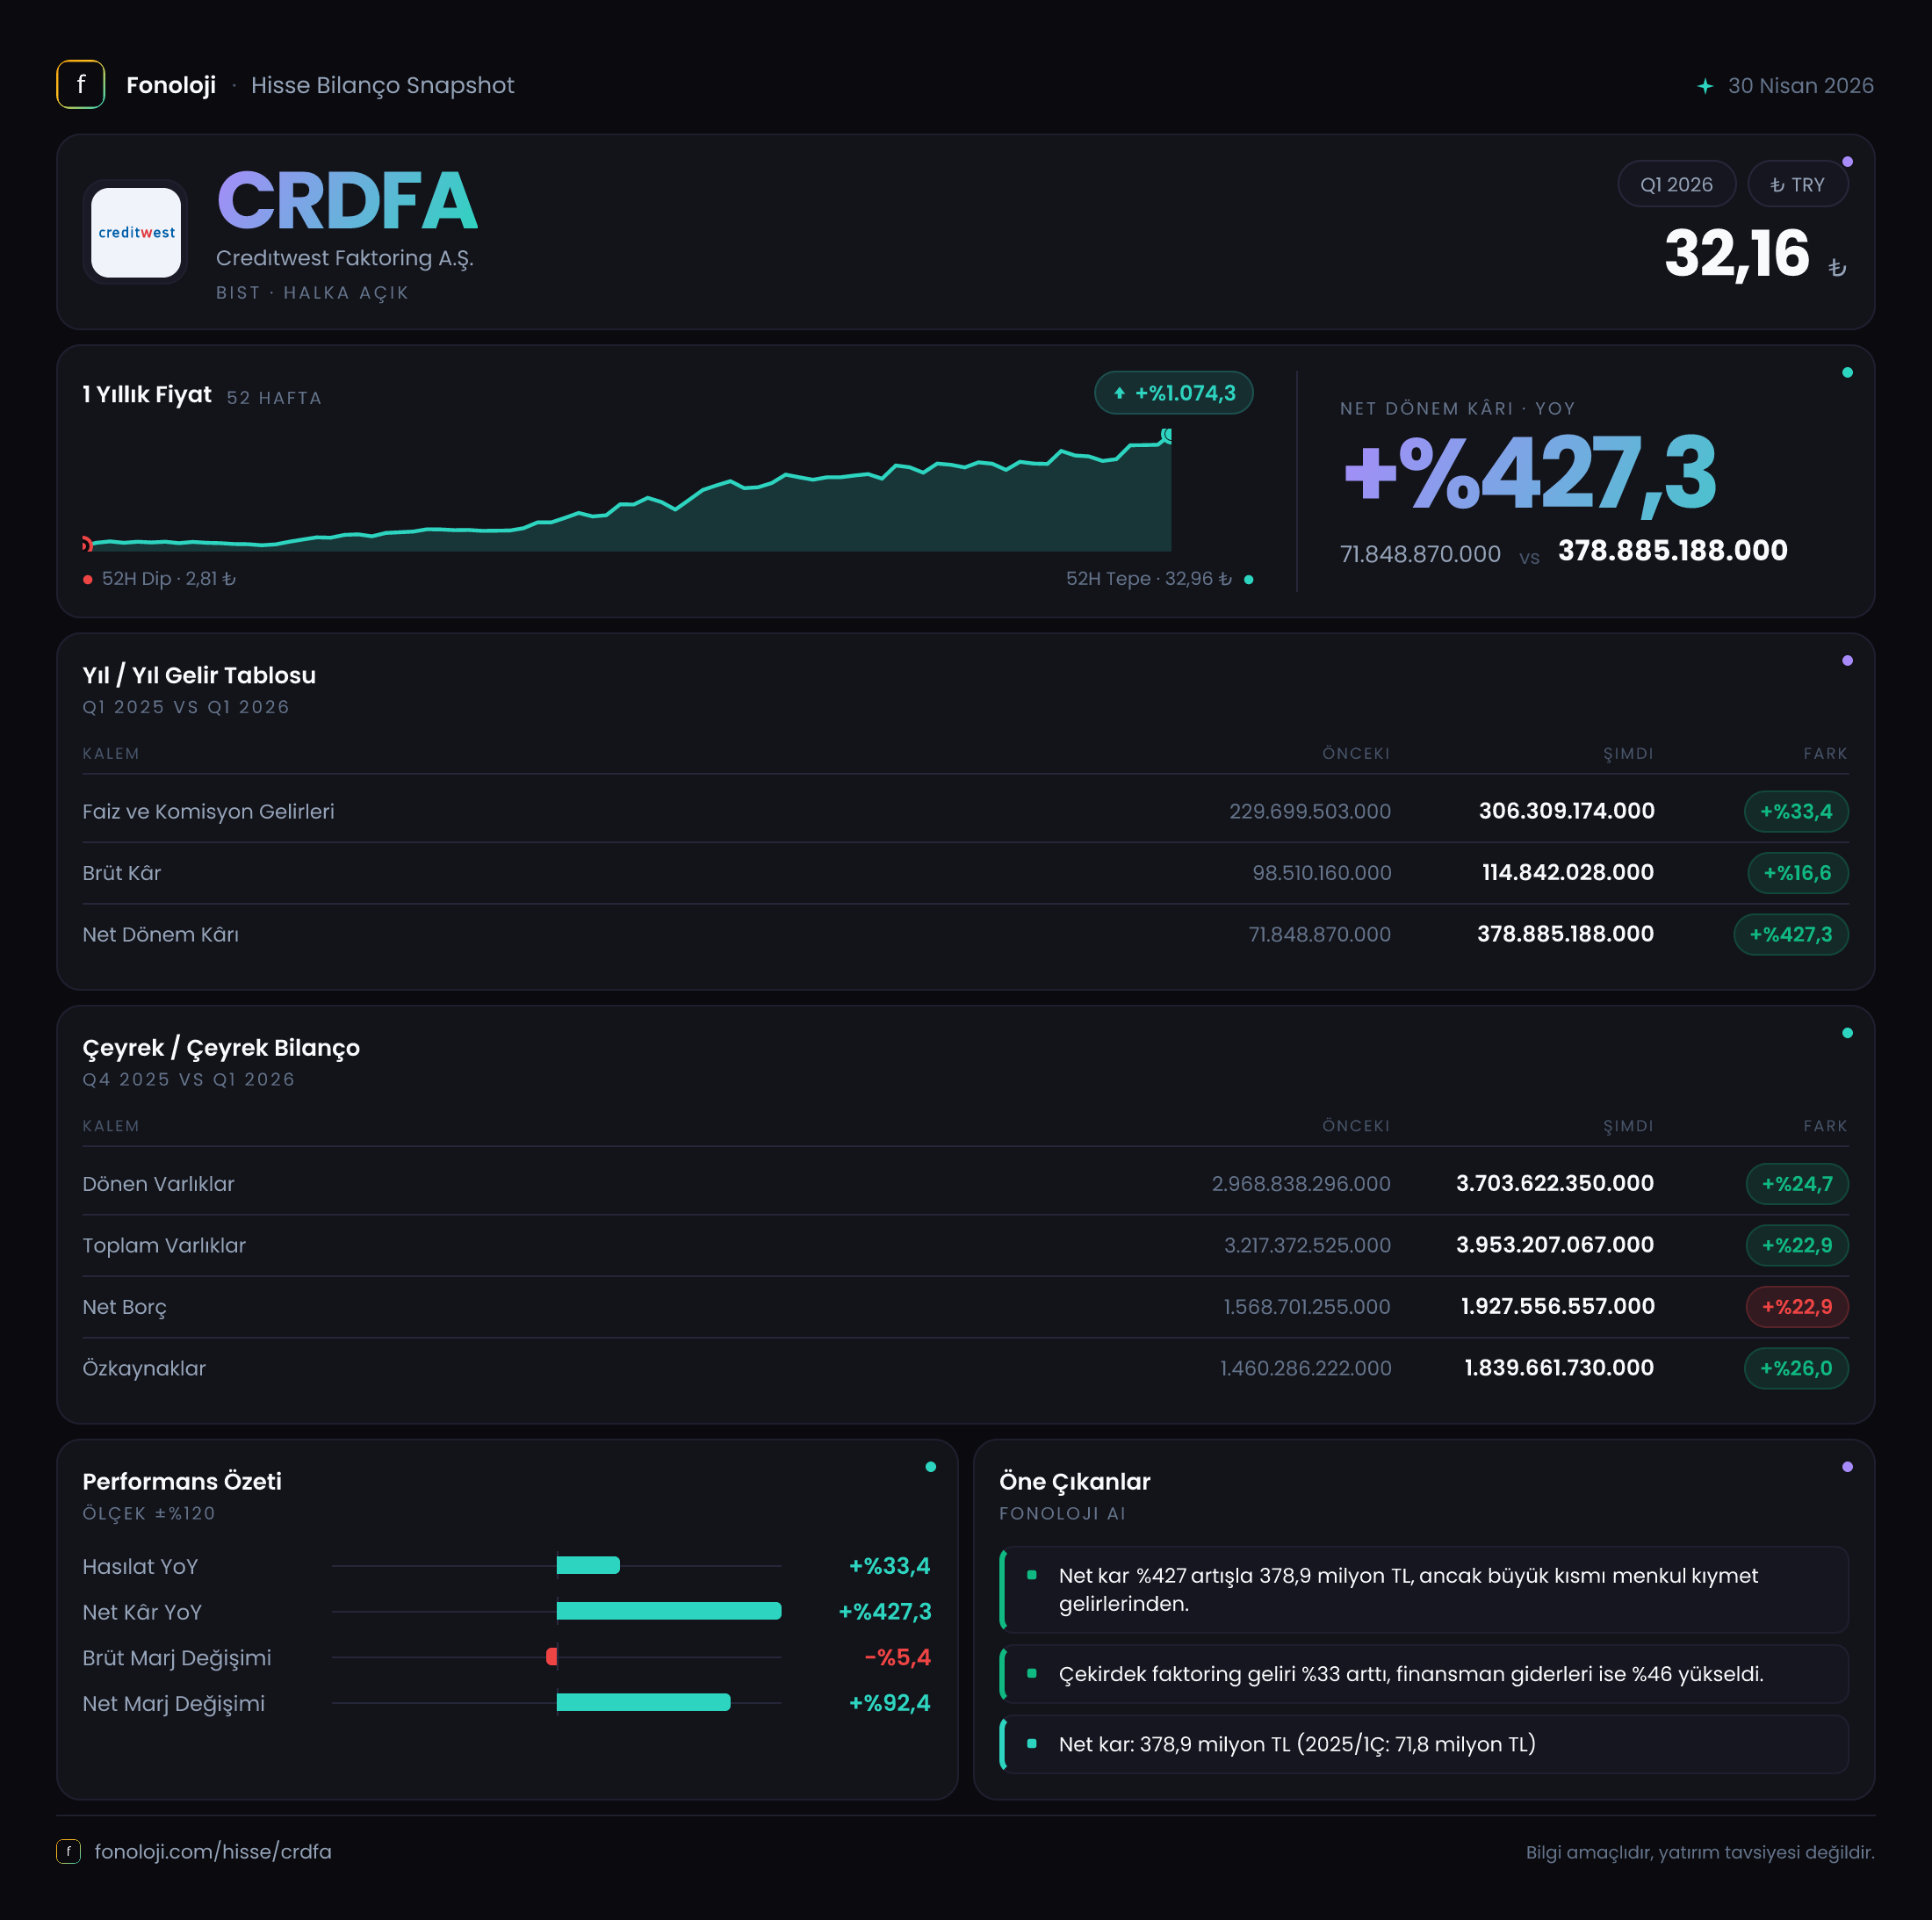
Creditwest Faktoring’in 2026/3AB sonuçları, ilk bakışta güçlü bir net kâr sıçramasıyla öne çıkıyor. Şirketin satışları geçen yılın aynı dönemine göre %33,4 artarak 306,3 milyon TL’ye ulaşırken, net dönem kârı %427,3 yükselerek 378,9 milyon TL oldu. Ancak kârlılıktaki bu büyük artış, satış ve brüt kâr büyümesinin oldukça üzerinde; dolayısıyla yatırımcı açısından asıl soru, bu performansın ana faaliyetlerden mi yoksa faaliyet dışı ve enflasyon muhasebesi kaynaklı kalemlerden mi geldiği. Bilanço tarafında ise aktifler ve net borç büyürken özkaynakların daha hızlı artması, sermaye yapısında sınırlı bir güçlenmeye işaret ediyor.
| Temel gösterge | 2026/3AB | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 306,3 mn TL | 229,7 mn TL | %33,4 | | Brüt kâr | 114,8 mn TL | 98,5 mn TL | %16,6 | | FAVÖK | 101,4 mn TL | Veri yok | — | | Net kâr | 378,9 mn TL | 71,8 mn TL | %427,3 | | Toplam varlıklar | 4,0 mlr TL | — | Önceki döneme göre %22,9 | | Net borç | 1,9 mlr TL | — | Önceki döneme göre %22,9 | | Özkaynaklar | 1,8 mlr TL | — | Önceki döneme göre %26,0 |
Satış Hikayesi
Creditwest Faktoring’in satışları, 2026’nın ilk ara döneminde geçen yılın aynı dönemindeki 229,7 milyon TL’den 306,3 milyon TL’ye yükseldi. Bu, nominal olarak 76,6 milyon TL’lik bir artış ve %33,4’lük büyüme anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu büyüme, enflasyonun biraz üzerinde bir nominal artış sunuyor; ancak gerçek hacim büyümesinin güçlü olduğunu söylemek için enflasyondan arındırılmış alacak hacmi, faktoring cirosu ve komisyon gelirleri gibi daha ayrıntılı verilere ihtiyaç var.
Faktoring şirketlerinde satış performansı yalnızca fatura veya işlem hacmiyle değil, finansman gelirleri, komisyonlar ve portföy büyüklüğüyle birlikte değerlendirilir. Bu veri setinde söz konusu kırılım bulunmadığı için 306,3 milyon TL’lik satışın hangi kalemlerden oluştuğu ve büyümenin sürdürülebilirliği net biçimde ayrıştırılamıyor.
Brüt kârın satışlardan daha yavaş büyümesi dikkat çekiyor. Brüt kâr 98,5 milyon TL’den 114,8 milyon TL’ye çıkarak %16,6 arttı. Bu nedenle şirketin brüt kâr marjı yaklaşık %42,9’dan %37,5’e geriledi. Başka bir ifadeyle Creditwest, satış başına geçen yıl yaklaşık 43 kuruş brüt kâr üretirken bu dönemde yaklaşık 38 kuruş brüt kâr üretmiş durumda. Finansman maliyetleri, portföy kompozisyonu veya fiyatlama baskısı marjı aşağı çekmiş olabilir; mevcut veri bunun nedenini kesinleştirmiyor.
Çeyreklik karşılaştırma için yalnızca 2025/3 satış verisi bulunuyor. Bu nedenle 2025’in son çeyreğine göre ivmenin hızlanıp hızlanmadığını söylemek mümkün değil. Şirketin sonraki ara dönem sonuçlarında satış büyümesinin %30’lar civarında korunup korunmadığı ve brüt marjın yeniden toparlanıp toparlanmadığı izlenmeli.
Kârlılık
Brüt kâr marjındaki gerilemeye karşın FAVÖK 101,4 milyon TL olarak gerçekleşti. Bu rakam, satışlara oranlandığında yaklaşık %33,1 FAVÖK marjına denk geliyor. Ancak geçen yılın aynı dönemine ait FAVÖK verilmediğinden, operasyonel marjın iyileşip iyileşmediği konusunda sağlıklı bir karşılaştırma yapılamıyor.
Net kâr tarafında ise tablo çok daha çarpıcı. Net dönem kârı 71,8 milyon TL’den 378,9 milyon TL’ye yükseldi. Böylece net kâr marjı yaklaşık %31,3’ten %123,7’ye çıktı. Net kârın satışları aşması, bunun yalnızca satış veya operasyonel kârlılıkla açıklanamayacağını gösteriyor. Faktoring şirketlerinde finansal gelirler, değerleme farkları, iştirak veya varlık satışları, kur etkileri ve enflasyon muhasebesi gibi kalemler net kârı faaliyet kârından belirgin biçimde ayırabilir.
Bu nedenle 378,9 milyon TL’lik net kârı doğrudan tekrarlanabilir yıllık kâr gibi değerlendirmek riskli olur. 2025 yılının tamamında net kârın 916,3 milyon TL olduğu görülüyor; 2026’nın ilk çeyreğindeki 378,9 milyon TL, bu yıllık rakamın yaklaşık %41’ine denk geliyor. Bu güçlü bir başlangıç olsa da yılın geri kalanında aynı kâr katkısının sürüp sürmeyeceği, kârın hangi muhasebe kalemlerinden oluştuğuna bağlı.
Bilanço Sağlığı
Toplam varlıklar önceki dönem sonundaki 3,2 milyar TL’den 4,0 milyar TL’ye yükseldi. %22,9’luk büyüme, şirketin bilanço ölçeğinin ilk çeyrekte genişlediğini gösteriyor. Faktoring sektöründe bu büyüme, daha yüksek finansman alacağı veya kredi portföyü anlamına gelebilir; ancak dönen varlıklar ve duran varlıklar kırılımı verilmediği için aktif büyümesinin kalitesi değerlendirilemiyor.
Net borç da 1,6 milyar TL’den 1,9 milyar TL’ye çıkarak %22,9 arttı. Bu artış, varlık büyümesiyle aynı hızda gerçekleşmiş. Buna karşılık özkaynaklar 1,5 milyar TL’den 1,8 milyar TL’ye yükselerek %26 büyüdü. Özkaynakların borçtan biraz daha hızlı artması olumlu; toplam varlıklar içinde özkaynakların payı yaklaşık %46,9’dan %45,0’e gerilese de şirket hâlâ bilançosunun önemli bölümünü özkaynakla finanse ediyor.
Net borç/FAVÖK için dönemsel FAVÖK kullanıldığında oran yaklaşık 18,7 kat çıkıyor; fakat bu, yalnızca tek çeyreklik FAVÖK’e dayandığı için yanıltıcı derecede yüksek olabilir. FAVÖK’ü yıllıklandırmak da mevsimsellik ve faktoring gelirlerinin dönemsel yapısı nedeniyle güvenilir bir sonuç vermeyebilir. Bu nedenle borçluluk değerlendirmesinde yıllıklandırılmış faaliyet kârı, nakit akışı ve finansman vadesi birlikte izlenmeli.
Net Parasal Pozisyon (TAS 29)
Raporda net parasal pozisyon kalemi yer almıyor. Bu nedenle Creditwest’in enflasyon muhasebesinden net parasal kazanç mı yoksa net parasal kayıp mı elde ettiği ve bunun 378,9 milyon TL’lik net kâra katkısı ölçülemiyor.
TAS 29 kapsamında yüksek parasal varlık taşıyan şirketler enflasyon karşısında satın alma gücü kaybı yaşayabilirken, parasal yükümlülükleri daha yüksek olan şirketler net parasal kazanç yazabilir. Faktoring şirketlerinde alacaklar, finansal borçlar ve nakit pozisyonunun dengesi bu sonucu doğrudan etkiler. Bu kalem açıklanmadığı sürece net kârın ne kadarının ana faaliyetlerden, ne kadarının enflasyon muhasebesinden geldiği konusunda temkinli olmak gerekir.
Yatırımcı için Ne Anlama Geliyor?
CRDFA’nın 2026 ilk ara dönem sonuçları, satış büyümesi ve özellikle net kâr açısından güçlü, fakat kâr kalitesinin ayrıştırılması gereken bir tablo sunuyor. Fırsat tarafında, toplam varlıkların genişlemesi, özkaynakların net borçtan daha hızlı büyümesi ve ilk çeyrekte yüksek kâr üretilmesi öne çıkıyor. Şirket portföy büyümesini sağlıklı tahsilat ve kontrollü finansman maliyetiyle sürdürebilirse, bu bilanço büyümesi değer yaratabilir.
Risk tarafında ise brüt kâr marjının %42,9’dan %37,5’e gerilemesi, borçluluğun 1,9 milyar TL’ye yükselmesi ve net kârın satış büyümesinden çok daha hızlı artması dikkatle izlenmeli. Önümüzdeki raporlarda özellikle şu noktalar belirleyici olacak:
- Net kârın ne kadarının faaliyet kârı, ne kadarının tek seferlik veya muhasebesel kalemlerden oluştuğu,
- Net parasal pozisyonun şirket kârlılığına etkisi,
- Faktoring alacaklarının ve tahsilat performansının seyri,
- Net borç artışının özkaynak ve nakit akışıyla dengelenip dengelenmediği,
- Brüt kâr marjının yeniden toparlanıp toparlanmadığı.
Bu veriler ışığında CRDFA için ana mesaj, “yüksek kâr büyümesi var, ancak kârın sürdürülebilirliği henüz kanıtlanmış değil” şeklinde özetlenebilir. Yatırım tavsiyesi değildir.