
Açılış
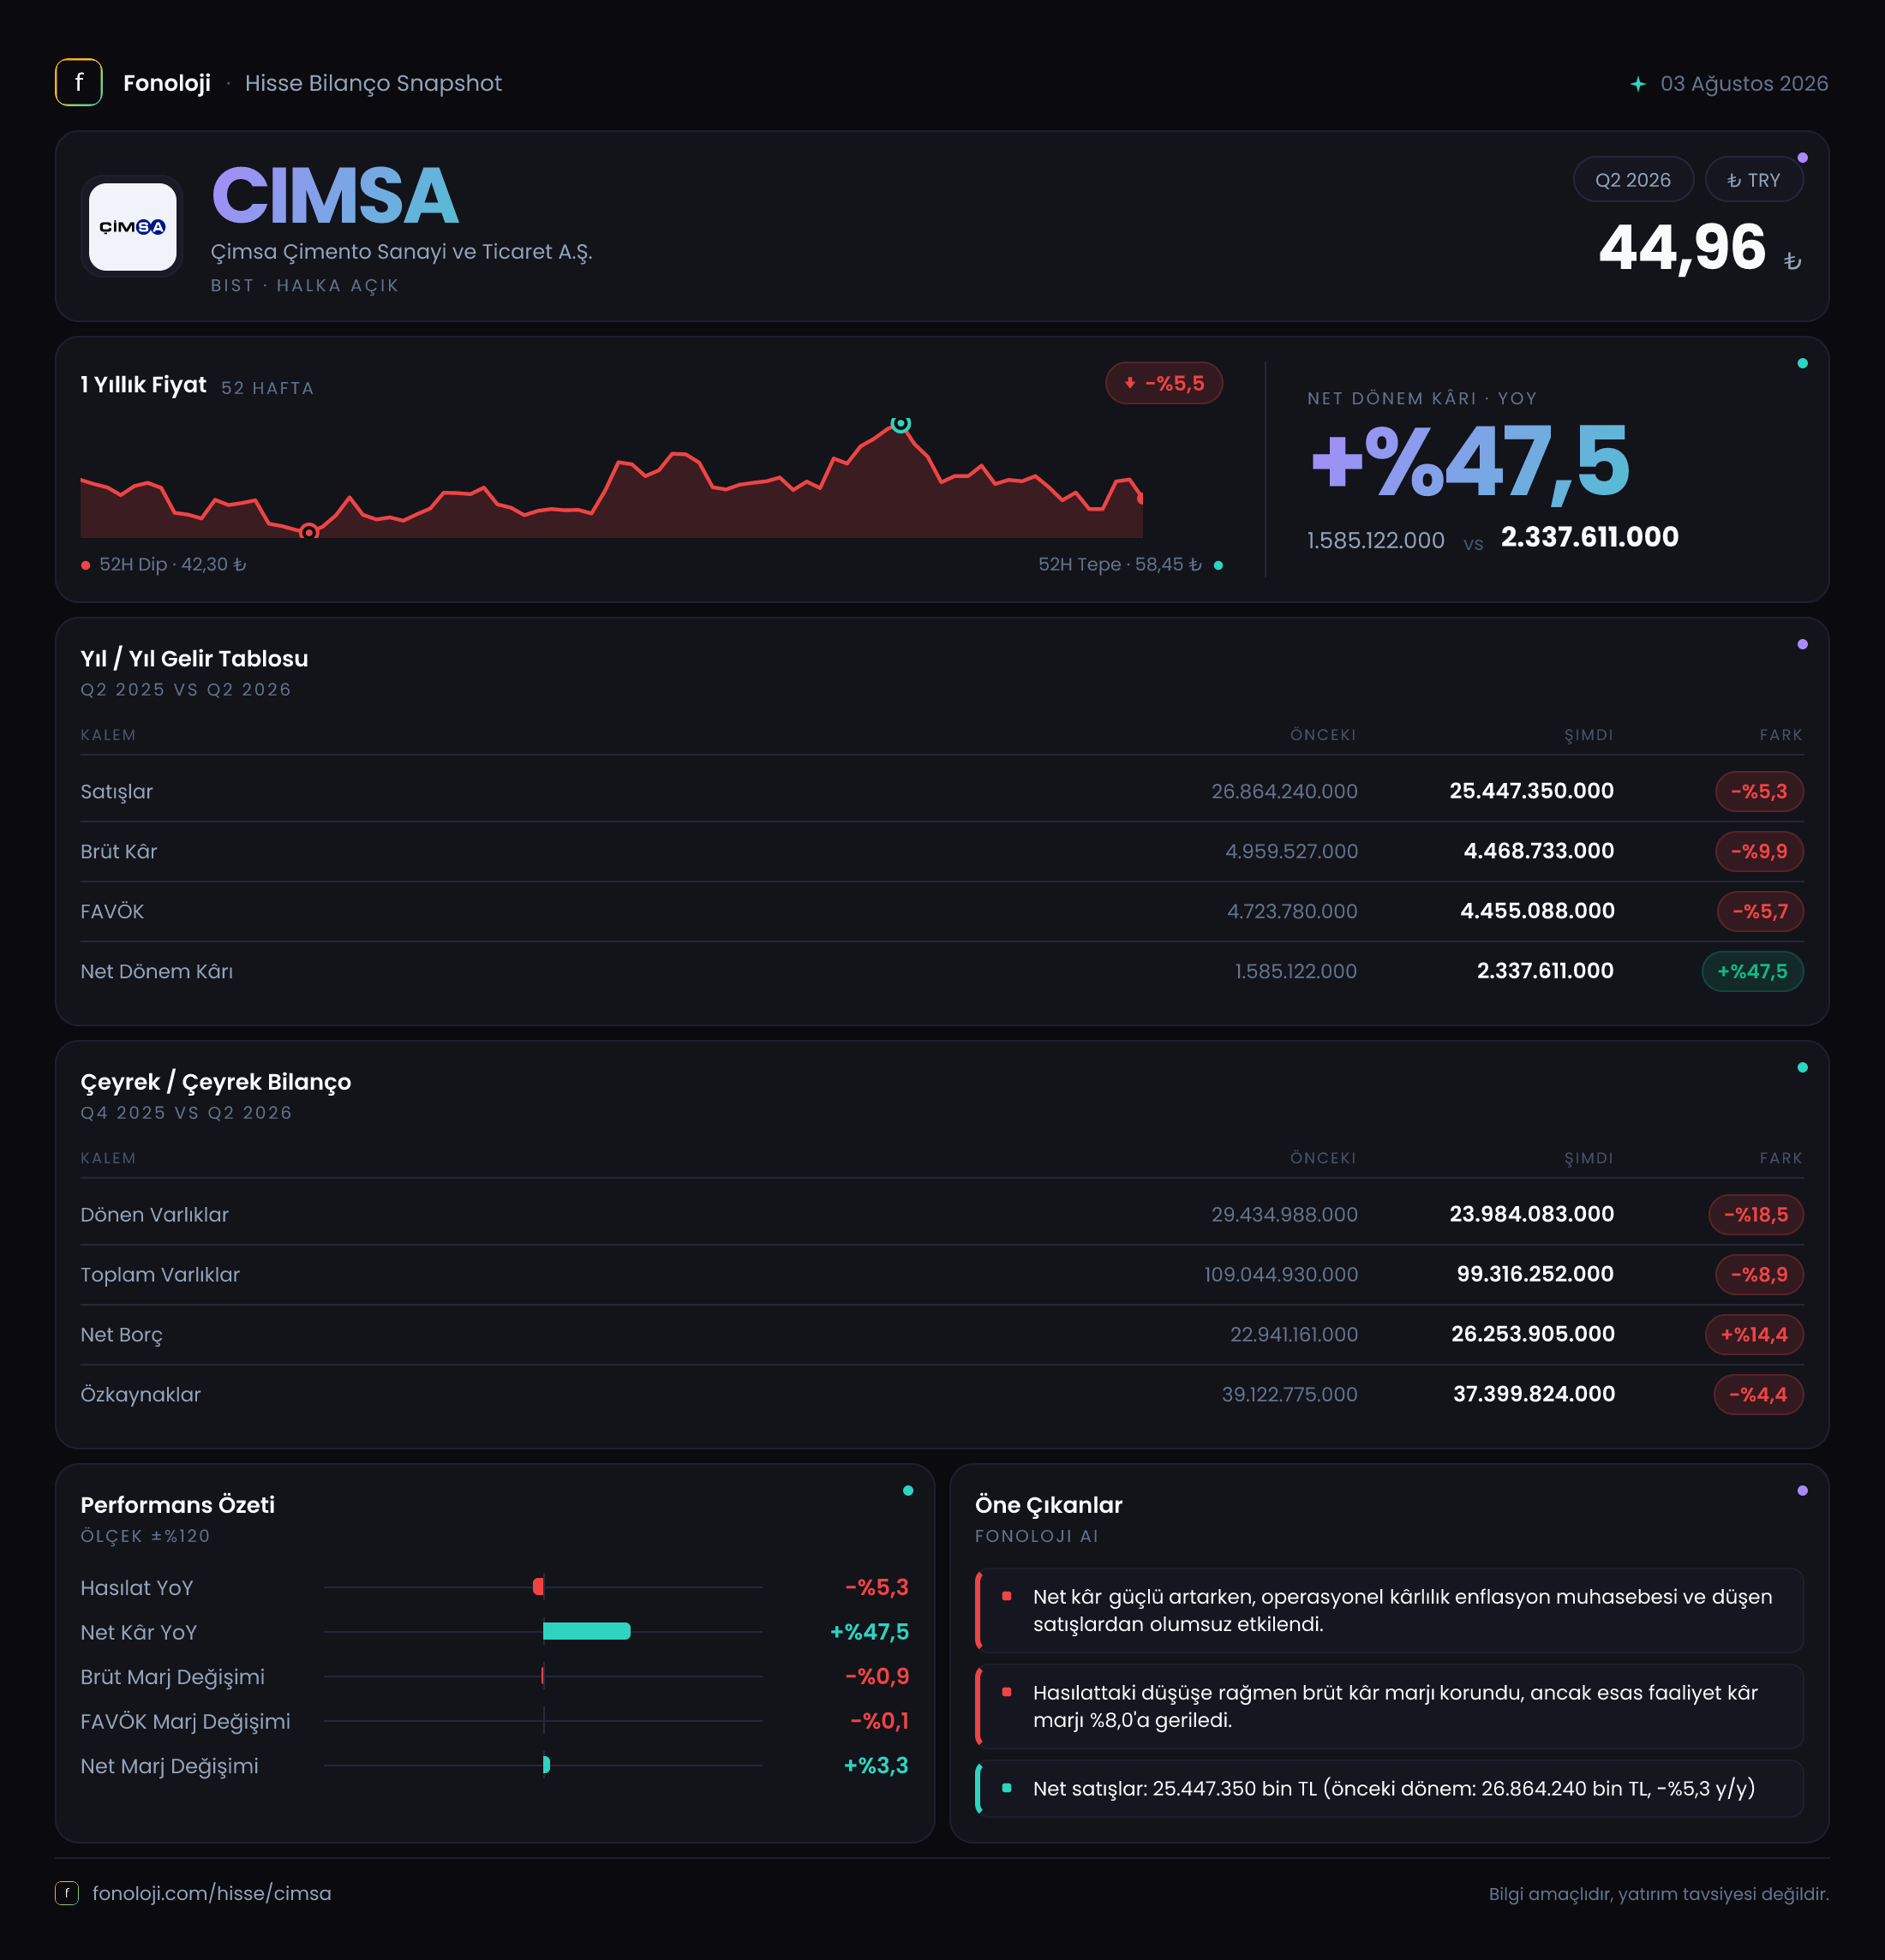
Çimsa’nın 2026/6AB finansalları, operasyonel tarafta zayıf satışlara karşın kârlılık kalitesinin tamamen bozulmadığı, ancak bilanço tarafında borçluluk baskısının arttığı bir tablo sunuyor. Şirketin satışları geçen yılın aynı dönemine göre %5,3 gerileyerek 25,4 milyar TL olurken, FAVÖK neredeyse yatay kaldı ve 4,2 milyar TL seviyesinde gerçekleşti. Net dönem kârındaki %51,8 artış ise esas olarak operasyonel büyümeden değil, daha yüksek net parasal pozisyon kazancından destek aldı. Bu nedenle sonuçları değerlendirirken kâr artışını doğrudan satış ivmesiyle ilişkilendirmemek gerekiyor.
Çimsa çimento, hazır beton ve yapı malzemeleri alanlarında faaliyet gösteren; enerji, lojistik, ihracat ve kapasite kullanımının kârlılık üzerinde belirleyici olduğu bir şirket. Mevcut veriler, şirketin maliyet baskılarını önemli ölçüde yönettiğini, fakat enflasyonun üzerinde büyüyen bir satış hikâyesi üretemediğini gösteriyor.
Satış Hikayesi
Çimsa’nın 2026’nın ilk altı ayındaki satışları, geçen yılın aynı dönemindeki 26,9 milyar TL seviyesinden 25,4 milyar TL seviyesine indi. Nominal düşüş %5,3 olsa da Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, reel satış performansındaki gerileme nominal rakamın işaret ettiğinden daha belirgin. Başka bir ifadeyle şirket, fiyat artışlarını satış hacmi veya ürün karmasıyla yeterince destekleyememiş görünüyor.
Bu düşüşün arkasında iç pazardaki talep koşulları, yüksek finansman maliyetleri, inşaat sektöründeki yavaşlama veya ihracat tarafındaki fiyat rekabeti etkili olabilir; ancak sunulan veriler bu unsurların hangisinin belirleyici olduğunu ayrıştırmaya izin vermiyor. Bu nedenle satışlardaki gerilemeyi doğrudan tek bir faktöre bağlamak doğru olmaz.
Veri setinde yalnızca 2025/6AB karşılaştırması bulunduğu için 2026’nın ilk ve ikinci çeyreği arasındaki satış ivmesini değerlendiremiyoruz. Şirketin büyüme görünümünü anlamak için sonraki raporlarda çeyreklik bazda satışların toparlanıp toparlanmadığı, özellikle hacim ve ihracat katkısının nasıl değiştiği izlenmeli.
Satışlardaki düşüşe rağmen FAVÖK’ün 4,2 milyar TL ile geçen yılki 4,2 milyar TL seviyesine yakın kalması, şirketin maliyet yönetiminde belirli bir direnç sergilediğine işaret ediyor. Ancak bu direnç, büyüyen bir gelir tabanından değil, daha düşük satış üzerinde korunmuş bir faaliyet kârlılığından kaynaklanıyor. Bu nedenle mevcut tabloyu “büyüme”den çok “marj savunması” olarak tanımlamak daha doğru.
Kârlılık
Brüt kâr 4,5 milyar TL seviyesinde gerçekleşerek geçen yılki 5,0 milyar TL seviyesine göre %9,9 geriledi. Buna göre brüt kâr marjı yaklaşık %17,7 oldu; geçen yıl aynı dönemde bu oran yaklaşık %18,6 seviyesindeydi. Marjdaki yaklaşık 0,9 puanlık düşüş, satış fiyatlarının enerji, hammadde, lojistik veya diğer üretim maliyetlerindeki artışı tam olarak karşılayamadığını düşündürüyor.
Buna karşılık FAVÖK marjı, satışların azalmasına rağmen yaklaşık %16,5 seviyesine yükseldi. Geçen yılki FAVÖK marjı yaklaşık %15,6 idi. Yani şirketin FAVÖK marjında yaklaşık 0,9 puanlık iyileşme var. Bu fark; faaliyet giderlerinin kontrol altında tutulması, ürün karmasının değişmesi, bazı operasyonel kalemlerin FAVÖK’e katkı sağlaması veya maliyetlerin gelir tablosunun farklı katmanlarında oluşması gibi unsurlardan kaynaklanabilir.
Burada dikkat edilmesi gereken nokta, brüt kâr marjı düşerken FAVÖK marjının yükselmiş olmasıdır. Bu durum şirketin faaliyet giderlerini sıkı biçimde yönettiğini gösterebilir; ancak sürdürülebilirliği ayrıca incelenmelidir. Özellikle diğer faaliyet gelirleri, tek seferlik kalemler veya muhasebe sınıflandırmaları FAVÖK’ü desteklediyse, marj artışının tamamını kalıcı operasyonel verimlilik olarak kabul etmek riskli olur.
Net dönem kârı ise 2,0 milyar TL ile geçen yılki 1,3 milyar TL seviyesinin %51,8 üzerinde. Net kâr marjı yaklaşık %7,9 olurken, geçen yıl bu oran %4,8 düzeyindeydi. Ancak net kârdaki iyileşmenin ana destekçisi operasyonel büyüme değil, net parasal pozisyon kazancındaki artış. Bu nedenle net kâr yükselmiş olsa da kârın nakit üretme gücü ve operasyonel olarak tekrarlanabilirliği ayrıca değerlendirilmelidir.
Bilanço Sağlığı
Çimsa’nın toplam varlıkları, önceki yıl sonundaki 109,0 milyar TL seviyesinden 99,3 milyar TL seviyesine geriledi. %8,9 oranındaki bu düşüşte dönen varlıkların 29,4 milyar TL’den 24,0 milyar TL’ye inmesi ve duran varlıkların 79,6 milyar TL’den 75,3 milyar TL’ye gerilemesi etkili oldu.
Dönen varlıklardaki %18,5 düşüş; nakit, ticari alacaklar veya stoklarda azalma anlamına gelebilir, ancak kırılım verilmediği için hangi kalemin bilançoyu taşıdığını kesin biçimde söylemek mümkün değil. Bununla birlikte, işletme sermayesindeki gerileme nakit yaratımıyla destekleniyorsa olumlu; faaliyet hacmindeki daralmadan kaynaklanıyorsa daha dikkatli okunmalı.
Özkaynaklar 39,1 milyar TL’den 37,4 milyar TL’ye geriledi ve düşüş %4,4 oldu. Toplam varlıklar daha hızlı küçüldüğü için özkaynakların varlıklara oranı yaklaşık %35,9’dan %37,7’ye yükselmiş görünüyor. Bu, bilanço kompozisyonu açısından sınırlı bir iyileşme gibi dursa da özkaynakların mutlak olarak azalması güçlü bir sermaye birikimi olmadığını gösteriyor.
En kritik nokta net borcun 22,9 milyar TL’den 26,3 milyar TL’ye yükselmesi. %14,4 oranındaki artış, varlıklar küçülürken borç yükünün arttığını gösteriyor. Altı aylık FAVÖK yıllıklandırıldığında yaklaşık 8,4 milyar TL seviyesine gelir; buna göre net borç/FAVÖK yaklaşık 3,1x düzeyindedir. Bu oran çimento gibi sermaye yoğun bir sektör için yönetilemez bir seviye değildir, ancak faizlerin yüksek olduğu ortamda borç servis maliyetinin yakından izlenmesini gerektirir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kazancı 1,2 milyar TL’den 2,0 milyar TL’ye yükselerek %63,0 arttı. Bu kalem, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtır. Net parasal kazancın yükselmesi, şirketin enflasyon muhasebesi kapsamında net parasal yükümlülük pozisyonundan veya parasal kalemlerin yapısından fayda sağladığını gösterebilir.
Ancak bu kazanç doğrudan kasaya giren bir gelir değildir. TAS 29 kapsamında muhasebeleştirilen net parasal pozisyon, nominal net kârı önemli ölçüde destekleyebilir; fakat şirketin satış hacmini, FAVÖK’ünü veya borç ödeme kapasitesini tek başına artırmaz. Çimsa’da net kâr artışının operasyonel kârdan daha hızlı yükselmesinin temel nedeni de burada yatıyor. Yatırımcı, 2,0 milyar TL’lik net kârın ne kadarının faaliyetlerden, ne kadarının enflasyon muhasebesinden geldiğini birbirinden ayırmalı.
Yatırımcı için Ne Anlama Geliyor?
Çimsa’nın finansalları üç ana mesaj veriyor:
- Satış tarafı zayıf: %5,3 nominal düşüş, yüksek enflasyon ortamında reel olarak daha belirgin bir daralmaya işaret ediyor.
- Operasyonel direnç var: FAVÖK yatay kalırken marjın yaklaşık %15,6’dan %16,5’e yükselmesi maliyet kontrolünün güçlü olduğunu gösteriyor.
- Kâr kalitesi sorgulanmalı: Net kâr artışının önemli bölümü %63,0 yükselen net parasal pozisyon kazancından geliyor.
- Borçluluk izlenmeli: Net borç 26,3 milyar TL’ye çıkarken, yıllıklandırılmış net borç/FAVÖK yaklaşık 3,1x seviyesinde bulunuyor.
Önümüzdeki dönemde yatırımcı için en önemli takip noktaları satış hacminin toparlanıp toparlanmadığı, FAVÖK marjının tek seferlik destekler olmadan korunup korunmadığı ve net borcun yeniden düşüşe geçip geçmediği olacak. Şirket operasyonel marjını korurken satışları yeniden büyütebilirse mevcut kârlılık daha kaliteli hale gelir. Buna karşılık satış daralması sürer, borç artışı devam eder ve net kâr TAS 29 kazançlarına bağımlı kalırsa, kâr artışının yatırımcı açısından anlamı sınırlı olacaktır.
Yatırım tavsiyesi değildir.