
Açılış
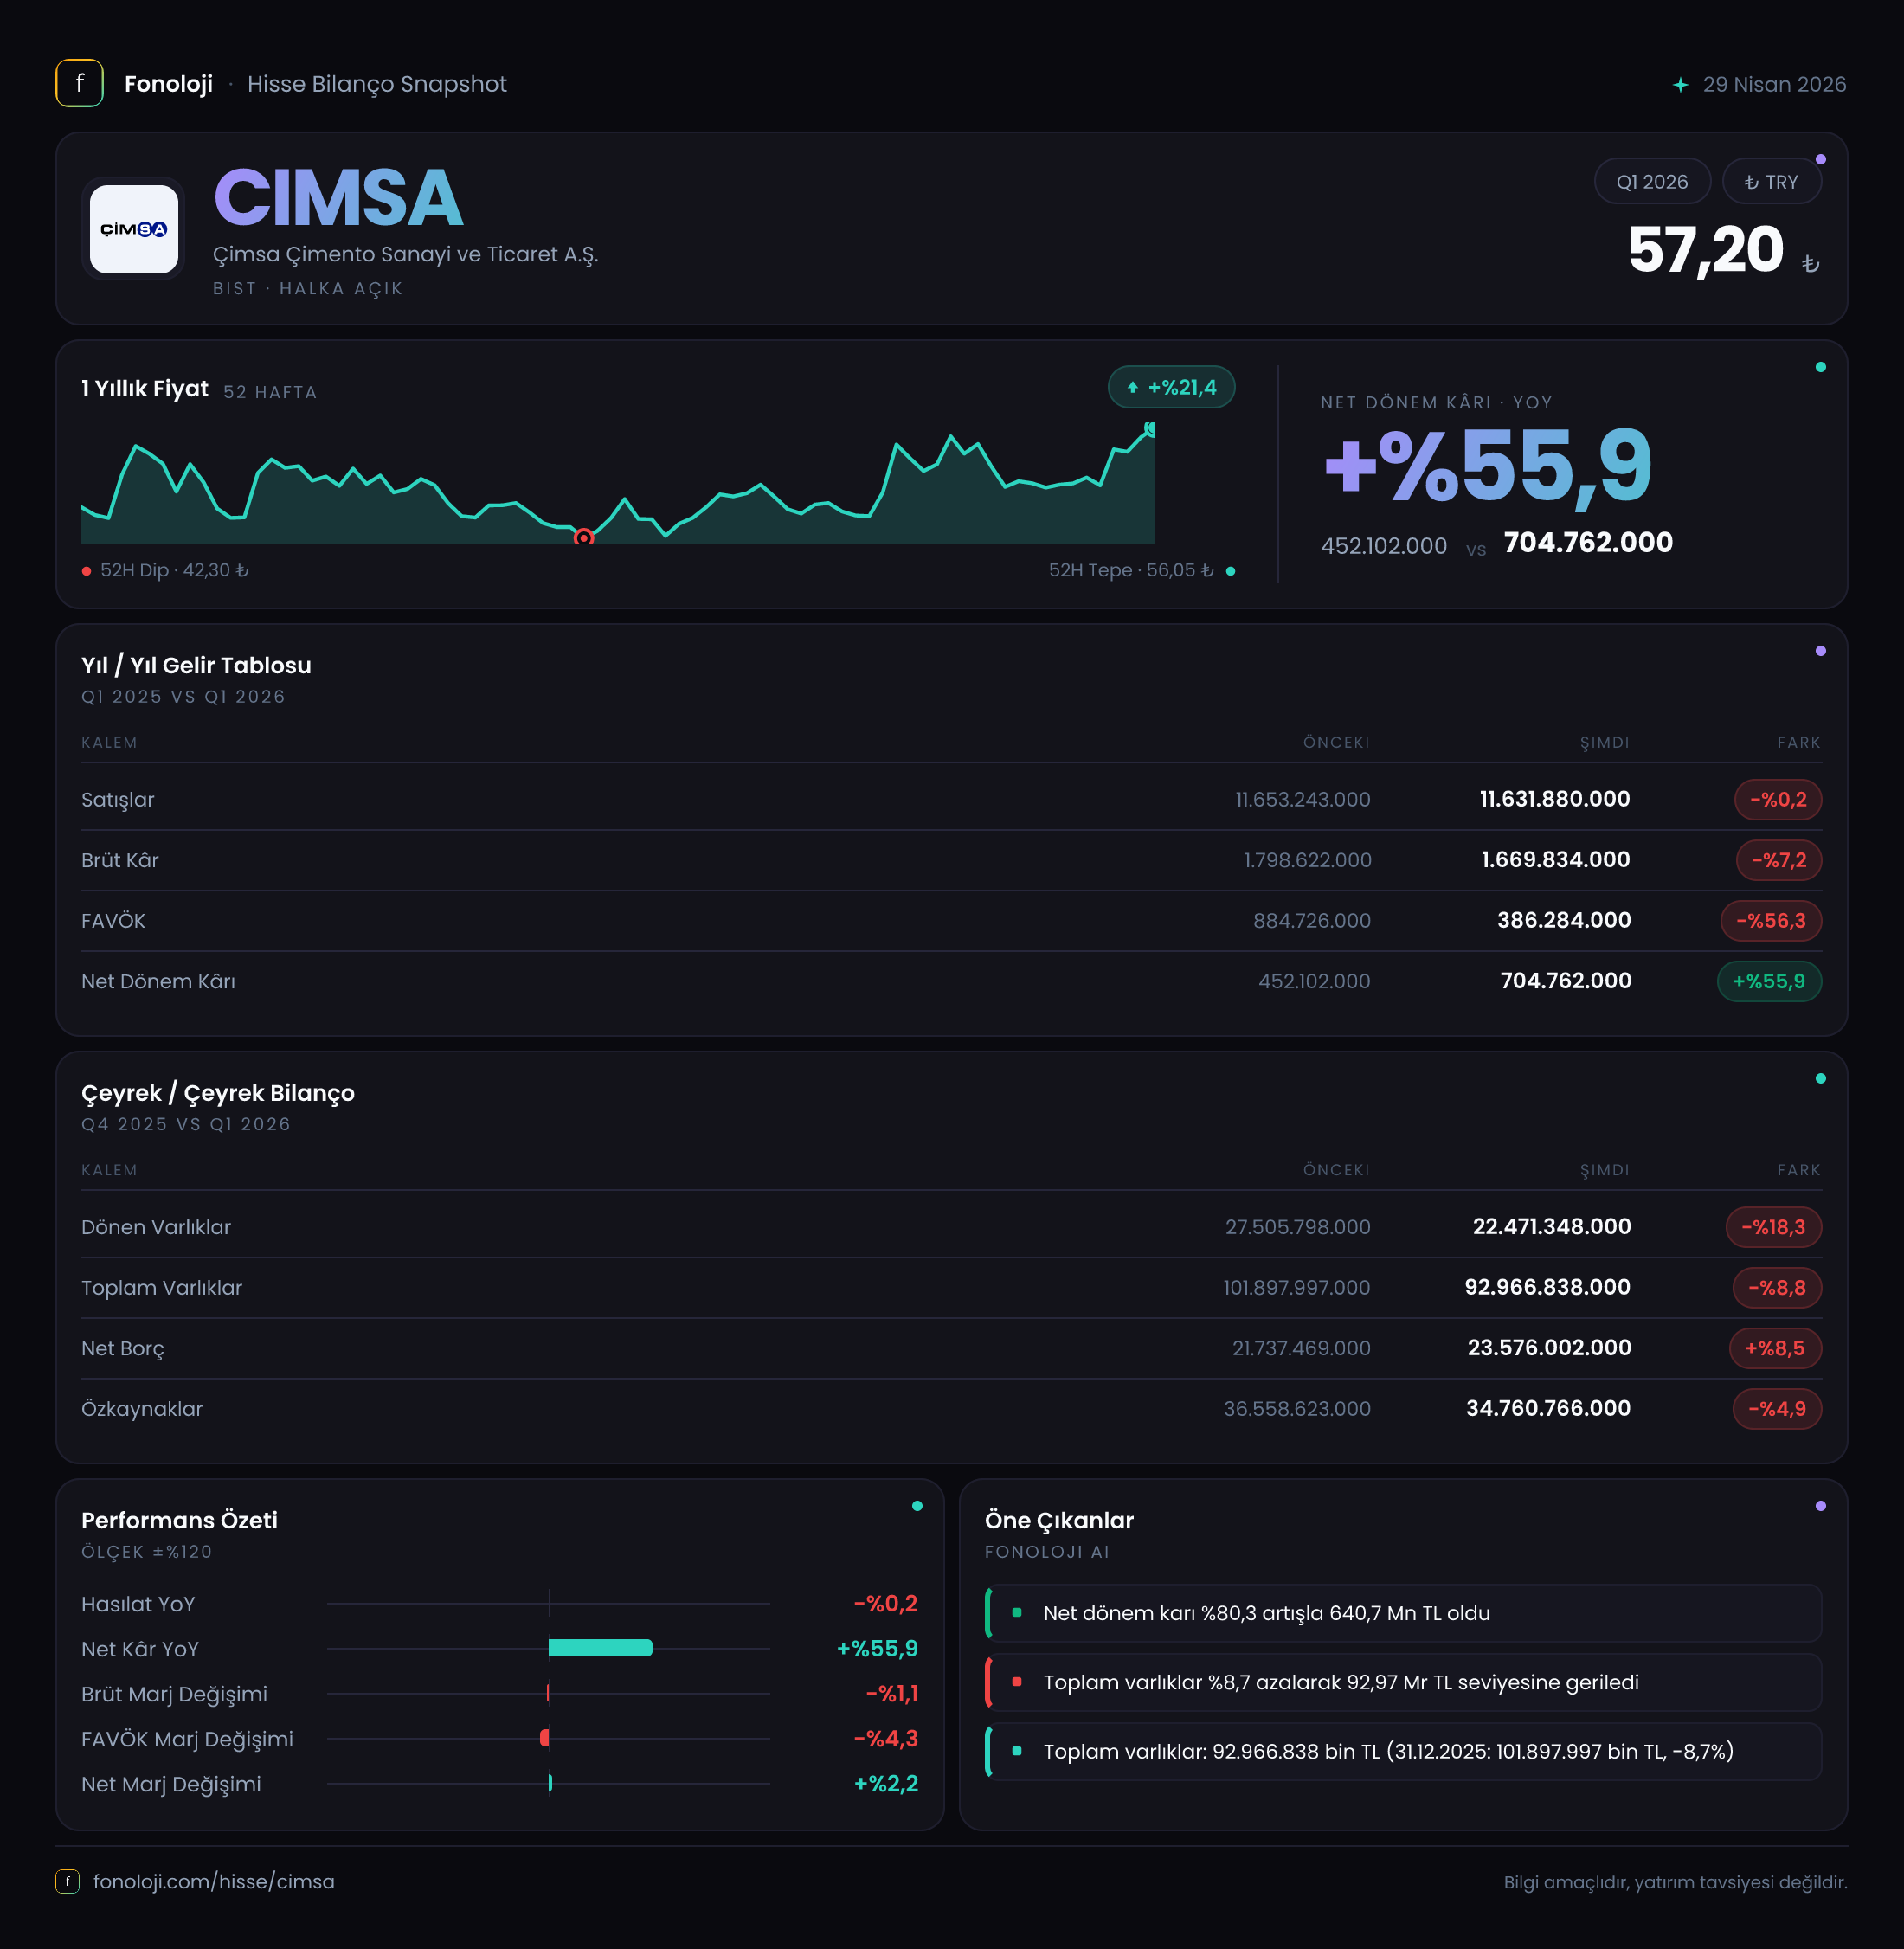
Çimsa, çimento ve yapı malzemeleri alanında faaliyet gösteren, sonuçları iç talep, enerji maliyetleri, ihracat koşulları ve kur hareketlerinden etkilenen bir şirket. 2026’nın ilk çeyreğinde şirketin satışları geçen yılın aynı dönemine göre yatay kalırken, operasyonel kârlılıkta sınırlı ama dikkat çekici bir iyileşme görüldü. Buna karşılık brüt kârın gerilemesi, FAVÖK artışının hangi kalemlerden geldiği konusunda daha yakından inceleme gerektiriyor. Net kâr ise %80,4 yükselerek 640,7 milyon TL’ye ulaştı; ancak bu artışın önemli bir bölümünde 1,2 milyar TL’lik net parasal pozisyon kazancı etkili oldu.
Bu nedenle Çimsa’nın ilk çeyrek hikâyesi, “satış büyümesiyle güçlenen kâr”dan ziyade, yatay ciroya rağmen operasyonel verimliliğin korunması ve enflasyon muhasebesinin net kârı desteklemesi şeklinde okunmalı.
Satış Hikayesi
Çimsa’nın satışları 11,6 milyar TL ile geçen yılın aynı çeyreğindeki 11,7 milyar TL seviyesine oldukça yakın gerçekleşti. Nominal olarak yalnızca %0,2 gerileme var; ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu görünüm reel açıdan daha zayıf bir tabloya işaret ediyor. Başka bir ifadeyle şirket satışlarını nominal olarak korusa da, fiyat artışlarının gerisinde kalmış olma ihtimali yüksek.
Bu durum, çimento sektöründeki hacim, fiyat ve ürün karmasının birlikte değerlendirilmesini gerektiriyor. Satışların yatay kalması; iç pazarda talep baskısı, ihracat tarafında zayıflık, ürün fiyatlarında rekabet veya satış bileşiminde değişim gibi unsurlardan kaynaklanabilir. Veride satış hacmi, yurtiçi-yurtdışı kırılımı ya da segment bazında gelir bilgisi bulunmadığı için bu çeyrekte büyümenin hangi kanaldan desteklendiğini kesin olarak söylemek mümkün değil.
Çeyreklik trend açısından da elimizde yalnızca 2025/3 dönemiyle karşılaştırma bulunuyor. Dolayısıyla 2026/3 satışlarının bir önceki çeyreğe göre ivme kazanıp kazanmadığını değerlendirmek için sonraki dönemleri beklemek gerekiyor. Yatırımcı açısından kritik nokta, önümüzdeki çeyreklerde satışların enflasyonun üzerinde büyüyüp büyümeyeceği ve bu büyümenin hacim artışıyla mı, yoksa yalnızca fiyat geçişleriyle mi sağlanacağı olacak.
Kârlılık
Brüt kâr, satışlardaki sınırlı gerilemeden daha hızlı düşerek 1,8 milyar TL’den 1,7 milyar TL’ye indi ve %7,2 azaldı. Bu gelişme brüt kâr marjını yaklaşık %15,4’ten %14,7’ye çekti. Marjdaki yaklaşık 0,7 puanlık gerileme, üretim maliyetleri, enerji giderleri, hammadde fiyatları veya ürün karması üzerinde baskı oluştuğunu gösteriyor. Satışların yatay kaldığı bir ortamda brüt kârın azalması, şirketin maliyetlerini fiyatlara tamamen yansıtamadığını düşündüren bir sinyal.
Buna karşın FAVÖK 1,5 milyar TL ile geçen yılki 1,4 milyar TL’nin üzerine çıktı ve %2,7 büyüdü. Böylece FAVÖK marjı yaklaşık %12,0’den %12,9’a yükseldi. Brüt marj gerilerken FAVÖK marjının artması ilk bakışta çelişkili görünüyor. Bu fark; faaliyet giderlerinde kontrol, pazarlama ve genel yönetim giderlerinde tasarruf, diğer faaliyet kalemleri veya giderlerin dönemsel dağılımı gibi unsurlardan kaynaklanabilir. Ancak verilen tabloda FAVÖK’ün alt kırılımı bulunmadığı için iyileşmenin kalıcı operasyonel verimlilikten mi, yoksa dönemsel gider etkisinden mi geldiği henüz net değil.
Net dönem kârı ise 355,1 milyon TL’den 640,7 milyon TL’ye yükselerek %80,4 arttı. Net kâr marjı da yaklaşık %3,0’dan %5,5’e çıktı. Fakat bu artışın operasyonel kârdaki %2,7’lik yükselişten çok daha güçlü olması, kârın faaliyet dışı unsurlardan desteklendiğini gösteriyor. Dolayısıyla net kâr artışı olumlu olsa da, bunun tamamını şirketin temel faaliyet gücündeki kalıcı iyileşme olarak değerlendirmek doğru olmaz.
Bilanço Sağlığı
Çimsa’nın toplam varlıkları 101,9 milyar TL’den 93,0 milyar TL’ye gerileyerek %8,8 azaldı. Dönen varlıklardaki düşüş daha belirgin: Bu kalem 27,5 milyar TL’den 22,5 milyar TL’ye indi ve %18,3 geriledi. Bu değişim, nakit, ticari alacaklar veya stoklar gibi işletme sermayesi kalemlerinde azalma yaşanmış olabileceğine işaret ediyor; ancak alt kırılım verilmediği için bilançodaki düşüşün likidite açısından olumlu mu, yoksa faaliyet hacmindeki zayıflamayı mı yansıttığı ayrıştırılamıyor.
Duran varlıklar da 74,4 milyar TL’den 70,5 milyar TL’ye geriledi. Bu tür bir düşüş, amortisman, kur etkisi, enflasyon muhasebesi veya varlık değerlemelerindeki değişimlerden kaynaklanabilir. Tek başına şirketin üretim kapasitesinin azaldığı anlamına gelmez.
Buna karşılık net borç 21,4 milyar TL’den 23,4 milyar TL’ye çıkarak %9,0 yükseldi. Özkaynaklar ise 36,6 milyar TL’den 34,8 milyar TL’ye geriledi ve %4,9 azaldı. Böylece net borç artarken özkaynakların küçülmesi, bilanço kaldıraç açısından dikkat edilmesi gereken bir tablo yaratıyor.
İlk çeyrek FAVÖK’ü yıllıklandırılmış olarak yaklaşık 6,0 milyar TL kabul edilirse net borç/FAVÖK oranı yaklaşık 3,9x seviyesine gelir. Geçen yılın aynı çeyreğindeki FAVÖK yıllıklandırıldığında bu oran yaklaşık 3,8x düzeyindeydi. Bu kaba hesap, borçlulukta büyük bir sıçrama olmadığını ancak net borcun operasyonel kârdan biraz daha hızlı arttığını gösteriyor. Yine de mevsimsellik ve yıllıklandırmanın sınırlılıkları nedeniyle bu oranı yıl sonu performansıyla teyit etmek gerekir.
Net Parasal Pozisyon (TAS 29)
Çimsa’nın net parasal pozisyon geliri 945,0 milyon TL’den 1,2 milyar TL’ye yükselerek %31,2 arttı. Enflasyon muhasebesi uygulamasında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisi gelir tablosuna yansıtılıyor. Net parasal pozisyon geliri, yüksek enflasyon ortamında şirketin parasal yükümlülüklerinin parasal varlıklarından daha fazla olmasının yarattığı muhasebesel avantajı ifade edebilir.
Bu kalem, net kârın 640,7 milyon TL olmasına rağmen tek başına 1,2 milyar TL düzeyinde gerçekleşmiş durumda. Bu nedenle net kârın içinde operasyonel faaliyetlerin yanı sıra güçlü bir enflasyon muhasebesi etkisi bulunuyor. Net parasal pozisyon geliri nakit yaratımıyla aynı anlama gelmez; şirketin kasasına doğrudan 1,2 milyar TL nakit girişi olduğu şeklinde yorumlanmamalı.
TAS 29 etkisi bu çeyrekte kârlılığı belirgin biçimde desteklemiş. Ancak enflasyon, faiz, borç yapısı ve parasal varlık-yükümlülük kompozisyonu değiştikçe bu katkı dönemden döneme farklılaşabilir. Bu nedenle yatırımcıların faaliyet kârı, FAVÖK ve nakit akışı göstergelerini net kâr kadar yakından izlemesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Çimsa’nın ilk çeyrek sonuçları karışık ama okunabilir bir tablo sunuyor:
- Fırsat: Satışlar reel anlamda güçlü büyümese de FAVÖK marjının %12,9’a yükselmesi, faaliyet giderleri ve operasyonel verimlilik tarafında direnç olduğunu gösteriyor.
- Risk: Brüt kâr marjının %14,7’ye gerilemesi, maliyet baskısının henüz tamamen aşılmadığına işaret ediyor.
- Risk: Net borcun 23,4 milyar TL’ye çıkması ve özkaynakların 34,8 milyar TL’ye gerilemesi bilanço esnekliğini sınırlayabilir.
- Dikkat noktası: Net kâr artışının önemli bölümü 1,2 milyar TL’lik net parasal pozisyon gelirinden geliyor. Bu nedenle kâr büyümesinin operasyonel kalıcılığı sonraki çeyreklerde test edilmeli.
- Takip edilmesi gerekenler: Satışların enflasyonun üzerinde büyüyüp büyümediği, brüt marjın toparlanıp toparlanmadığı, net borç/FAVÖK oranının gerileyip gerilemediği ve faaliyetlerden yaratılan nakit akışı.
Özetle Çimsa, yatay satışlara rağmen FAVÖK marjını koruyarak operasyonel dayanıklılık gösterdi; ancak ilk çeyrekteki yüksek net kâr artışı büyük ölçüde TAS 29 etkisiyle desteklendi. Hissenin daha güçlü ve sürdürülebilir bir hikâyeye dönüşmesi için satış büyümesinin hızlanması, brüt marjın toparlanması ve borçluluğun kontrol altına alınması gerekecek. Yatırım tavsiyesi değildir.