
Açılış
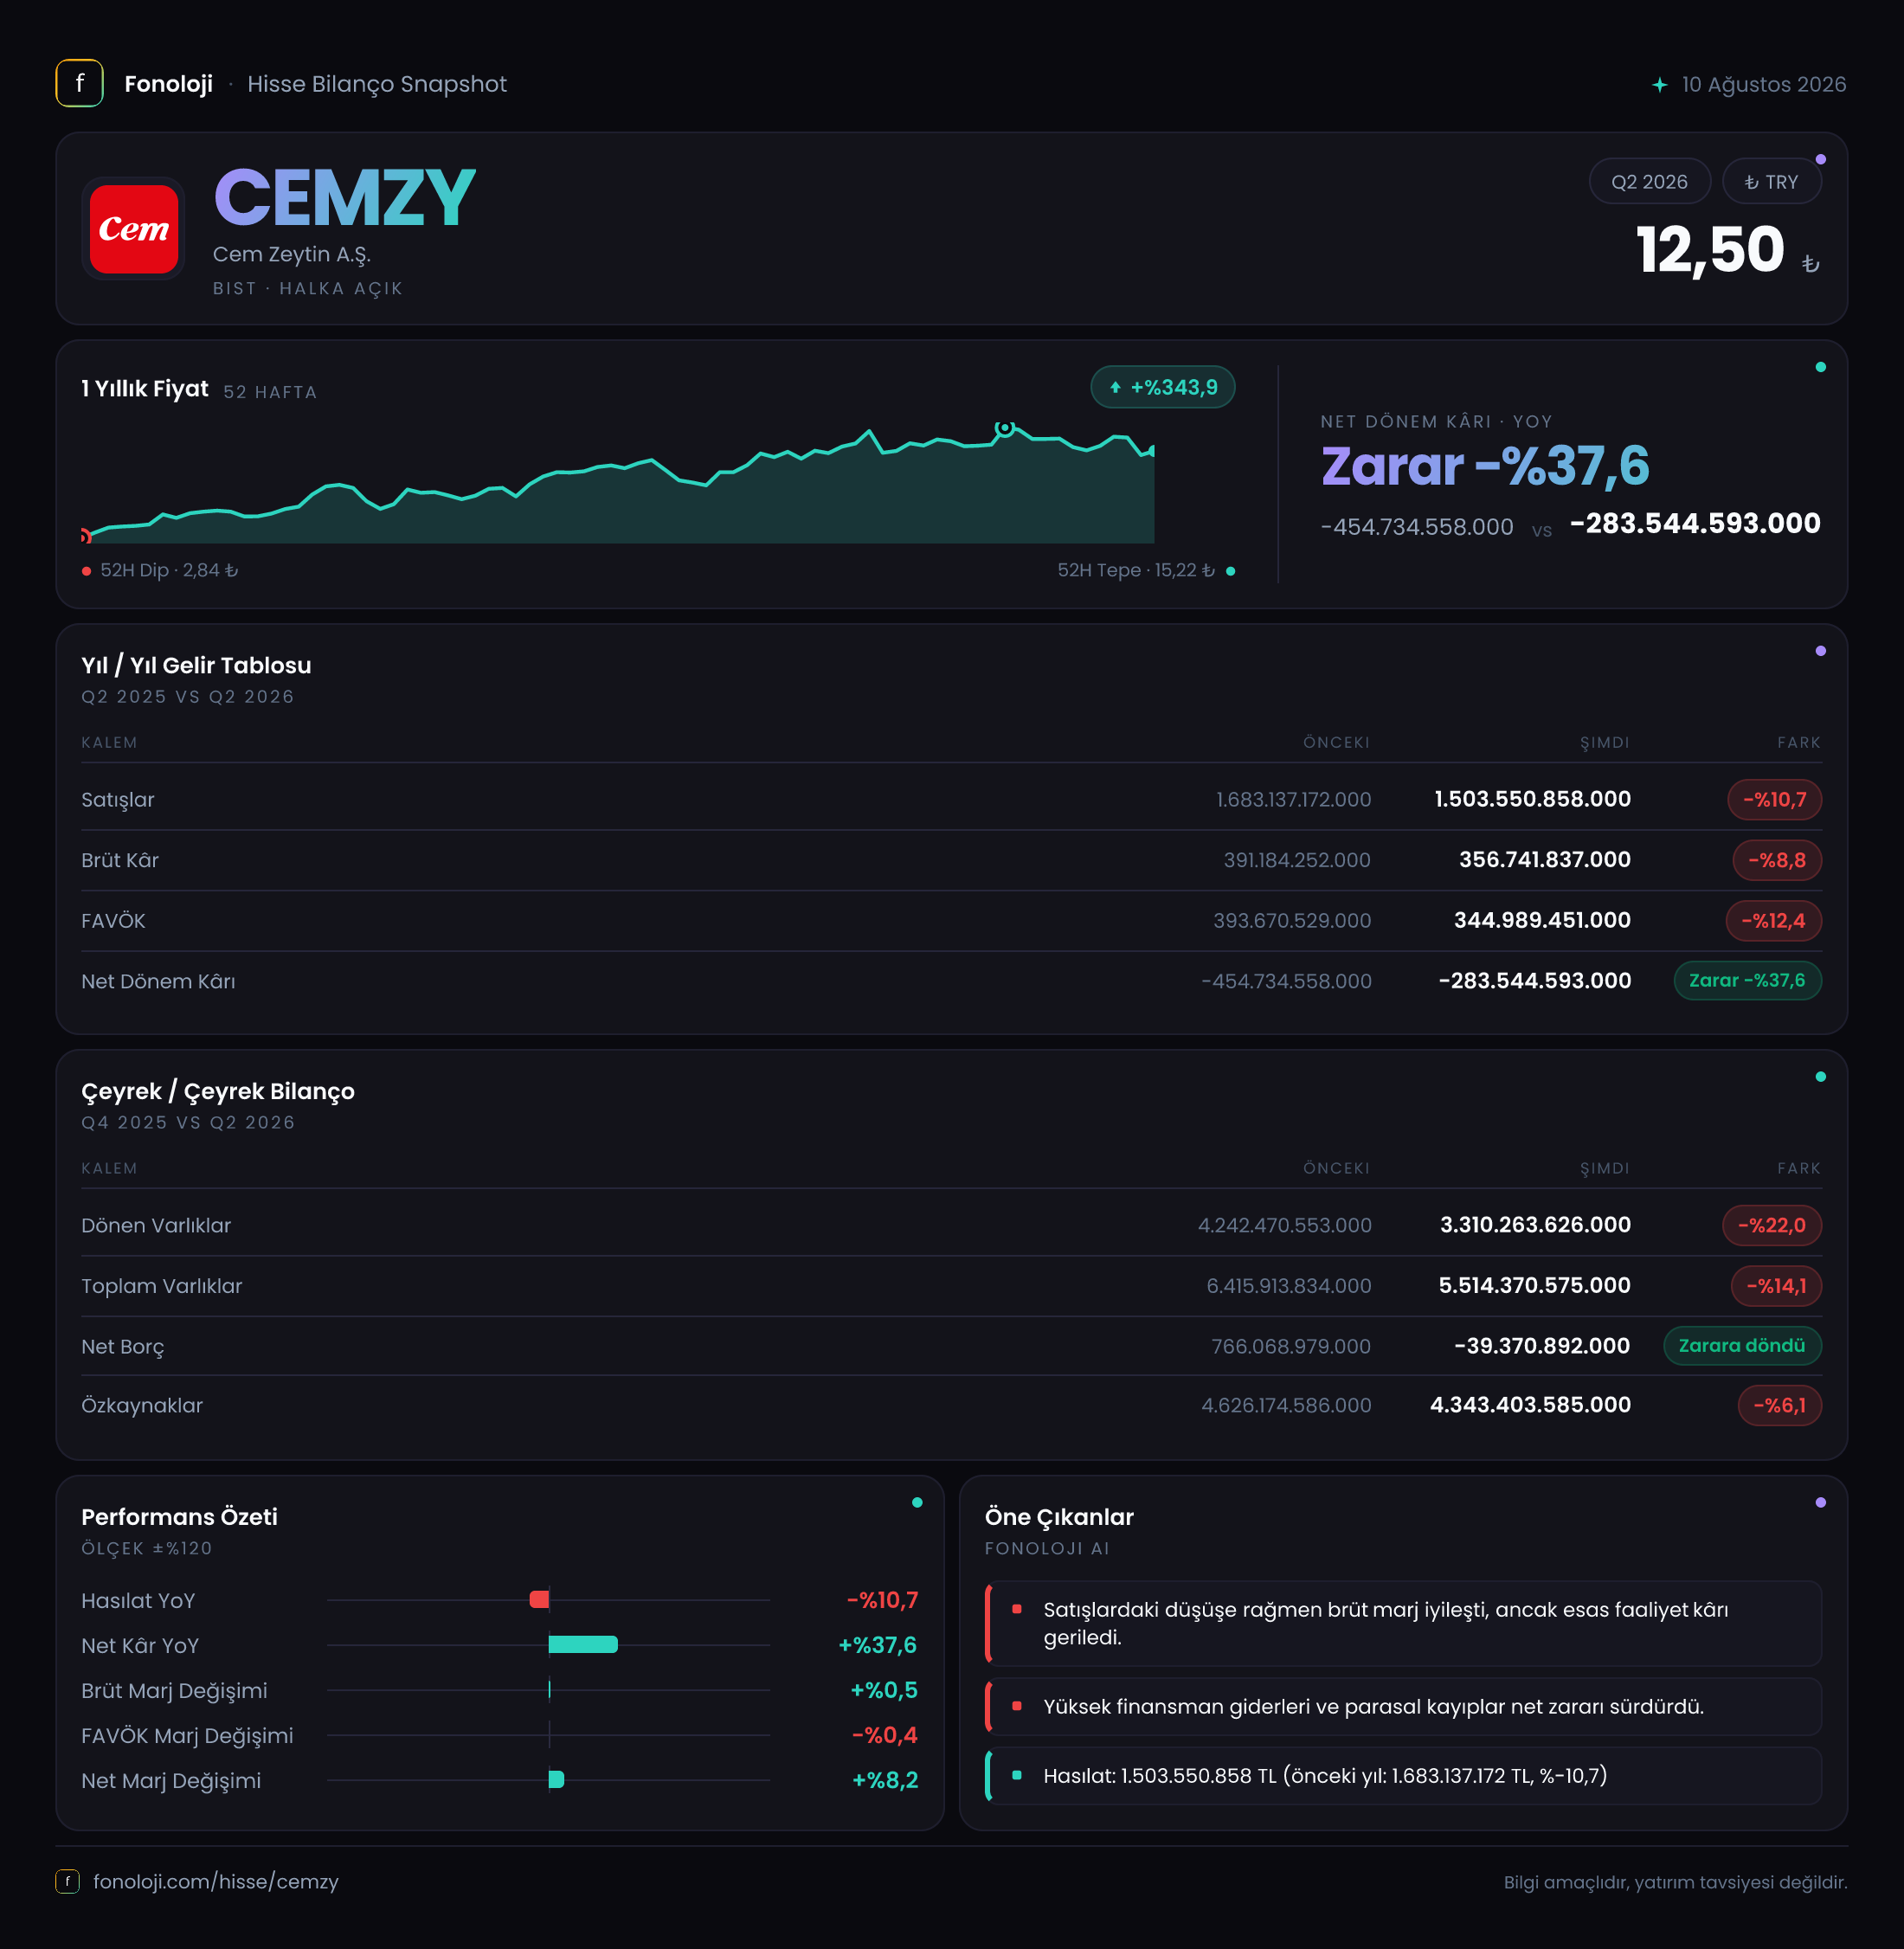
Cem Zeytin, faaliyetlerini zeytin ve zeytinyağı ekseninde sürdüren, gelirleri büyük ölçüde tarımsal üretim ve emtia fiyatlarıyla şekillenen bir şirket. 2026/6AB döneminde şirketin satışları geçen yılın aynı dönemine göre %10,7 gerilerken, faaliyet kârlılığı da zayıfladı. Buna karşın net zarar, net parasal pozisyon zararındaki iyileşme ve finansal yapıdaki belirgin toparlanma sayesinde geçen yıla göre daha sınırlı kaldı. Ancak ikinci çeyrekte görülen sert net zarar, ilk çeyrekteki pozitif sonucu büyük ölçüde geri aldı.
Satış Hikayesi
Cem Zeytin’in altı aylık satışları 1,5 milyar TL seviyesinde gerçekleşti; geçen yılın aynı döneminde bu rakam 1,7 milyar TL idi. Nominal olarak %10,7 düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında daha da dikkat çekici hale geliyor. Başka bir ifadeyle şirket yalnızca satış hacminde veya fiyatlama gücünde sınırlı bir gerileme yaşamıyor; satışların reel olarak da belirgin biçimde küçüldüğü anlaşılıyor.
Çeyreklik görünüm, yılın ilk yarısında ivmenin ikinci çeyrekte bozulduğunu gösteriyor. 2026/3 dönemindeki 896,7 milyon TL satış, 2026/6 döneminde 606,9 milyon TL’ye geriledi. Bu, çeyreklik bazda yaklaşık %32,3 düşüş anlamına geliyor. İkinci çeyrek satışları, geçen yılın aynı çeyreğindeki 690,2 milyon TL’nin de yaklaşık %12,1 altında kaldı. Dolayısıyla sorun yalnızca ilk çeyreğin güçlü bazından kaynaklanmıyor; yıllık karşılaştırmada da satış tarafında baskı var.
Zeytin ve zeytinyağı sektöründe ürün fiyatları, rekolte, stok seviyesi ve iç-dış talep koşulları satışların seyrini doğrudan etkileyebilir. Eldeki veriler, şirketin bu dönemde enflasyonu satış fiyatlarına tam olarak yansıtamadığını veya satış hacmi kaybının fiyat artışlarını aştığını gösteriyor. Çeyreklik trenddeki sert düşüşün kalıcı mı yoksa dönemsel mi olduğunu anlamak için gelecek çeyreklerde satışların yeniden toparlanıp toparlanmadığı izlenmeli.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 391,2 milyon TL’den 356,7 milyon TL’ye geriledi. Kâr tutarındaki düşüş %8,8 ile satışlardaki %10,7 düşüşten daha sınırlı kaldı. Bu nedenle brüt kâr marjı hafifçe iyileşti: geçen yıl yaklaşık %23,0 olan marj, bu dönemde %23,8’e yükseldi. Bu gelişme, maliyet baskısının satışlardaki daralma kadar hızlı artmadığını ve şirketin ürün karması ya da fiyatlama tarafında kısmi bir koruma sağlayabildiğini düşündürüyor.
Bununla birlikte FAVÖK 393,7 milyon TL’den 345,0 milyon TL’ye geriledi; düşüş oranı %12,4 oldu. FAVÖK marjı da yaklaşık %23,2’den %23,0’a indi. Yani brüt kâr marjındaki sınırlı iyileşme, faaliyet giderleri seviyesinde korunamamış. Satışlardaki her 100 TL’nin yaklaşık 23 TL’si FAVÖK’e dönüşürken, bu oran geçen yılın aynı döneminde de benzer seviyedeydi. Faaliyet kârlılığında dramatik bir marj çöküşü yok; ancak küçülen satış tabanı nedeniyle toplam FAVÖK aşağı geliyor.
Net kâr tarafında tablo hâlâ zarar gösteriyor. Şirket 2026/6AB’de 283,5 milyon TL net zarar açıklarken, geçen yılın aynı dönemindeki zarar 454,7 milyon TL idi. Zararın %37,6 azalması olumlu görünse de şirket henüz net kâra geçebilmiş değil. Net zarar marjı, geçen yıl yaklaşık -%26,7 iken bu dönemde -%18,9’a iyileşti.
Çeyreklik bakıldığında risk daha net görülüyor. İlk çeyrekte 88,7 milyon TL net kâr açıklayan şirket, ikinci çeyrekte 372,2 milyon TL net zarara döndü. Böylece çeyrekler arasında 460,9 milyon TL’lik negatif bir kâr salınımı oluştu. Bu sonuç, altı aylık iyileşmenin tamamının sürdürülebilir faaliyet kârlılığından gelmediğini; dönemsel giderler, parasal pozisyon ve diğer finansal kalemlerin net sonucu güçlü biçimde etkilediğini gösteriyor.
Bilanço Sağlığı
Cem Zeytin’in bilançosunda dönemin en dikkat çekici gelişmesi borçluluk tarafında yaşandı. Net borç, önceki dönem sonundaki 766,1 milyon TL’den, bu dönemde 39,4 milyon TL net nakit pozisyonuna döndü. Başka bir ifadeyle şirket, net borcunu kapatmanın ötesinde yaklaşık 39,4 milyon TL net nakit taşıyan bir yapıya ulaştı.
Bu dönüşüm, finansal risk açısından önemli bir iyileşme. Net borç/FAVÖK oranı önceki dönemde yaklaşık 1,95x seviyesindeyken, mevcut durumda -0,11x seviyesine geliyor. Negatif oran, borçtan ziyade net nakit pozisyonuna işaret ediyor. Bununla birlikte bu hesaplamanın altı aylık FAVÖK üzerinden yapıldığı unutulmamalı; nakit akışının niteliği ve bu iyileşmenin işletme faaliyetlerinden mi, çalışma sermayesi değişimlerinden mi kaynaklandığı ayrıca incelenmeli.
Toplam varlıklar önceki dönem sonundaki 6,4 milyar TL’den 5,5 milyar TL’ye geriledi. Düşüşün ana kaynağı, dönen varlıkların 4,2 milyar TL’den 3,3 milyar TL’ye inmesi. Bu kalemdeki yaklaşık %22’lik daralma; nakit, ticari alacak veya stoklarda azalma yaşanmış olabileceğine işaret ediyor, ancak paylaşılan veri alt kırılım sunmadığı için hangi unsurun belirleyici olduğu söylenemez.
Özkaynaklar 4,6 milyar TL’den 4,3 milyar TL’ye geriledi. Şirketin toplam varlıklarının yaklaşık %78’i özkaynaklarla finanse ediliyor; bu, borçluluk açısından güçlü bir tampon sağlıyor. Ancak net zarar devam ettiği sürece özkaynaklarda aşınma riski var. Güçlü bilanço, şirketi kısa vadeli finansman baskısından koruyor; fakat operasyonel kârlılığın ve nakit yaratımının kalıcı biçimde düzelmesi gerekiyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı bu dönemde 434,7 milyon TL oldu. Geçen yıl aynı dönemdeki 563,8 milyon TL zarara göre kayıp %22,9 azaldı. Bu iyileşme, net kâr zararının geçen yıla göre daha sınırlı kalmasında önemli rol oynadı.
Bununla birlikte 434,7 milyon TL, şirketin 345,0 milyon TL’lik FAVÖK’ünden daha yüksek bir tutar. Bu karşılaştırma, faaliyetlerden elde edilen kârlılığın enflasyon muhasebesinin yarattığı parasal kaybı telafi etmekte zorlandığını gösteriyor. Net parasal pozisyon zararındaki düşüş olumlu; ancak zarar hâlâ şirketin nihai kârlılığını belirleyen en önemli kalemlerden biri.
TAS 29 etkisi, özellikle nakit ve parasal varlıkların yüksek olduğu dönemlerde şirket lehine veya aleyhine sonuç yaratabilir. Bu nedenle yatırımcı açısından yalnızca nominal net zarara değil, faaliyet kârının parasal kayıp sonrasında ne ölçüde korunabildiğine bakmak gerekiyor. Cem Zeytin’de bu dönemde faaliyet kârlılığı mevcut olsa da enflasyon muhasebesi etkisi şirketi net kâr bölgesine taşıyamadı.
Yatırımcı için Ne Anlama Geliyor?
Cem Zeytin’in 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, net borçtan net nakde geçiş, finansal riskin belirgin biçimde azalması ve net zararın geçen yıla göre daralması öne çıkıyor.
- Risk tarafında, satışların nominal olarak gerilemesi, ikinci çeyrekte satışların %32,3 düşmesi ve net kârın ilk çeyrekteki pozitif seviyeden güçlü zarara dönmesi dikkat çekiyor.
- Brüt kâr marjı korunmuş olsa da FAVÖK marjı anlamlı bir genişleme göstermiyor. Bu nedenle toparlanma, şu aşamada güçlü bir operasyonel büyüme hikâyesinden çok bilanço ve finansal gider kaynaklı bir rahatlama niteliğinde.
- Net parasal pozisyon zararının hâlâ yüksek olması, enflasyon muhasebesinin şirket kârlılığı üzerindeki baskısının sürdüğünü gösteriyor.
Önümüzdeki dönemde izlenmesi gereken temel göstergeler; satışların yeniden büyüme eğilimine girip girmeyeceği, ikinci çeyrekteki sert daralmanın tekrarlanıp tekrarlanmayacağı, FAVÖK marjının %23 civarından yukarı taşınıp taşınamayacağı ve net parasal zarar kaleminin daha da küçülüp küçülmeyeceği. Bilanço güçlü bir savunma sağlıyor; ancak hisse için daha ikna edici bir yatırım hikâyesi, satış ve faaliyet kârlılığında sürdürülebilir toparlanma görülmesiyle oluşacaktır.
Yatırım tavsiyesi değildir.