
Açılış
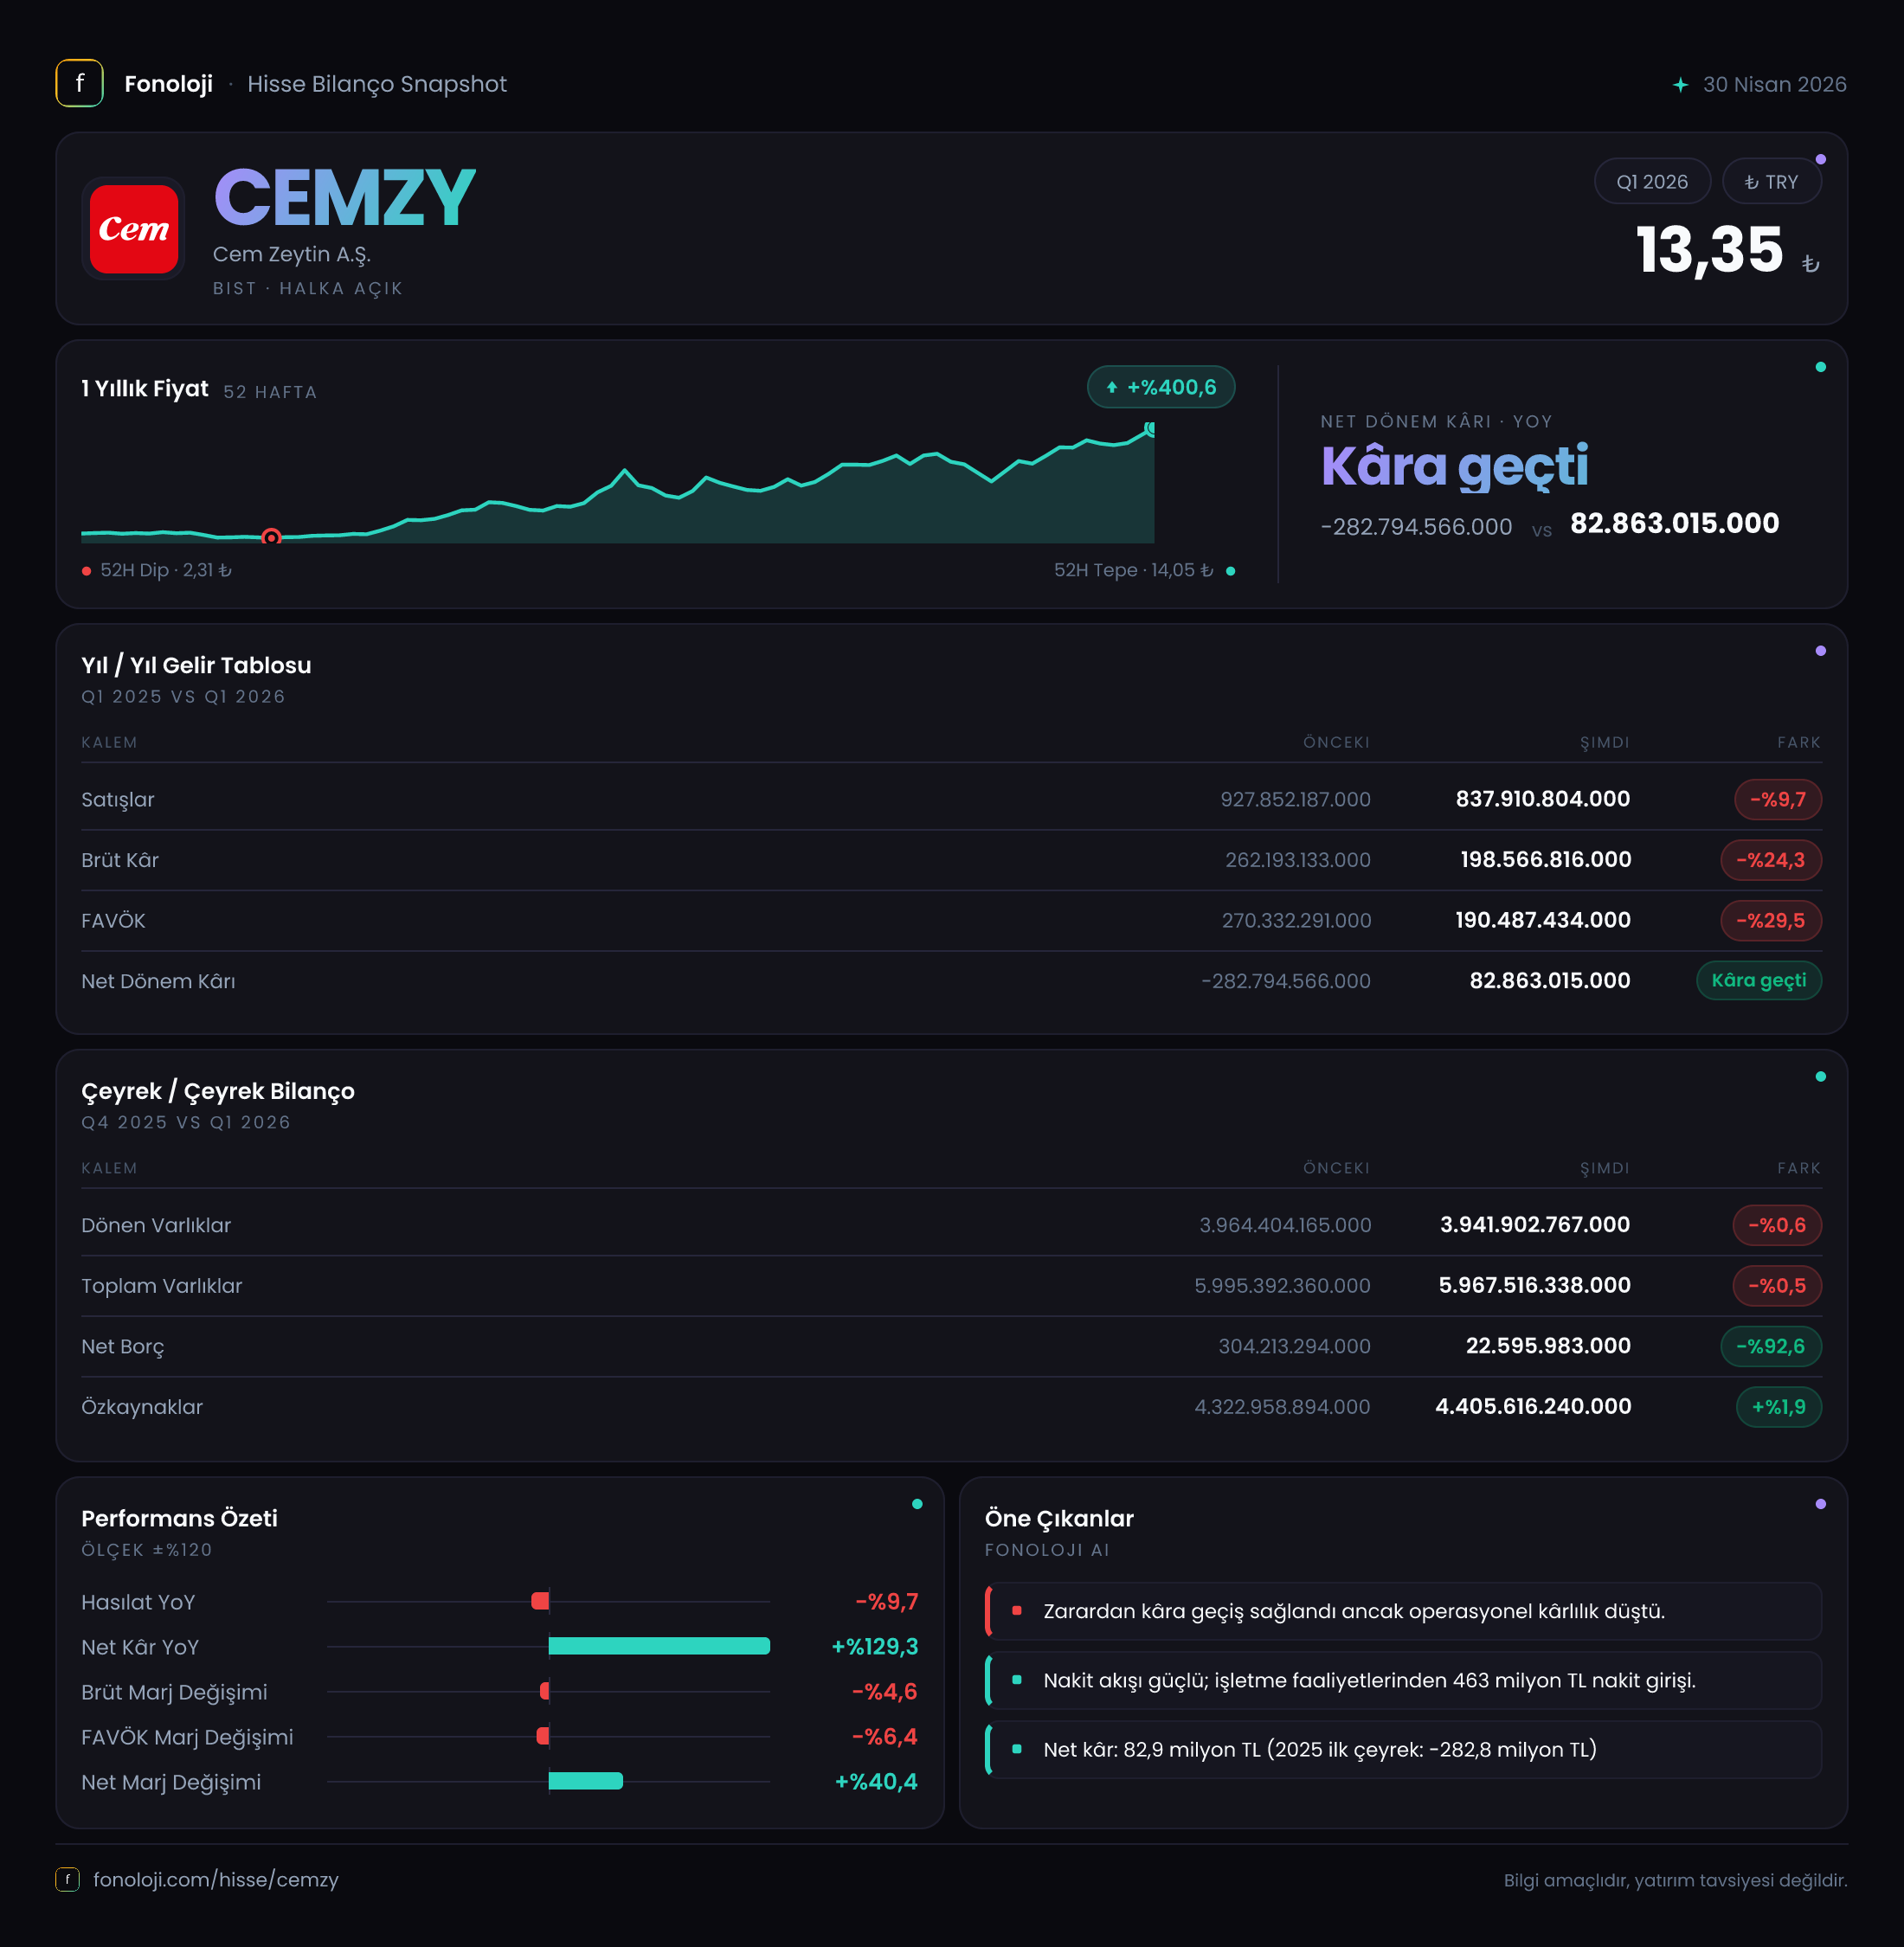
Cem Zeytin, 2026/3AB döneminde satış ve operasyonel kârlılık açısından geçen yılın aynı çeyreğine göre zayıflarken, net borç ve net parasal pozisyon tarafındaki belirgin iyileşmeyle net kâra döndü. Şirketin satışları 837,9 milyon TL seviyesine gerileyerek nominal olarak %9,7 azalırken, brüt kâr ve FAVÖK’teki düşüş satış daralmasından daha sert gerçekleşti. Buna karşılık net parasal pozisyon zararının 359,4 milyon TL’den 30,7 milyon TL’ye inmesi, enflasyon muhasebesinin net sonuç üzerindeki olumsuz etkisini önemli ölçüde azalttı. Böylece geçen yıl aynı dönemde 282,8 milyon TL net zarar açıklayan şirket, bu çeyreği 82,9 milyon TL net kârla tamamladı.
| KPI | 2026/3AB | 2025/3AB | Değişim | |---|---:|---:|---:| | Satışlar | 837,9 mn TL | 927,9 mn TL | -%9,7 | | Brüt kâr marjı | %23,7 | %28,3 | -4,6 puan | | FAVÖK marjı | %22,9 | %28,3 | -5,4 puan | | Net kâr marjı | %9,9 | -%30,5 | Pozitife dönüş | | Net borç | 279,2 mn TL | 715,9 mn TL | -%61,0 |
Satış Hikayesi
Cem Zeytin’in satışları geçen yılın aynı dönemindeki 927,9 milyon TL’den 837,9 milyon TL’ye geriledi. Bu, şirketin bir çeyrekte yaklaşık 90 milyon TL daha düşük ciro üretmesi anlamına geliyor. Daha önemlisi, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak %9,7 azalması, reel bazda çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışını enflasyon kadar yansıtamamış değil; satış hacmi, ürün karması veya müşteri talebi tarafında da baskı oluşmuş olabilir.
Elimizde yalnızca geçen yılın aynı çeyreğine ait satış verisi bulunduğu için çeyrekten çeyreğe ivme hakkında sağlıklı bir değerlendirme yapmak mümkün değil. Bu nedenle 2025/12’ye veya 2025’in diğer çeyreklerine kıyasla satış momentumunun güçlenip güçlenmediğini görmek için sonraki dönem raporlarını beklemek gerekiyor.
Satışlardaki gerileme tek başına sınırlı görünebilirdi; ancak brüt kârın 262,2 milyon TL’den 198,6 milyon TL’ye düşmesi, kârlılık baskısının ciro daralmasından daha hızlı ilerlediğini gösteriyor. Satışlar %9,7 azalırken brüt kâr %24,3 gerilemiş durumda. Bu tablo, maliyetlerin satış fiyatlarından daha hızlı yükseldiğini, ürün karmasının olumsuzlaştığını veya şirketin marj korumak yerine pazar payını destekleyen fiyatlama uygulamış olabileceğini düşündürüyor. Ancak veri setinde hacim, fiyat ve ürün kırılımı bulunmadığından neden konusunda kesin bir ayrım yapmak mümkün değil.
Kârlılık
Şirketin brüt kâr marjı geçen yılın aynı çeyreğindeki %28,3 seviyesinden %23,7’ye indi. Yaklaşık 4,6 puanlık bu gerileme, operasyonel maliyet baskısının belirginleştiğini gösteriyor. Gıda sektöründe hammadde, ambalaj, enerji, lojistik ve işçilik maliyetleri marjların ana belirleyicileri olduğundan, ciro düşerken marjın da gerilemesi faaliyet kaldıraç etkisini şirket aleyhine çevirmiş görünüyor.
FAVÖK ise 262,5 milyon TL’den 191,7 milyon TL’ye düşerek %27,0 geriledi. FAVÖK marjı da %28,3’ten %22,9’a indi. Brüt kâr marjındaki düşüşle FAVÖK marjındaki düşüşün benzer yönde olması, baskının büyük ölçüde ana faaliyet seviyesinde oluştuğunu gösteriyor. Yani problem yalnızca finansman giderleri veya enflasyon muhasebesi kaynaklı değil; şirketin ürünlerini üretip satmasından elde ettiği operasyonel kârlılık da zayıflamış durumda.
Bununla birlikte net kâr tarafında tablo tamamen değişiyor. Geçen yıl 282,8 milyon TL net zarar açıklayan Cem Zeytin, bu çeyrekte 82,9 milyon TL net kâr üretti. Net kâr marjı böylece -%30,5’ten %9,9’a döndü. Bu dönüş olumlu olsa da net kârdaki iyileşmeyi doğrudan operasyonel toparlanma olarak okumak doğru olmaz. Çünkü FAVÖK azalırken net kârın artmasında net parasal pozisyon zararındaki dramatik düşüşün önemli katkısı bulunuyor. Sürdürülebilir toparlanma için önce satışların yeniden büyümesi, ardından brüt ve FAVÖK marjlarının eski seviyelerine yaklaşması gerekiyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dirençli bir görüntü sunuyor. Toplam varlıklar önceki yıl sonundaki yaklaşık 6,0 milyar TL seviyesinden yalnızca %0,5 gerileyerek büyük ölçüde yatay kaldı. Dönen varlıklar 3,9 milyar TL, duran varlıklar ise 2,0 milyar TL düzeyinde bulunuyor. Bu yapı, şirket bilançosunda işletme sermayesi ve üretim varlıklarının önemli ağırlık taşıdığını gösteriyor; ancak stoklar, ticari alacaklar ve nakit dağılımı verilmediği için likiditenin kalitesi hakkında ayrıntılı hüküm kurulamıyor.
En olumlu gelişme net borçta. Net borç 715,9 milyon TL’den 279,2 milyon TL’ye gerileyerek %61,0 azaldı. Mutlak olarak yaklaşık 436,7 milyon TL’lik düşüş, finansal riskin önceki yıl sonuna göre belirgin biçimde azaldığını gösteriyor. Mevcut dönem FAVÖK’üyle basit bir karşılaştırma yapıldığında net borç/FAVÖK yaklaşık 1,5 kat seviyesinde. Bu oran tek çeyrek FAVÖK’ü üzerinden hesaplandığı için yıllıklaştırılmış bir borçluluk ölçüsü olarak kullanılmamalı; yine de borcun operasyonel kâra göre yönetilebilir bir seviyeye indiğine işaret ediyor.
Özkaynaklar 4,3 milyar TL’den 4,4 milyar TL’ye yükselerek %1,9 arttı. Varlıkların büyük ölçüde yatay kaldığı ortamda özkaynakların güçlenmesi ve net borcun azalması, bilanço dayanıklılığı açısından olumlu. Ancak bu iyileşmenin ne kadarının dönem kârından, ne kadarının diğer özkaynak kalemlerinden kaynaklandığı paylaşılmadığı için detaylı kaynak analizi yapılamıyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında en dikkat çekici değişim net parasal pozisyonda görülüyor. Şirketin net parasal pozisyon zararı geçen yıl aynı dönemdeki 359,4 milyon TL’den 30,7 milyon TL’ye geriledi. Zararın yaklaşık %91,5 azalması, enflasyon muhasebesinin net kâr üzerindeki negatif etkisinin bu çeyrekte çok daha sınırlı kaldığını gösteriyor.
Bu kalem, şirketin net parasal varlık veya yükümlülük pozisyonu ile enflasyon arasındaki ilişkinin finansal tablolara yansımasıdır. Geçen yılki yüksek zarar, enflasyon muhasebesinin net sonucu ciddi biçimde aşağı çektiğini gösterirken, bu yıl 30,7 milyon TL’lik zarar net kârı aynı ölçüde baskılamamış. Dolayısıyla net kârın zarardan kâra dönmesinde operasyonel sonuçların yanı sıra parasal pozisyon etkisinin normalleşmesi de kritik rol oynuyor.
Yine de bu gelişme kalıcı operasyonel kârlılıkla karıştırılmamalı. TAS 29 etkisi dönemden döneme değişebilir; faiz, enflasyon, parasal varlık-yükümlülük dengesi ve bilanço kompozisyonu bu kalemi etkiler. Bu nedenle yatırımcı açısından asıl izlenmesi gereken göstergeler satış büyümesi, brüt marj, FAVÖK marjı ve nakit yaratımı olmaya devam ediyor.
Yatırımcı için Ne Anlama Geliyor?
Cem Zeytin’in 2026/3AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta satışlar reel olarak zayıflıyor, brüt kâr ve FAVÖK marjları geriliyor; bu da şirketin temel faaliyet performansının geçen yıla göre bozulduğunu gösteriyor. Diğer tarafta net borcun %61,0 azalması, özkaynakların güçlenmesi ve net parasal zararının sınırlanması bilanço ile net kâr tarafında önemli bir rahatlama sağlıyor.
Yatırımcı açısından fırsat, borçluluğun daha yönetilebilir hale gelmesi ve operasyonel marjların toparlanması durumunda net kârın güçlü bir kaldıraçla artabilecek olmasıdır. Risk ise mevcut net kârın önemli bölümünün düşük net parasal zarar sayesinde desteklenmesi ve ana faaliyet kârlılığının hâlâ geçen yılın altında kalmasıdır. Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- Satışların enflasyonun üzerinde büyüyüp büyümediği,
- Brüt kâr marjının %23,7 seviyesinden yeniden yükselip yükselmediği,
- FAVÖK marjının %22,9 seviyesindeki kaybı telafi edip edemediği,
- Net borç azalmasının nakit yaratımıyla desteklenip desteklenmediği,
- TAS 29 kaynaklı net parasal pozisyon zararının yeniden büyüyüp büyümediği.
Sonuç olarak şirketin bilançosu ve finansal gider görünümü iyileşmiş olsa da, yatırım tezinin kalıcı biçimde güçlenmesi için operasyonel tarafta satış ve marj toparlanması gerekiyor. 2026/3AB, net kâr açısından olumlu; fakat faaliyet performansı açısından temkinli okunması gereken bir ara dönem raporu niteliğinde.
Yatırım tavsiyesi değildir.