
Açılış
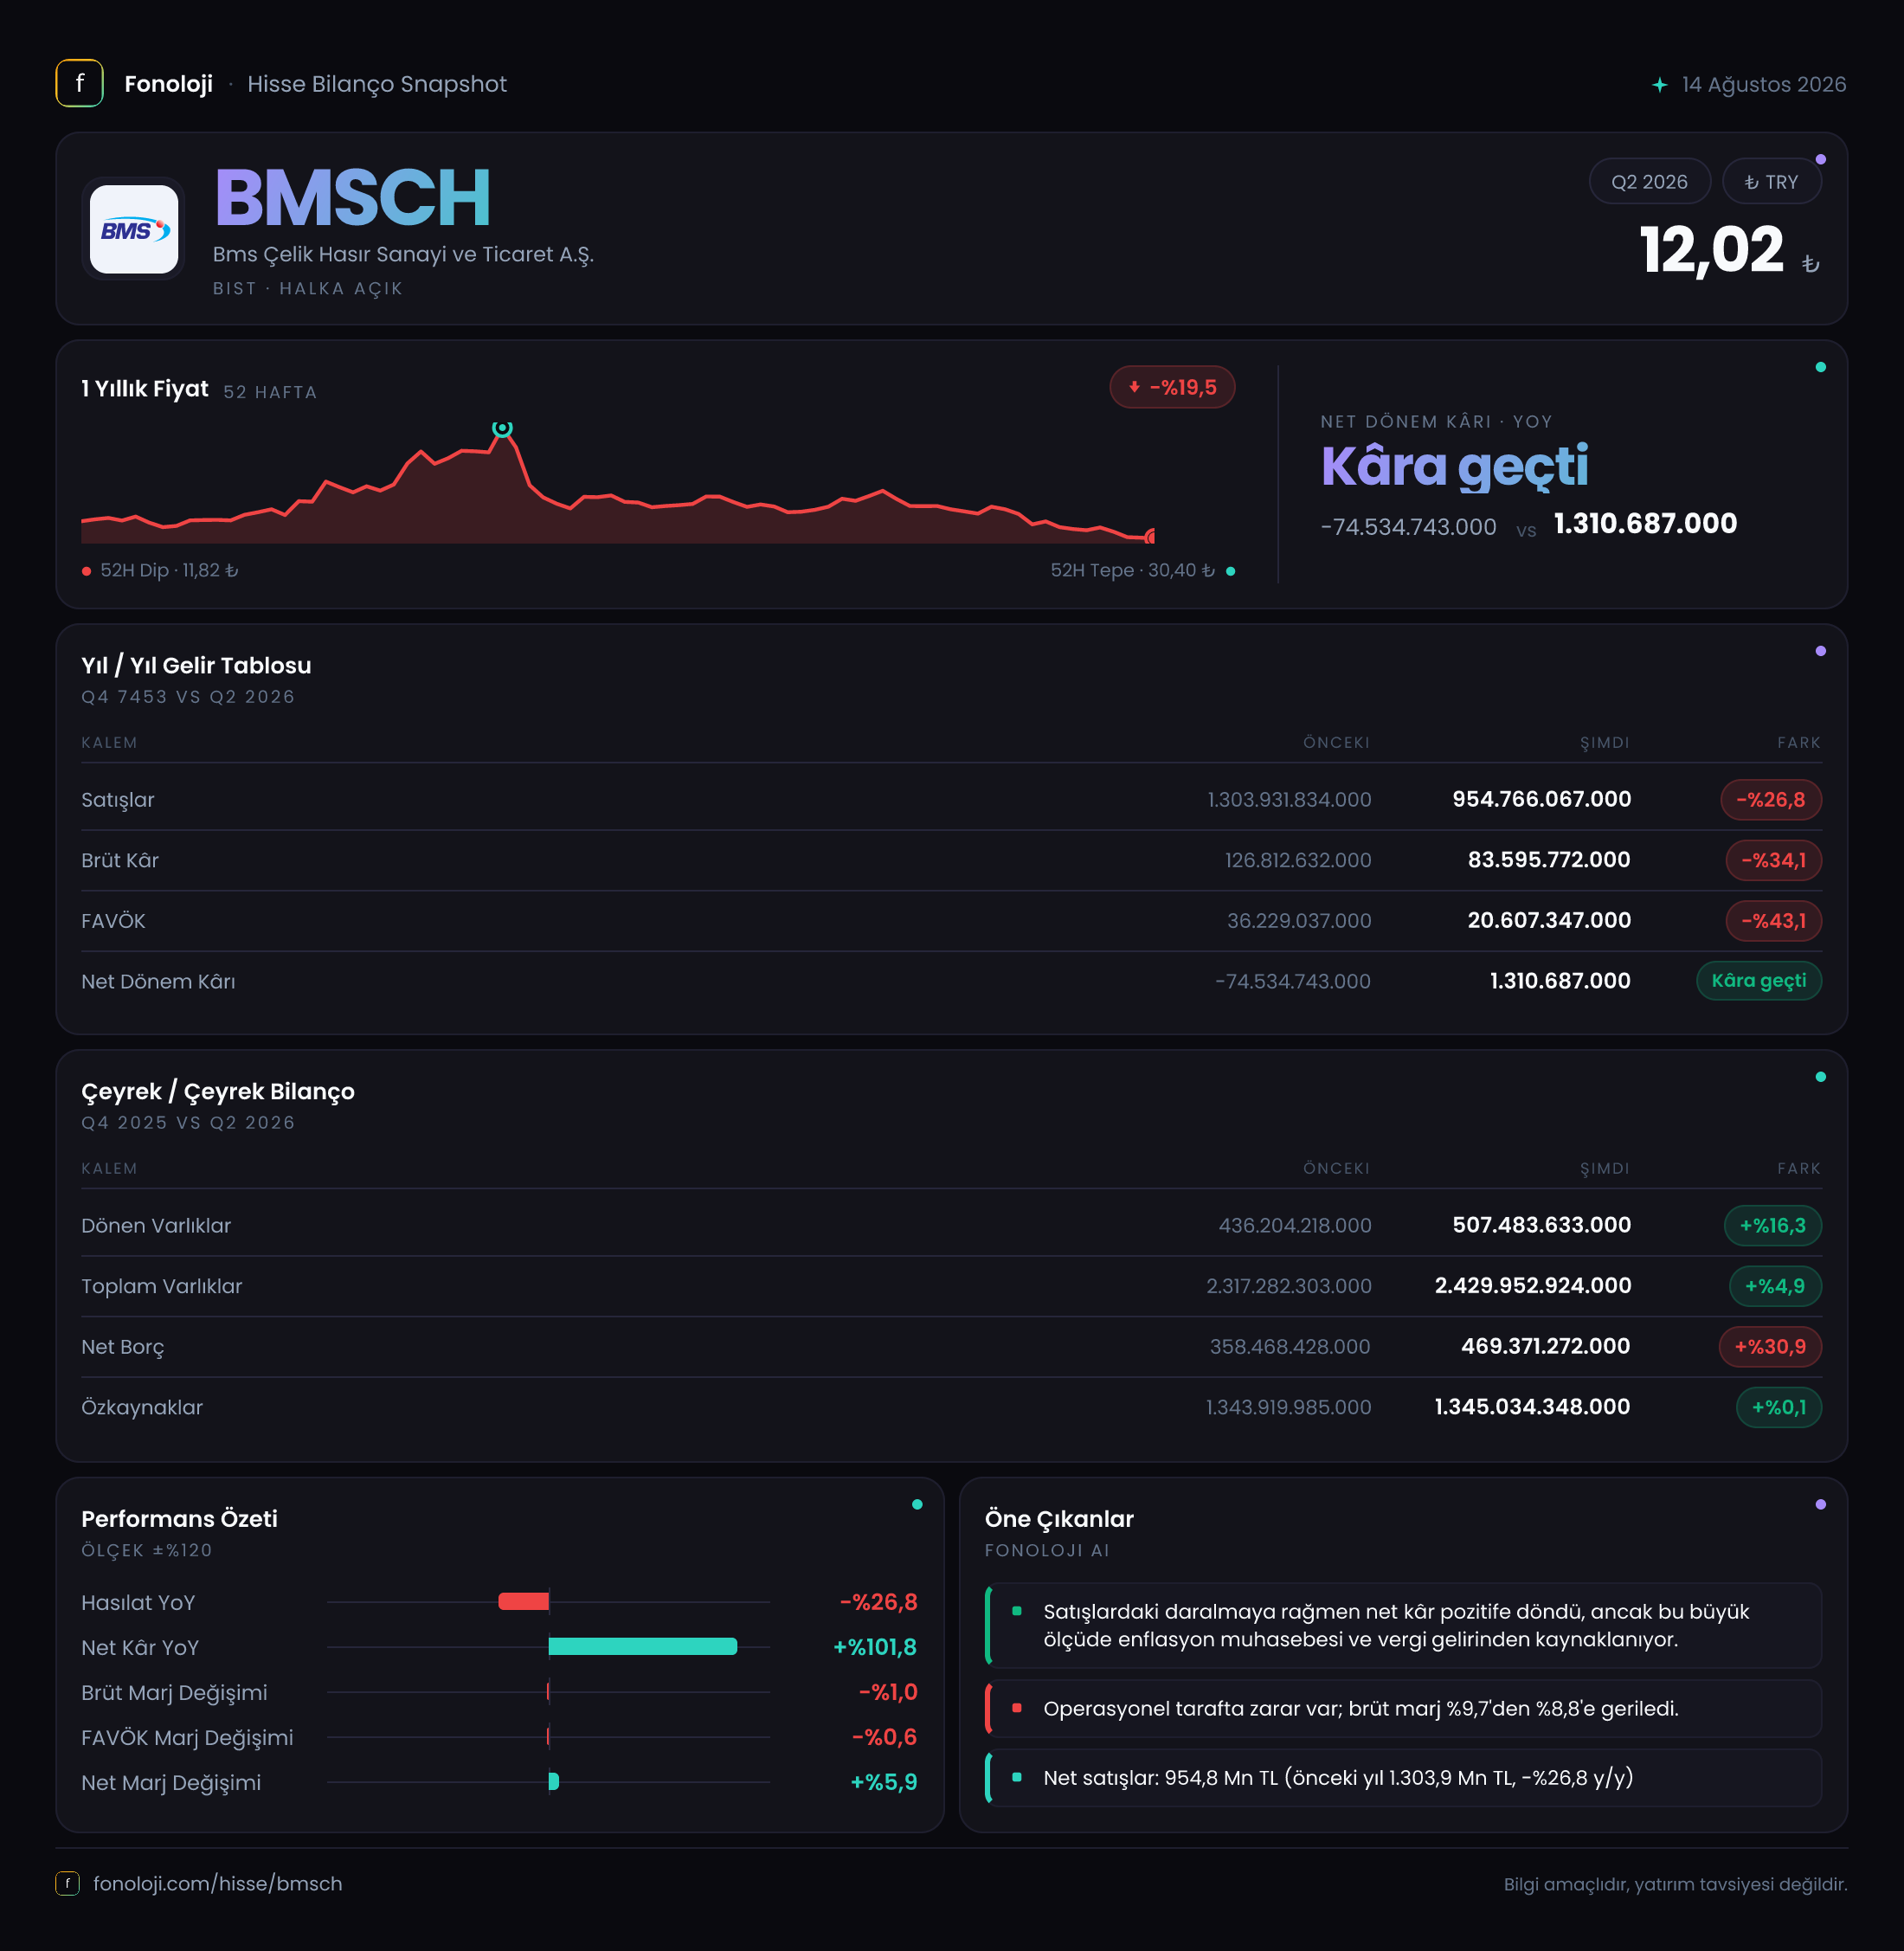
BMS Çelik Hasır, inşaat ve altyapı sektörlerinde kullanılan çelik hasır ve benzeri çelik ürünlerin üretim ve ticaretini yapan bir sanayi şirketi. 2026/6AB sonuçları, yani yılın ilk altı ayı, şirketin satış hacmi ve operasyonel kârlılık açısından zorlandığını gösteriyor. Satışlar geçen yılın aynı dönemine göre %26,8 gerilerken FAVÖK’teki düşüş %43,1 ile daha sert gerçekleşmiş; bu da yalnızca daha az satış değil, aynı zamanda marj baskısı anlamına geliyor. Buna karşın net dönem kârı, geçen yılki zarardan sonra 1,3 milyon TL ile sınırlı da olsa pozitife dönmüş durumda.
Bu kâr dönüşünün arkasında operasyonel performanstan çok 47,5 milyon TL’lik net parasal pozisyon katkısı öne çıkıyor. Dolayısıyla ilk bakışta zarar döneminden kâra geçiş olumlu görünse de, şirketin ana faaliyetlerinin henüz güçlü bir toparlanma sergilediğini söylemek mümkün değil.
Satış Hikayesi
BMSCH’nin satışları 954,8 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 1,3 milyar TL idi; yani nominal satışlarda yaklaşık 350 milyon TL azalma yaşandı. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların nominal olarak %26,8 düşmesi, reel bazda çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarını satışlarına yansıtmakta zorlanmamış, aynı zamanda satış hacmi veya ürün karması tarafında da gerileme yaşamış olabilir.
Çelik hasır sektörü, inşaat faaliyetleri, kamu altyapı yatırımları, konut projeleri ve çelik fiyatlarındaki hareketlerden doğrudan etkileniyor. Bu nedenle satışlardaki düşüş, yalnızca şirket özelinde değil, talep koşullarının ve müşterilerin yatırım iştahının da izlenmesini gerektiriyor. Ancak mevcut veri, satış düşüşünün ne kadarının hacimden, ne kadarının fiyat değişiminden kaynaklandığını ayrıştırmıyor.
Daha kritik nokta, satışlardaki düşüşün brüt kâra ve FAVÖK’e daha yüksek oranda yansıması. Satışlar %26,8 azalırken brüt kâr %34,1, FAVÖK ise %43,1 gerilemiş. Bu tablo, şirketin sabit giderlerini daha düşük satış hacmine yaymakta zorlandığını ve faaliyet kaldıracının kârlılığı aşağı çektiğini gösteriyor.
Çeyreklik trend verisi paylaşılmadığı için 2026’nın ilk çeyreğinden ikinci çeyreğine toparlanma olup olmadığını değerlendiremiyoruz. Bu nedenle yılın kalanında satışların yeniden büyüyüp büyümediği ve bu büyümenin enflasyonun üzerinde gerçekleşip gerçekleşmediği, BMSCH açısından temel takip başlıkları olacak.
Kârlılık
Şirketin brüt kârı 83,6 milyon TL seviyesinde. Bu rakam satışlara oranlandığında brüt kâr marjı yaklaşık %8,8 oluyor. Geçen yıl aynı dönemde brüt kâr marjı yaklaşık %9,8 seviyesindeydi. Yaklaşık 1 puanlık marj daralması, ürün fiyatlama gücünün zayıfladığını, hammadde maliyetlerinin satış fiyatlarına tam olarak yansıtılamadığını veya ürün karmasının daha düşük marjlı ürünlere kaydığını düşündürüyor.
FAVÖK 20,6 milyon TL olurken FAVÖK marjı yaklaşık %2,2 seviyesinde gerçekleşti. Geçen yıl FAVÖK marjı yaklaşık %2,8 idi. Brüt marjda yaşanan gerilemenin üzerine faaliyet giderlerinin satışlara oranının yükselmesi, operasyonel kârlılığı daha da aşağı çekmiş. Çelik ürünleri gibi düşük marjlı sektörlerde %2,2 seviyesindeki FAVÖK marjı, maliyet ve talep dalgalanmalarına karşı sınırlı bir güvenlik alanı bırakıyor.
Net dönem kârı ise 1,3 milyon TL ile oldukça düşük bir seviyede kaldı. Geçen yıl aynı dönemde 74,5 milyon TL zarar açıklanmıştı. Net sonuçtaki iyileşme güçlü görünse de kâr marjı yalnızca yaklaşık %0,1. Bu, şirketin satışlarının her 100 TL’sinden yaklaşık 0,1 TL net kâr üretebildiği anlamına geliyor.
Burada operasyonel kâr ile net kâr arasındaki fark önemli. FAVÖK 20,6 milyon TL iken net parasal pozisyon katkısı 47,5 milyon TL seviyesinde. Dolayısıyla net kâra geçişte en önemli destek faaliyet kârlılığından değil, enflasyon muhasebesi kaynaklı parasal pozisyondan geliyor. Faaliyet performansında belirgin bir iyileşme görülmeden net kârın kalıcı şekilde yükselmesini beklemek erken olur.
Bilanço Sağlığı
BMSCH’nin toplam varlıkları yıl sonuna göre %4,9 artarak yaklaşık 2,4 milyar TL seviyesine yükseldi. Dönen varlıklar %16,3 artışla 507,5 milyon TL’ye çıkarken duran varlıklar yaklaşık 1,9 milyar TL düzeyinde kaldı. Dönen varlıklardaki artış, işletme sermayesi ihtiyacının yükseldiğine veya stok ve ticari alacakların bilançoda daha fazla yer tuttuğuna işaret edebilir; ancak borç ve alt kırılım bilgileri paylaşılmadığı için bu artışın niteliğini kesin biçimde ayırmak mümkün değil.
Net borç 469,4 milyon TL seviyesine yükseldi. Önceki yıl sonunda net borç 358,5 milyon TL idi; yani net borçta %30,9 artış gerçekleşti. Aynı dönemde toplam varlıkların yalnızca %4,9, özkaynakların ise %0,1 artması, borç artışının bilanço büyümesinden daha hızlı olduğunu gösteriyor.
Net borcun FAVÖK’e oranı, yalnızca ilk altı aylık FAVÖK üzerinden bakıldığında yaklaşık 22,8 kat seviyesinde. Bu oran yıllıklandırılmış FAVÖK ile daha düşük görünebilir; ancak şirketin düşük marjlı yapısı nedeniyle yine de dikkat çekici. Özellikle FAVÖK’ün geçen yıla göre %43,1 gerilediği bir dönemde net borcun artması, finansal esnekliği azaltıyor.
Özkaynaklar yaklaşık 1,3 milyar TL ile yatay kalmış. Toplam varlıklar içindeki özkaynak payı kabaca %54 seviyesinde; bu, bilanço için tamamen zayıf bir yapı olmadığını gösterse de borçluluk eğiliminin yakından izlenmesini gerektiriyor. Faaliyet kârı toparlanmadan borcun artmaya devam etmesi, faiz ve finansman giderlerinin ilerleyen dönemlerde net kâr üzerindeki baskısını artırabilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 47,5 milyon TL ile geçen yılki 41,8 milyon TL’nin üzerinde. Artış %13,5 olsa da bu katkının şirketin operasyonel başarısı olarak okunmaması gerekiyor. TAS 29 kapsamında yüksek enflasyon ortamında parasal varlık ve parasal yükümlülüklerin enflasyon karşısındaki etkisi kâr veya zarar tablosuna yansıtılıyor.
Şirketin net parasal pozisyon kaleminin pozitif olması, bu dönemde enflasyon muhasebesinden net katkı aldığını gösteriyor. Bu katkı, operasyonel FAVÖK’ün düşük kaldığı bir dönemde şirketin zarar yerine sınırlı net kâr açıklamasına yardımcı olmuş. Ancak bu etki nakit yaratımı anlamına gelmiyor; şirketin kasasına faaliyetlerden 47,5 milyon TL tutarında ek nakit girdiği şeklinde yorumlanmamalı.
Enflasyon muhasebesi etkisi dönemler arasında değişebilir. Bu nedenle BMSCH’nin gerçek performansını değerlendirirken net kârdan çok satış büyümesi, brüt marj, FAVÖK ve net borç eğilimi birlikte izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
BMSCH’nin 2026’nın ilk altı ayındaki temel mesajı, net zarardan sınırlı kâra dönüşe rağmen operasyonel görünümün zayıf kaldığı yönünde. Fırsat tarafında, inşaat ve altyapı talebinde canlanma yaşanması, çelik fiyatlarının daha dengeli seyretmesi ve şirketin fiyatlama gücünü artırması halinde düşük marjların toparlanma potansiyeli bulunuyor.
Bununla birlikte yatırımcının özellikle şu başlıklara odaklanması gerekiyor:
- Satışların enflasyonun üzerinde büyüyüp büyümediği,
- Brüt kâr marjının yeniden %9-10 bandına yaklaşıp yaklaşmadığı,
- FAVÖK marjının %2,2 seviyesinden yukarı taşınıp taşınamadığı,
- Net borç artışının durup durmadığı,
- Net kârın parasal pozisyon katkısı olmadan da sürdürülebilir hale gelip gelmediği.
Mevcut veriler, BMSCH’de bilanço büyüklüğünün korunduğunu ancak borçluluğun arttığını, operasyonel kârlılığın ise satış düşüşünden daha hızlı gerilediğini gösteriyor. Bu nedenle hisse için temel katalizör, yalnızca net kâra dönülmesi değil, ana faaliyetlerde kalıcı marj ve nakit akışı iyileşmesinin görülmesi olacak. Çeyreklik veri eksik olduğu için kısa vadeli trend konusunda temkinli olmak ve ikinci çeyrekten sonraki dönem sonuçlarını beklemek gerekiyor.
Yatırım tavsiyesi değildir.