
Açılış
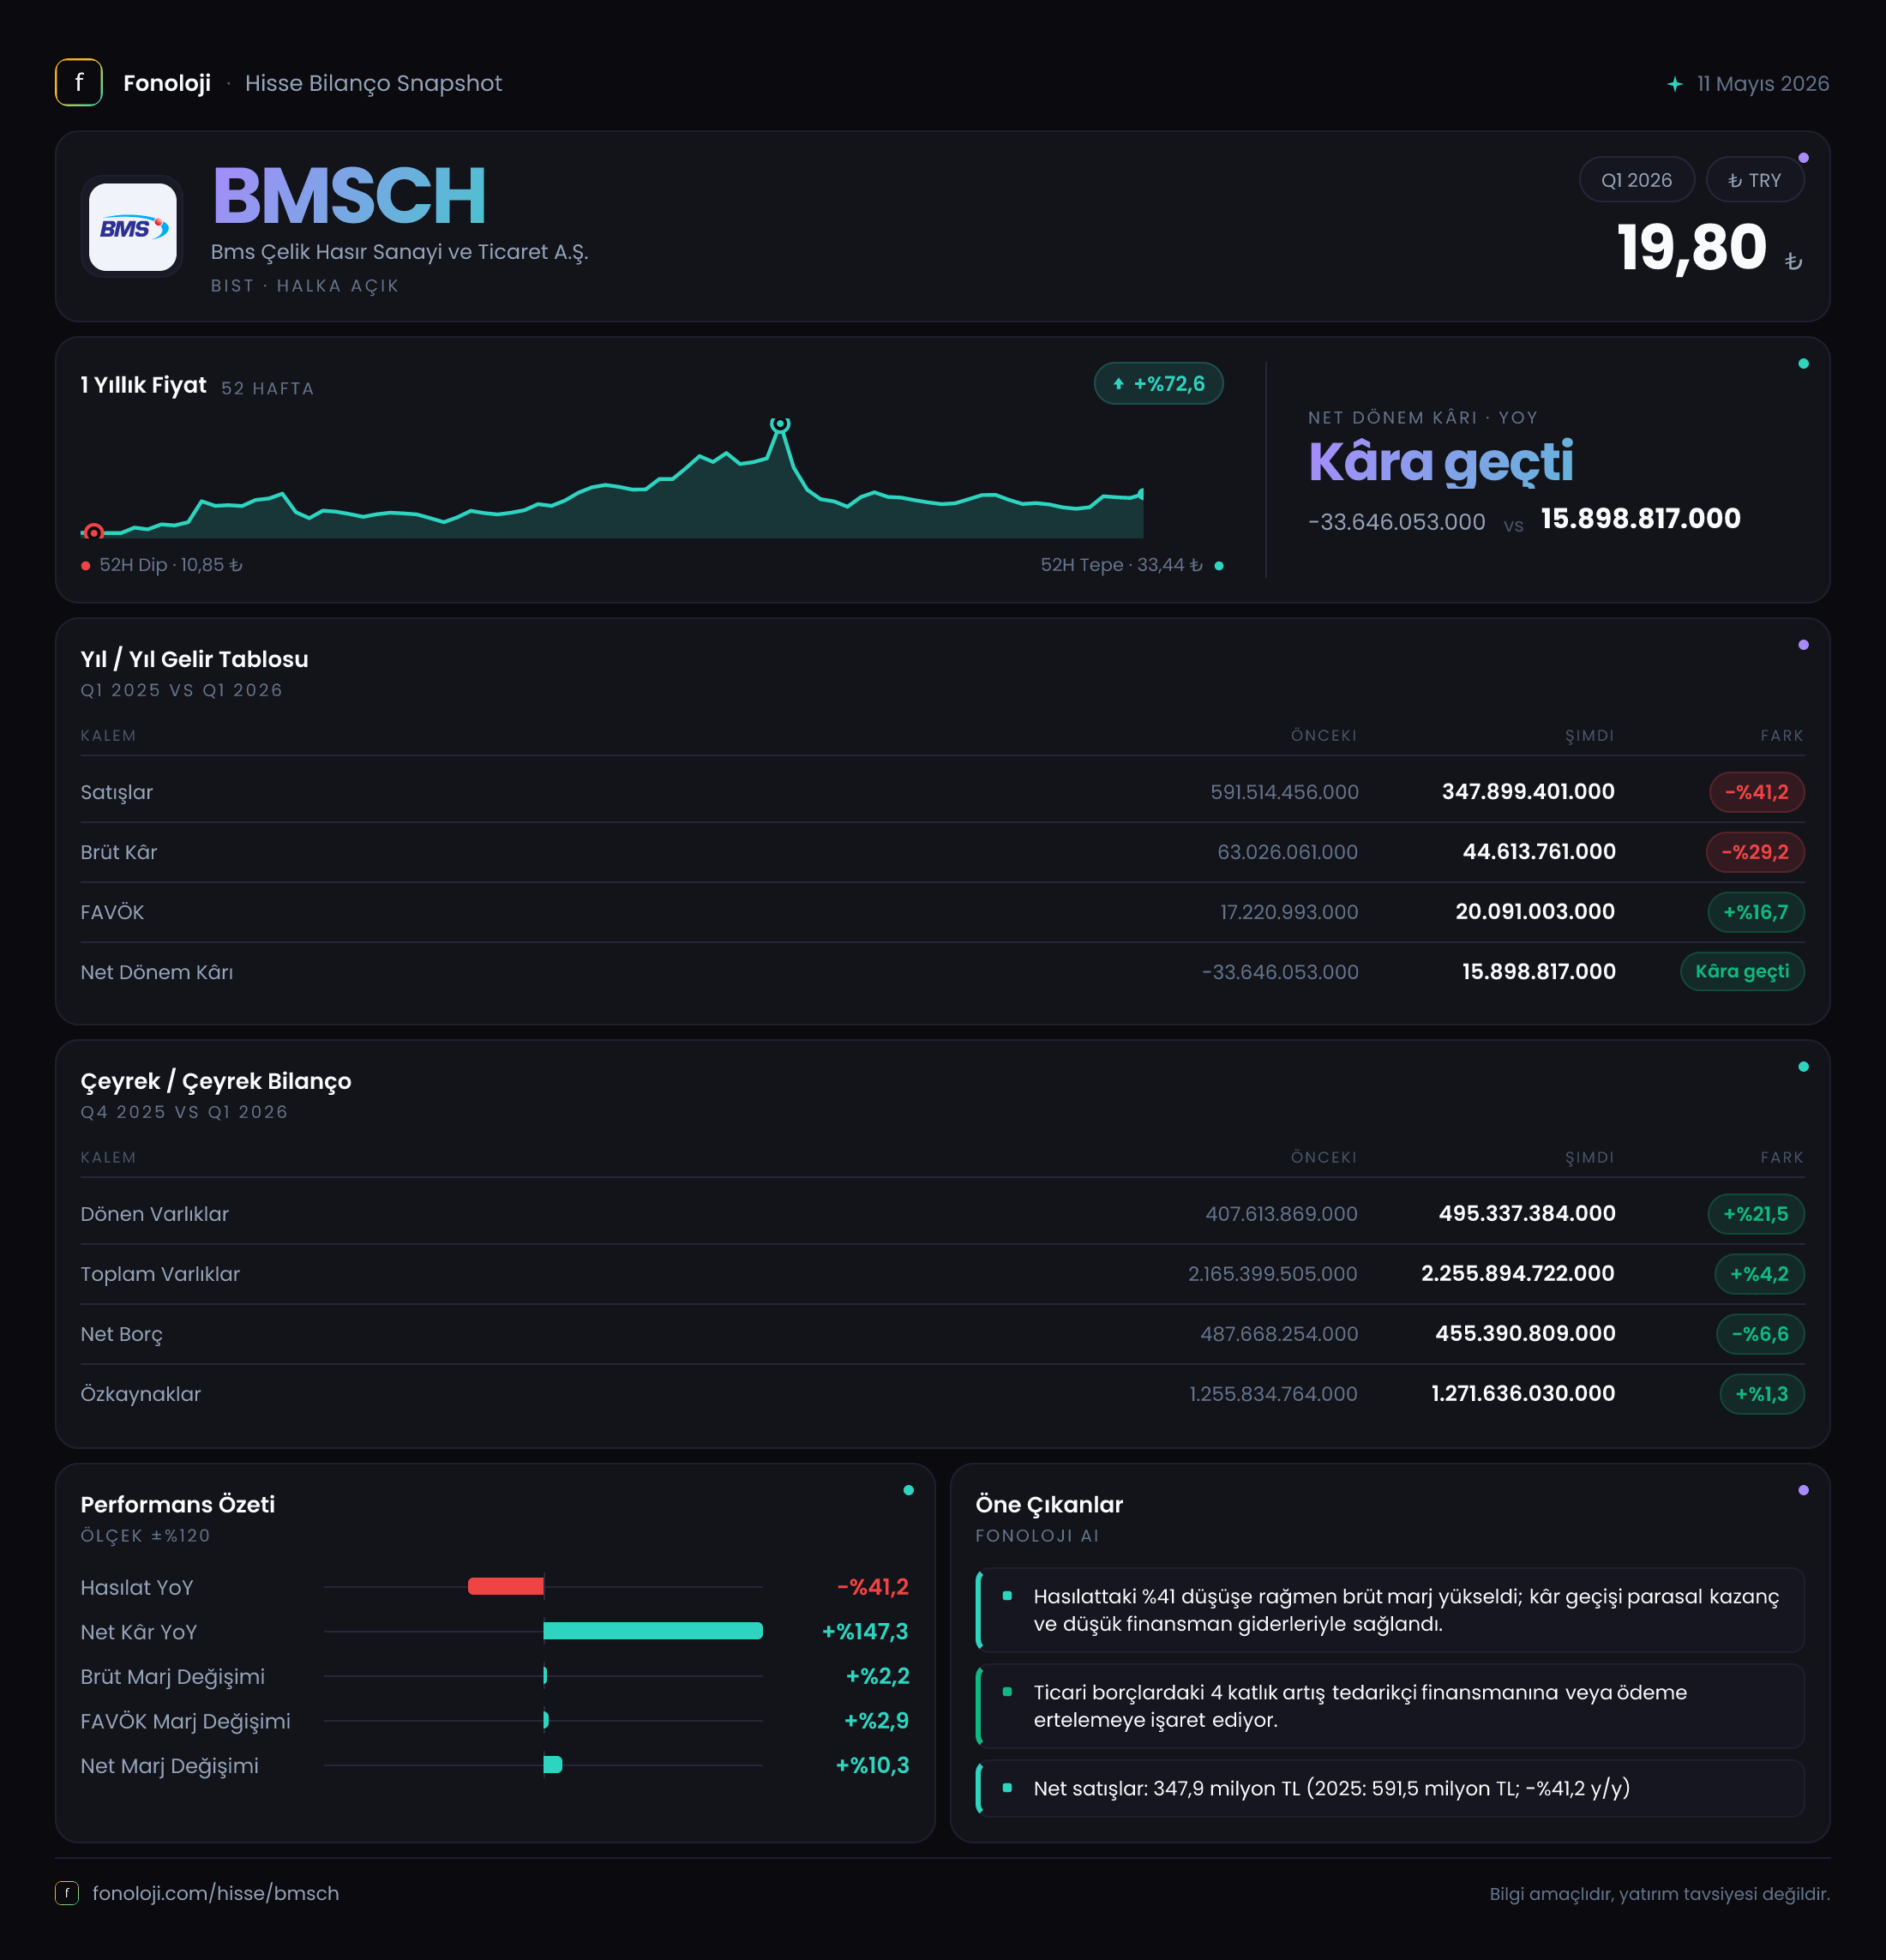
BMS Çelik Hasır, inşaat ve altyapı faaliyetlerinde kullanılan çelik hasır ürünlerinin üretim ve ticaretini yapan bir sanayi şirketi. 2026/3 dönemi, ilk bakışta satışlardaki sert daralma nedeniyle zayıf görünse de kârlılık tarafında önemli bir toparlanma içeriyor: satışlar ve brüt kâr gerilerken FAVÖK artmış, şirket geçen yılki zarardan çıkarak net kâra dönmüş. Bu tablo, şirketin yalnızca ciro büyümesine değil, maliyet kontrolüne ve daha seçici iş yapısına da odaklandığını gösteriyor.
Bununla birlikte net kârın oluşumunda 38,3 milyon TL’lik net parasal pozisyon kazancı belirleyici durumda. Dolayısıyla operasyonel iyileşme olumlu olsa da kârın tamamını sürdürülebilir faaliyet performansı olarak okumamak gerekiyor. İlk çeyrek verisi, BMSCH için “düşük satış hacmine rağmen marjları koruma çabası” hikâyesini öne çıkarıyor.
Satış Hikayesi
BMSCH’nin satışları 2026’nın ilk çeyreğinde geçen yılın aynı dönemindeki 591,5 milyon TL’den 347,9 milyon TL’ye gerileyerek %41,2 azaldı. Bu, nominal olarak dahi oldukça sert bir düşüş. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların enflasyona paralel artmak yerine gerilemesi, reel satış hacmi veya fiyatlama gücü açısından baskıya işaret ediyor.
Başka bir ifadeyle şirket, yalnızca daha az ürün satmış olabilecek bir dönem yaşamıyor; aynı zamanda fiyat artışlarını ciroya yeterince yansıtamamış veya ürün karması daha düşük fiyatlı segmentlere kaymış olabilir. Ancak mevcut veride hacim, tonaj, ortalama satış fiyatı ya da sipariş miktarı bulunmadığı için daralmanın hangi bileşenden kaynaklandığını kesin biçimde ayırmak mümkün değil.
Çelik hasır sektörü doğrudan inşaat, altyapı ve genel yatırım iştahıyla bağlantılı. Bu nedenle satışlardaki gerileme, şirket özelindeki bir sorunun yanı sıra sektörel talep koşullarını da yansıtabilir. Öte yandan çeyreklik veri yalnızca 2025/3 ile karşılaştırılabildiği için 2025’in son çeyreğine göre ivmenin hızlanıp hızlanmadığını veya toparlanmanın başlayıp başlamadığını henüz göremiyoruz. Bu nedenle satış tarafında ana takip noktası, önümüzdeki çeyreklerde 347,9 milyon TL seviyesinin taban oluşturup oluşturmayacağı olacak.
Kârlılık
Satışlardaki %41,2’lik düşüşe rağmen brüt kârın 63,0 milyon TL’den 44,6 milyon TL’ye gerilemesi, düşüşün satışlardaki kadar derin olmadığını gösteriyor. Daha önemlisi, brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %10,6’dan %12,8’e yükseldi. Yani şirket daha düşük ciro üretmesine rağmen ürün başına veya satış karması bazında daha yüksek brüt kârlılık sağlamış.
Bu iyileşme, hammadde maliyetlerinin daha iyi yönetilmesi, fiyatlama disiplininin güçlenmesi veya düşük marjlı işlerin azaltılması gibi faktörlerle ilişkili olabilir. Veride bu nedenleri doğrulayacak ayrıntı bulunmadığından, kesin sebep yerine sonuç üzerinden değerlendirme yapmak daha sağlıklı: brüt marj, daralan satış ortamında şirketin ilk savunma hattı olmuş.
FAVÖK ise dikkat çekici biçimde 16,5 milyon TL’den 21,4 milyon TL’ye yükselerek %29,5 arttı. FAVÖK marjı da yaklaşık %2,8’den %6,2’ye çıktı. Bu, satışların neredeyse yarıya yakın gerilediği bir dönemde faaliyet kârlılığının yükselmesi anlamına geliyor. Brüt kâr 18,4 milyon TL azalırken FAVÖK’ün artması, faaliyet giderlerinde belirgin bir kontrol veya verimlilik kazanımı olduğunu düşündürüyor; ancak gider kalemleri açıklanmadığı için bu etkinin kalıcı olup olmadığını gelecek dönemler gösterecek.
Net dönem kârı da geçen yılın aynı dönemindeki 33,6 milyon TL zarardan 15,9 milyon TL kâra döndü. Net kâr marjı yaklaşık %4,6 seviyesinde. Bu toparlanma olumlu olmakla birlikte net kârın üzerinde 38,3 milyon TL net parasal pozisyon kazancı bulunuyor. Dolayısıyla operasyonel FAVÖK iyileşmiş olsa da net kârın tamamı nakit yaratımı veya ana faaliyet performansı olarak değerlendirilmemeli.
Bilanço Sağlığı
BMSCH’nin toplam varlıkları önceki yıl sonuna göre %4,2 artarak 2,3 milyar TL’ye ulaştı. Artışın ana kaynağı dönen varlıklar oldu; dönen varlıklar 407,6 milyon TL’den 495,3 milyon TL’ye yükselerek %21,5 arttı. Bu gelişme, şirketin kısa vadeli likidite tamponunun güçlendiğine işaret ediyor. Ancak dönen varlıkların hangi oranda nakit, ticari alacak veya stoktan oluştuğu paylaşılmadığı için artışın kalitesi konusunda daha ayrıntılı bilanço kırılımı gerekli.
Duran varlıklar 1,8 milyar TL civarında yatay kalırken özkaynaklar 1,3 milyar TL ile %1,3 arttı. Özkaynakların toplam varlıklara oranı yaklaşık %57 seviyesinde; bu oran şirketin bilançosunda özkaynakların önemli bir finansman kaynağı olduğunu gösteriyor.
Net borç ise 335,0 milyon TL’den 309,0 milyon TL’ye gerileyerek %7,7 azaldı. Net borcun özkaynaklara oranı yaklaşık %24 seviyesinde ve bu, bilanço açısından aşırı borçlu bir görünüm olmadığını gösteriyor. İlk çeyrek FAVÖK’ü yıllıklandırıldığında net borç/FAVÖK yaklaşık 3,6 kat çıkıyor; ancak tek çeyreği yıllıklandırmak mevsimsellik ve dönemsel dalgalanma nedeniyle yanıltıcı olabilir. Yine de borcun azalması olumlu, fakat faiz ve finansman giderlerinin seviyesini görmeden borçluluk riskini tamamen düşük kabul etmek doğru olmaz.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kazancı 22,1 milyon TL’den 38,3 milyon TL’ye yükselerek %73,6 arttı. Bu kalem, yüksek enflasyon ortamında şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki etkisini muhasebesel olarak yansıtıyor. Basitçe ifade etmek gerekirse, şirketin parasal borçlarının parasal varlıklarına göre daha yüksek olması veya bilanço yapısının enflasyon muhasebesinden fayda üretmesi bu kazancı destekleyebilir.
Bu kazanç net kârı belirgin biçimde desteklemiş durumda. Ancak TAS 29 kaynaklı net parasal pozisyon, şirketin kasasına doğrudan giren operasyonel bir nakit akımı değildir. Bu nedenle yatırımcı açısından asıl kalite göstergeleri FAVÖK marjının korunması, işletme sermayesinin nakde dönüşmesi ve borcun gerilemeye devam etmesi olmalı. Net parasal kazanç, yüksek enflasyon sürdükçe önemli olabilir; fakat enflasyon muhasebesi etkileri dönemden döneme değişebilir.
Yatırımcı için Ne Anlama Geliyor?
BMSCH’nin 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Satışlar %41,2 geriledi: Talep, hacim veya fiyatlama gücü açısından belirgin baskı var.
- Brüt marj %10,6’dan %12,8’e, FAVÖK marjı %2,8’den %6,2’ye yükseldi: Şirket düşük ciro ortamında kârlılığı korumaya çalışıyor.
- Net borç %7,7 azaldı: Bilanço riski geçen yıl sonuna göre sınırlı ölçüde iyileşti.
- Net kâr pozitife döndü: Ancak bu dönüşte net parasal pozisyon kazancının önemli katkısı bulunuyor.
Fırsat tarafında, satışlar yeniden toparlanır ve mevcut marj iyileşmesi korunursa faaliyet kârı ciroya çok daha güçlü yansıyabilir. Risk tarafında ise satışlardaki sert düşüşün kalıcı hale gelmesi, düşük kapasite kullanımı ve çelik maliyetlerindeki oynaklık marj kazanımlarını tersine çevirebilir. Önümüzdeki dönemlerde özellikle satışların yeniden büyüyüp büyümediği, FAVÖK marjının %6 seviyesini koruyup koruyamadığı ve net borcun düşmeye devam edip etmediği izlenmeli. Yatırım tavsiyesi değildir.