
Açılış
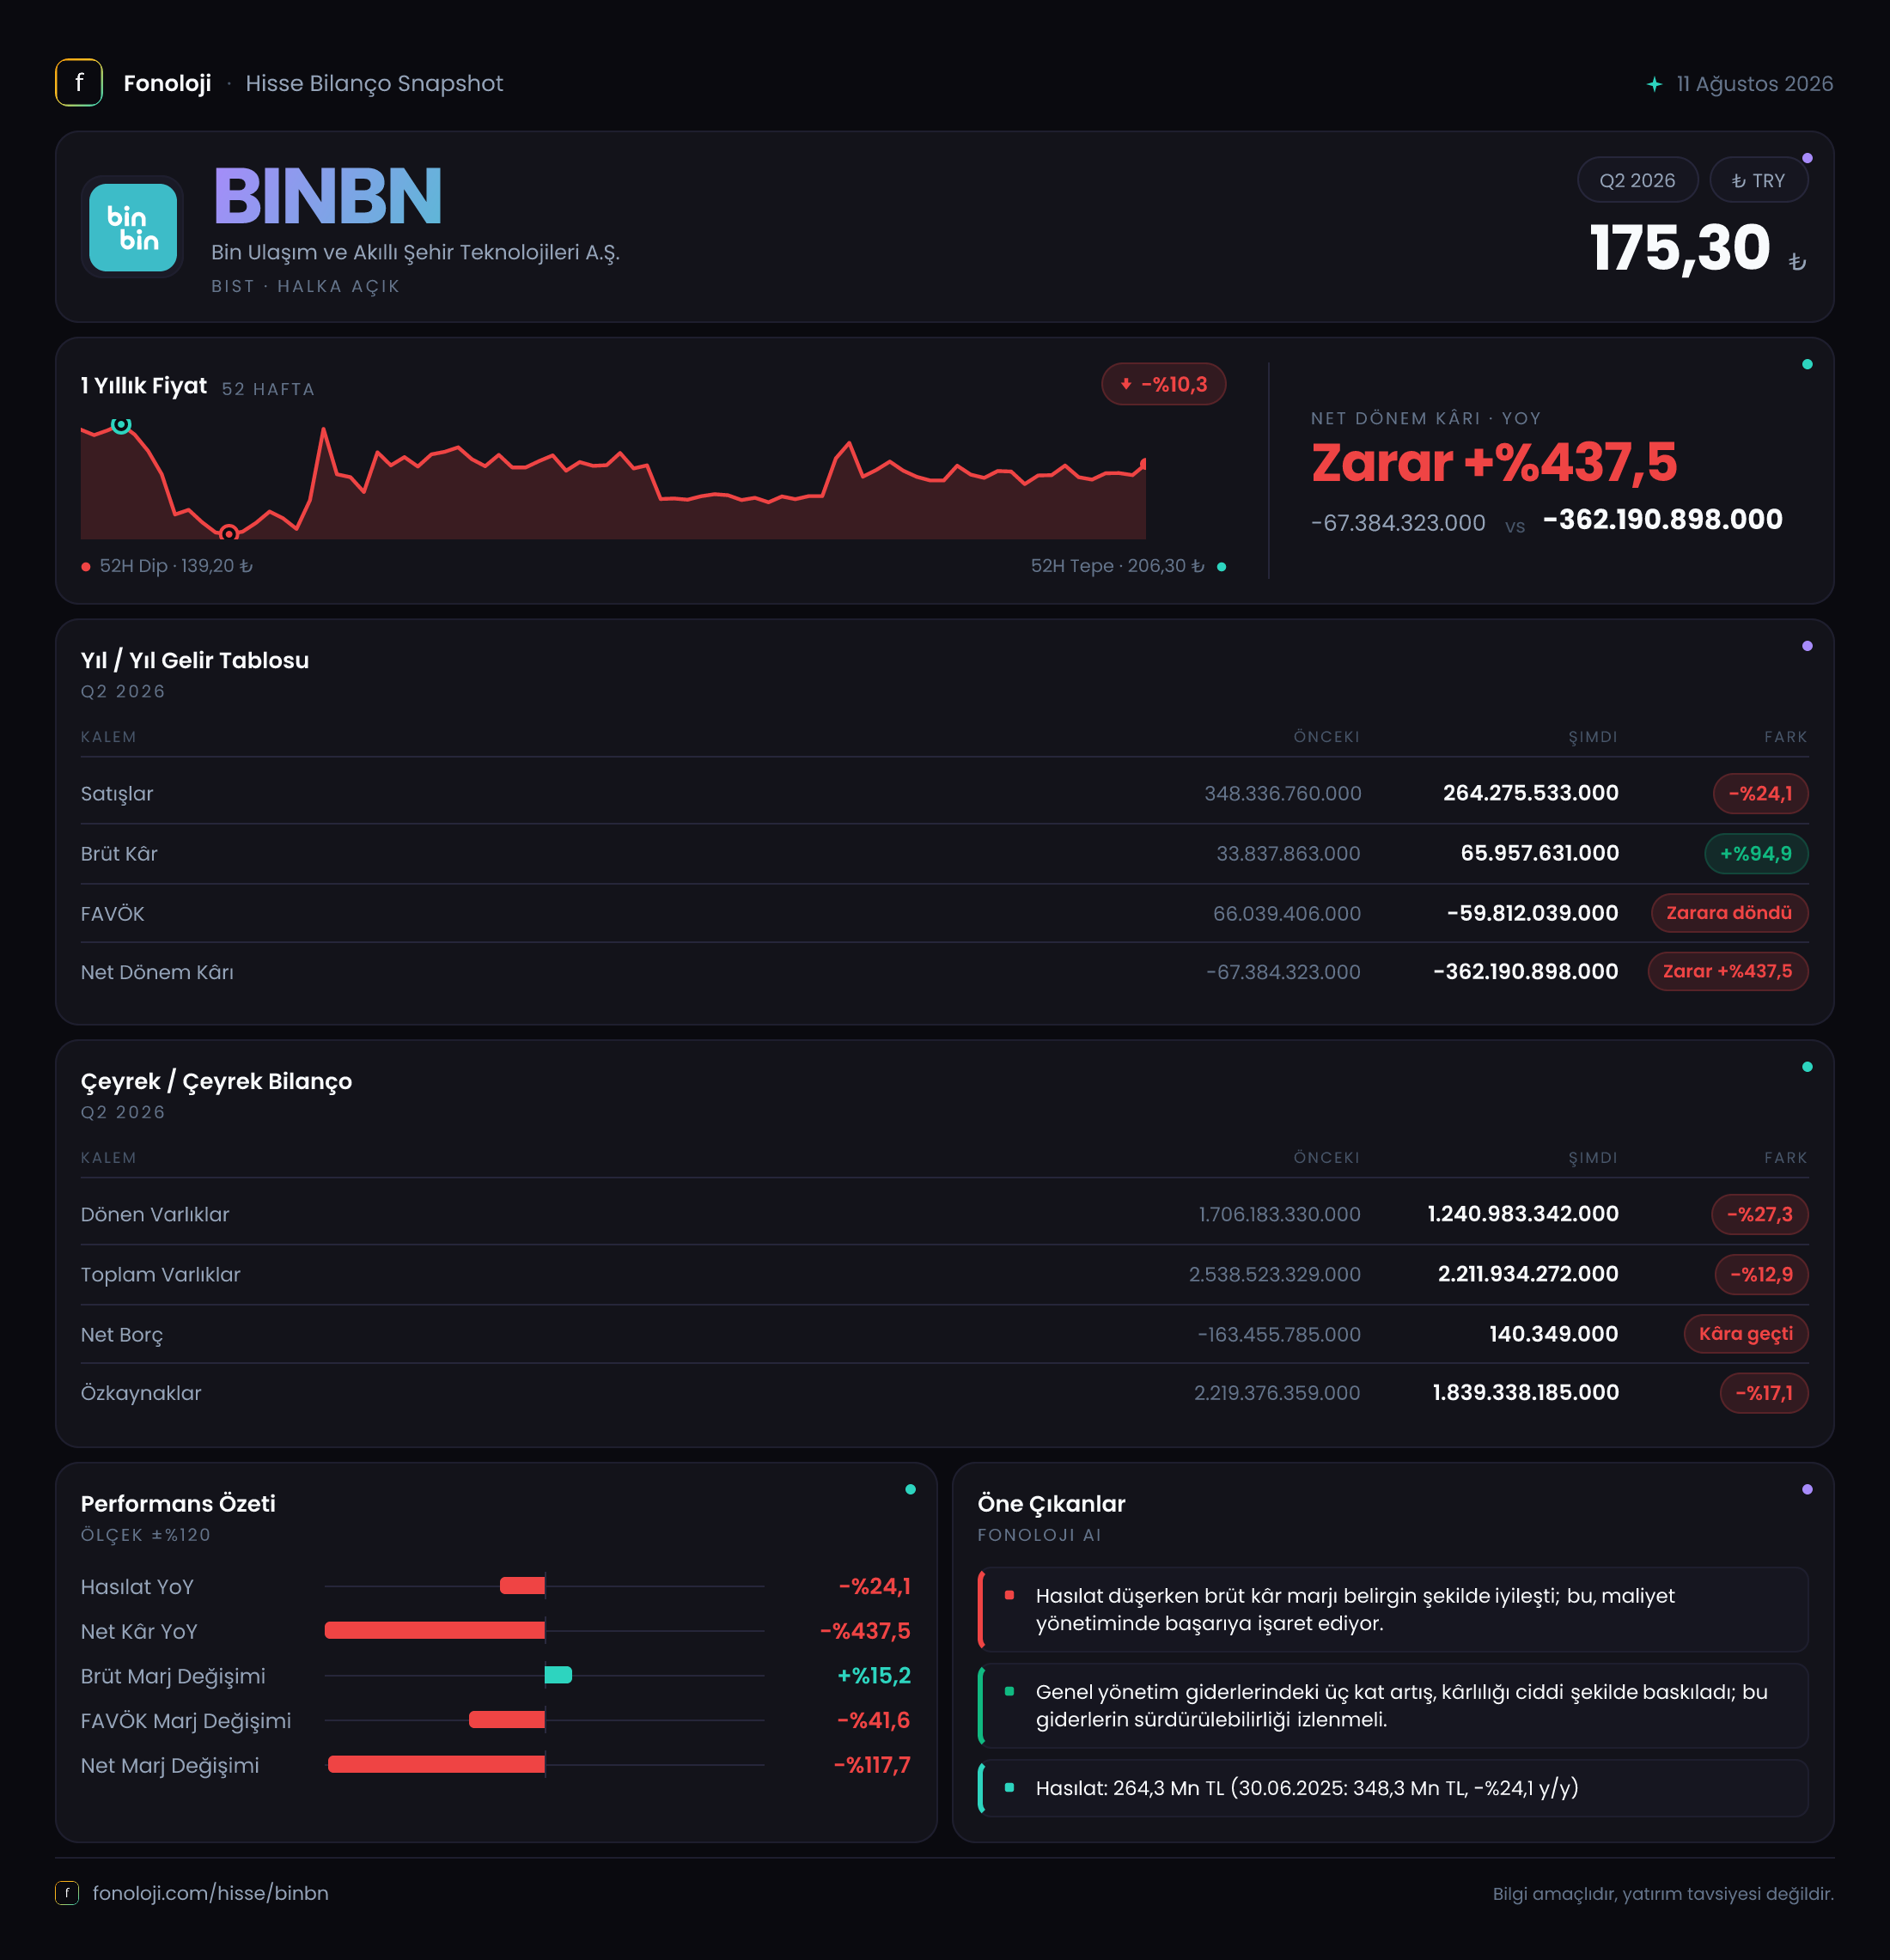
Bin Ulaşım ve Akıllı Şehir Teknolojileri, mikromobilite ve akıllı şehir çözümleri odağında faaliyet gösteren teknoloji şirketlerinden biri. 2026/6AB sonuçları, yani yılın ilk altı ayı, şirketin satış tarafında daralma yaşarken brüt kârlılığını belirgin biçimde artırdığını; buna karşın faaliyet giderleri ve enflasyon muhasebesi etkilerinin operasyonel tabloyu ağırlaştırdığını gösteriyor. Satışlar gerilerken FAVÖK’ün pozitiften negatife dönmesi ve net zararın büyümesi, bu dönemin ana yatırımcı mesajı. Bilanço tarafında net borç henüz düşük seviyede olsa da, likidite ve özkaynaklardaki gerileme yakından izlenmeli.
Satış Hikayesi
Şirketin ilk altı aydaki satışları, geçen yılın aynı dönemindeki 348,3 milyon TL’den 264,3 milyon TL’ye geriledi. Bu, nominal olarak %24,1’lik bir düşüş anlamına geliyor. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu yalnızca satış hacminde değil, reel gelir üretme kapasitesinde de belirgin bir zayıflamaya işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarının yüksek olduğu bir ortamda satışlarını nominal olarak dahi koruyamamış.
Burada önemli bir ayrım var: Çeyreklik trend verisi paylaşılmadığı için satışlardaki zayıflığın yılın hangi döneminde yoğunlaştığını veya ikinci çeyrekte toparlanma olup olmadığını söylemek mümkün değil. Dolayısıyla yatırımcı açısından bir sonraki raporda özellikle şu soruların yanıtı aranmalı:
- Satış düşüşü aktif kullanıcı, araç sayısı veya kullanım sıklığındaki gerilemeden mi kaynaklandı?
- Birim başına gelir artarken toplam hacim mi daraldı?
- Şirketin yeni şehir ve hizmet alanları, mevcut operasyonlardaki kaybı telafi edebiliyor mu?
Satışlardaki düşüşe rağmen brüt kârın 33,8 milyon TL’den 66,0 milyon TL’ye yükselmesi dikkat çekici. Bu gelişme, doğrudan maliyetlerin satışlara oranla daha iyi yönetildiğini veya ürün/hizmet karmasının şirket lehine değiştiğini düşündürüyor. Ancak bu iyileşme henüz şirketin genel gider yapısını karşılamaya yetmemiş durumda. Bu nedenle brüt kârdaki yükselişi tek başına sürdürülebilir bir toparlanma olarak okumak erken.
Kârlılık
Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %9,7’den %25,0’a yükseldi. Satışlar azalırken brüt marjın bu ölçüde iyileşmesi, operasyonun doğrudan maliyet seviyesinde önemli bir verimlilik kazanımı olduğunu gösteriyor. Bu, şirketin hizmet başına kârlılığının veya maliyet kontrolünün geçmişe göre daha iyi bir noktaya geldiği anlamına gelebilir.
Ancak brüt kâr ile FAVÖK arasındaki fark bu dönemin asıl sorununu ortaya koyuyor. FAVÖK, geçen yılki 66,0 milyon TL pozitif seviyeden bu yıl 59,8 milyon TL negatif seviyeye döndü. Böylece FAVÖK marjı yaklaşık %18,9’dan -%22,6’ya geriledi. Brüt marj yükselirken FAVÖK marjının negatife dönmesi, satış ve doğrudan maliyet dışındaki faaliyet giderlerinin şirket üzerinde ciddi baskı oluşturduğunu gösteriyor. Veride gider kırılımı bulunmadığı için bu farkın hangi kalemlerden kaynaklandığını kesin olarak ayırmak mümkün değil; ancak operasyonun mevcut gelir seviyesiyle genel giderlerini taşıyamadığı açık.
Net zarar da geçen yılın aynı dönemindeki 67,4 milyon TL’den 362,2 milyon TL’ye yükseldi. Zararın yaklaşık 5,4 katına çıkması, yalnızca satış daralmasıyla açıklanabilecek bir bozulma değil. Net zarar marjı -%19,4’ten -%137,0’a gerilemiş durumda; yani şirket, elde ettiği her 1 TL satış karşılığında yaklaşık 1,37 TL net zarar yazmış. Brüt kârdaki 32,2 milyon TL’lik artış, FAVÖK’teki 125,8 milyon TL’lik kötüleşmeyi ve net zarardaki 294,8 milyon TL’lik artışı karşılayamamış.
Bilanço Sağlığı
Bilanço, geçen yıl sonuna kıyasla küçülmüş görünüyor. Toplam varlıklar 2,5 milyar TL’den 2,2 milyar TL’ye gerilerken, dönen varlıklar 1,7 milyar TL’den 1,2 milyar TL’ye indi. Dönen varlıklardaki %27,3’lük düşüş, kısa vadeli likidite tamponunun zayıfladığını gösteriyor. Bu kalemin içeriği paylaşılmadığı için gerilemenin nakit, ticari alacaklar veya diğer dönen varlıklardan hangisinden kaynaklandığı söylenemez; ancak şirketin kısa vadeli esnekliği açısından takip edilmesi gereken bir gelişme.
Duran varlıklar ise 832,3 milyon TL’den 971,0 milyon TL’ye yükseldi. Bu artış, şirketin teknoloji altyapısı, araç filosu veya diğer uzun vadeli varlıklarında büyüme yaşandığını gösterebilir; fakat rapor detayları olmadan bunun yatırım, yeniden sınıflama ya da muhasebe etkisi olduğunu kesinleştirmek mümkün değil. Dönen varlıklar düşerken duran varlıkların artması, varlık yapısının daha az likit hale geldiğine işaret ediyor.
Özkaynaklar 2,2 milyar TL’den 1,8 milyar TL’ye geriledi. %17,1’lik düşüşün temel nedeni, yüksek dönem zararının özkaynakları aşındırmasıdır. Buna karşın özkaynakların toplam varlıklar içindeki payı yaklaşık %82 seviyesinde; bu, şirketin bilanço finansmanında hâlâ güçlü bir özkaynak tabanına sahip olduğunu gösteriyor.
Net borç, geçen yıl sonundaki 163,5 milyon TL net nakit pozisyonundan 140,3 bin TL net borç seviyesine geçmiş. Mutlak rakam hâlâ çok düşük ve borçluluk baskısı yaratacak düzeyde değil. Ancak net nakitten net borca geçiş, likidite tamponunda yaklaşık 163,6 milyon TL’lik bozulma anlamına geliyor. FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı bir performans göstergesi değil; şirketin mevcut sorunu borç servisinden çok, operasyonel zarar ve nakit tüketimi riski.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon 229,4 milyon TL negatif gerçekleşti. Geçen yıl aynı dönemdeki 324,5 milyon TL negatif seviyeye göre zarar %29,3 azalmış. Bu iyileşme olumlu görünse de, şirketin yüksek enflasyon ortamında hâlâ önemli bir net parasal kayıp yazdığını unutmamak gerekiyor.
Negatif net parasal pozisyon, şirketin parasal yükümlülüklerinin parasal varlıklarına kıyasla daha yüksek olmasının enflasyon muhasebesi açısından kayıp yaratabildiğini ifade eder. Bu kalem nakit çıkışıyla birebir aynı değildir; ancak net kârı ciddi biçimde etkiler ve nominal finansal sonuçların ekonomik gerçeklikle karıştırılmasını önlemek açısından önemlidir. Bu dönemde net parasal zarardaki 95,1 milyon TL’lik iyileşme, net zarar artışını bir ölçüde sınırlamış; fakat operasyonel FAVÖK’ün negatife dönmesi ve diğer gider baskıları karşısında yeterli olmamış.
Yatırımcı için Ne Anlama Geliyor?
BINBN’nin 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta brüt marjın %9,7’den %25,0’a yükselmesi, doğrudan maliyet yönetiminde ilerleme ve uzun vadeli operasyonel potansiyel açısından olumlu. Diğer tarafta satışların enflasyonun çok altında kalması, FAVÖK’ün 59,8 milyon TL zarara dönmesi ve net zararın 362,2 milyon TL’ye ulaşması, mevcut iş modelinin henüz ölçek ekonomisi yaratamadığını gösteriyor.
Yatırımcı açısından temel fırsat, şirketin düşük net borçla faaliyet göstermesi ve brüt kârlılıkta belirgin iyileşme sağlamış olması. Ancak bu fırsatın değer kazanması için satışların yeniden büyümesi, faaliyet giderlerinin kontrol altına alınması ve FAVÖK’ün tekrar pozitife dönmesi gerekiyor. Özellikle önümüzdeki dönemlerde dönen varlıkların seyri, nakit tüketimi, kullanıcı/filo verimliliği ve brüt marj artışının kalıcı olup olmadığı izlenmeli.
Özetle mevcut finansallar, “yüksek büyüme” hikâyesinden çok, maliyet yapısını ve operasyonel ölçeğini yeniden dengelemeye çalışan bir şirket profili sunuyor. Net borcun düşük olması önemli bir savunma alanı sağlasa da, negatif FAVÖK sürdüğü sürece bilanço gücü tek başına yeterli olmayabilir. Yatırım tavsiyesi değildir.