
Açılış
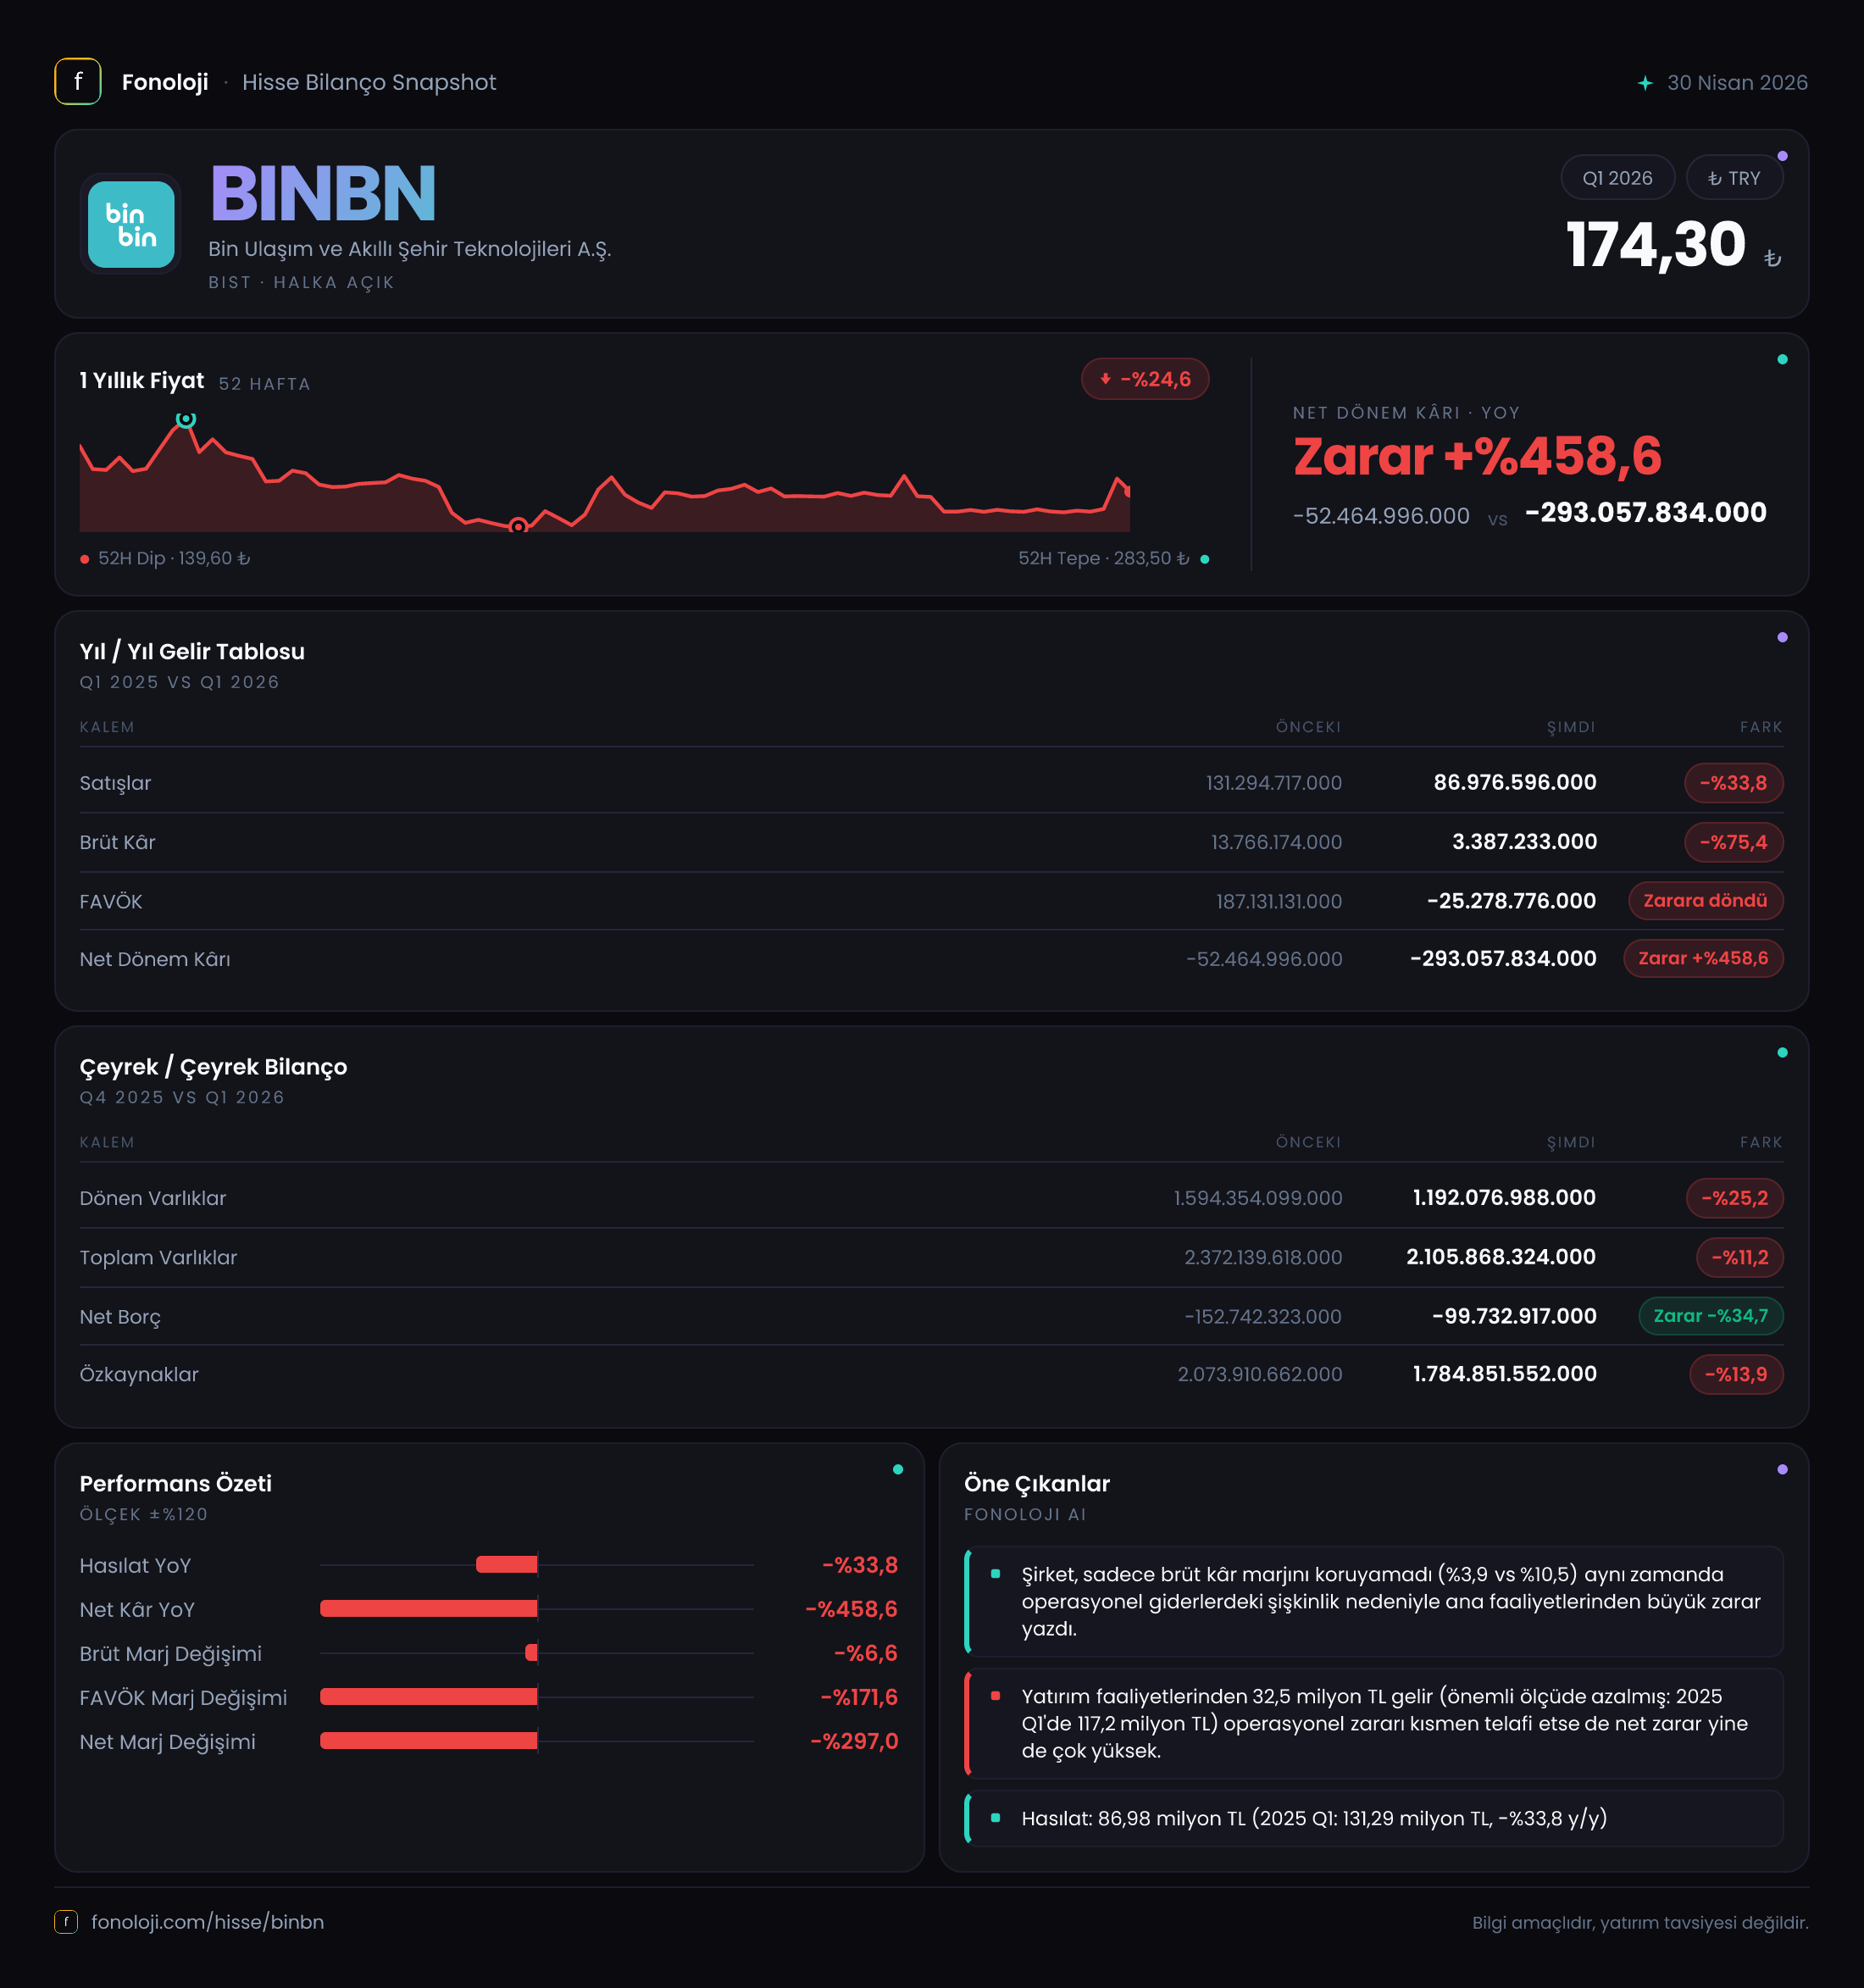
BİN Ulaşım ve Akıllı Şehir Teknolojileri, mikromobilite ve akıllı şehir çözümleri ekseninde faaliyet gösteren, büyüme potansiyeli kadar operasyonel kârlılık ve nakit üretimi de yakından izlenmesi gereken bir şirket. 2026’nın ilk çeyreğinde tablo, yalnızca satışlardaki gerilemeyi değil, marjların belirgin biçimde bozulduğunu ve zarar seviyesinin derinleştiğini gösteriyor. Satışlar geçen yılın aynı dönemine göre düşerken, brüt kâr neredeyse tamamen erimiş ve FAVÖK pozitiften negatife dönmüş durumda. Bilanço tarafında ise şirket hâlâ net nakit pozisyonunda bulunuyor; ancak bu nakit tamponu önceki yıl sonuna göre zayıflamış.
Satış Hikayesi
Şirketin satışları 87,0 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı çeyreğinde satışlar 131,3 milyon TL idi; dolayısıyla yıllık bazda %33,8’lik bir gerileme söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel açıdan çok daha sert bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışının gerisinde kalmamış, enflasyondan arındırıldığında faaliyet hacmi veya gelir üretme kapasitesi daha belirgin biçimde küçülmüş görünüyor.
Satışlardaki düşüş, tek başına yönetilebilir olabilirdi; ancak aynı dönemde brüt kârın 13,8 milyon TL’den 3,4 milyon TL’ye gerilemesi, yani %75,4 azalması, gelir kaybının maliyet yapısıyla birleştiğini gösteriyor. Satışlar 44,3 milyon TL azalırken brüt kârdaki düşüş 10,4 milyon TL oldu. Bu tablo, şirketin daha düşük gelir seviyesinde sabit veya yarı sabit maliyetleri yeterince esnetemediğine işaret ediyor.
Çeyreklik karşılaştırma için elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle 2026’nın ilk çeyreğindeki satışların bir önceki çeyreğe göre ivmesini veya toparlanma eğilimini ölçmek mümkün değil. Daha sağlıklı bir değerlendirme için 2026/6 ve sonraki dönemlerde satışların yeniden büyüyüp büyümediği, özellikle de enflasyonun üzerinde bir artış üretip üretmediği izlenmeli.
Kârlılık
Kârlılık tarafındaki bozulma, satış düşüşünden daha kritik. Şirketin brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %10,5 seviyesinden bu çeyrekte %3,9’a geriledi. Yani her 100 TL’lik satıştan geriye kalan brüt katkı 10,5 TL’den 3,9 TL’ye düşmüş durumda. Bu, fiyatlama gücü, hizmet maliyetleri veya ürün/hizmet karmasında şirket aleyhine bir değişim yaşandığını düşündürüyor; ancak mevcut veride bu değişimin kaynağı ayrıştırılmıyor.
FAVÖK ise 64,2 milyon TL pozitiften 56,9 milyon TL negatif seviyeye geçti. FAVÖK marjı aynı dönemde yaklaşık %48,9’dan -%65,4’e geriledi. Bu olağanüstü sert değişim, şirketin operasyonel gelirlerinin mevcut faaliyet giderlerini karşılamaya yetmediğini gösteriyor. Brüt kârın yalnızca 3,4 milyon TL olması karşısında 56,9 milyon TL’lik negatif FAVÖK, satış hacminin yanı sıra gider tabanının da yatırımcı açısından temel risk alanı olduğunu ortaya koyuyor.
Net zarar 52,5 milyon TL’den 293,1 milyon TL’ye yükseldi. Böylece net zarar yaklaşık 5,6 katına çıkarken, net kâr marjı -%40,0’dan -%336,9’a geriledi. Şirket bu çeyrekte 100 TL’lik satış karşılığında yaklaşık 337 TL net zarar yazmış durumda. Net parasal pozisyon zararı da sonucu aşağı çeken önemli kalemlerden biri; ancak net zararın boyutu yalnızca bu kalemle açıklanamaz. FAVÖK seviyesindeki bozulma ve finansal tabloda yer alan diğer gider kalemleri, zarar artışının bütünsel olarak değerlendirilmesini gerektiriyor.
| KPI | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 87,0 mn TL | 131,3 mn TL | -%33,8 | | Brüt kâr marjı | %3,9 | %10,5 | -6,6 puan | | FAVÖK marjı | -%65,4 | %48,9 | -114,3 puan | | Net zarar | 293,1 mn TL | 52,5 mn TL | %458,6 artış |
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dayanıklı bir görüntü sunuyor; ancak burada da zayıflama var. Toplam varlıklar önceki yıl sonundaki 2,4 milyar TL’den 2,1 milyar TL’ye geriledi. Dönen varlıklar 1,6 milyar TL’den 1,2 milyar TL’ye düşerek %25,2 azaldı. Bu düşüş, şirketin kısa vadeli likidite kaynaklarının daraldığını gösteriyor; ancak nakit, ticari alacaklar veya stok kırılımı paylaşılmadığı için likiditenin hangi kalem üzerinden zayıfladığını söylemek mümkün değil.
Duran varlıklar 777,8 milyon TL’den 913,8 milyon TL’ye yükseldi ve %17,5 arttı. Bu artış şirketin uzun vadeli varlık tabanının büyüdüğünü gösterse de, tek başına olumlu yorumlanmamalı. Duran varlık artışının yeni yatırımlardan mı, yeniden değerlemelerden mi veya başka muhasebe etkilerinden mi kaynaklandığı mevcut veride yer almıyor. Üstelik bu yatırımların henüz satış ve FAVÖK üretimine yansımadığı görülüyor.
Özkaynaklar 2,1 milyar TL’den 1,8 milyar TL’ye geriledi. 293,1 milyon TL’lik net zarar, özkaynakları doğrudan aşağı çeken ana unsur olarak öne çıkıyor. Özkaynakların toplam varlıkların yaklaşık %85’ini karşılaması sermaye yapısının hâlâ güçlü olduğunu gösteriyor; fakat zarar devam ederse bu tampon hızla eriyebilir.
Net borç -152,7 milyon TL’den -99,7 milyon TL’ye geldi. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlık taşıdığı, yani net nakit pozisyonunda olduğu anlamına geliyor. Bununla birlikte net nakit tamponu 53,0 milyon TL azaldı ve yaklaşık %34,7 zayıfladı. FAVÖK negatif olduğu için net borç/FAVÖK oranı bu çeyrekte anlamlı biçimde hesaplanamıyor. Buradaki kritik soru, şirketin negatif operasyonel nakit üretiminin ne kadar süreyle bilanço nakdiyle finanse edilebileceği.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon zararı 126,2 milyon TL oldu. Geçen yılın aynı dönemindeki 131,6 milyon TL zarara kıyasla zarar %4,1 azalmış görünüyor. Ancak bu iyileşme sınırlı; şirket hâlâ yüksek enflasyon ortamında parasal varlık ve yükümlülük yapısından kaynaklanan önemli bir negatif etki taşıyor.
Bu kalem, operasyonel performanstan farklı olarak enflasyon muhasebesinin bilançodaki parasal pozisyon üzerindeki etkisini yansıtıyor. Net parasal pozisyon zararının azalması, tek başına şirketin operasyonlarının düzeldiği anlamına gelmez. Nitekim FAVÖK’ün pozitiften negatife dönmesi ve net zararın 293,1 milyon TL’ye çıkması, operasyonel zayıflığın TAS 29 etkisinden çok daha geniş bir sorun olduğunu gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
BINBN için bu çeyreğin ana mesajı, net nakit bilançosuna rağmen operasyonel modelin ciddi baskı altında olduğu yönünde. Fırsat tarafında şirketin hâlâ 99,7 milyon TL net nakit taşıması, yüksek borçluluk kaynaklı ani finansman riskini sınırlıyor. Duran varlık tabanındaki büyüme de uzun vadeli kapasite veya altyapı yatırımlarının sürdüğünü gösterebilir; ancak bunun değer yaratabilmesi için satışlara ve pozitif FAVÖK’e dönüşmesi gerekiyor.
Risk tarafında ise üç başlık öne çıkıyor:
- Satışların enflasyonun çok altında kalması ve yıllık bazda %33,8 gerilemesi,
- Brüt marjın %10,5’ten %3,9’a, FAVÖK marjının ise pozitiften -%65,4’e düşmesi,
- Net nakit tamponunun zararlar ve nakit kullanımı nedeniyle zayıflaması.
Önümüzdeki dönemlerde yatırımcıların özellikle satışların yeniden büyüyüp büyümediğine, brüt marjın toparlanıp toparlanmadığına ve FAVÖK zararının daralıp daralmadığına bakması gerekiyor. Şirketin hikâyesi bilanço gücünden çok, bu bilanço gücünü sürdürülebilir operasyonel kâra dönüştürme kapasitesiyle belirlenecek. Yatırım tavsiyesi değildir.