
Açılış
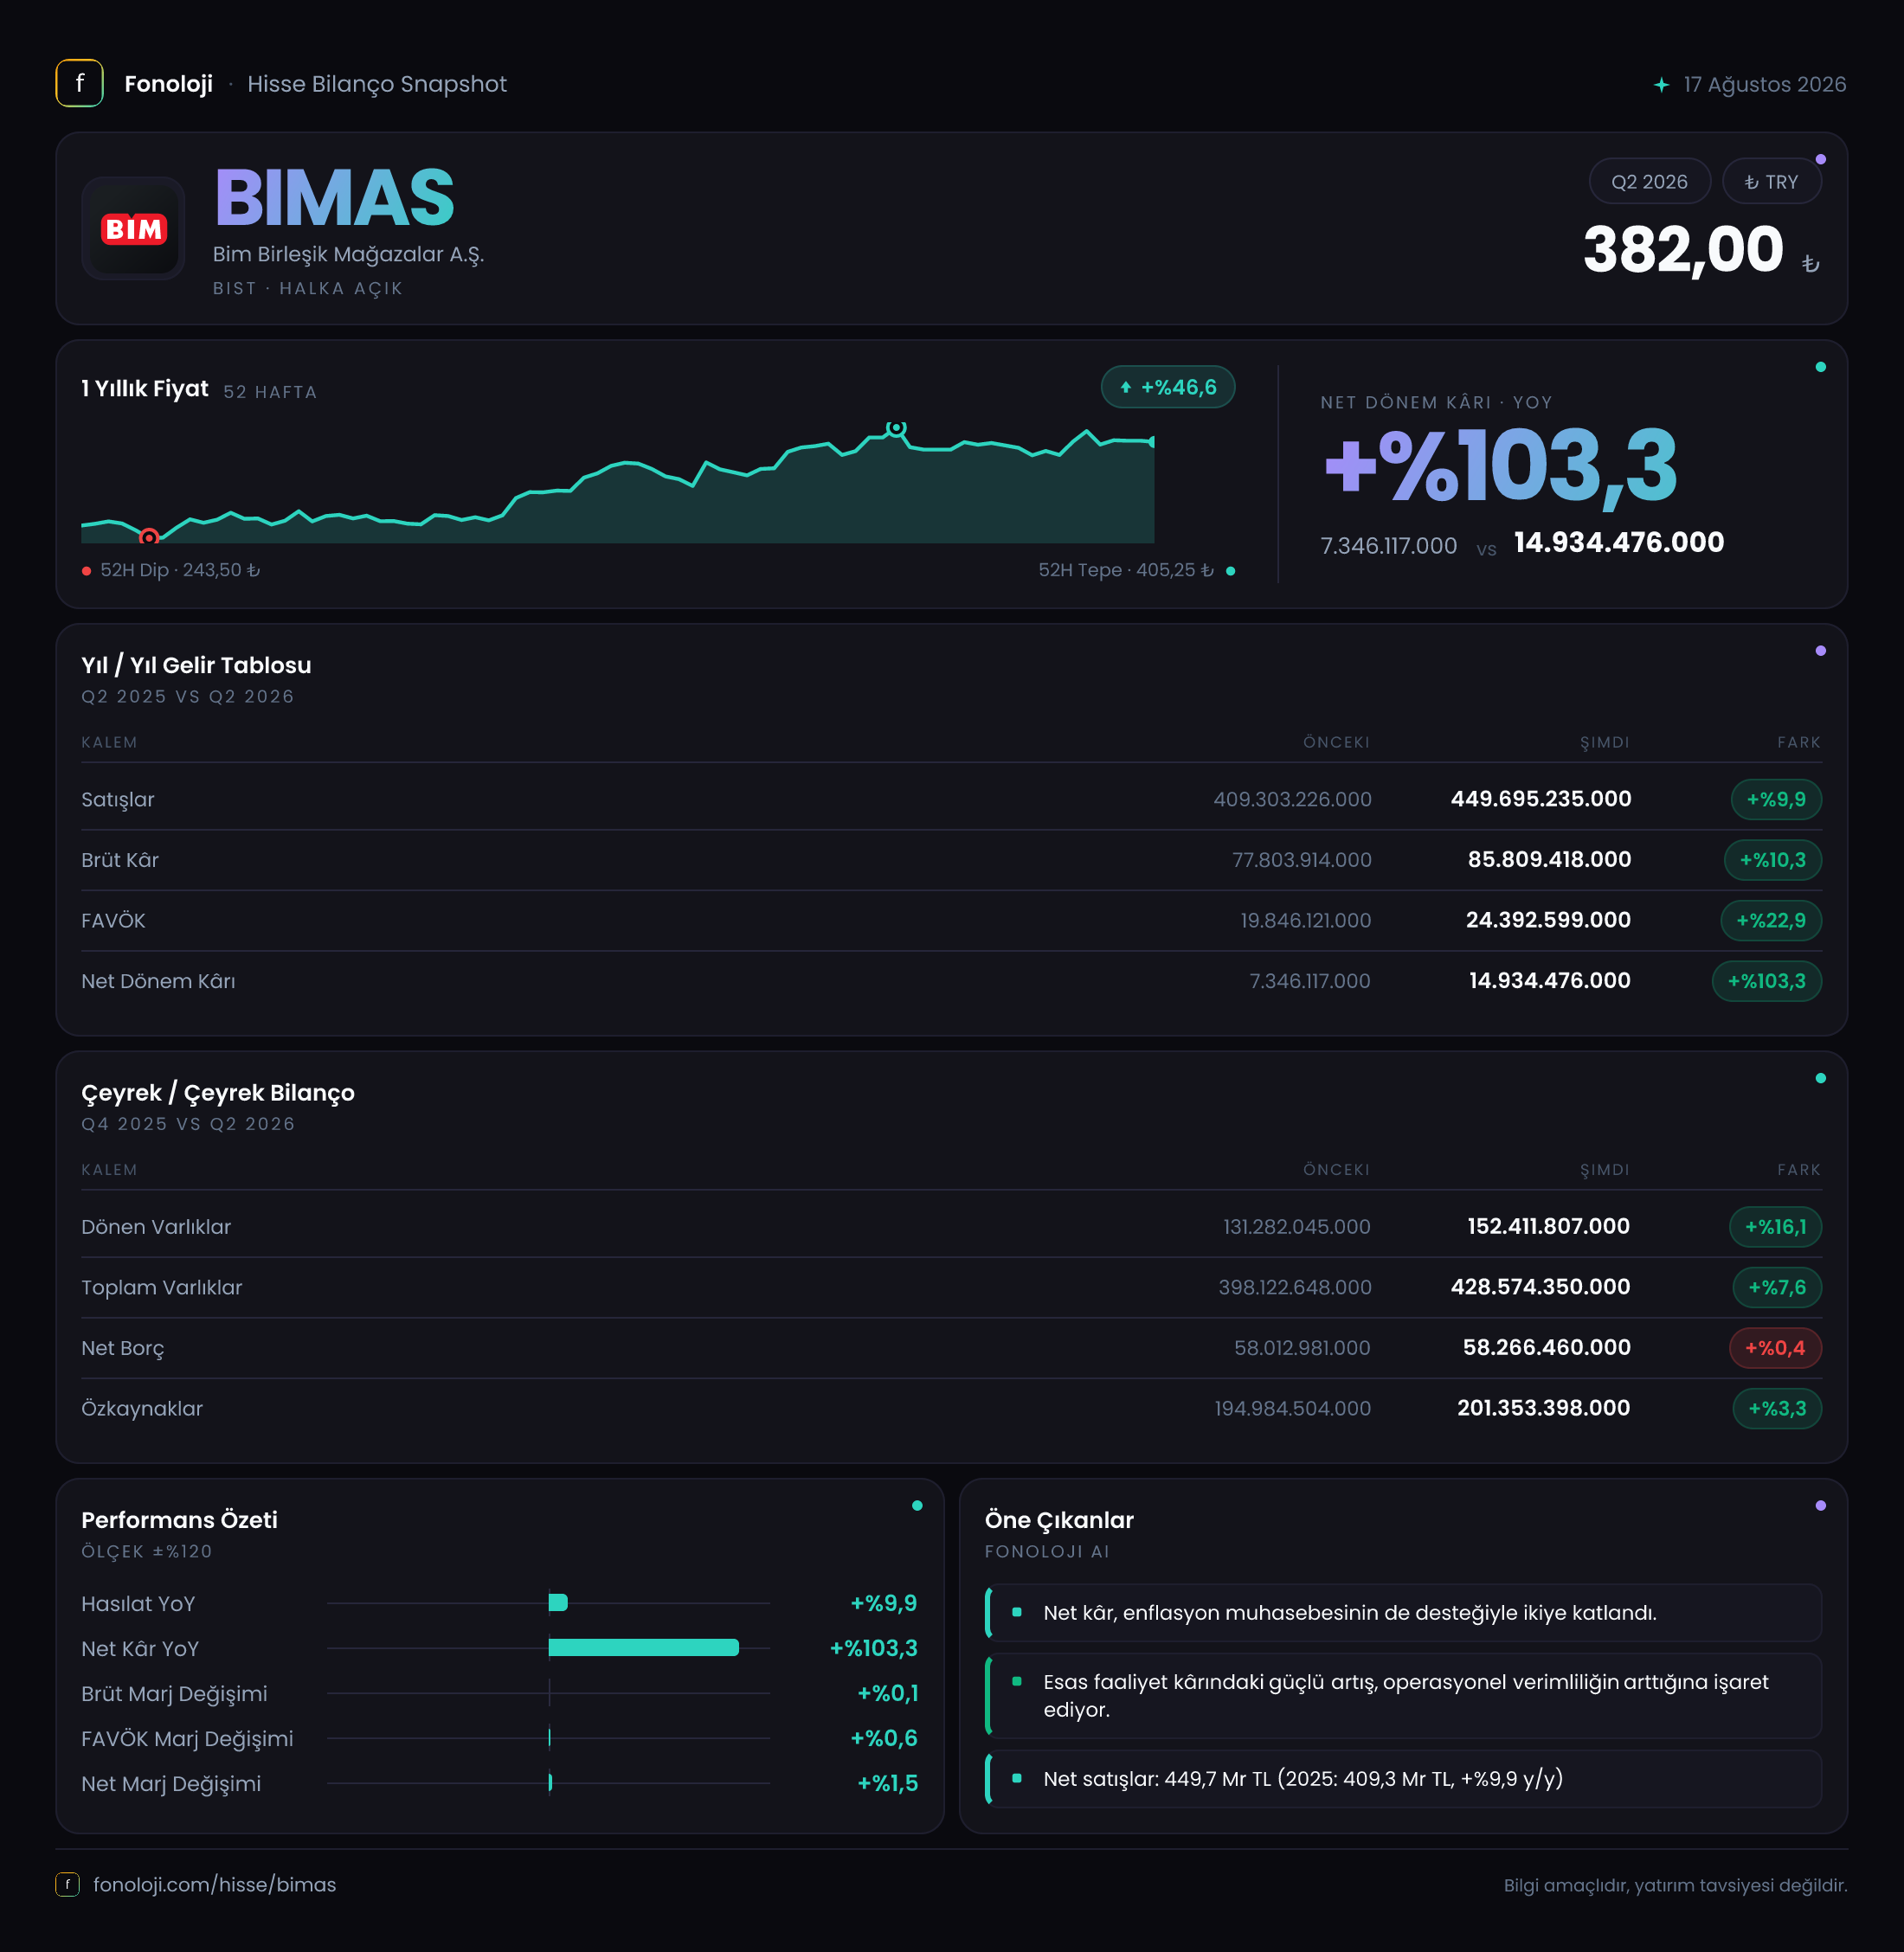
BİM, düşük fiyat odaklı gıda perakendeciliği modelini geniş mağaza ağı ve hızlı stok devir kabiliyetiyle sürdüren bir şirket. 2026’nın ilk altı ayında ana hikâye, satış büyümesinin sınırlı kalmasına rağmen operasyonel kârlılığın belirgin şekilde güçlenmesi ve net kârın iki katına çıkması oldu. Satışlar nominal olarak %9,9 artarken FAVÖK’ün %22,9 yükselmesi, şirketin maliyet baskılarını bir ölçüde yönettiğini ve kârlılıkta faaliyet dışı kalemlerden bağımsız bir iyileşme yarattığını gösteriyor. Bununla birlikte, net kâr artışının tamamını operasyonel performansla açıklamak mümkün değil; 17,6 milyar TL’lik net parasal pozisyon ve enflasyon muhasebesi de sonuçta önemli rol oynuyor.
Satış Hikayesi
BİM’in satışları, geçen yılın aynı dönemindeki 409,3 milyar TL’den 449,7 milyar TL’ye yükseldi. Tutar olarak bakıldığında yaklaşık 40,4 milyar TL’lik bir artış var; ancak büyüme oranı %9,9 seviyesinde kaldı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu oran, nominal büyümenin enflasyonu yakalayamadığına işaret ediyor. Başka bir ifadeyle, satışlardaki artışın önemli bölümü fiyat etkisinden kaynaklansa bile, şirketin reel satış hacmi veya müşteri başına alışveriş miktarı açısından aynı ölçüde güçlü bir tablo sunduğu söylenemez.
Bu noktada BİM’in iş modelinin önemli bir özelliği devreye giriyor. İndirim marketlerinde tüketici, yüksek enflasyon dönemlerinde daha uygun fiyatlı kanallara yönelebiliyor. Bu durum BİM’in müşteri trafiğini ve pazar payını destekleyebilir; ancak fiyat rekabeti de aynı anda yoğunlaşır. Dolayısıyla satış büyümesinin enflasyonun altında kalması, yalnızca talep zayıflığı olarak değil, şirketin rekabetçi fiyatlandırma politikası izlediğinin bir sonucu olarak da okunabilir. Veride mağaza sayısı, like-for-like satışlar veya hacim gelişimi bulunmadığı için büyümenin ne kadarının yeni mağazalardan, ne kadarının mevcut mağazalardan geldiğini kesin biçimde ayırmak mümkün değil.
Çeyreklik trend verisi sunulmadığından, satış ivmesinin yılın ilk çeyreğinden ikinci çeyreğine hızlanıp hızlanmadığını değerlendiremiyoruz. Bu nedenle kısa vadeli momentum konusunda daha fazla dönem verisini beklemek gerekiyor. Yine de ilk altı ay toplamında satış büyümesinin enflasyona göre zayıf kalması, yatırımcı açısından izlenmesi gereken temel başlıklardan biri.
Kârlılık
Kârlılık tarafı, gelir tablosunun en güçlü bölümü. Brüt kâr geçen yılın aynı dönemindeki 77,8 milyar TL’den 85,8 milyar TL’ye çıkarak %10,3 büyüdü. Satışların %9,9 arttığı düşünüldüğünde brüt kârın biraz daha hızlı yükselmesi, brüt marjda sınırlı bir iyileşmeye işaret ediyor. Brüt marj yaklaşık olarak %19,0’dan %19,1’e çıktı. Değişim küçük olsa da yüksek enflasyon ve yoğun perakende rekabeti ortamında marjın korunabilmesi olumlu.
Asıl dikkat çekici gelişme FAVÖK’te yaşandı. FAVÖK 19,8 milyar TL’den 24,4 milyar TL’ye yükselerek %22,9 arttı. Buna paralel olarak FAVÖK marjı %4,8’den %5,4’e çıktı. Yani şirket, satışlardan elde ettiği operasyonel kârı yaklaşık 0,6 puan artırdı. Bu iyileşme; ürün karması, faaliyet giderlerinin kontrolü, verimlilik veya fiyat-maliyet yönetimi gibi unsurların gelir büyümesinden daha iyi performans gösterdiğini düşündürüyor. Ancak gider kalemlerinin ayrıntısı paylaşılmadığı için marj artışının hangi operasyonel faktörden kaynaklandığını kesinleştiremiyoruz.
Net dönem kârı ise 7,3 milyar TL’den 14,9 milyar TL’ye çıkarak %103,3 arttı. Net kâr marjı yaklaşık %1,8’den %3,3’e yükseldi. Bu artış, FAVÖK’teki iyileşmeden çok daha yüksek. Dolayısıyla net kârdaki sıçrama yalnızca mağaza operasyonlarının gücünü yansıtmıyor; net parasal pozisyon ve diğer finansal/muhasebesel etkiler de sonuç üzerinde belirleyici.
Bilanço Sağlığı
Bilanço, büyüyen ancak borçluluk tarafında dikkat gerektiren bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 398,1 milyar TL’den 428,6 milyar TL’ye çıkarak %7,6 arttı. Bu artışın ana kaynağı dönen varlıklar oldu. Dönen varlıklar 131,3 milyar TL’den 152,4 milyar TL’ye yükseldi ve %16,1 büyüdü. Bu artış, işletme sermayesi ihtiyacının veya nakit ve stok gibi kısa vadeli kalemlerin arttığını gösteriyor; ancak alt kırılım bulunmadığı için artışın likidite açısından ne kadar kaliteli olduğunu ayrıntılı değerlendiremiyoruz.
Duran varlıklar ise %3,5 artışla 266,8 milyar TL’den 276,2 milyar TL’ye çıktı. Bu, bilanço büyümesinin daha çok kısa vadeli varlıklardan geldiğini gösteriyor. Özkaynaklar 195,0 milyar TL’den 201,4 milyar TL’ye yükselerek %3,3 arttı. Özkaynakların toplam varlıklara oranı yaklaşık %47 seviyesinde; bu, şirketin bilançosunda kayda değer bir özkaynak tabanı bulunduğunu gösteriyor.
Net borç 58,0 milyar TL’den 58,3 milyar TL’ye çıkarak yalnızca %0,4 arttı. Varlıklar ve özkaynaklar büyürken net borcun neredeyse sabit kalması olumlu. İlk altı aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK yaklaşık 2,4x seviyesinde. FAVÖK’ün yıllıklandırılmasıyla bu oran yaklaşık 1,2x düzeyine iner. Bu nedenle borçluluk şu aşamada yönetilemez görünmüyor; ancak faiz oranları ve işletme sermayesi hareketleri, perakende şirketlerinde nakit akışını yakından izlemeyi gerektirir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 13,3 milyar TL’den 17,6 milyar TL’ye yükselerek %32,4 arttı. Bu kalem, enflasyon muhasebesi uygulanan Türkiye finansallarında net kârı yorumlarken kritik önem taşıyor. Enflasyon muhasebesi, parasal varlık ve borçların satın alma gücündeki değişimini gelir tablosuna yansıtır. Bu nedenle net kârdaki artışın ne kadarının şirketin mağaza operasyonlarından, ne kadarının parasal pozisyon etkisinden geldiği ayrıştırılmalıdır.
BİM’de net parasal pozisyonun net kâra katkı sağlayan pozitif bir kalem olarak raporlandığı anlaşılıyor. Bu katkı 17,6 milyar TL ile FAVÖK’ün önemli bir bölümüne denk geliyor ve net kâr artışının neden FAVÖK büyümesinden çok daha yüksek olduğunu açıklıyor. Ancak bu kalem doğrudan nakit yaratımı anlamına gelmez; büyük ölçüde muhasebesel ve enflasyon düzeltmesine bağlı bir etkidir. Bu nedenle yatırımcı, 14,9 milyar TL’lik net kârı değerlendirirken FAVÖK ve serbest nakit akışı göstergelerine daha fazla ağırlık vermeli.
Yatırımcı için Ne Anlama Geliyor?
BİM’in 2026 ilk yarı sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Olumlu taraf: FAVÖK büyümesi satış büyümesini belirgin biçimde aştı ve FAVÖK marjı yaklaşık 0,6 puan yükseldi. Bu, operasyonel verimlilik ve maliyet yönetiminin güçlendiğini gösteriyor.
- Dikkat edilmesi gereken taraf: Satış büyümesi %9,9 ile yüksek enflasyon ortamında zayıf kalıyor. Reel hacim, müşteri trafiği ve mevcut mağaza satışları açıklanmadığı için büyümenin kalitesi henüz tam olarak görülemiyor.
- Bilanço açısından: Net borcun yatay kalması ve özkaynakların 201,4 milyar TL’ye ulaşması finansal dayanıklılık açısından destekleyici.
- Kâr kalitesi açısından: Net kârın %103,3 artması etkileyici görünse de, 17,6 milyar TL’lik net parasal pozisyon katkısı nedeniyle bu artışın tamamı tekrarlanabilir operasyonel kazanç olarak görülmemeli.
- İzlenecek başlık: Bir sonraki dönemde satış büyümesinin enflasyona yaklaşması, FAVÖK marjının %5,4 seviyesini koruması ve net parasal pozisyon etkisi hariç kârlılığın sürdürülebilmesi yatırım tezinin merkezinde olacak.
Sonuç olarak BİM, operasyonel marjlarını koruyup geliştiren ve net borcunu kontrol altında tutan bir profil çiziyor. Buna karşılık, satışların enflasyonun altında büyümesi ve net kârın enflasyon muhasebesinden güçlü destek alması, sonuçların yüzeyde göründüğünden daha dikkatli okunmasını gerektiriyor. Çeyreklik veriler açıklanmadığı için kısa vadeli ivme konusunda kesin hüküm vermek yerine, mevcut mağazalardaki satış performansı ve nakit akışının sonraki raporlarda takip edilmesi daha sağlıklı olacaktır.
Yatırım tavsiyesi değildir.