
Açılış
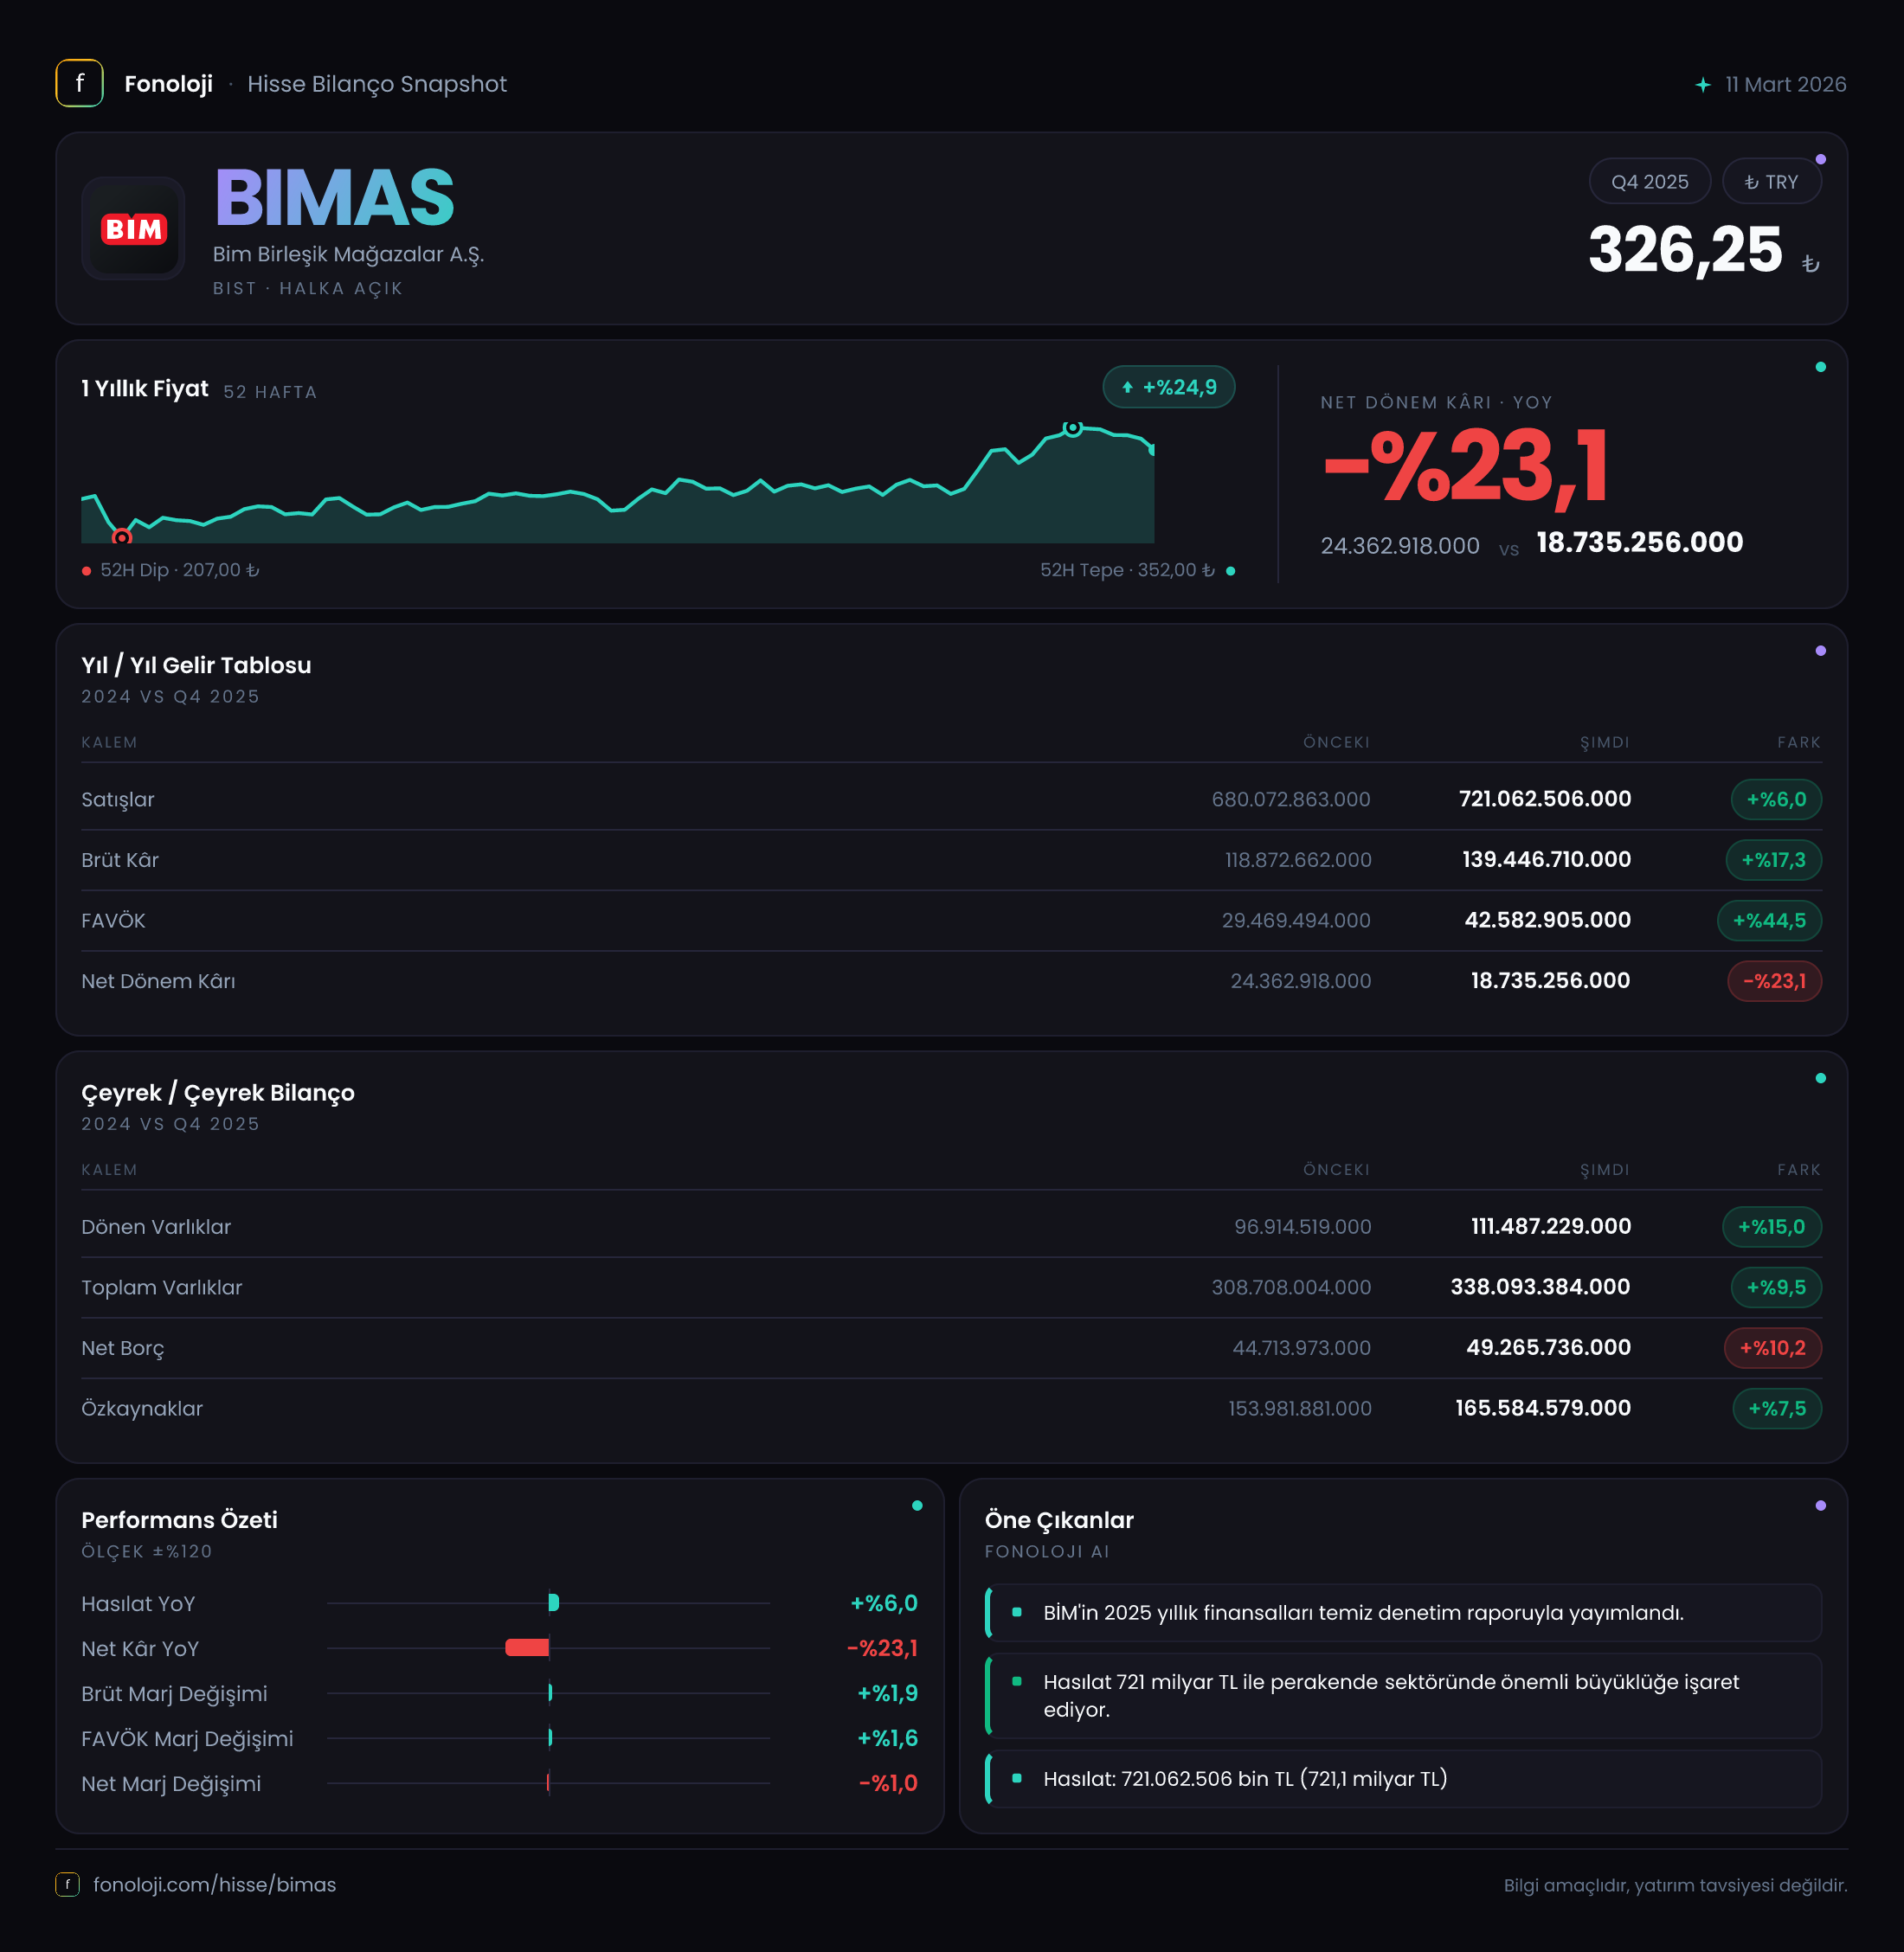
BİM Birleşik Mağazalar, temel tüketim ürünlerinde düşük fiyat ve yüksek mağaza erişimi üzerine kurulu indirim marketi modeliyle faaliyet gösteriyor. Bu dönemin ana mesajı, satış büyümesinin enflasyonun belirgin biçimde gerisinde kalmasına rağmen brüt kârlılığın güçlenmesi, buna karşılık net kârın hem marj baskısı hem de daha düşük net parasal kazanç nedeniyle gerilemesi. Satışlar %6,0 artışla 721,1 milyar TL’ye ulaşırken, net dönem kârı %23,4 düşerek 18,6 milyar TL’ye indi. Bilanço tarafında varlıklar ve özkaynaklar büyümeye devam ediyor; ancak net borçtaki artış, operasyonel nakit üretimi ve finansman maliyetlerinin yakından izlenmesini gerektiriyor.
Satış Hikayesi
BİM’in satışları geçen yılın aynı dönemindeki 680,1 milyar TL’den 721,1 milyar TL’ye yükseldi. Nominal olarak 41,0 milyar TL’lik artış anlamına gelen bu performans, yüzde bazında %6,0 büyümeye karşılık geliyor. Ancak Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda, satış büyümesinin enflasyonun altında kalması, şirketin reel satış hacmi veya fiyatlama gücü açısından zorlandığını gösteriyor.
Bu noktada iki olasılık öne çıkıyor: BİM ya fiyat artışlarını tüketici talebini korumak amacıyla sınırlı tuttu ya da satış büyümesi ağırlıklı olarak fiyat artışlarından geldiği için reel hacim baskı altında kaldı. Veride mağaza sayısı, sepet büyüklüğü veya adet bazında satış bilgisi bulunmadığından bu iki etkinin hangisinin baskın olduğunu kesinleştirmek mümkün değil. Ancak tüketicinin satın alma gücünün zayıfladığı bir dönemde, indirim market formatının diğer perakende kanallarına kıyasla savunmacı avantaj sağlaması beklenebilir.
Şirketin satışlarındaki %6,0’lık büyüme, brüt kârdaki %17,3’lük artışın oldukça gerisinde kaldı. Bu ayrışma, BİM’in ürün karması, tedarik koşulları veya brüt kâr yönetimi açısından satış büyümesinden daha başarılı bir dönem geçirdiğine işaret ediyor. Bununla birlikte, çeyreklik veri paylaşılmadığı için satışların bir önceki çeyreğe göre ivme kazanıp kazanmadığını veya yıl içinde hangi dönemde güçlendiğini değerlendiremiyoruz. Çeyreklik trend için daha ayrıntılı ara dönem verisini beklemek gerekiyor.
Kârlılık
BİM’in brüt kârı 118,9 milyar TL’den 139,4 milyar TL’ye çıkarak %17,3 yükseldi. Bu artış, satışlardaki %6,0 büyümenin yaklaşık üç katı. Buna paralel olarak brüt kâr marjı geçen yılki yaklaşık %17,5 seviyesinden bu dönemde %19,3’e yükseldi. Yaklaşık 1,8 puanlık marj iyileşmesi, enflasyonist ortamda önemli bir olumlu sinyal.
Bu gelişme, şirketin ürün maliyetlerini satış fiyatlarına daha iyi yansıttığını, tedarik koşullarını iyileştirdiğini veya daha kârlı ürünlerin satış içindeki payının arttığını düşündürüyor. Ancak brüt marjdaki iyileşme, net kâra aynı ölçüde yansımamış durumda. FAVÖK 43,5 milyar TL seviyesinde ve buna göre FAVÖK marjı yaklaşık %6,0. Geçen yılın FAVÖK verisi paylaşılmadığı için marjın yıllık bazda ne yönde değiştiği hesaplanamıyor.
Net kâr ise 24,3 milyar TL’den 18,6 milyar TL’ye gerileyerek %23,4 düştü. Net kâr marjı da yaklaşık %3,6’dan %2,6’ya indi. Yani şirket brüt kâr seviyesinde daha iyi bir görünüm sergilemesine karşın, faaliyet giderleri, finansman kalemleri, amortisman veya enflasyon muhasebesi etkileri net kârı aşağı çekmiş olabilir. Veride bu kalemlerin ayrıntısı bulunmadığından, net kârdaki düşüşün hangi gider grubundan kaynaklandığını kesin biçimde ayırmak mümkün değil.
| KPI | Bu dönem | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 721,1 mlr TL | 680,1 mlr TL | Nominal büyüme %6,0, enflasyonun altında | | Brüt kâr marjı | %19,3 | %17,5 | Yaklaşık 1,8 puan iyileşme | | FAVÖK marjı | %6,0 | Veri yok | Mutlak FAVÖK 43,5 mlr TL | | Net kâr marjı | %2,6 | %3,6 | Yaklaşık 1,0 puan gerileme |
Bilanço Sağlığı
Toplam varlıklar önceki yıl sonundaki 308,7 milyar TL’den 338,1 milyar TL’ye yükselerek %9,5 büyüdü. Dönen varlıklar %15,0 artışla 111,5 milyar TL’ye, duran varlıklar ise %7,0 artışla 226,6 milyar TL’ye ulaştı. Dönen varlıklardaki daha hızlı artış, işletme sermayesi tarafında önceki yıl sonuna göre daha yüksek bir kaynak bağlandığını gösteriyor; ancak nakit, stok ve ticari alacak kırılımı verilmediği için bu değişimin kalitesi ayrıntılı biçimde ölçülemiyor.
Özkaynaklar 154,0 milyar TL’den 165,6 milyar TL’ye çıkarak %7,5 yükseldi. Özkaynak büyümesinin toplam varlık artışının bir miktar gerisinde kalması, bilanço büyümesinin tamamının özkaynaklarla finanse edilmediğini gösteriyor. Nitekim net borç 44,7 milyar TL’den 49,3 milyar TL’ye yükselerek %10,2 arttı.
Net borcun FAVÖK’e oranı yaklaşık 1,1 kat seviyesinde. Bu oran, tek başına bakıldığında yüksek bir borçluluk seviyesine işaret etmiyor; şirketin 43,5 milyar TL’lik FAVÖK’üne karşılık 49,3 milyar TL net borcu bulunuyor. Bununla birlikte, net borcun FAVÖK’ten daha hızlı artması, borçluluğun yönü açısından olumlu bir tablo değil. Net borç/özkaynak oranı da yaklaşık %29,8 düzeyinde. Cari oran veya kısa vadeli borçların vade yapısı paylaşılmadığından, likidite gücü hakkında kesin bir hüküm vermek için ek bilanço detaylarını görmek gerekiyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılın aynı dönemindeki 28,3 milyar TL’den 18,2 milyar TL’ye geriledi. Bu, enflasyon muhasebesi kapsamında net parasal kazancın %35,7 azaldığı anlamına geliyor. Türkiye’de yüksek enflasyon ortamında, parasal yükümlülükleri parasal varlıklarından fazla olan şirketler enflasyon muhasebesinden net parasal kazanç elde edebilir. BİM açısından bu kazancın azalması, net kârı destekleyen muhasebesel etkinin önceki yıla kıyasla zayıfladığını gösteriyor.
Net parasal pozisyonun 10,1 milyar TL azalması, net kârdaki 5,7 milyar TL’lik düşüşle aynı yönde hareket ediyor. Bu, kâr gerilemesinde TAS 29 etkisinin önemli bir unsur olabileceğine işaret ediyor; ancak tek neden olduğunu söylemek için finansman giderleri ve diğer faaliyet dışı kalemleri de görmek gerekir. Yatırımcı açısından kritik nokta, net kârın operasyonel performanstan bağımsız olarak enflasyon muhasebesi etkilerine duyarlı olmasıdır. Bu nedenle BİM değerlendirilirken yalnızca net kâra değil, brüt marj ve FAVÖK gibi operasyonel göstergelere de odaklanılmalı.
Yatırımcı için Ne Anlama Geliyor?
BİM’in bu dönemdeki görünümü, operasyonel açıdan karışık fakat bilanço açısından yönetilebilir bir tablo sunuyor:
- Fırsat: Brüt kâr marjının %17,5’ten %19,3’e yükselmesi, şirketin maliyet ve fiyatlama yönetiminde güçlendiğini gösteriyor.
- Fırsat: İndirim market modeli, satın alma gücünün zayıfladığı dönemlerde tüketicinin daha uygun fiyatlı kanallara yönelmesinden fayda sağlayabilir.
- Risk: Satış büyümesinin %6,0 ile %30’un üzerindeki enflasyonun altında kalması, reel büyüme açısından soru işareti yaratıyor.
- Risk: Brüt kâr artmasına rağmen net kârın %23,4 gerilemesi, alt satırda gider ve muhasebe etkilerinin baskın olduğunu gösteriyor.
- Dikkat edilmesi gereken konu: Net borç %10,2 artarken FAVÖK verisinin geçmiş dönem karşılaştırması bulunmuyor. Borçluluğun sonraki dönemlerde FAVÖK’ten daha hızlı artıp artmadığı izlenmeli.
- Dikkat edilmesi gereken konu: Net parasal kazancın 18,2 milyar TL’ye gerilemesi, enflasyon muhasebesinin net kâr desteğini azaltıyor.
Özetle BİM, güçlü brüt marj performansına rağmen reel satış büyümesi ve net kârlılık tarafında baskı yaşıyor. Şirketin yatırım hikâyesi için sonraki dönemlerde satış büyümesinin enflasyonu yakalaması, FAVÖK marjının korunması ve net borcun kontrol altında tutulması belirleyici olacak. Çeyreklik trend verisi bulunmadığından, bu sonuçları şirketin kısa vadeli ivmesinden ziyade mevcut dönem performansının fotoğrafı olarak değerlendirmek daha sağlıklı.
Yatırım tavsiyesi değildir.