
Açılış
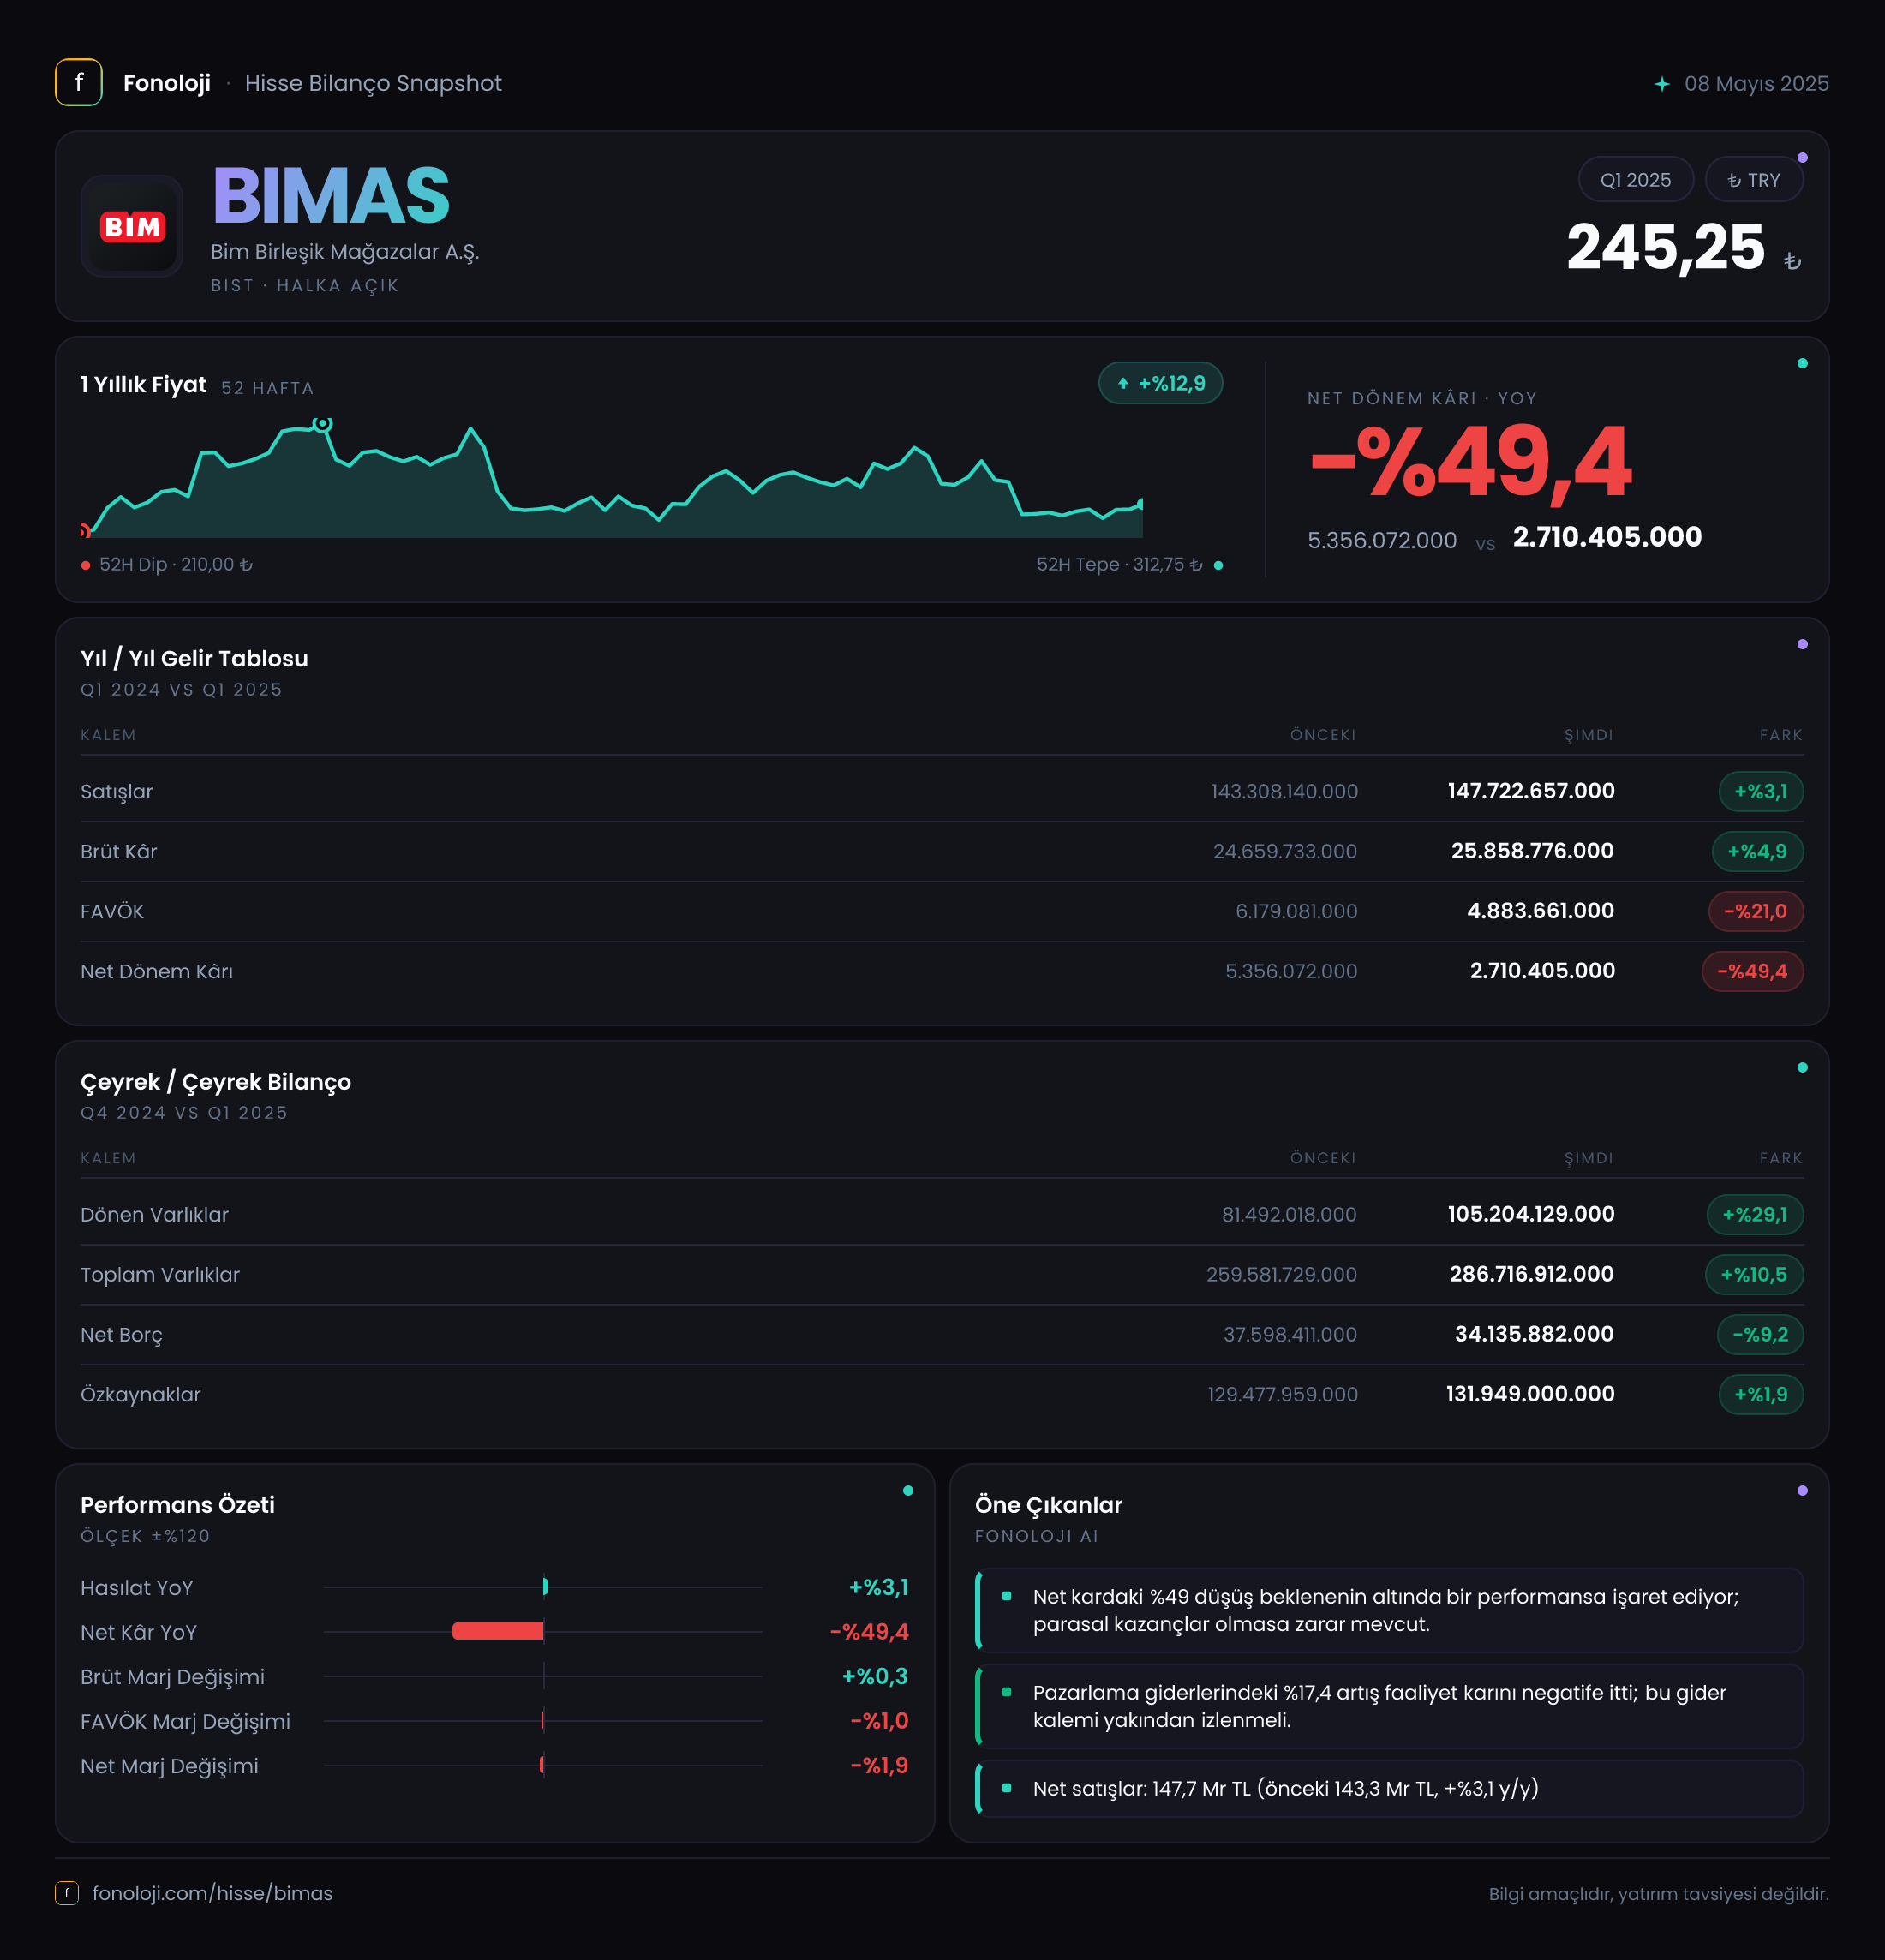
BİM, düşük fiyatlı gıda ve tüketim ürünleri odağıyla çalışan, geniş mağaza ağı sayesinde yüksek satış hacmi üreten bir perakende şirketi. 2025’in ilk çeyreğinde ana hikâye, satışların nominal olarak büyümesine rağmen kârlılığın belirgin biçimde baskı altında kalması oldu. Şirketin satışları 147,7 milyar TL’ye yükselirken, FAVÖK 5,3 milyar TL’ye, net dönem kârı ise 2,7 milyar TL’ye geriledi. Bilanço tarafında net borçtaki düşüş olumlu görünse de, operasyonel kâr üretimindeki zayıflama yatırımcı açısından çeyreğin en önemli uyarı işareti.
Satış Hikayesi
BİM’in satışları geçen yılın aynı çeyreğindeki 143,3 milyar TL’den 147,7 milyar TL’ye çıkarak %3,1 arttı. İlk bakışta büyüme devam ediyor gibi görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu artış, reel anlamda satış hacminin ve mağaza başına üretimin baskı altında kalabileceğine işaret ediyor. Başka bir ifadeyle, şirket daha yüksek nominal ciro üretmiş olsa da bu büyüme enflasyondan arındırıldığında güçlü bir genişleme görüntüsü vermiyor.
Perakendede satış büyümesini yalnızca fiyat artışlarıyla değil, sepet büyüklüğü, müşteri trafiği ve mağaza verimliliği ile birlikte değerlendirmek gerekir. Mevcut veride bu kırılımlar bulunmadığı için satış artışının ne kadarının fiyat, ne kadarının hacim kaynaklı olduğunu kesin biçimde söylemek mümkün değil. Ancak toplam cironun enflasyonun belirgin biçimde altında kalması, tüketicinin daha düşük fiyatlı ürünlere yöneldiğini, alışveriş sıklığını veya sepet içeriğini sınırladığını düşündüren bir çerçeve sunuyor.
Brüt kâr ise 24,7 milyar TL’den 25,9 milyar TL’ye çıkarak %4,9 arttı. Bu artış satış büyümesinin üzerinde gerçekleşti. Dolayısıyla ilk aşamada ürün marjlarının veya tedarik maliyetlerinin satışlara kıyasla daha iyi yönetildiği görülüyor. Fakat bu olumlu görüntü faaliyet giderleri seviyesinde korunamamış durumda.
Çeyreklik karşılaştırma için yalnızca 2025/3 dönemi verildiğinden, satışların bir önceki çeyreğe göre ivmesini değerlendirmek mümkün değil. Bu nedenle büyümenin hızlanıp hızlanmadığını veya ilk çeyreğin mevsimsel olarak nasıl konumlandığını görmek için sonraki ara dönem raporlarını beklemek gerekiyor.
Kârlılık
BİM’in brüt kâr marjı bu çeyrekte yaklaşık %17,5 oldu. Geçen yıl aynı dönemde bu oran yaklaşık %17,2 seviyesindeydi. Marjdaki yaklaşık 0,3 puanlık iyileşme, şirketin satışlarının üzerinde brüt kâr üretmeyi başardığını gösteriyor. Bu, özellikle maliyet enflasyonunun yüksek olduğu bir ortamda olumlu bir sinyal.
Ancak brüt kârdaki iyileşme FAVÖK seviyesine taşınamamış. FAVÖK, 6,1 milyar TL’den 5,3 milyar TL’ye gerileyerek %14 düştü. FAVÖK marjı da yaklaşık %4,3’ten %3,6’ya indi. Yani şirket, her 100 TL’lik satıştan faaliyet giderleri öncesinde geçen yıla göre yaklaşık 0,7 TL daha az kâr üretmiş durumda.
Bu ayrışma önemli: Brüt marj korunurken FAVÖK marjının gerilemesi, mağaza işletme giderleri, personel maliyetleri, kira veya diğer faaliyet giderlerinin satışlardan daha hızlı arttığını gösteriyor. Veride gider kalemlerinin ayrıntısı bulunmadığı için baskının hangi kalemden kaynaklandığını kesinleştiremeyiz; ancak perakende şirketlerinde ücret, enerji, kira ve lojistik maliyetleri marjlar üzerinde doğrudan etkili olur.
Net dönem kârı ise 5,4 milyar TL’den 2,7 milyar TL’ye düşerek neredeyse yarı yarıya, %49,5 geriledi. Net kâr marjı geçen yılki yaklaşık %3,8 seviyesinden %1,8’e indi. Net kârdaki düşüşün FAVÖK gerilemesinden daha sert olması, faaliyet kârındaki zayıflamaya ek olarak finansman giderleri, amortisman, vergi veya diğer faaliyet dışı kalemlerin de sonucu etkilediğini düşündürüyor. Bu kalemlerin ayrıntısı paylaşılmadığı için tek bir neden üzerinden yorum yapmak doğru olmaz.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar yıl sonundaki 259,6 milyar TL’den 286,7 milyar TL’ye yükselerek %10,5 arttı. Artışın büyük bölümü dönen varlıklardan geliyor. Dönen varlıklar 81,5 milyar TL’den 105,2 milyar TL’ye çıkarak %29,1 büyüdü. Bu değişim, işletme sermayesi kalemlerinde belirgin bir artış olduğunu gösteriyor; ancak nakit, ticari alacak ve stok dağılımı verilmediği için artışın likiditeyi ne ölçüde güçlendirdiği net değil.
Duran varlıklar ise yalnızca %1,9 artarak 181,5 milyar TL’ye ulaştı. Böylece bilanço büyümesinin ağırlığı kısa vadeli varlıklarda oluşmuş görünüyor. Bu durum, şirketin kısa vadeli operasyonlarını destekleyebilir; ancak stok veya alacak büyümesi söz konusuysa nakit dönüşüm sürecinin ayrıca izlenmesi gerekir.
Net borç 37,6 milyar TL’den 34,1 milyar TL’ye gerileyerek %9,2 azaldı. Net borcun düşmesi, net kârdaki gerilemeye rağmen bilanço disiplininin korunduğunu gösteren olumlu bir unsur. Bununla birlikte net borcun mevcut çeyrek FAVÖK’üne oranı yaklaşık 6,4 kat seviyesinde. Önceki dönemde bu oran yaklaşık 6,2 kat idi. Çeyreklik FAVÖK’ü yıllıklandırmadan yapılan bu oran mevsimsellik nedeniyle temkinli okunmalı; yine de operasyonel kâr düşerken borçluluk göstergesinin iyileşmemesi, yakından takip edilmesi gereken bir konu.
Özkaynaklar 129,5 milyar TL’den 131,9 milyar TL’ye çıkarak %1,9 arttı. Ancak varlıklar %10,5 büyürken özkaynakların daha yavaş artması, bilanço büyümesinin özkaynaklara aynı ölçüde yansımadığını gösteriyor. Özkaynakların toplam varlıklara oranı yaklaşık %46 düzeyinde; bu, şirketin bilançosunda anlamlı bir özkaynak tamponu bulunduğunu gösterse de kârlılık düşüşü devam ederse sermaye verimliliği baskı altında kalabilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi bu dönemde 8,2 milyar TL oldu; geçen yıl aynı dönemdeki 7,8 milyar TL’ye göre %5,1 arttı. Yüksek enflasyon ortamında nakit ve nakit benzeri parasal varlıklarla parasal yükümlülükler arasındaki farkın finansal tablolara etkisini gösteren bu kalem, BİM’in raporlanan net sonucunda önemli bir rol oynuyor.
Net parasal pozisyonun pozitif olması, enflasyon muhasebesi kapsamında şirketin net parasal kazanç elde ettiğine işaret eder. Bu kazanç, nominal kârlılığı destekleyen bir unsur olarak okunmalı; ancak operasyonel faaliyetlerden yaratılan kârla karıştırılmamalı. Nitekim FAVÖK %14 gerilerken net parasal pozisyonun %5,1 artması, enflasyon muhasebesi etkisinin zayıf operasyonel performansı tamamen telafi edemediğini gösteriyor.
Bu nedenle yatırımcı, net kârı değerlendirirken “şirket operasyonlarından ne kadar kazandı?” sorusunu FAVÖK üzerinden, “enflasyon muhasebesi ve finansal yapı sonucu ne oluştu?” sorusunu ise net parasal pozisyon ve net kâr üzerinden ayrı ayrı ele almalı.
Yatırımcı için Ne Anlama Geliyor?
BİM’in ilk çeyrek sonuçları, satış hacminin nominal olarak korunduğunu ancak kârlılık kalitesinin zayıfladığını gösteriyor. Olumlu tarafta brüt marjın hafif iyileşmesi, net borcun %9,2 azalması ve dönen varlıklardaki artış öne çıkıyor. Şirketin düşük fiyat odaklı iş modeli, tüketicilerin satın alma gücünün zayıfladığı dönemlerde rekabet avantajı sağlayabilir.
Buna karşılık satış büyümesinin enflasyonun altında kalması, FAVÖK marjının %4,3’ten %3,6’ya gerilemesi ve net kârın %49,5 düşmesi temel riskleri oluşturuyor. Önümüzdeki dönemlerde özellikle şu göstergeler izlenmeli:
- Satış büyümesinin enflasyona yaklaşarak reel olarak toparlanıp toparlanmadığı,
- FAVÖK marjının %4 seviyesinin üzerine yeniden çıkıp çıkamayacağı,
- Net borç/FAVÖK oranının operasyonel kâr toparlanmadan nasıl seyredeceği,
- Dönen varlık artışının nakit ve stok yapısı açısından ne ifade ettiği,
- Net kârın enflasyon muhasebesi etkisinden bağımsız olarak güçlenip güçlenmediği.
Sonuç olarak bilanço tamamen alarm veren bir görünümde değil; fakat bu çeyrekte yatırımcı açısından asıl soru büyüme değil, büyümenin ne kadar kârlı olduğu. BİM’in defansif iş modeli fırsat yaratabilir, ancak marj baskısı ve zayıf reel satış büyümesi kalıcı hale gelirse güçlü bilanço tek başına yeterli olmayabilir. Yatırım tavsiyesi değildir.