
Açılış
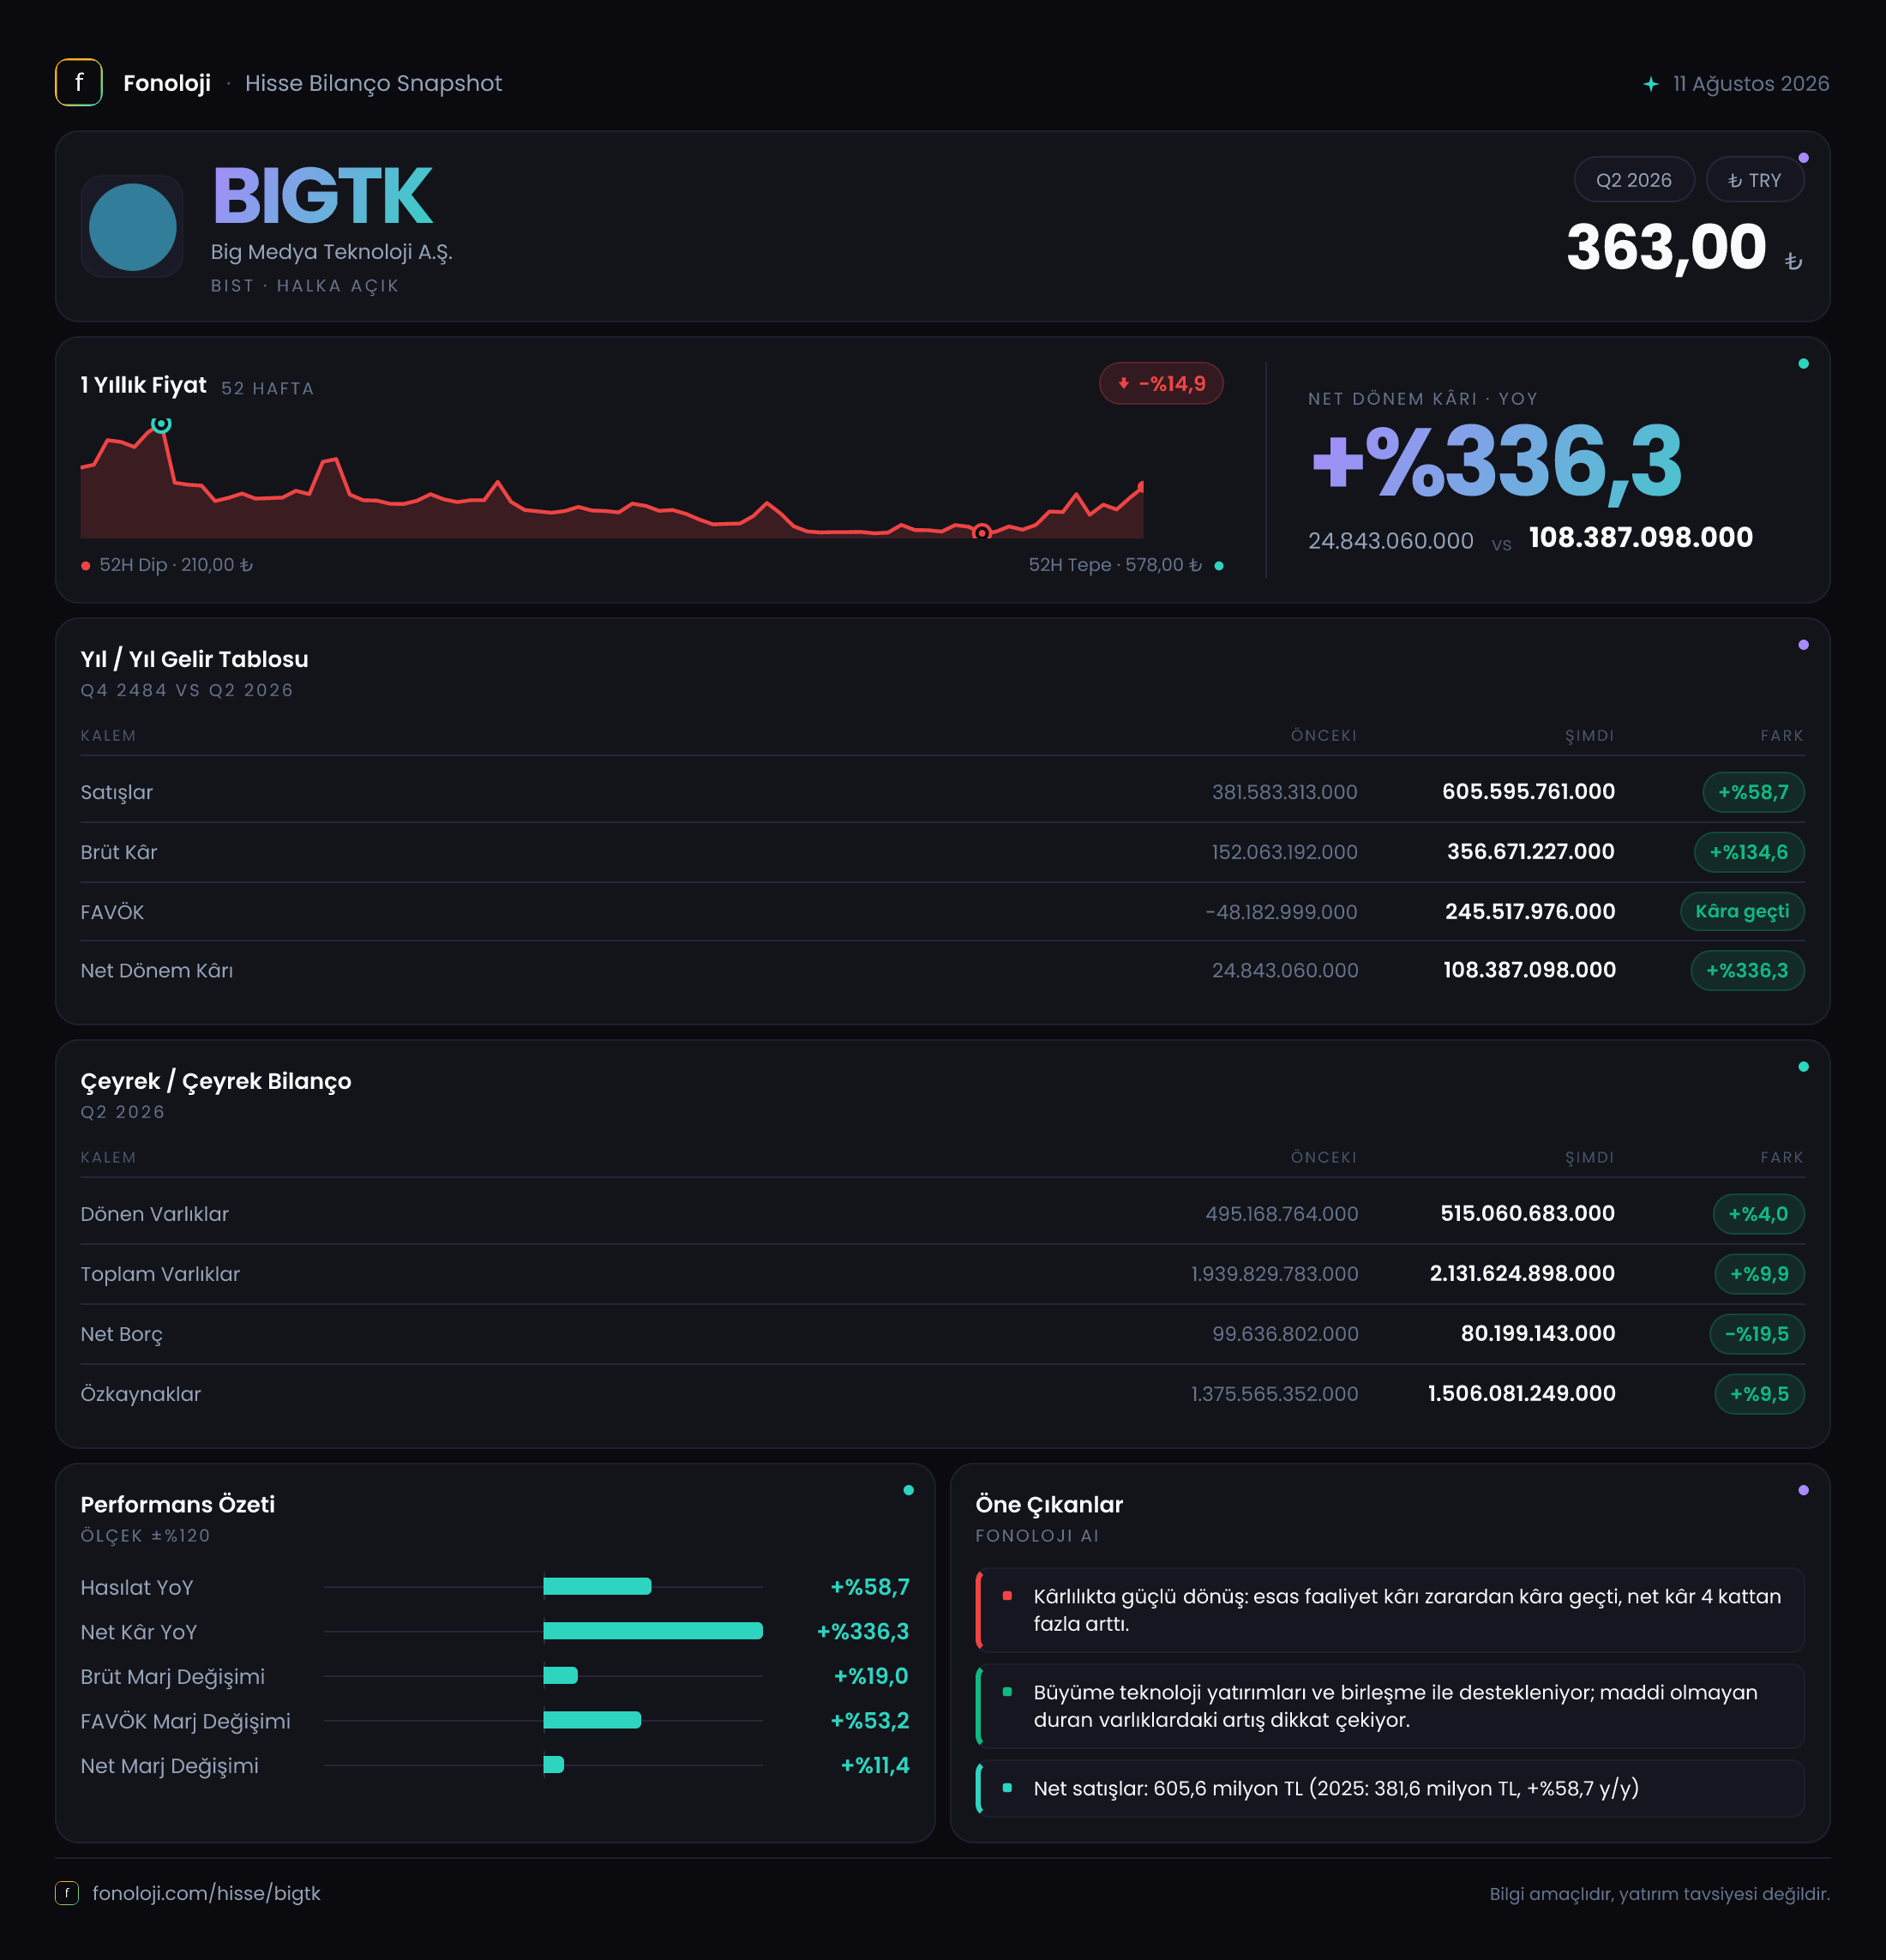
BİG Medya Teknoloji, 2026/6AB döneminde gelir büyümesini belirgin biçimde hızlandırırken kârlılık tarafında çok daha güçlü bir tablo ortaya koydu. Satışlar geçen yılın aynı dönemine göre %58,7 artarak 605,6 milyon TL’ye yükseldi; ancak asıl dikkat çekici gelişme, brüt kâr ve FAVÖK’teki sıçrama oldu. FAVÖK’ün geçen yılki 48,2 milyon TL’lik negatif seviyeden bu dönemde 245,5 milyon TL’ye çıkması, şirketin yalnızca daha fazla satış yapmadığını, satışlarını çok daha yüksek operasyonel kârlılıkla gerçekleştirdiğini gösteriyor. Net kâr ise 108,4 milyon TL’ye ulaşarak geçen yılın aynı dönemindeki 24,8 milyon TL’nin yaklaşık dört katına çıktı.
Satış Hikayesi
Şirketin satışları yıllık bazda %58,7 yükselerek 381,6 milyon TL’den 605,6 milyon TL’ye ulaştı. Bu artış, Türkiye’de %30’un üzerinde seyreden enflasyon ortamı dikkate alındığında yalnızca fiyat artışlarından ibaret görünmüyor; nominal büyümenin üzerinde kalan bir performans söz konusu. Bununla birlikte, enflasyon muhasebesi ve fiyatlama etkileri nedeniyle büyümenin ne kadarının gerçek hacim artışından, ne kadarının fiyat güncellemelerinden geldiğini mevcut veri setiyle kesin olarak ayırmak mümkün değil.
Satış büyümesinin kalitesi açısından asıl önemli nokta, gelirin kâra dönüşme oranındaki değişim. Geçen yıl 381,6 milyon TL satış karşılığında 152,1 milyon TL brüt kâr üretilirken, bu yıl 605,6 milyon TL satıştan 356,7 milyon TL brüt kâr elde edildi. Yani satışlar 224,0 milyon TL artarken brüt kâr artışı 204,6 milyon TL oldu. Bu, ek satışların önemli bölümünün brüt kâr seviyesine taşındığını ve ürün/hizmet karması, fiyatlama ya da maliyet yapısında şirket lehine bir değişim yaşandığını düşündürüyor.
Ancak burada yatırımcının dikkat etmesi gereken nokta, bunun henüz tek bir ara dönem karşılaştırması olması. Şirketin satışlarının yıl içinde istikrarlı mı ilerlediğini, yoksa büyümenin belirli bir dönemde mi yoğunlaştığını görmek için daha ayrıntılı çeyreklik finansallara ihtiyaç var. Mevcut veriyle geçen yılın aynı dönemiyle karşılaştırma yapılabiliyor; çeyrekten çeyreğe ivmeyi değerlendirmek için beklemek gerekiyor.
Kârlılık
BİG Medya Teknoloji’nin bu dönemdeki en güçlü tarafı marj genişlemesi oldu. Brüt kâr marjı geçen yıl yaklaşık %39,9 seviyesindeyken bu dönemde %58,9’a yükseldi. Başka bir ifadeyle şirket, 100 TL’lik satıştan geçen yıl yaklaşık 39,9 TL brüt kâr üretirken bu yıl 58,9 TL brüt kâr üretmiş durumda. Yaklaşık 19 puanlık bu artış, satış büyümesinden daha önemli bir kalite göstergesi.
FAVÖK tarafındaki dönüşüm daha da çarpıcı. Geçen yıl 48,2 milyon TL negatif FAVÖK açıklanırken bu yıl 245,5 milyon TL pozitif FAVÖK elde edildi. Negatif baz nedeniyle verilen %609,6 oranındaki artış tek başına anlamlı bir performans ölçüsü değil; çünkü karşılaştırmanın başlangıç noktası zararda. Daha sağlıklı okuma, şirketin operasyonel düzeyde zarar üreten yapıdan, satışlarının %40,5’i kadar FAVÖK üreten bir yapıya geçmesidir. Geçen yıl FAVÖK marjı yaklaşık -%12,6 seviyesindeydi.
Bu sıçrama, brüt kârdaki artışın faaliyet giderleri tarafından tamamen eritilmediğini gösteriyor. Aksine şirket, brüt kâr artışının önemli bölümünü operasyonel kâra taşıyabilmiş. Bunun kalıcı olup olmadığı ise önümüzdeki dönemlerde izlenmeli; özellikle personel, pazarlama, teknoloji yatırımları ve diğer faaliyet giderlerinin gelir büyümesine kıyasla nasıl değiştiği kritik olacak.
Net kâr 24,8 milyon TL’den 108,4 milyon TL’ye yükselirken net kâr marjı da yaklaşık %6,5’ten %17,9’a çıktı. FAVÖK marjı ile net kâr marjı arasındaki fark, amortisman, finansman giderleri, vergi ve enflasyon muhasebesi etkilerinin hâlâ önemli olduğunu gösteriyor. Buna rağmen net kâr marjındaki yaklaşık 11,4 puanlık iyileşme, operasyonel toparlanmanın nihai kâra da yansıdığını ortaya koyuyor.
Bilanço Sağlığı
BİG Medya Teknoloji’nin toplam varlıkları önceki yıl sonuna göre %9,9 artarak yaklaşık 1,9 milyar TL’den 2,1 milyar TL’ye çıktı. Bu büyümenin ana kaynağı duran varlıklar oldu; duran varlıklar 1,4 milyar TL’den 1,6 milyar TL’ye yükselerek %11,9 arttı. Dönen varlıklardaki artış ise daha sınırlı kaldı ve 495,2 milyon TL’den 515,1 milyon TL’ye, yani %4,0 seviyesine çıktı.
Özkaynaklar 1,4 milyar TL’den 1,5 milyar TL’ye yükselerek %9,5 büyüdü. Toplam varlıklar içindeki özkaynak payı yaklaşık %71 seviyesinde; bu oran şirketin bilançosunda özkaynak ağırlığının yüksek olduğunu gösteriyor. Önceki yıl sonundaki yaklaşık %73,7 seviyesine göre sınırlı bir gerileme olsa da sermaye yapısı hâlâ güçlü görünüyor.
Net borç ise 99,6 milyon TL’den 80,2 milyon TL’ye gerileyerek %19,5 azaldı. Bu gelişme, kârlılıktaki yükselişle birlikte bilanço riskini azaltıyor. Net borcun bu dönemdeki FAVÖK’e oranı yaklaşık 0,33x seviyesinde. Yani şirketin net borcu, yıllıklandırılmamış mevcut dönem FAVÖK’ünün üçte biri kadar. Bu oran düşük kabul edilebilecek bir seviyede ve finansman baskısının şu an için sınırlı olduğunu gösteriyor. Yine de nakit akışı ve borcun vade yapısı paylaşılmadığı için kısa vadeli likidite konusunda daha ileri bir yorum yapmak mümkün değil.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyonu bu dönemde 6,0 milyon TL olurken geçen yıl aynı dönemde 3,2 milyon TL seviyesindeydi. Artış %86,2 olsa da bu oranı tek başına değerlendirmek yanıltıcı olabilir; çünkü başlangıç seviyesi oldukça düşük. 6,0 milyon TL’lik net parasal pozisyon, 605,6 milyon TL’lik satışın yaklaşık %1’i büyüklüğünde. Dolayısıyla dönem kârını destekleyen bir unsur olmakla birlikte, şirketin kârlılık sıçramasının ana açıklaması değil.
TAS 29 kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon ortamındaki etkisini yansıtır. Pozitif rakam, enflasyon muhasebesinin gelir tablosunda şirket lehine bir etki yarattığına işaret eder. Ancak bu etkinin sınırlı büyüklüğü, bu dönemdeki net kâr artışının esas olarak operasyonel marj iyileşmesinden kaynaklandığını gösteriyor. Bu, kârın niteliği açısından olumlu bir ayrım.
Yatırımcı için Ne Anlama Geliyor?
BİG Medya Teknoloji’nin 2026/6AB sonuçları, satış büyümesinden çok kârlılık dönüşümüyle öne çıkıyor. Yatırımcı açısından olumlu tabloyu oluşturan temel unsurlar şunlar:
- Satışların %58,7 artarak enflasyonun üzerinde nominal büyüme göstermesi.
- Brüt kâr marjının yaklaşık %39,9’dan %58,9’a çıkması.
- Negatif FAVÖK’ten 245,5 milyon TL pozitif FAVÖK’e geçilmesi.
- Net borcun %19,5 azalması ve net borç/FAVÖK oranının yaklaşık 0,33x seviyesinde kalması.
- Net parasal pozisyon katkısının sınırlı olması; yani kâr artışının temel olarak operasyonel performansa dayanması.
Bununla birlikte, en önemli izleme noktası bu marjların sürdürülebilirliği olacak. Özellikle FAVÖK marjının %40,5 seviyesinde kalıcı olup olmadığı, gelecek dönem faaliyet giderleri ve nakit akışıyla birlikte değerlendirilmelidir. Ayrıca gelir büyümesinin hacimden mi, fiyatlamadan mı geldiği ve duran varlıklardaki %11,9 artışın gelecekte satış ve nakit üretimine ne ölçüde katkı sağlayacağı önem taşıyor. İlk yarı sonuçları güçlü bir operasyonel toparlanmaya işaret ediyor; ancak yatırım kararında tek dönemlik marj sıçraması yerine, önümüzdeki raporlarda bu performansın tekrarlanıp tekrarlanmadığı izlenmeli.
Yatırım tavsiyesi değildir.