
Açılış
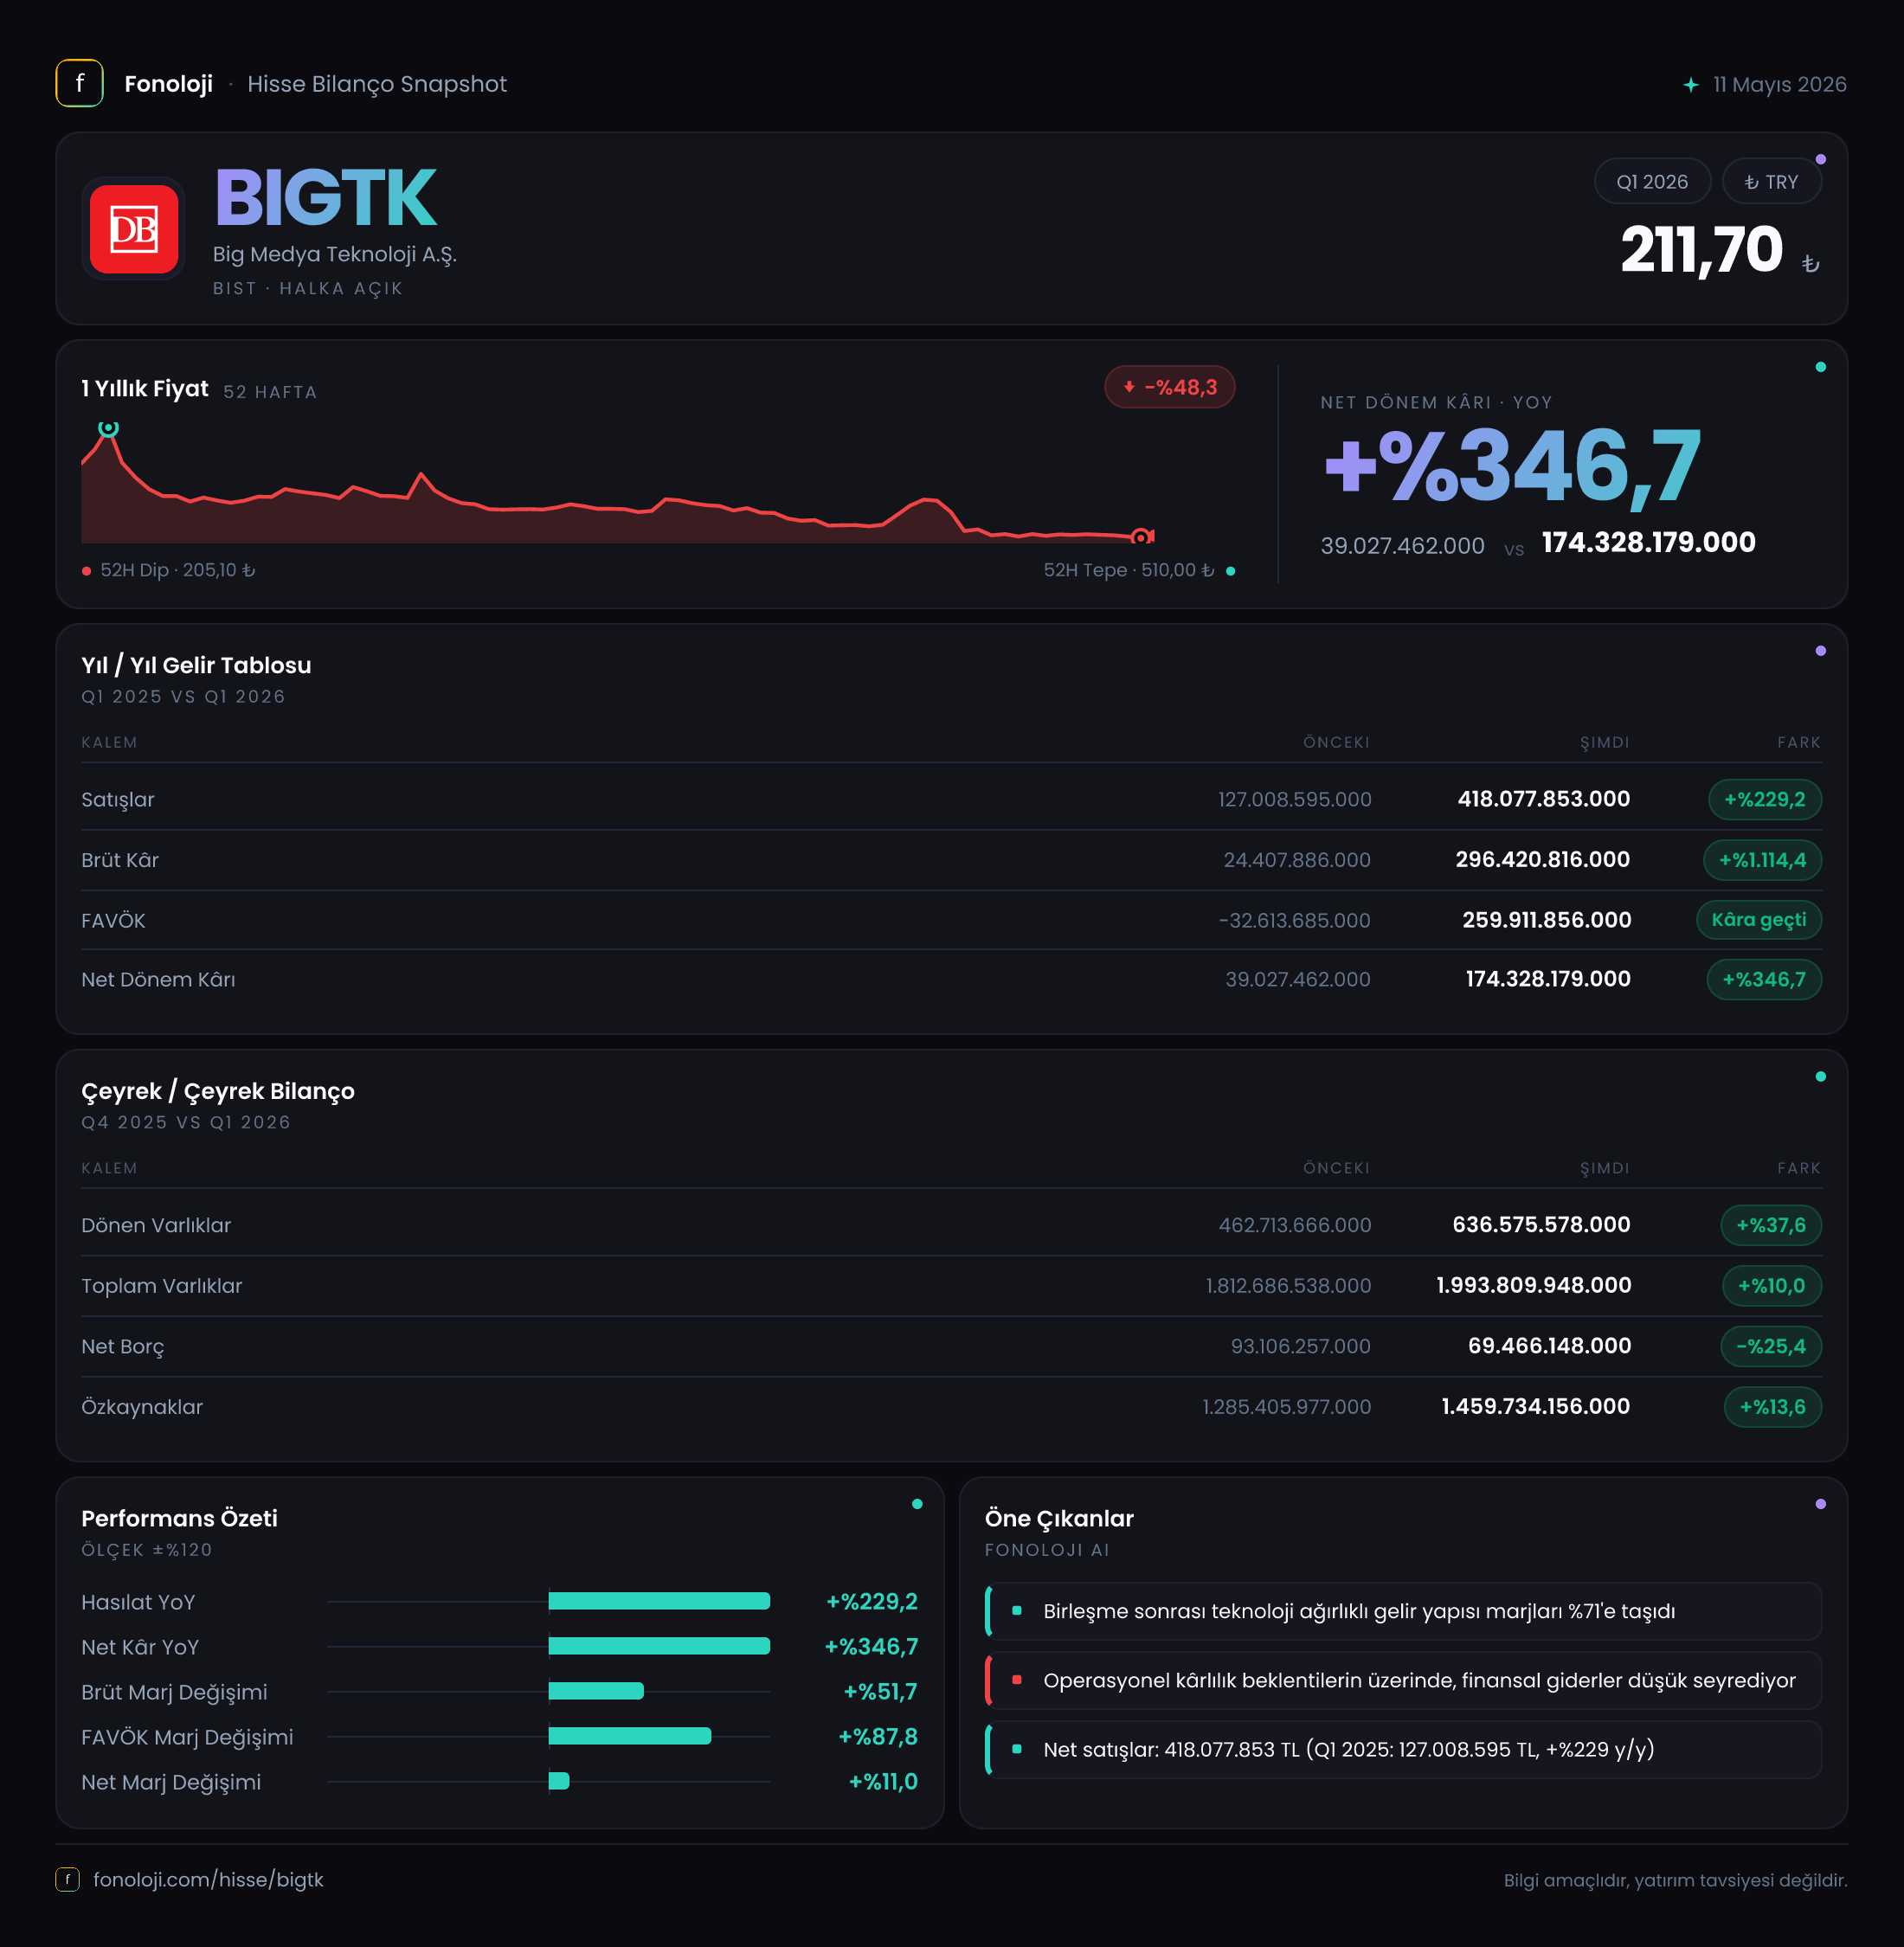
BİG Medya Teknoloji’nin 2026/3AB dönem sonuçları, geçen yılın aynı çeyreğine kıyasla güçlü bir büyüme ve belirgin kârlılık iyileşmesi ortaya koyuyor. Şirketin satışları 418,1 milyon TL’ye yükselirken, brüt kâr 296,4 milyon TL’ye, FAVÖK ise 257,8 milyon TL’ye ulaştı. En dikkat çekici nokta, büyümenin yalnızca ciro tarafında kalmaması; faaliyet kârlılığının da çok güçlü biçimde genişlemesi. Bununla birlikte, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, nominal büyümenin ne kadarının gerçek hacim artışından, ne kadarının fiyatlama etkisinden kaynaklandığını gelecek dönemlerde ayrıca izlemek gerekiyor.
Satış Hikayesi
BİG Medya Teknoloji’nin satışları, geçen yılın aynı çeyreğindeki 127,0 milyon TL’den bu dönemde 418,1 milyon TL’ye çıktı. Bu, yıllık bazda %229,2 artış anlamına geliyor; başka bir ifadeyle şirketin üç aylık cirosu yaklaşık 3,3 katına yükseldi. Bu oran, %30’ların üzerindeki enflasyonun oldukça üzerinde olduğu için ilk bakışta güçlü bir büyüme sinyali veriyor.
Ancak bu büyümeyi doğru okumak için iki ayrı soruyu birbirinden ayırmak gerekiyor:
- Şirket fiyatlarını artırarak mı büyüdü?
- Yoksa hizmet, müşteri, proje veya işlem hacminde de belirgin bir artış mı gerçekleşti?
Eldeki finansal tabloda satışların hangi iş kollarından geldiği, organik büyümenin payı veya müşteri bazlı gelişim yer almıyor. Bu nedenle satış büyümesinin niteliği hakkında kesin hüküm vermek mümkün değil. Yine de cirodaki %229,2’lik artışın brüt kâr ve FAVÖK’e çok daha güçlü yansıması, şirketin bu dönemde yalnızca daha fazla satış yapmadığını; satış karmasında veya fiyatlama gücünde de olumlu bir değişim yaşandığını düşündüren finansal bir tablo oluşturuyor.
Çeyreklik trend açısından ise elimizde yalnızca 2025/3 dönemiyle karşılaştırılabilecek veri bulunuyor. 2025/12 ve 2026/3 ara dönemleri arasında satış seyri verilmediği için şirketin büyümesinin yıl içinde hızlanıp hızlanmadığını veya ilk çeyreğe özgü olup olmadığını henüz değerlendiremiyoruz. Bu nedenle sonraki ara dönem sonuçları, büyümenin sürdürülebilirliği açısından kritik olacak.
Kârlılık
Kârlılık tarafında bilanço son derece güçlü bir iyileşme gösteriyor. Brüt kâr, geçen yılki 24,4 milyon TL’den 296,4 milyon TL’ye yükseldi. Buna göre brüt kâr marjı %19,2’den %70,9’a çıktı. Marjda yaklaşık 51,7 puanlık bu sıçrama, satışların maliyet yapısında çok belirgin bir iyileşmeye işaret ediyor.
FAVÖK tarafındaki değişim daha da çarpıcı. Geçen yıl aynı dönemde şirket 35,1 milyon TL FAVÖK zararı açıklarken, bu dönemde 257,8 milyon TL FAVÖK elde etti. Böylece FAVÖK marjı -%27,6’dan %61,7’ye yükseldi. Satışların yaklaşık üçte ikisinin faaliyet kârına dönüşmesi, medya ve teknoloji şirketleri için yüksek bir operasyonel kârlılık seviyesidir. Bunun kalıcı olup olmadığı ise gelirlerin niteliğine, proje bazlı olup olmadığına ve maliyetlerin gelecek çeyreklerde nasıl seyredeceğine bağlı.
Net dönem kârı da 39,0 milyon TL’den 174,3 milyon TL’ye çıkarak yıllık bazda %346,7 büyüdü. Net kâr marjı %30,7’den %41,7’ye yükseldi. FAVÖK marjı ile net kâr marjı arasındaki farkın bu dönemde sınırlı kalması, finansman giderleri ve diğer faaliyet kalemlerinin kârı aşırı biçimde aşağı çekmediğini gösteriyor. Ancak net kârın içinde vergi, finansman geliri-gideri, parasal pozisyon ve diğer tek seferlik kalemlerin etkisi bulunabileceği için, sürdürülebilir performans açısından FAVÖK’ün seyri daha temel bir gösterge olarak izlenmeli.
| KPI | 2025/3 | 2026/3 | Değişim | |---|---:|---:|---:| | Satışlar | 127,0 mn TL | 418,1 mn TL | %229,2 | | Brüt kâr marjı | %19,2 | %70,9 | +51,7 puan | | FAVÖK marjı | -%27,6 | %61,7 | +89,3 puan | | Net kâr marjı | %30,7 | %41,7 | +11,0 puan |
Bilanço Sağlığı
Bilanço tarafında şirketin toplam varlıkları önceki yıl sonuna göre %10,0 artarak yaklaşık 2,0 milyar TL’ye ulaştı. Bu artışın ana kaynağı dönen varlıklardaki yükseliş oldu. Dönen varlıklar 462,7 milyon TL’den 636,6 milyon TL’ye çıkarak %37,6 büyüdü. Bu gelişme likidite açısından olumlu görünse de nakit, ticari alacak veya stok dağılımı verilmediği için artışın kalitesi ayrıştırılamıyor.
Duran varlıklar ise 1,3 milyar TL’den 1,4 milyar TL’ye yükselerek yalnızca %0,5 arttı. Dolayısıyla bilanço büyümesi ağırlıklı olarak kısa vadeli varlıklardan geliyor. Bu yapı, işletme sermayesi açısından esneklik sağlayabilir; ancak alacakların hızlı büyümesi durumunda kârlılık nakde aynı hızda dönüşmeyebilir.
Özkaynaklar 1,3 milyar TL’den 1,5 milyar TL’ye yükselerek %13,6 arttı. Özkaynakların toplam varlıklara oranı yaklaşık %75 seviyesinde; bu, bilanço açısından güçlü bir sermaye tabanına işaret ediyor. Net borç ise 93,1 milyon TL’den 69,5 milyon TL’ye geriledi ve %25,4 azaldı. Net borç/FAVÖK oranı yaklaşık 0,27x düzeyinde. Bu oran, şirketin faaliyet kârına kıyasla düşük borçluluk taşıdığını ve faiz/finansman riskinin mevcut verilerle sınırlı göründüğünü gösteriyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösteriyor. BİG Medya Teknoloji bu dönemde 9,7 milyon TL net parasal pozisyon zararı açıkladı. Geçen yıl aynı dönemde ise 3,7 milyon TL net parasal kazanç bulunuyordu.
Bu değişim, parasal pozisyon etkisinin şirket kârına geçen yıla göre 13,4 milyon TL daha olumsuz yansıdığını gösteriyor. Başka bir ifadeyle şirketin yüksek operasyonel kârlılığına rağmen enflasyon muhasebesi kaynaklı parasal kayıp oluşmuş. Ancak bu kayıp, 174,3 milyon TL’lik net kârın yanında sınırlı kalıyor ve şirketin ana faaliyet performansını gölgelemiyor.
Yine de net parasal pozisyonun negatife dönmesi, bilanço içindeki parasal varlık-yükümlülük kompozisyonunun dikkatle izlenmesi gerektiğini gösterir. Enflasyonun yüksek kaldığı ortamda nakit ve alacak pozisyonu, borç yapısı ve vade dağılımı kârın TAS 29 sonrasındaki görünümünü etkileyebilir.
Yatırımcı için Ne Anlama Geliyor?
BİG Medya Teknoloji’nin bu çeyrek finansal resmi üç güçlü mesaj veriyor:
- Satış büyümesi enflasyonun belirgin biçimde üzerinde.
- Brüt kâr ve FAVÖK marjlarındaki sıçrama, büyümenin kârlı gerçekleştiğini gösteriyor.
- Düşük net borç/FAVÖK oranı ve güçlü özkaynak yapısı, bilanço riskini sınırlıyor.
Bununla birlikte yatırımcıların özellikle şu başlıklara odaklanması gerekiyor:
- %70,9 brüt kâr marjı ve %61,7 FAVÖK marjı gelecek çeyreklerde korunabilecek mi?
- Satış büyümesi yeni müşteri ve hacim kazanımından mı, yoksa fiyatlama ve tek seferlik projelerden mi geliyor?
- Dönen varlıklardaki %37,6’lık artış nakde dönüşüyor mu, yoksa ticari alacaklarda mı birikiyor?
- Net parasal pozisyon zararı, yüksek enflasyon ortamında önümüzdeki dönemlerde büyüyecek mi?
Sonuç olarak şirket, 2026’nın ilk çeyreğinde hem gelir hem faaliyet kârlılığı hem de borçluluk açısından güçlü bir görünüm sergiliyor. Ancak bu sonuçların yatırım tezine dönüşebilmesi için yüksek marjların ve hızlı satış büyümesinin en az birkaç çeyrek boyunca tekrarlanması, ayrıca kârın nakit akışıyla desteklenmesi gerekiyor. Yatırım tavsiyesi değildir.