
Açılış
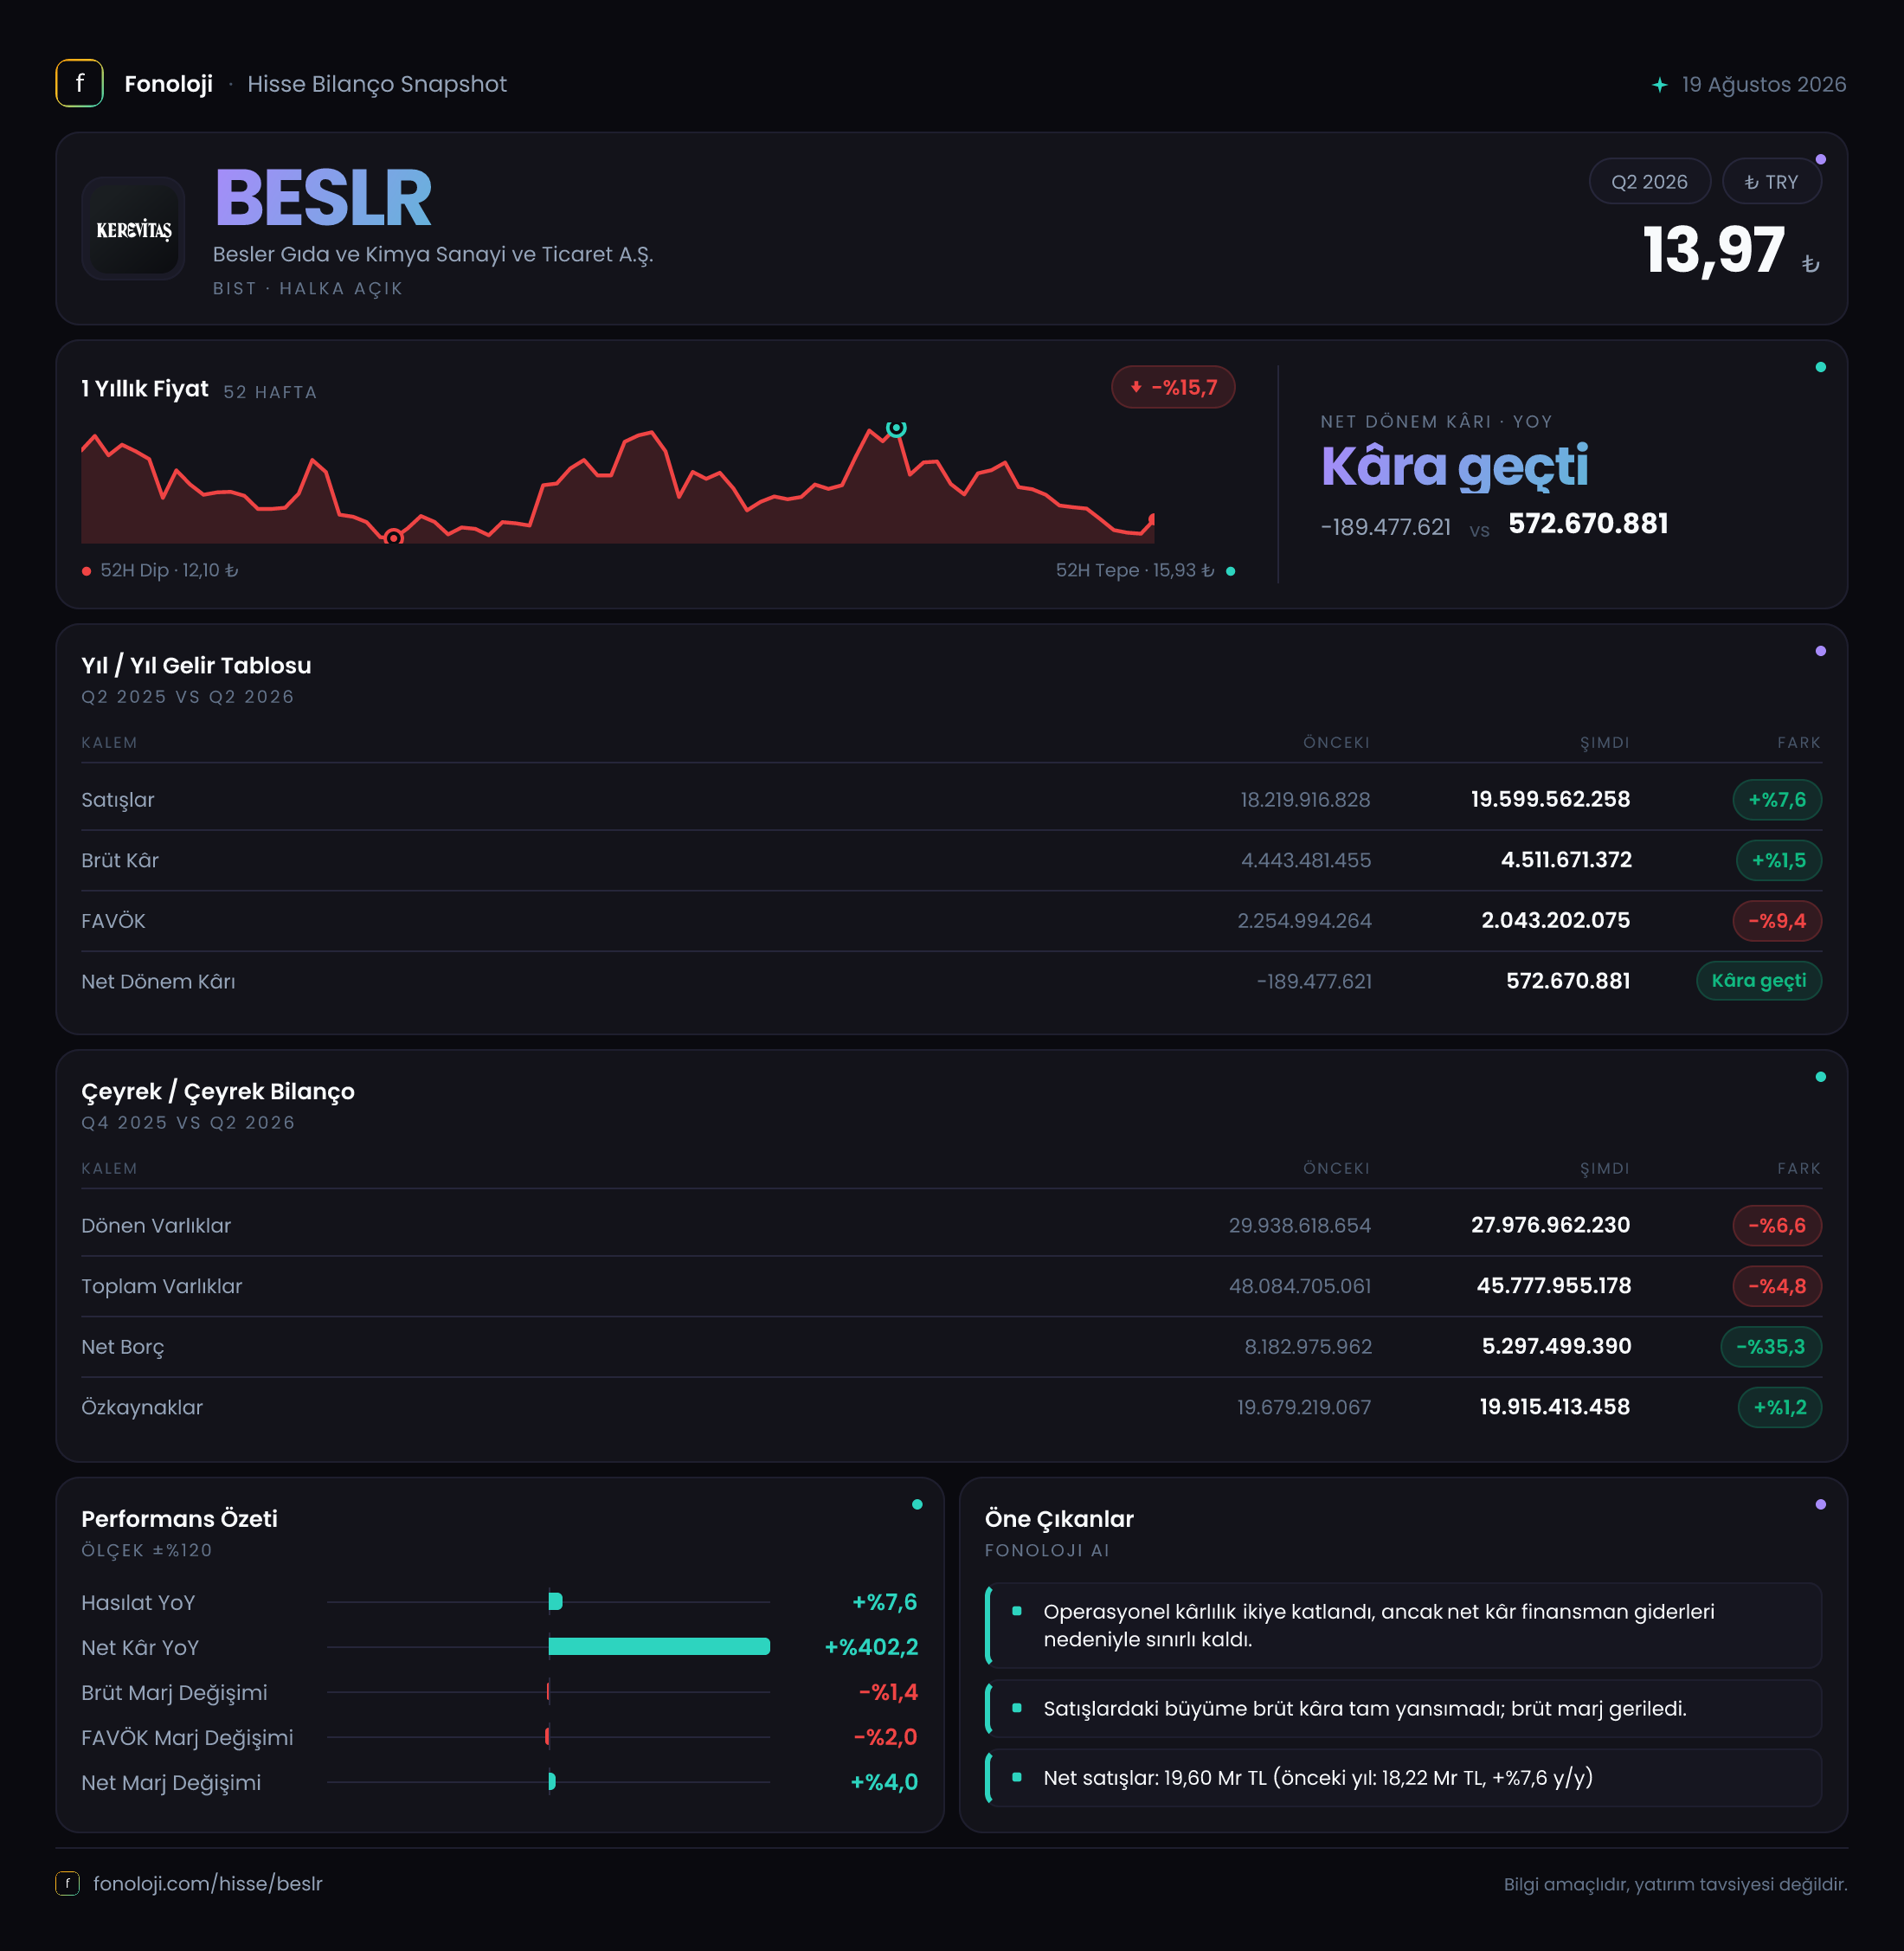
Besler Gıda ve Kimya, gıda ve kimya alanlarında faaliyet gösteren, satış hacmi yüksek ancak marjları hammadde maliyetleri ve fiyatlama gücüne duyarlı bir şirket görünümünde. 2026/6AB sonuçlarında ana hikâye, satışların nominal olarak büyümesine rağmen operasyonel kârlılığın zayıflaması ve net kârın enflasyon muhasebesi etkilerindeki iyileşmeyle pozitife dönmesi. Şirketin net borcunda belirgin düşüş olması bilanço açısından destekleyici; ancak FAVÖK’teki gerileme, satış büyümesinin henüz kârlılığa aynı ölçüde yansımadığını gösteriyor. Bu nedenle yatırımcı açısından raporun merkezinde “kâr arttı” başlığından çok, bu kârın ne kadarının sürdürülebilir operasyonel performanstan geldiği sorusu bulunuyor.
Satış Hikayesi
Besler’in satışları geçen yılın aynı dönemine göre %7,6 artarak 19,6 milyar TL’ye ulaştı. Nominal büyüme ilk bakışta olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu oran, reel anlamda daralmaya işaret ediyor. Başka bir ifadeyle şirket daha yüksek TL ciro üretmiş olsa da ürün fiyatları, satış hacmi ve ürün karması birlikte değerlendirildiğinde enflasyonun üzerinde bir büyüme yakalanmış görünmüyor.
Bu noktada satış büyümesinin niteliği önem kazanıyor. Gıda ve kimya gibi hammadde maliyetlerinin yüksek olduğu sektörlerde yalnızca fiyat artışı yapmak, şirketin gerçek büyümesini göstermeyebilir. Fiyat artışlarının müşteriye ne ölçüde yansıtıldığı, hacimlerin korunup korunmadığı ve ihracatın toplam satışlar içindeki payı, marjların geleceği açısından kritik göstergeler olurdu. Mevcut veride bu kırılımlar bulunmadığı için satış büyümesinin hacimden mi, fiyatlamadan mı kaynaklandığını kesin biçimde ayırmak mümkün değil.
Çeyreklik karşılaştırma için raporda yalnızca 2025/6 dönemi verildiğinden, 2026/6AB döneminin bir önceki çeyreğe göre ivmesini değerlendirmek mümkün değil. Dolayısıyla bu rapor, dönemsel momentumdan çok geçen yılın aynı dönemine göre performans değişimini gösteriyor. Satışların enflasyona rağmen reel büyümeye dönüp dönmediğini görmek için sonraki ara dönemlerde hem ciroyu hem de hacim/marj göstergelerini izlemek gerekecek.
Kârlılık
Brüt kâr, satışlardan daha yavaş büyüdü. Şirketin brüt kârı %1,5 artarak 4,5 milyar TL’ye çıktı; ancak satışlar %7,6 büyürken brüt kârın yalnızca %1,5 yükselmesi, maliyetlerin gelirlerden daha hızlı arttığını gösteriyor. Buna bağlı olarak brüt kâr marjı geçen yılki yaklaşık %24,2 seviyesinden %23,0 seviyesine geriledi. Yaklaşık 1,2 puanlık bu düşüş, ürün fiyatlamasının hammadde, enerji, lojistik veya diğer üretim maliyetlerini tam olarak karşılamadığını düşündürüyor.
Operasyonel kârlılıkta baskı daha belirgin. FAVÖK, geçen yılın aynı dönemindeki 2,3 milyar TL’den 2,0 milyar TL’ye gerileyerek %9,4 düştü. FAVÖK marjı da yaklaşık %12,6’dan %10,2’ye indi. Yani şirket satışlarını büyütürken her 100 TL’lik satıştan faaliyet düzeyinde elde ettiği kâr yaklaşık 2,4 TL azalmış durumda. Bu, brüt marjdaki gerilemenin yanı sıra faaliyet giderlerinin de kârlılığı aşağı çekmiş olabileceğini gösteriyor; ancak gider kalemleri verilmediği için nedenleri kesinleştirmek mümkün değil.
Net kâr tarafında ise tablo belirgin biçimde iyileşti. Şirket geçen yıl aynı dönemde 189,5 milyon TL net zarar açıklarken, bu dönemde 572,7 milyon TL net kâra geçti. Böylece net kârda 762,2 milyon TL’lik bir iyileşme oluştu. Net kâr marjı da yaklaşık -%1,0’dan %2,9’a yükseldi.
Ancak net kârdaki bu güçlü dönüş, faaliyet kârlılığındaki zayıflıkla birlikte okunmalı. FAVÖK düşerken net kârın artması, operasyon dışı kalemlerin ve özellikle net parasal pozisyonun sonucu önemli ölçüde etkilediğini gösteriyor. Bu nedenle 572,7 milyon TL’lik net kârın tamamını sürdürülebilir operasyonel kâr artışı olarak değerlendirmek doğru olmaz.
Bilanço Sağlığı
Bilanço tarafında en güçlü gelişme net borçtaki düşüş. Net borç, önceki yıl sonundaki 8,2 milyar TL’den 5,3 milyar TL’ye gerileyerek %35,3 azaldı. Bu, borçluluk baskısının anlamlı ölçüde hafiflediğini ve şirketin finansal esnekliğinin arttığını gösteriyor. Net borçtaki 2,9 milyar TL’lik azalma; işletme sermayesi yönetimi, nakit yaratımı veya borç kompozisyonundaki değişimlerle ilişkili olabilir, fakat mevcut veri bu hareketin kaynağını ayrıştırmıyor.
FAVÖK’ün yıllıklandırılmış yaklaşık 4,0 milyar TL olduğu varsayımıyla net borç/FAVÖK oranı yaklaşık 1,3x seviyesinde bulunuyor. Bu oran tek başına yüksek bir borçluluk sinyali vermiyor; ancak FAVÖK’ün son dönemde gerilediği unutulmamalı. Operasyonel kâr zayıflamaya devam ederse bu oran borç azalmadığı takdirde yeniden yükselebilir.
Toplam varlıklar 48,1 milyar TL’den 45,8 milyar TL’ye gerileyerek %4,8 azaldı. Dönen varlıklar %6,6 düşüşle 28,0 milyar TL’ye, duran varlıklar ise %1,9 düşüşle 17,8 milyar TL’ye indi. Buna karşılık özkaynaklar %1,2 artarak 19,9 milyar TL’ye yükseldi. Varlıkların küçüldüğü bir dönemde özkaynakların korunması olumlu; ancak toplam yükümlülüklerin ayrıntısı, kısa vadeli borçların vadesi ve işletme sermayesinin bileşimi paylaşılmadığı için likidite riskini tam olarak değerlendirmek mümkün değil.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon bu dönemde -370,2 milyon TL oldu. Geçen yıl aynı dönemdeki -563,7 milyon TL’ye kıyasla parasal kayıp %34,3 azaldı. Rakam hâlâ negatif olduğu için enflasyon muhasebesi şirketin net kârını aşağı çeken bir unsur olmaya devam ediyor; ancak önceki döneme göre etkisi belirgin biçimde hafiflemiş.
TAS 29 kapsamında negatif net parasal pozisyon, yüksek enflasyon ortamında parasal kalemlerin şirket üzerinde zarar etkisi yarattığını gösterir. Bu kalem operasyonel faaliyetlerden kaynaklanmadığı için FAVÖK’te görünmez, ancak net kâra doğrudan yansır. Bu dönemde parasal kaybın 563,7 milyon TL’den 370,2 milyon TL’ye gerilemesi, net kâra geçişi destekleyen önemli unsurlardan biri olmuş görünüyor.
Buradaki kritik nokta şu: Net parasal pozisyonun iyileşmesi, şirketin temel operasyonlarının aynı ölçüde güçlendiği anlamına gelmez. Enflasyon muhasebesi etkisi dönemden döneme değişebilir. Bu nedenle yatırımcı, net kârı değerlendirirken FAVÖK eğilimini, brüt marjı ve nakit yaratımını birlikte izlemeli.
Yatırımcı için Ne Anlama Geliyor?
Besler’in 2026/6AB sonuçları, bilanço ve net kâr açısından olumlu; operasyonel marjlar açısından ise temkinli okunması gereken bir tablo sunuyor.
- Fırsat tarafında, net borcun %35,3 azalması finansal riskin gerilediğini gösteriyor.
- Net parasal kaybın azalması ve şirketin 572,7 milyon TL net kâra geçmesi, dönemsel kâr görünümünü belirgin biçimde iyileştirdi.
- Risk tarafında, satışlar enflasyonun altında büyürken FAVÖK’ün %9,4 gerilemesi, fiyatlama gücünün ve maliyet yönetiminin yakından takip edilmesi gerektiğini ortaya koyuyor.
- Brüt marjın %24,2’den %23,0’a, FAVÖK marjının ise %12,6’dan %10,2’ye düşmesi, kâr kalitesinin şu aşamada net kâr rakamından daha zayıf olduğunu gösteriyor.
Önümüzdeki dönemlerde temel soru, şirketin net borç azaltımını sürdürürken satış büyümesini enflasyonun üzerine taşıyıp taşıyamayacağı ve FAVÖK marjını yeniden genişletip genişletemeyeceği olacak. Net kâr artışı dikkat çekici olsa da yatırımcı açısından daha kalıcı değer yaratacak gelişme, operasyonel marjların toparlanmasıdır. Yatırım tavsiyesi değildir.