
Açılış
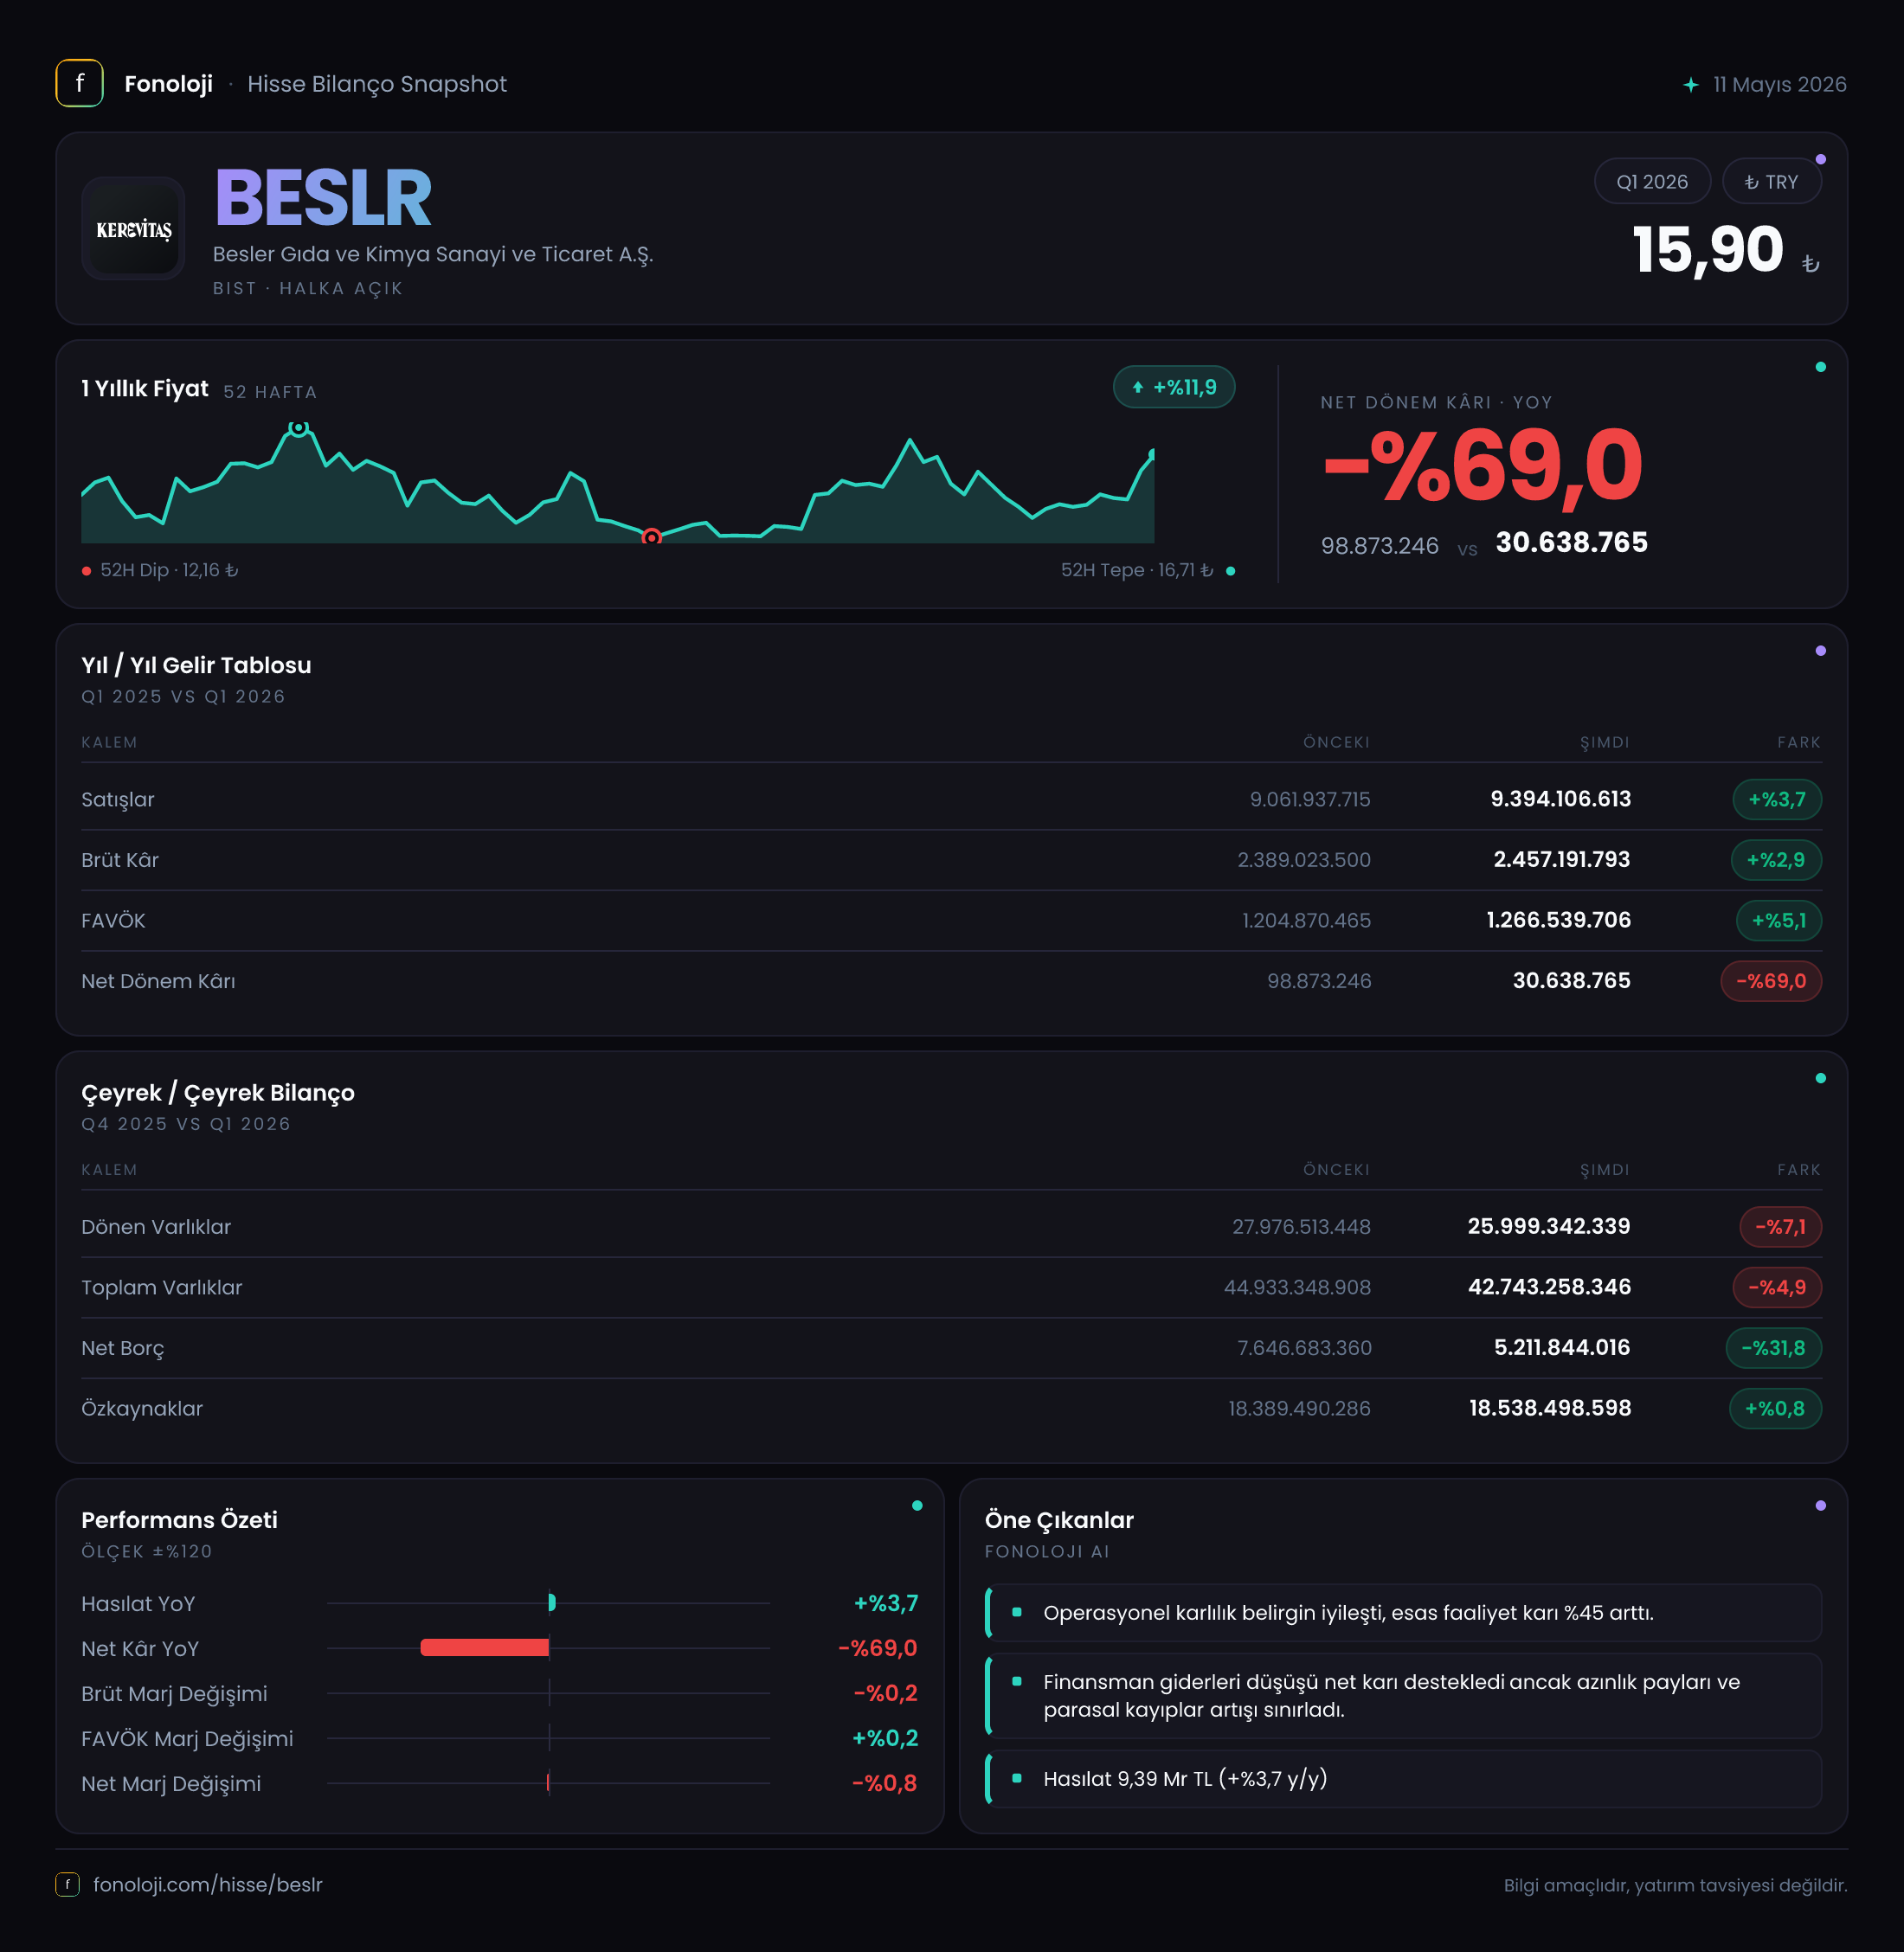
Besler Gıda ve Kimya, gıda ve kimya alanlarında faaliyet gösteren; satış hacmi kadar hammadde maliyetleri, stok yönetimi ve finansman koşullarına duyarlı bir şirket. 2026’nın ilk çeyreğinde satışlar yıllık bazda %3,7 artarak 9,4 milyar TL’ye, FAVÖK ise %5,1 yükselerek 1,3 milyar TL’ye ulaştı. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyüme oranları şirketin reel olarak küçülmüş olabileceğine işaret ediyor. Kârlılık tarafında operasyonel marjların iyileşmesine karşın, negatif net parasal pozisyonun etkisi ve diğer finansal kalemler net kârın yalnızca %1 artışla 148,2 milyon TL’de kalmasına neden olmuş görünüyor.
Satış Hikayesi
Şirketin satışları geçen yılın aynı çeyreğindeki 9,1 milyar TL’den 9,4 milyar TL’ye yükseldi. Nominal olarak 339 milyon TL’lik bir artış söz konusu; fakat bu artışı doğrudan güçlü büyüme olarak okumak doğru olmaz. Türkiye’de yıllık enflasyonun %30’un üzerinde olduğu bir ortamda, satışların yalnızca %3,7 artması reel bazda belirgin bir gerilemeye işaret ediyor. Başka bir ifadeyle şirket daha yüksek fiyatlarla satış yapmış olsa bile, satış hacmi veya gerçek satın alma gücü karşılığı aynı ölçüde korunamamış olabilir.
Burada özellikle gıda sektörünün doğası önemli. Girdi fiyatları, kur hareketleri, tarımsal emtia fiyatları ve tüketici talebi satış performansını aynı anda etkileyebilir. Şirketin satış artışı enflasyonun oldukça gerisinde kaldığı için, ürün fiyat artışlarının talep üzerinde baskı oluşturduğu veya hacim büyümesinin zayıf kaldığı ihtimali öne çıkıyor. Bu nedenle önümüzdeki dönemlerde yalnızca ciroya değil, satışların hacim-fiyat bileşimine ve ürün bazında marjlara bakmak gerekecek.
Çeyreklik trend açısından mevcut veri yalnızca 2025/3 dönemiyle karşılaştırma sunuyor. Dolayısıyla 2025’in son çeyreğine göre ivmenin hızlanıp hızlanmadığı veya yavaşlayıp yavaşlamadığı bu veri setiyle ölçülemiyor. Yine de ilk çeyrek performansı, nominal ciro büyümesinin enflasyonun gerisinde kaldığını ve şirketin büyüme hikâyesinin şu aşamada hacimden çok operasyonel verimlilik üzerinden değerlendirilmesi gerektiğini gösteriyor.
Kârlılık
Brüt kâr, 2,4 milyar TL’den 2,5 milyar TL’ye çıkarak yıllık bazda %2,9 arttı. Satışların %3,7 büyüdüğü ortamda brüt kârın biraz daha yavaş artması, brüt marjda sınırlı bir baskıya işaret ediyor. Buna karşın hesaplama yapıldığında brüt marj yaklaşık %26,6 seviyesinde gerçekleşiyor; geçen yıl aynı dönemde bu oran yaklaşık %26,4 idi. Yani marjda yaklaşık 0,2 puanlık bir iyileşme var. Bu, şirketin maliyet artışlarını büyük ölçüde fiyatlara yansıtabildiğini veya ürün karmasını daha kârlı alanlara kaydırdığını gösteriyor; ancak iyileşmenin boyutu güçlü değil.
FAVÖK tarafı daha olumlu bir tablo sunuyor. FAVÖK 1,2 milyar TL’den 1,3 milyar TL’ye yükselirken artış oranı %5,1 oldu. FAVÖK marjı da yaklaşık %13,8’e çıktı; geçen yılki yaklaşık %13,6 seviyesine göre sınırlı bir genişleme söz konusu. Brüt kâr marjındaki hafif iyileşmeye ek olarak faaliyet giderlerinin satışlara oranının kontrol altında tutulmuş olması, operasyonel kârlılığın cirodan daha hızlı büyümesini sağlamış görünüyor.
Bununla birlikte operasyonel iyileşme net kâra aynı ölçüde yansımadı. Net dönem kârı 146,7 milyon TL’den 148,2 milyon TL’ye çıkarak yalnızca %1 arttı. Net kâr marjı ise yaklaşık %1,6 seviyesinde kaldı ve geçen yılki seviyeye göre yatay seyretti. Bu tablo, şirketin faaliyetlerinden para kazanma kabiliyetinin net kâra kıyasla daha güçlü olduğunu gösteriyor. Operasyonel performans olumlu olsa da parasal pozisyon, finansman giderleri veya diğer dönemsel kalemler kârın aşağı çekilmesine neden oluyor.
Bilanço Sağlığı
Bilanço tarafında en dikkat çekici gelişme net borçtaki belirgin düşüş. Net borç, önceki yıl sonundaki 7,2 milyar TL’den 4,7 milyar TL’ye gerileyerek %34,9 azaldı. Bu, yaklaşık 2,5 milyar TL’lik bir iyileşme anlamına geliyor ve şirketin finansal riskini azaltan önemli bir unsur. Net borçtaki gerileme, faiz ve kur oynaklığına karşı bilançonun daha dayanıklı hale geldiğini gösteriyor.
Toplam varlıklar 44,9 milyar TL’den 42,7 milyar TL’ye inerek %4,9 geriledi. Bu düşüşün ana kaynağı dönen varlıkların 28,0 milyar TL’den 26,0 milyar TL’ye düşmesi. Stoklar, ticari alacaklar veya nakit gibi kalemlerin ayrıntısı paylaşılmadığı için düşüşün niteliğini kesin olarak ayırmak mümkün değil. Ancak dönen varlıklardaki gerileme, işletme sermayesi kullanımının azalması ve borç azaltımının desteklenmesi açısından olumlu olabilir; öte yandan stok veya alacak seviyelerindeki düşüşün satış büyümesini sınırlayıp sınırlamadığı ayrıca izlenmeli.
Özkaynaklar 18,4 milyar TL’den 18,5 milyar TL’ye çıkarak %0,8 arttı. Varlıklar küçülürken özkaynakların korunması, bilançonun sermaye tabanının istikrarlı kaldığını gösteriyor. Verilen rakamlarla toplam varlıklar ile özkaynaklar arasındaki fark, yaklaşık 24,2 milyar TL’lik yükümlülük seviyesine işaret ediyor; bu da önceki dönem tahmini 26,5 milyar TL seviyesine göre gerileme anlamına geliyor.
Net borcun mevcut çeyrek FAVÖK’üne oranı yaklaşık 3,6 kat. Ancak tek çeyrek FAVÖK’ünü yıllıklandırarak bakıldığında bu oran yaklaşık 0,9 kata iner. Bu yıllıklandırmanın mevsimsellik ve dönemsel dalgalanmalar nedeniyle kesin bir kaldıraç ölçüsü olmadığı unutulmamalı; yine de borçlulukta yönün aşağı olduğunu net biçimde ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından şirketin net parasal pozisyonu kritik bir uyarı veriyor. Net parasal pozisyon -248,1 milyon TL olarak gerçekleşti; geçen yıl aynı dönemde bu rakam -199,0 milyon TL idi. Negatif pozisyonun %24,6 derinleşmesi, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olduğunu ve yüksek enflasyon ortamında bu yapının net parasal kayıp ürettiğini gösteriyor.
Basit ifadeyle şirketin nakit, alacak ve benzeri parasal varlıkları; borçlar ve diğer parasal yükümlülükler karşısında yeterli değil. Enflasyon yükseldikçe parasal borçların reel değeri erise de TAS 29 kapsamında bu yapı gelir tablosunda net parasal kayıp olarak görünür. Bu nedenle FAVÖK’teki %5,1’lik artış, net kâra aynı güçte yansımıyor. Negatif etkinin 199 milyon TL’den 248,1 milyon TL’ye çıkması, operasyonel marj iyileşmesinin önemli bölümünü törpüleyen faktörlerden biri.
Yatırımcı için Ne Anlama Geliyor?
BESLR’nin 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Operasyonel taraf güçlü: FAVÖK büyümesi satışların üzerinde ve FAVÖK marjı sınırlı da olsa iyileşiyor.
- Reel büyüme zayıf: Satışlardaki %3,7’lik artış, yüksek enflasyonun oldukça gerisinde kalıyor.
- Bilanço rahatlıyor: Net borçta %34,9’luk düşüş önemli bir risk azaltımı sağlıyor.
- Net kâr baskı altında: Net parasal kaybın büyümesi, operasyonel kazanımların alt satıra ulaşmasını engelliyor.
- Takip edilmesi gereken konu: Dönen varlıkların neden azaldığı, borç düşüşünün nakit yaratımıyla mı yoksa işletme sermayesi hareketleriyle mi sağlandığı ve satış hacminin nasıl geliştiği.
Şirket açısından en önemli fırsat, daha düşük net borç seviyesiyle finansal baskının azalması ve operasyonel marjların korunabilmesi. En büyük risk ise satışların enflasyonun altında büyümeye devam etmesi ve negatif net parasal pozisyonun net kâr üzerindeki baskıyı sürdürmesi. Önümüzdeki çeyreklerde yatırımcı için yalnızca ciro artışı değil, reel satış büyümesi, FAVÖK marjı, net parasal kayıp ve borç azaltımının devamlılığı birlikte izlenmeli.
Yatırım tavsiyesi değildir.