
Açılış
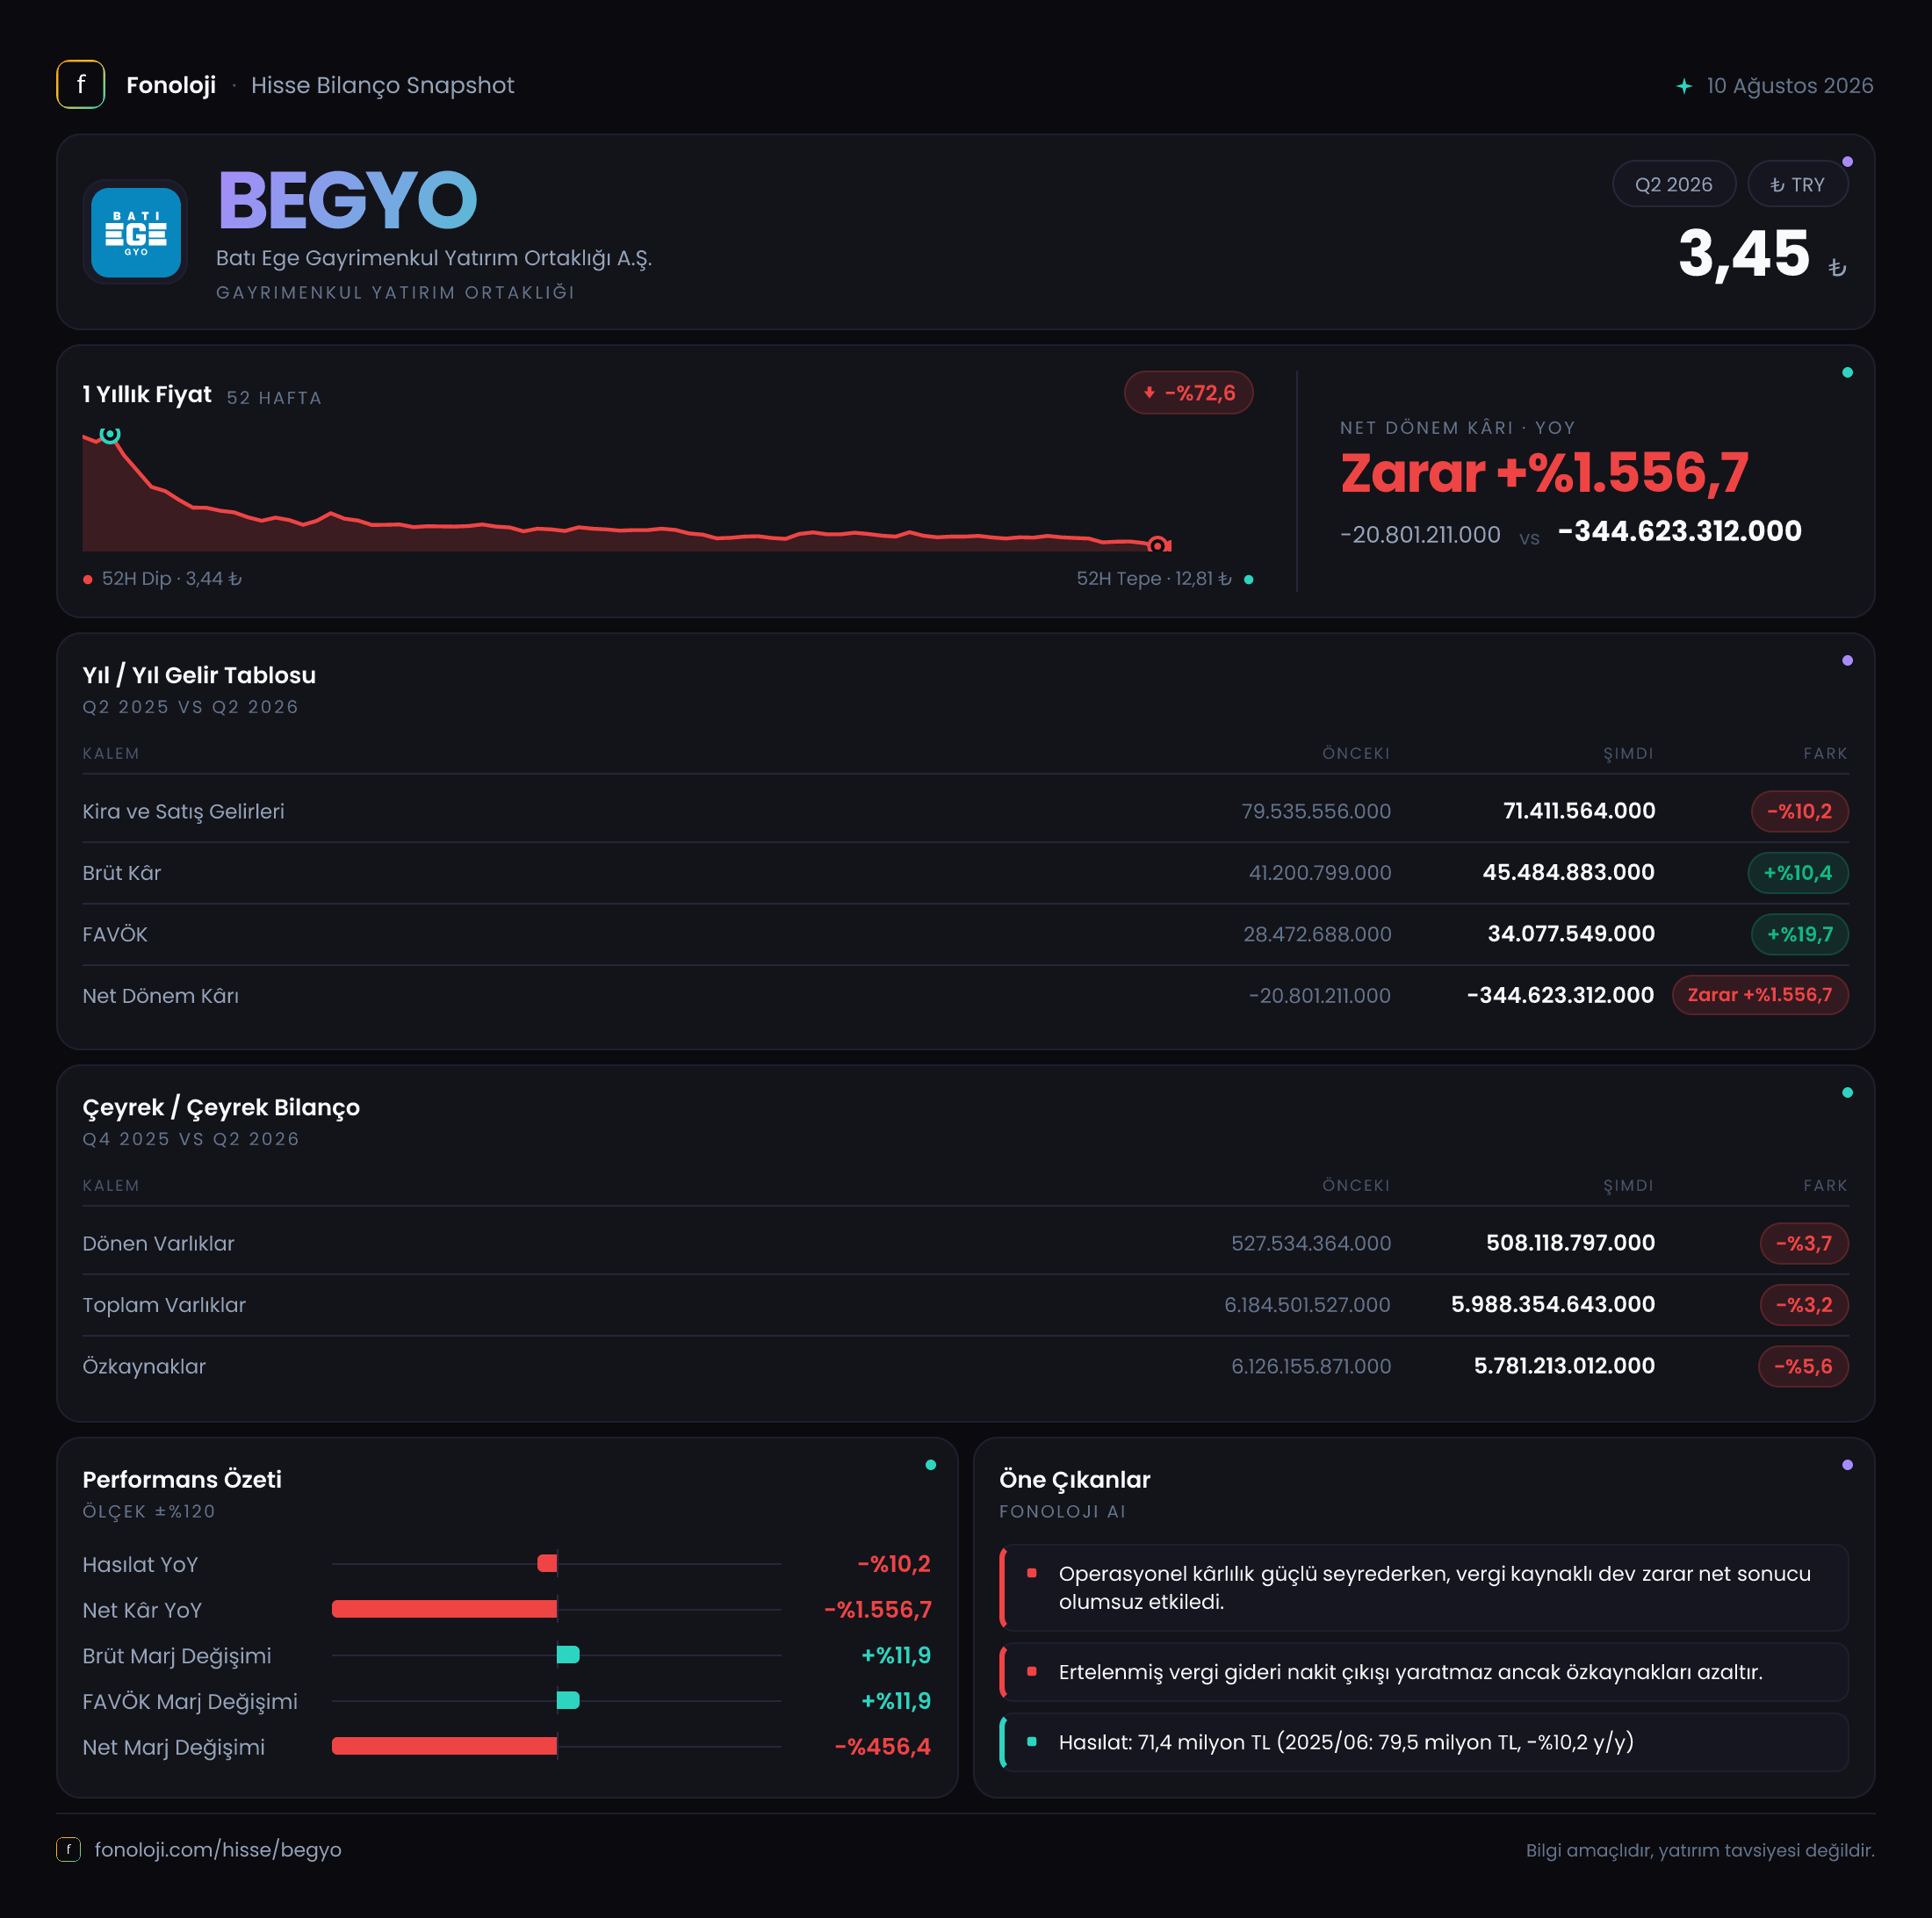
Batı Ege GYO’nun 2026/6AB sonuçları, operasyonel tarafta dikkat çekici bir dayanıklılık, net kâr tarafında ise ciddi bir bozulma ortaya koyuyor. Şirketin satışları geçen yılın aynı dönemine göre gerilerken brüt kâr ve FAVÖK artmış; yani mevcut satış hacmi daha yüksek kârlılıkla işlenmiş. Buna karşın net dönem kârı 344,6 milyon TL zarar ile önceki yılın 20,8 milyon TL’lik zararından çok daha kötü bir noktaya taşınmış. Bilançoda ise özkaynaklar güçlü kalmayı sürdürse de toplam varlıklar ve özkaynaklarda sınırlı bir küçülme görülüyor.
Burada önemli bir ayrım var: Paylaşılan veri altı aylık ara dönem sonuçlarını gösteriyor. Gelir tablosu karşılaştırması geçen yılın aynı dönemine, bilanço karşılaştırması ise önceki yıl sonuna göre yapılmış. Çeyreklik trend verisi bulunmadığı için ikinci çeyrekte ivmenin nasıl değiştiğine dair kesin bir yorum yapmak mümkün değil.
Satış Hikayesi
Şirketin altı aylık satışları 71,4 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı dönemindeki 79,5 milyon TL’ye kıyasla nominal olarak %10,2 düşüş var. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak gerilemesi, reel açıdan bakıldığında daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarının gerisinde kalmamış, raporlanan satış hacmi veya proje teslimlerinin katkısı bakımından da geçen yılın altında kalmış görünüyor.
Bu düşüşü değerlendirirken GYO’ların gelirlerinin dönemsel ve proje teslimlerine bağlı olabileceğini dikkate almak gerekir. Ancak bu raporda satışların hangi projelerden, kira gelirlerinden veya gayrimenkul satışlarından oluştuğuna dair ayrıntı bulunmadığından, gerilemenin operasyonel hacimden mi yoksa teslimat zamanlamasından mı kaynaklandığını kesinleştirmek mümkün değil. Çeyreklik veri de olmadığı için satışların ilk çeyrekten ikinci çeyreğe toparlanıp toparlanmadığını henüz izleyemiyoruz.
Olumlu taraf, satışlardaki zayıflığın brüt kâra aynı ölçüde yansımamış olması. Bu durum, şirketin daha yüksek marjlı işlere ağırlık vermiş olabileceğini veya maliyetlerin satışlardan daha hızlı gerilediğini gösteriyor. Yine de sürdürülebilirlik açısından önümüzdeki dönemlerde hem satış büyümesinin hem de bu marj avantajının korunup korunmadığı takip edilmeli.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 41,2 milyon TL’den 45,5 milyon TL’ye yükselerek %10,4 arttı. Satışlar %10,2 azalırken brüt kârın artması, brüt marjın belirgin biçimde iyileştiğini gösteriyor. Hesaplamaya göre brüt marj geçen yıl yaklaşık %51,8 iken bu dönemde %63,7 seviyesine çıkmış. Yani şirket 100 TL’lik satıştan geçen yıl yaklaşık 51,8 TL brüt kâr üretirken bu dönem yaklaşık 63,7 TL brüt kâr üretmiş.
FAVÖK tarafındaki tablo daha da güçlü. FAVÖK 28,5 milyon TL’den 34,1 milyon TL’ye yükselerek %19,7 arttı. FAVÖK marjı da yaklaşık %35,8’den %47,8’e çıktı. Satışların gerilediği bir dönemde operasyonel kârlılığın artması, maliyet yapısında ve faaliyet giderlerinde önemli bir disiplin bulunduğuna işaret ediyor. Ancak bu performansın temel nedeni gelir kalitesindeki kalıcı iyileşme mi, yoksa dönemsel proje ve gider etkileri mi, mevcut veriyle ayrıştırılamıyor.
Asıl kırılma net kâr satırında. Şirket 344,6 milyon TL net zarar açıklarken geçen yılın aynı döneminde zarar 20,8 milyon TL idi. Net zarar marjı bu dönem yaklaşık -%482,6 seviyesine ulaşmış durumda; geçen yıl bu oran yaklaşık -%26,2 idi. Dolayısıyla operasyonel kârlılık güçlü görünmesine rağmen, faaliyet dışı kalemler, değerleme etkileri, finansman giderleri veya diğer muhasebe unsurları net sonucu ağır biçimde aşağı çekmiş olmalı. Bu kalemlerin kırılımı paylaşılmadığı için zararın kaynağını kesin bir şekilde tek bir nedene bağlamak doğru olmaz.
Özetle, şirketin brüt kâr ve FAVÖK performansı umut verici; ancak net zarar operasyonel kazanımların yatırımcı açısından henüz yeterli olmadığını gösteriyor. GYO’larda özellikle gayrimenkul değerleme farkları ve finansal giderler net kârı ciddi biçimde oynatabildiğinden, detaylı dipnotlar kritik önem taşıyor.
Bilanço Sağlığı
Toplam varlıklar önceki yıl sonundaki 6,2 milyar TL’den 6,0 milyar TL’ye gerilemiş; düşüş %3,2 ile sınırlı. Duran varlıklar 5,7 milyar TL’den 5,5 milyar TL’ye inerken, toplam varlıkların yaklaşık %91,5’i duran varlıklardan oluşuyor. Bu yapı, şirket bilançosunun likit varlıklardan çok gayrimenkul ve uzun vadeli varlıklar üzerinde yoğunlaştığını gösteriyor. GYO modeli açısından bu beklenen bir yapı olsa da, varlıkların nakde dönüşüm süresi ve değerleme varsayımları yatırımcı için önem taşıyor.
Dönen varlıklar 527,5 milyon TL’den 508,1 milyon TL’ye gerilemiş. Toplam içindeki payı yaklaşık %8,5 olan dönen varlıkların sınırlı olması, kısa vadeli yükümlülüklerin niteliğini daha önemli hale getiriyor. Net borç verisi paylaşılmadığı için şirketin borçluluk seviyesi veya net borç/FAVÖK rasyosu hesaplanamıyor. Bu nedenle güçlü operasyonel marjlar görülse de, finansman yapısı hakkında temkinli olmak gerekiyor.
Özkaynaklar 6,1 milyar TL’den 5,8 milyar TL’ye gerileyerek %5,6 azalmış. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %96,4 seviyesinde. Bu, bilançonun büyük ölçüde özkaynaklarla finanse edildiğini ve görünür kaldıraç riskinin sınırlı olduğunu gösteriyor. Ancak net zararın özkaynakları aşağı çektiği açık. Zararın devam etmesi halinde yüksek özkaynak oranı korunuyor olsa bile, varlık değerleri ve sermaye verimliliği üzerindeki baskı artabilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon -2,8 milyon TL olarak gerçekleşmiş. Geçen yıl aynı dönemde bu rakam -97,2 milyon TL idi. Mutlak zarar yaklaşık 94,4 milyon TL azalırken, negatif parasal pozisyonun büyüklüğü yaklaşık %97 oranında iyileşmiş.
Bu gelişme, yüksek enflasyon ortamında şirketin parasal kalemlerden kaynaklanan kaybının önceki döneme göre ciddi ölçüde azaldığını gösteriyor. Başka bir ifadeyle TAS 29 uygulamasının net kâr üzerindeki olumsuz etkisi bu dönemde çok daha sınırlı kalmış. Ancak negatif rakam hâlâ şirketin net parasal pozisyon tarafında zarar yazdığını ifade ediyor; dolayısıyla bu kalem tamamen ortadan kalkmış değil.
Dikkat edilmesi gereken nokta, net parasal kayıptaki iyileşmenin net dönem zararını açıklamaya yetmemesi. Operasyonel kâr artarken net zarar çok sert büyüdüğünden, TAS 29 dışındaki değerleme, finansman veya diğer gider kalemlerinin etkisi belirleyici olmuş görünüyor. Bu nedenle yalnızca net parasal pozisyonun iyileşmesine bakarak şirketin toplam finansal performansının düzeldiği sonucuna varılamaz.
Yatırımcı için Ne Anlama Geliyor?
BEGYO’nun bu dönemki hikâyesi iki farklı cepheden okunmalı:
- Fırsat tarafında, satışlar gerilese de brüt marjın %51,8’den %63,7’ye, FAVÖK marjının ise %35,8’den %47,8’e yükselmesi güçlü operasyonel verimliliğe işaret ediyor.
- Bilanço tarafında, özkaynakların toplam varlıkların yaklaşık %96’sını karşılaması, yüksek kaldıraç riskinin görünür biçimde sınırlı olduğunu gösteriyor.
- Risk tarafında, satışların enflasyonun altında kalması şirketin reel büyüme üretmekte zorlandığını düşündürüyor.
- En kritik risk, FAVÖK artışına rağmen net zararın 344,6 milyon TL’ye ulaşması. Zararı oluşturan kalemlerin ayrıntısı görülmeden bu sonuç sağlıklı biçimde değerlendirilemez.
- Takip edilmesi gerekenler, yeni dönem satış büyümesi, gayrimenkul değerleme farkları, finansman giderleri, nakit akışı ve açıklanacak borçluluk verileridir.
Şirketin operasyonel kârlılığı güçlü bir sinyal verse de yatırımcı açısından henüz ana soru, bu kârlılığın net kâra ve nakit üretimine dönüşüp dönüşemediği. Bir sonraki raporda satışların yeniden büyümesi, yüksek marjların korunması ve olağandışı net zarar kalemlerinin azalması, mevcut olumlu tabloyu teyit edecek gelişmeler olur.
Yatırım tavsiyesi değildir.