
Açılış
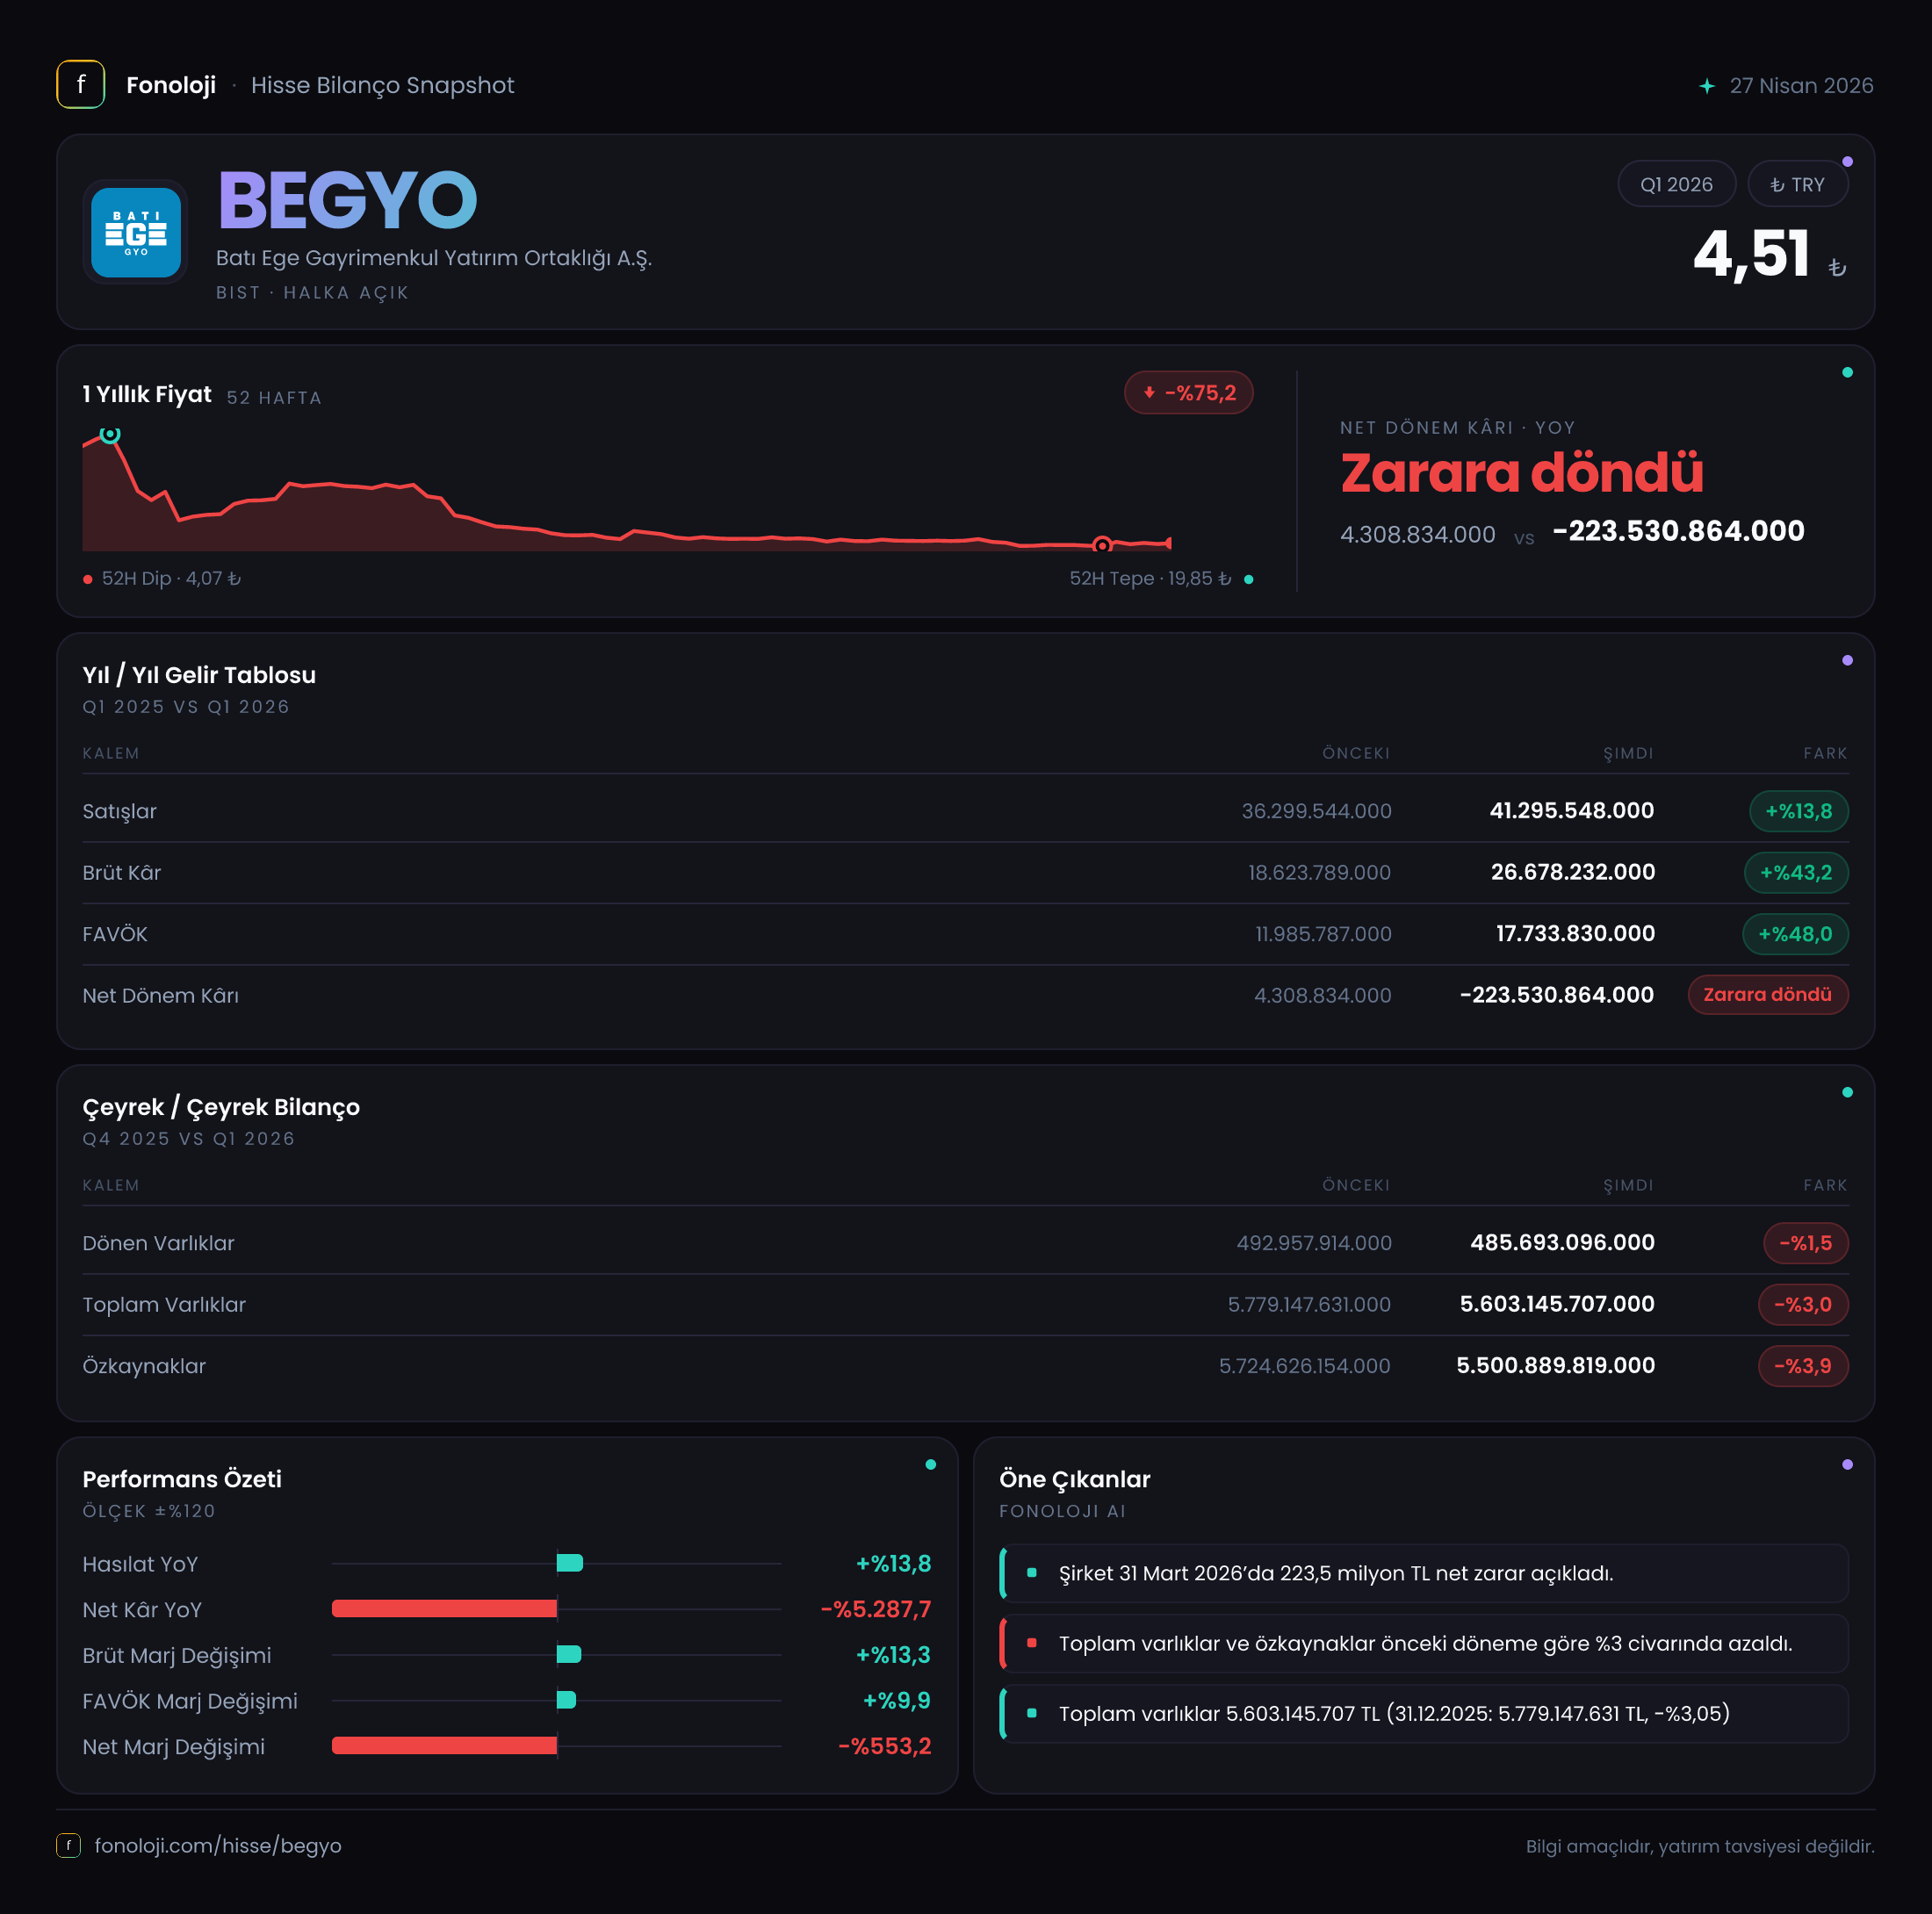
Batı Ege Gayrimenkul Yatırım Ortaklığı (BEGYO), gayrimenkul portföyü üzerinden gelir ve değer yaratmaya çalışan bir GYO olarak 2026’nın ilk çeyreğinde operasyonel kârlılığını belirgin biçimde güçlendirdi. Satışlar yıllık bazda %13,8 artarken, brüt kâr %43,2, FAVÖK ise %72,6 yükseldi. Buna karşın şirket, geçen yılın aynı dönemindeki 4,3 milyon TL net kârdan bu çeyrekte 223,5 milyon TL net zarara geçti. Dolayısıyla BEGYO’nun bilançosunda ilk bakışta iki farklı hikâye var: faaliyet tarafında marj iyileşmesi, net kâr satırında ise oldukça sert bozulma.
Satış Hikayesi
BEGYO’nun satışları 2026/3’te 41,3 milyon TL’ye ulaştı. Geçen yılın aynı çeyreğinde bu rakam 36,3 milyon TL seviyesindeydi. Nominal olarak 5 milyon TL’lik artış ve %13,8’lik büyüme var; ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu artış, reel büyüme açısından yeterince güçlü görünmüyor. Başka bir ifadeyle şirketin satışları TL bazında artmış olsa da enflasyondan arındırıldığında faaliyet hacminin daralmış olma ihtimali bulunuyor.
Burada önemli nokta, satışların zayıf görünmesine rağmen brüt kâr ve FAVÖK’ün çok daha hızlı artması. Bu durum, şirketin satış kompozisyonunda daha yüksek marjlı işlerin ağırlığının artmış olabileceğini veya maliyetlerin satışlara göre daha kontrollü seyrettiğini gösteriyor. Ancak mevcut veri, bu iyileşmenin kira gelirlerinden mi, gayrimenkul satışlarından mı ya da başka bir portföy kaleminden kaynaklandığını ayrıştırmaya izin vermiyor.
Çeyreklik trend tarafında elimizde yalnızca 2025/3 ve 2026/3 satış verileri bulunuyor. Bu nedenle 2026’nın ilk çeyreğindeki performansın bir önceki çeyreğe göre ivmelenip ivmelenmediğini söylemek mümkün değil. GYO’larda tek bir çeyrek, portföy satışlarının zamanlaması veya proje teslimleri nedeniyle normalden fazla oynaklık gösterebilir. Bu nedenle satış büyümesinin kalıcı olup olmadığını anlamak için önümüzdeki çeyreklerde hem gelir seviyesini hem de gelirlerin niteliğini izlemek gerekecek.
Kârlılık
BEGYO’nun bu çeyrekteki en güçlü tarafı marj gelişimi oldu. Brüt kâr 18,6 milyon TL’den 26,7 milyon TL’ye yükseldi. Satışlara oranlandığında brüt kâr marjı yaklaşık %51,2’den %64,6’ya çıktı. Yaklaşık 13,4 puanlık bu artış, satışların nominal büyümesinden çok daha güçlü bir kârlılık iyileşmesine işaret ediyor.
FAVÖK de 12,2 milyon TL’den 21 milyon TL’ye yükseldi. Böylece FAVÖK marjı %33,6’dan %50,8’e çıktı. Şirket, satışlarının yaklaşık yarısını faaliyet kârına dönüştürebilen bir görünüm sergiliyor. Brüt marj ile FAVÖK marjının birbirine yakın seyretmesi, faaliyet giderlerinin bu dönemde kontrol altında kaldığını düşündürüyor. Ancak bu seviyelerin gayrimenkul sektöründe sürdürülebilir olup olmadığı, önümüzdeki dönemlerde satışların hangi kalemlerden oluşacağına bağlı olacak.
Faaliyet kârlılığındaki bu güçlü tablo net kâra yansımadı. Şirket 2025/3’te 4,3 milyon TL net kâr açıklamışken 2026/3’te 223,5 milyon TL net zarar yazdı. Bu zarar, FAVÖK’ün yaklaşık 10,6 katı büyüklüğünde. Dolayısıyla net zarar, operasyonel performansın doğrudan bir sonucu olmaktan ziyade FAVÖK sonrasında oluşan büyük finansal, değerleme veya diğer giderlerin etkisini düşündürüyor. Veri setinde bu farkın hangi kalemlerden kaynaklandığı açıklanmadığı için kesin bir neden atfetmek doğru olmaz.
Şirketin 2025 yılının tamamında 107,3 milyon TL net zarar etmiş olması da dikkat çekiyor. 2026’nın ilk çeyreğindeki 223,5 milyon TL zarar, tek başına geçen yılın tüm zararının yaklaşık iki katı. Ancak yıllık ve çeyreklik rakamlar doğrudan aynı dönem uzunluğunu temsil etmediğinden, bu karşılaştırma yalnızca zararın büyüklüğünü gösterir; yıl geneline ilişkin kesin bir tahmin olarak kullanılmamalıdır.
Bilanço Sağlığı
BEGYO’nun toplam varlıkları, 2025 yıl sonundaki 5,8 milyar TL’den 5,6 milyar TL’ye geriledi. Duran varlıklar 5,3 milyar TL’den 5,1 milyar TL’ye inerken, dönen varlıklar da 493 milyon TL’den 485,7 milyon TL’ye düştü. Varlık tabanındaki daralma yaklaşık %3 seviyesinde ve özellikle duran varlıkların azalması belirleyici.
Özkaynaklar 5,7 milyar TL’den 5,5 milyar TL’ye geriledi. Bu düşüş, şirketin net zararının özkaynaklara yansımasıyla uyumlu. Buna rağmen özkaynaklar toplam varlıkların yaklaşık %98’i düzeyinde. Bu oran, bilanço finansmanında borçtan ziyade özkaynakların baskın olduğunu gösteriyor. Yüksek özkaynak oranı finansal kaldıraç riskini sınırlayan olumlu bir unsur; ancak özkaynakların kalitesi ve gayrimenkul değerlemelerinin güncelliği de en az büyüklüğü kadar önemli.
Net borç verisi paylaşılmadığı için net borç/FAVÖK oranı hesaplanamıyor. Bu, BEGYO analizindeki kritik eksiklerden biri. Özkaynak oranı yüksek olsa bile şirketin finansal borçları, faiz giderleri ve nakit pozisyonu bilinmeden bilanço riskinin tamamını değerlendirmek mümkün değil. Özellikle net zararın FAVÖK’e göre çok yüksek olduğu bir dönemde finansal giderlerin ve borç vadesinin takip edilmesi gerekiyor.
Net Parasal Pozisyon (TAS 29)
BEGYO’nun net parasal pozisyon zararı 1,7 milyon TL’den 765,5 bin TL’ye geriledi. Bu, parasal pozisyon kaynaklı kaybın yaklaşık %54,6 oranında azalması anlamına geliyor. Yani şirket yüksek enflasyon ortamında net parasal varlık veya borç pozisyonundan kaynaklanan etkinin geçen yılın aynı çeyreğine göre daha sınırlı kaldığını gösteriyor.
Bununla birlikte 765,5 bin TL’lik net parasal pozisyon zararı, şirketin 223,5 milyon TL’lik net zararının yanında oldukça küçük kalıyor. Bu nedenle bu çeyrekteki net kâr bozulmasını TAS 29 etkisiyle açıklamak mümkün değil. Enflasyon muhasebesi, gayrimenkul ağırlıklı bilançolarda varlıkların ve özkaynakların görünümünü önemli ölçüde etkileyebilir; ancak mevcut veriler, net zararın ana kaynağını belirlemeye yetmiyor. Yatırımcı açısından finansal tablo dipnotlarında yatırım amaçlı gayrimenkul değerlemeleri, ertelenmiş vergi, finansman giderleri ve diğer kapsamlı gelir kalemleri özellikle incelenmeli.
Yatırımcı için Ne Anlama Geliyor?
BEGYO’da bu çeyreğin ana mesajı, operasyonel kârlılık ile net kârın birbirinden keskin biçimde ayrışması. Fırsat tarafında, brüt marjın %64,6’ya, FAVÖK marjının %50,8’e yükselmesi şirketin faaliyet düzeyinde verimli bir çeyrek geçirdiğini gösteriyor. Ayrıca varlıkların büyük ölçüde özkaynaklarla finanse edilmesi, yüksek borçluluk kaynaklı riskleri sınırlayan bir unsur.
Risk tarafında ise satış büyümesinin enflasyonun gerisinde kalması, net zararın olağanüstü yüksek seviyeye çıkması ve net borç/FAVÖK oranının hesaplanamaması öne çıkıyor. Marj artışının tek seferlik gayrimenkul satışlarından mı yoksa sürdürülebilir kira ve proje gelirlerinden mi kaynaklandığı henüz net değil. Önümüzdeki dönemlerde yatırımcıların özellikle şu başlıklara odaklanması gerekiyor:
- Net zararın kaynağı: FAVÖK sonrasında hangi gider kalemleri zararı büyüttü?
- Gayrimenkul değerlemeleri: Varlık değerlerindeki değişimler özkaynakları nasıl etkiliyor?
- Satışların niteliği: Gelirler tekrarlayan kira akışından mı, tek seferlik satışlardan mı oluşuyor?
- Borç ve nakit pozisyonu: Net borç verisi ve faiz yükü bilançonun gerçek riskini belirleyecek.
- Marjların devamlılığı: %50,8’lik FAVÖK marjı gelecek çeyreklerde korunabilecek mi?
Sonuç olarak BEGYO, güçlü faaliyet marjlarına rağmen net kâr tarafındaki sert bozulma nedeniyle temkinli izlenmesi gereken bir tablo sunuyor. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca yüksek FAVÖK marjı değil, bu kârlılığın nakit akışına dönüşmesi ve net zararın nedenlerinin ortadan kalkması gerekiyor. Yatırım tavsiyesi değildir.