
Açılış
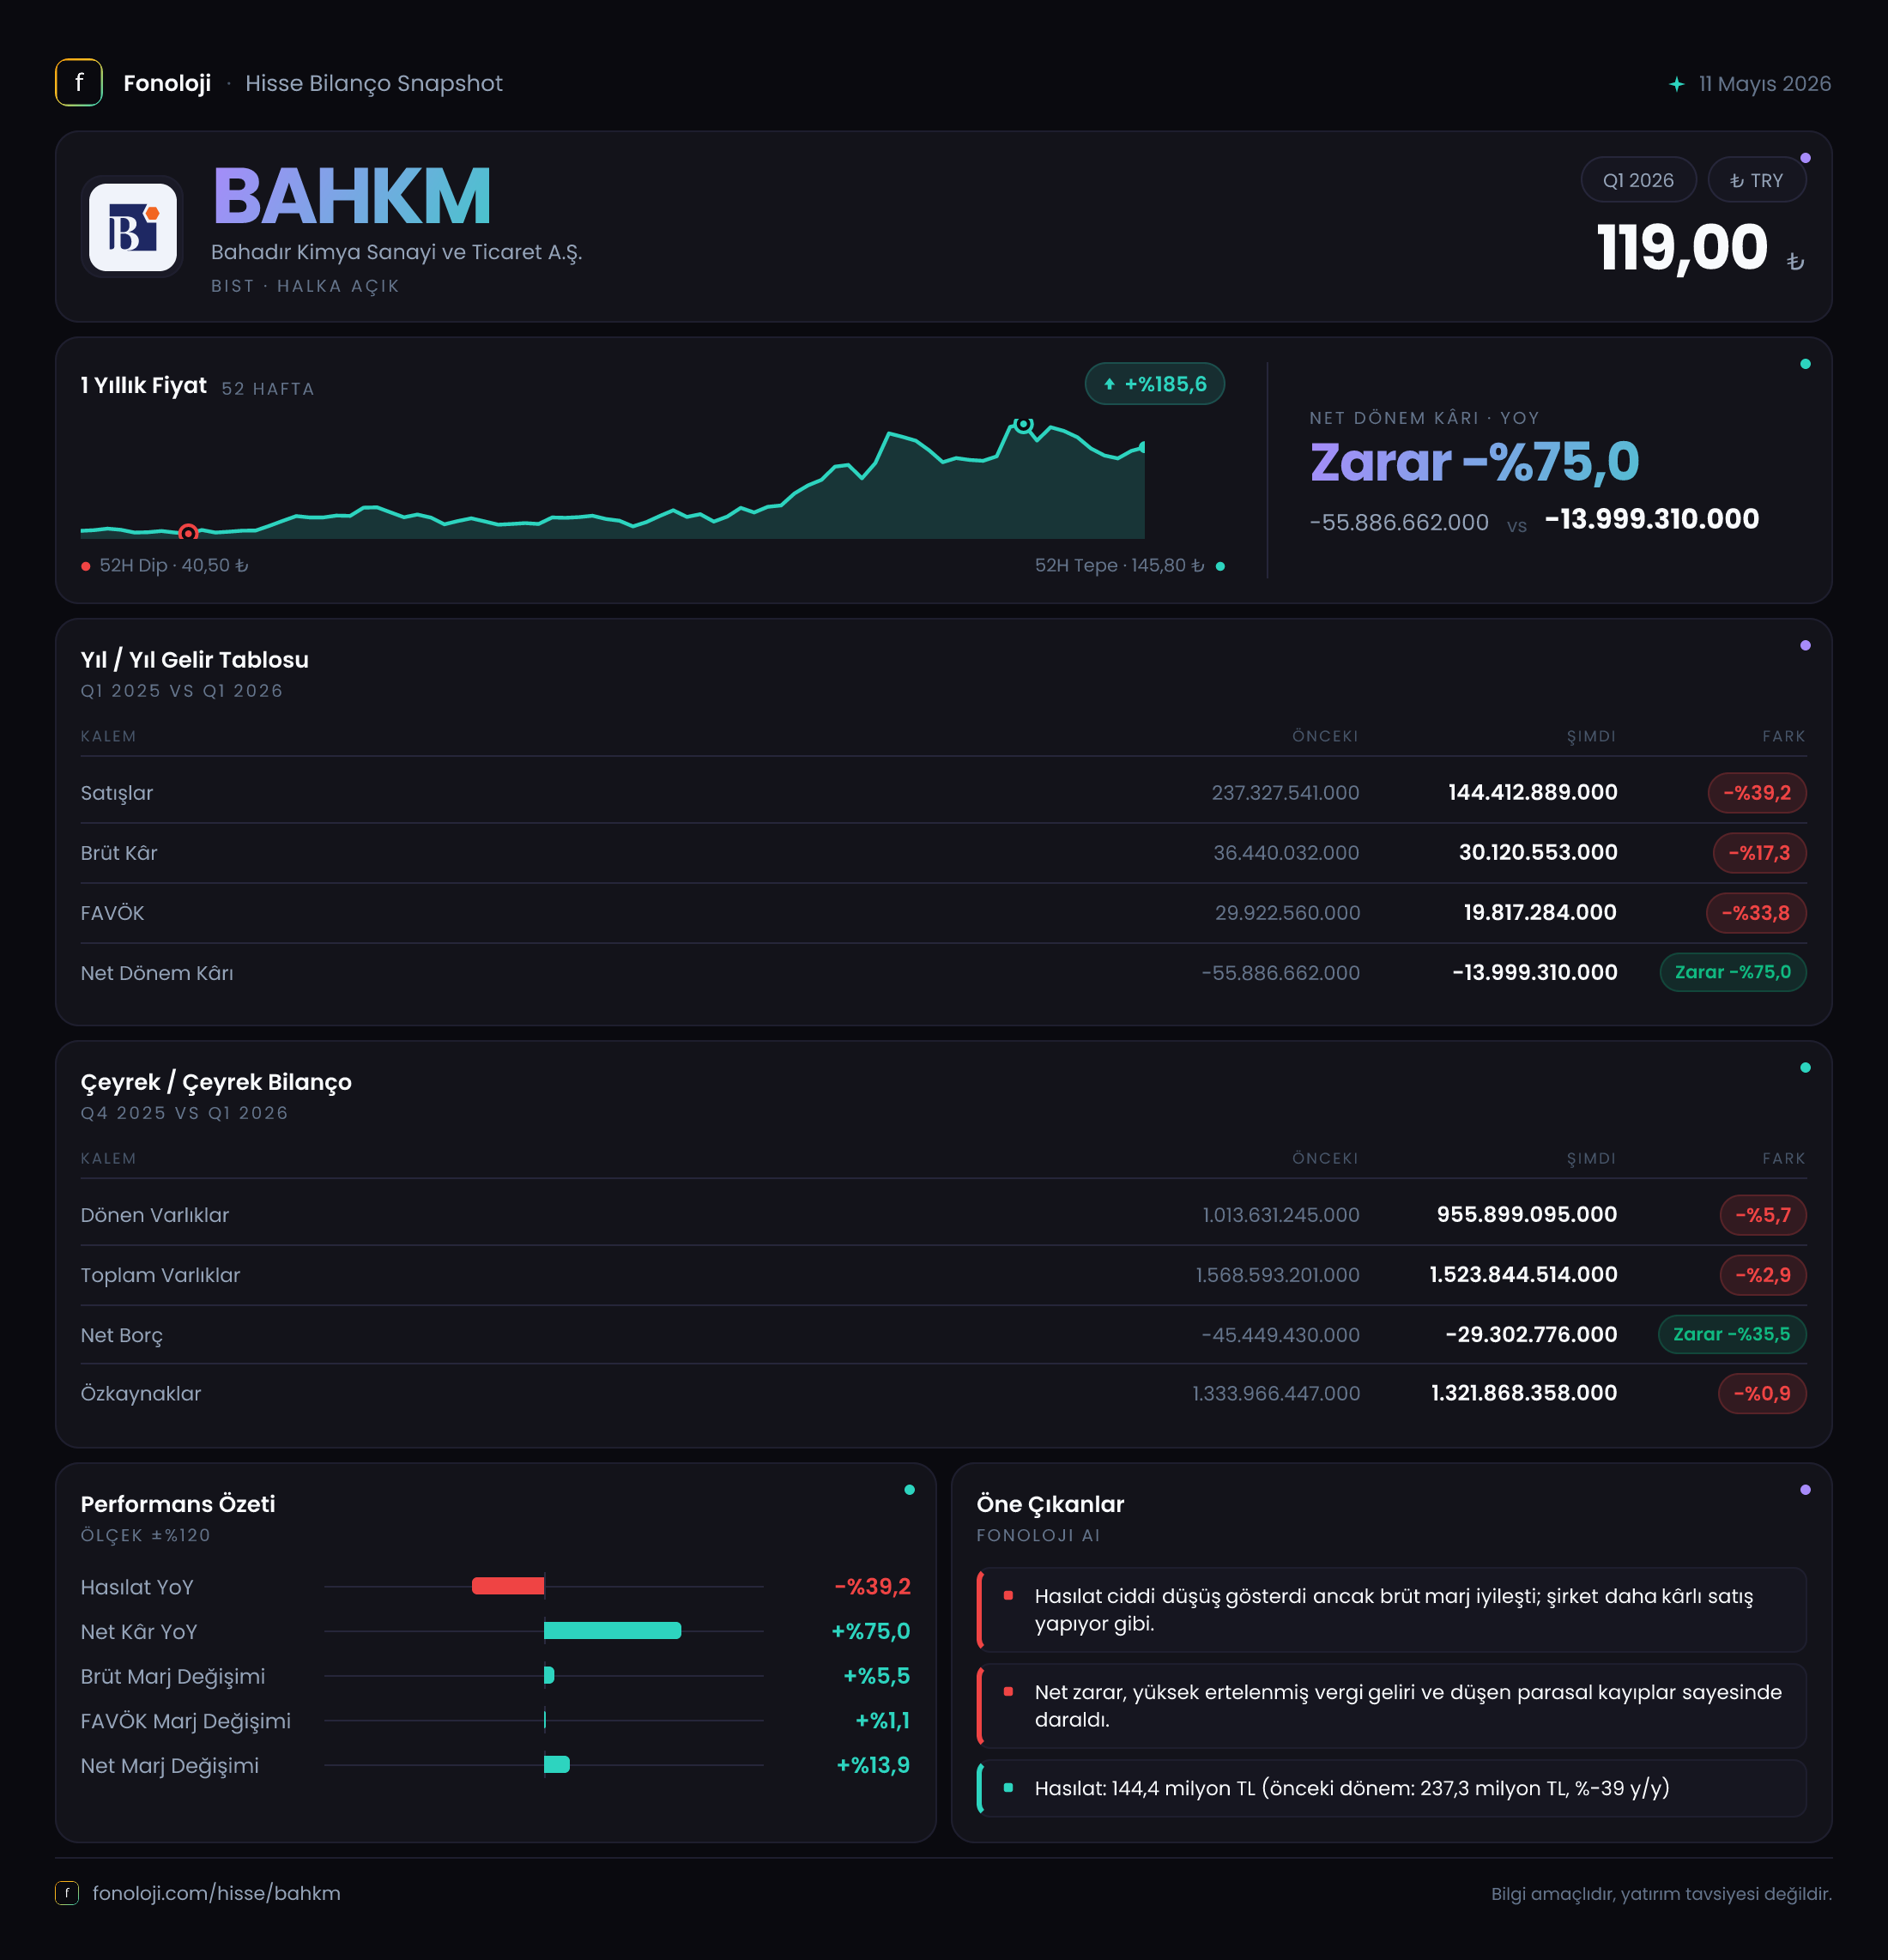
Bahadır Kimya Sanayi ve Ticaret A.Ş. (BAHKM), kimya sanayi ve ticaret alanında faaliyet gösteren bir şirket olarak 2026’nın ilk çeyreğinde satış ve operasyonel kârlılık tarafında daralma yaşadı. Satışlar geçen yılın aynı dönemine göre %39,2 gerileyerek 144,4 milyon TL’ye inerken, FAVÖK’teki düşüş %34,9 ile daha sınırlı kaldı. Bu durum, şirketin faaliyet ölçeği küçülse de brüt ve operasyonel marjlarını korumaya, hatta sınırlı biçimde iyileştirmeye çalıştığını gösteriyor. Net zarar ise geçen yılki 55,9 milyon TL’den 14,0 milyon TL’ye gerileyerek belirgin şekilde azaldı; ancak şirket henüz net kâra geçmiş değil.
| Temel gösterge | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 144,4 mn TL | 237,3 mn TL | %39,2 düşüş | | Brüt kâr | 30,1 mn TL | 36,4 mn TL | %17,3 düşüş | | FAVÖK | 18,3 mn TL | 28,2 mn TL | %34,9 düşüş | | Net dönem kârı | -14,0 mn TL | -55,9 mn TL | Zarar %75,0 azaldı | | Net parasal pozisyon | -79,4 mn TL | -85,3 mn TL | Parasal kayıp azaldı |
Satış Hikayesi
BAHKM’nin 2026/3 dönemindeki en dikkat çekici verisi, satışların geçen yılın aynı çeyreğine göre %39,2 azalarak 237,3 milyon TL’den 144,4 milyon TL’ye gerilemesi. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların bu ölçekte düşmesi, reel faaliyet hacminde çok daha sert bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca enflasyon karşısında büyüyememiş değil, nominal olarak da geçen yılın gerisinde kalmış durumda.
Bununla birlikte, satışlardaki düşüşün brüt kâra aynı ölçüde yansımaması önemli. Brüt kâr %17,3 gerileyerek 36,4 milyon TL’den 30,1 milyon TL’ye indi. Satışlar 92,9 milyon TL azalırken brüt kâr kaybı 6,3 milyon TL ile sınırlı kaldı. Bu tablo, ürün karması, fiyatlama, hammadde maliyetleri veya düşük marjlı işlerin azalması gibi unsurların brüt kârlılığı desteklemiş olabileceğini düşündürüyor; ancak mevcut veride bu iyileşmenin kaynağı ayrıştırılamıyor.
Şirketin çeyreklik satış trendi açısından elimizde yalnızca 2025/3 ve 2026/3 verileri bulunuyor. Dolayısıyla satışların 2025’in son çeyreğine göre ivme kazanıp kazanmadığını veya zayıflığın yılın ilk çeyreğine özgü olup olmadığını görmek için sonraki dönemleri beklemek gerekiyor. Özellikle kimya şirketlerinde sipariş zamanlaması, hammadde fiyatları ve müşteri stokları çeyrekler arasında belirgin dalgalanma yaratabildiği için tek çeyreği yıllık görünümün tamamı olarak okumamak gerekir.
Kârlılık
Brüt kâr marjı, şirketin bu çeyrekteki en olumlu göstergelerinden biri. Brüt marj yaklaşık %20,8 seviyesine yükseldi; geçen yıl aynı dönemde bu oran yaklaşık %15,3 idi. Yani satışlar düşmesine rağmen her 100 TL’lik satıştan elde edilen brüt kâr yaklaşık 15,3 TL’den 20,8 TL’ye çıktı. Bu, maliyet yapısında veya ürün karmasında anlamlı bir iyileşme olduğunu gösteriyor.
FAVÖK marjı da benzer biçimde yaklaşık %12,7’ye yükseldi. Geçen yılın aynı döneminde FAVÖK marjı yaklaşık %11,9 düzeyindeydi. Ancak marj artışına rağmen FAVÖK 28,2 milyon TL’den 18,3 milyon TL’ye geriledi. Buradaki temel mesaj şu: şirket operasyonel verimliliğini belli ölçüde korusa da, satış hacmindeki daralma sabit giderlerin daha küçük bir ciro tabanına yayılmasına ve toplam faaliyet kârının azalmasına yol açmış.
Net zarar tarafında ise daha belirgin bir iyileşme var. Net dönem zararı 55,9 milyon TL’den 14,0 milyon TL’ye inerken, net zarar marjı yaklaşık -%23,6’dan -%9,7’ye yükseldi. Bu iyileşme, faaliyet kârındaki düşüşe rağmen finansal ve parasal etkilerin geçen yıla göre daha az zarar yazmasıyla desteklenmiş görünüyor. Ancak 18,3 milyon TL FAVÖK’e karşılık 14,0 milyon TL net zarar oluşması, faaliyet kârlılığının henüz şirketi net kâra taşımaya yeterli olmadığını ortaya koyuyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli bir görünüm sunuyor. Toplam varlıklar önceki yıl sonuna göre %2,9 azalarak yaklaşık 1,6 milyar TL’den 1,5 milyar TL’ye geriledi. Dönen varlıklar %5,7 düşüşle 955,9 milyon TL’ye inerken, duran varlıklar %2,3 artarak 567,9 milyon TL’ye yükseldi. Bu değişim, işletme sermayesi tarafında bir miktar küçülmeye karşın uzun vadeli varlık tabanının korunduğunu gösteriyor.
Özkaynaklar yaklaşık 1,3 milyar TL seviyesinde kaldı ve dönemsel olarak yalnızca %0,9 geriledi. Bu, mevcut zararın henüz özkaynak yapısında büyük bir aşınma yaratmadığını gösteren olumlu bir nokta. Özkaynakların toplam varlıklara oranı kabaca %85 seviyesinde; bu da şirketin bilançosunda borçtan ziyade özkaynak finansmanının ağırlıklı olduğunu ortaya koyuyor.
Net borç kalemi ise -29,3 milyon TL seviyesinde. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit pozisyonunda bulunduğunu ifade eder. Ancak önceki yıl sonundaki -45,4 milyon TL seviyesine göre net nakit azalmış durumda. Bu nedenle bilanço hâlâ güçlü görünse de nakit tamponu yaklaşık 16,1 milyon TL gerilemiş. FAVÖK’e oranlandığında net borç/FAVÖK yaklaşık -1,6x; bu borçluluk değil, net nakit pozisyonuna işaret ediyor. Yine de nakit akış tablosu ve kısa vadeli yükümlülüklerin ayrıntıları olmadan likidite kalitesi hakkında daha ileri bir hüküm vermek mümkün değil.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından net parasal pozisyon şirket için hâlâ önemli bir zarar kalemi. Net parasal pozisyon -79,4 milyon TL gerçekleşti; geçen yıl aynı dönemdeki -85,3 milyon TL’ye göre parasal kayıp 5,9 milyon TL azaldı. Bu kalem, enflasyon muhasebesi uygulaması kapsamında şirketin parasal varlık ve yükümlülük yapısının net etkisini gösteriyor.
Parasal kaybın azalması, net zararın geçen yıla göre toparlanmasına katkı sağlamış görünüyor. Ancak 79,4 milyon TL’lik negatif etkinin büyüklüğü hâlâ dikkat çekici. Bu tutar, 18,3 milyon TL’lik FAVÖK’ün yaklaşık 4,3 katına denk geliyor. Dolayısıyla şirket operasyonel olarak pozitif FAVÖK üretse de, enflasyon muhasebesinden kaynaklanan parasal kayıp net kârlılığı baskılamaya devam ediyor. Gelecek dönemlerde net parasal pozisyonun yönü, şirketin net parasal varlık-yükümlülük dengesi ve enflasyon ortamı net kârın en önemli belirleyicilerinden biri olacak.
Yatırımcı için Ne Anlama Geliyor?
BAHKM’nin 2026 ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Olumlu tarafta, brüt marj %15,3’ten %20,8’e, FAVÖK marjı ise %11,9’dan %12,7’ye yükseldi.
- Net zarar 55,9 milyon TL’den 14,0 milyon TL’ye geriledi.
- Özkaynaklar güçlü kalırken şirket net nakit pozisyonunu korudu.
- Risk tarafında, satışlar nominal olarak %39,2 düştü; bu, yüksek enflasyon ortamında ciddi bir reel daralma anlamına geliyor.
- FAVÖK tutarı da %34,9 geriledi ve marj iyileşmesi toplam faaliyet kârındaki kaybı telafi edemedi.
- Net parasal kayıp 79,4 milyon TL ile hâlâ net kâra geçişin önündeki başlıca engellerden biri.
Yatırımcı açısından izlenmesi gereken ana başlık, marjların korunup korunamayacağından önce satışların yeniden büyüyüp büyüyemeyeceği. Eğer şirket %20’nin üzerindeki brüt marjını korurken ciro daralmasını durdurabilirse, operasyonel kaldıraç net kâra dönüşü hızlandırabilir. Buna karşılık satışlardaki zayıflık devam eder, net nakit azalır veya parasal kayıplar yüksek kalırsa mevcut marj iyileşmesi yeterli olmayabilir. Bu nedenle sonraki çeyreklerde özellikle satış hacmi, işletme sermayesi, nakit akışı ve net parasal pozisyon birlikte takip edilmeli.
Yatırım tavsiyesi değildir.