
Açılış
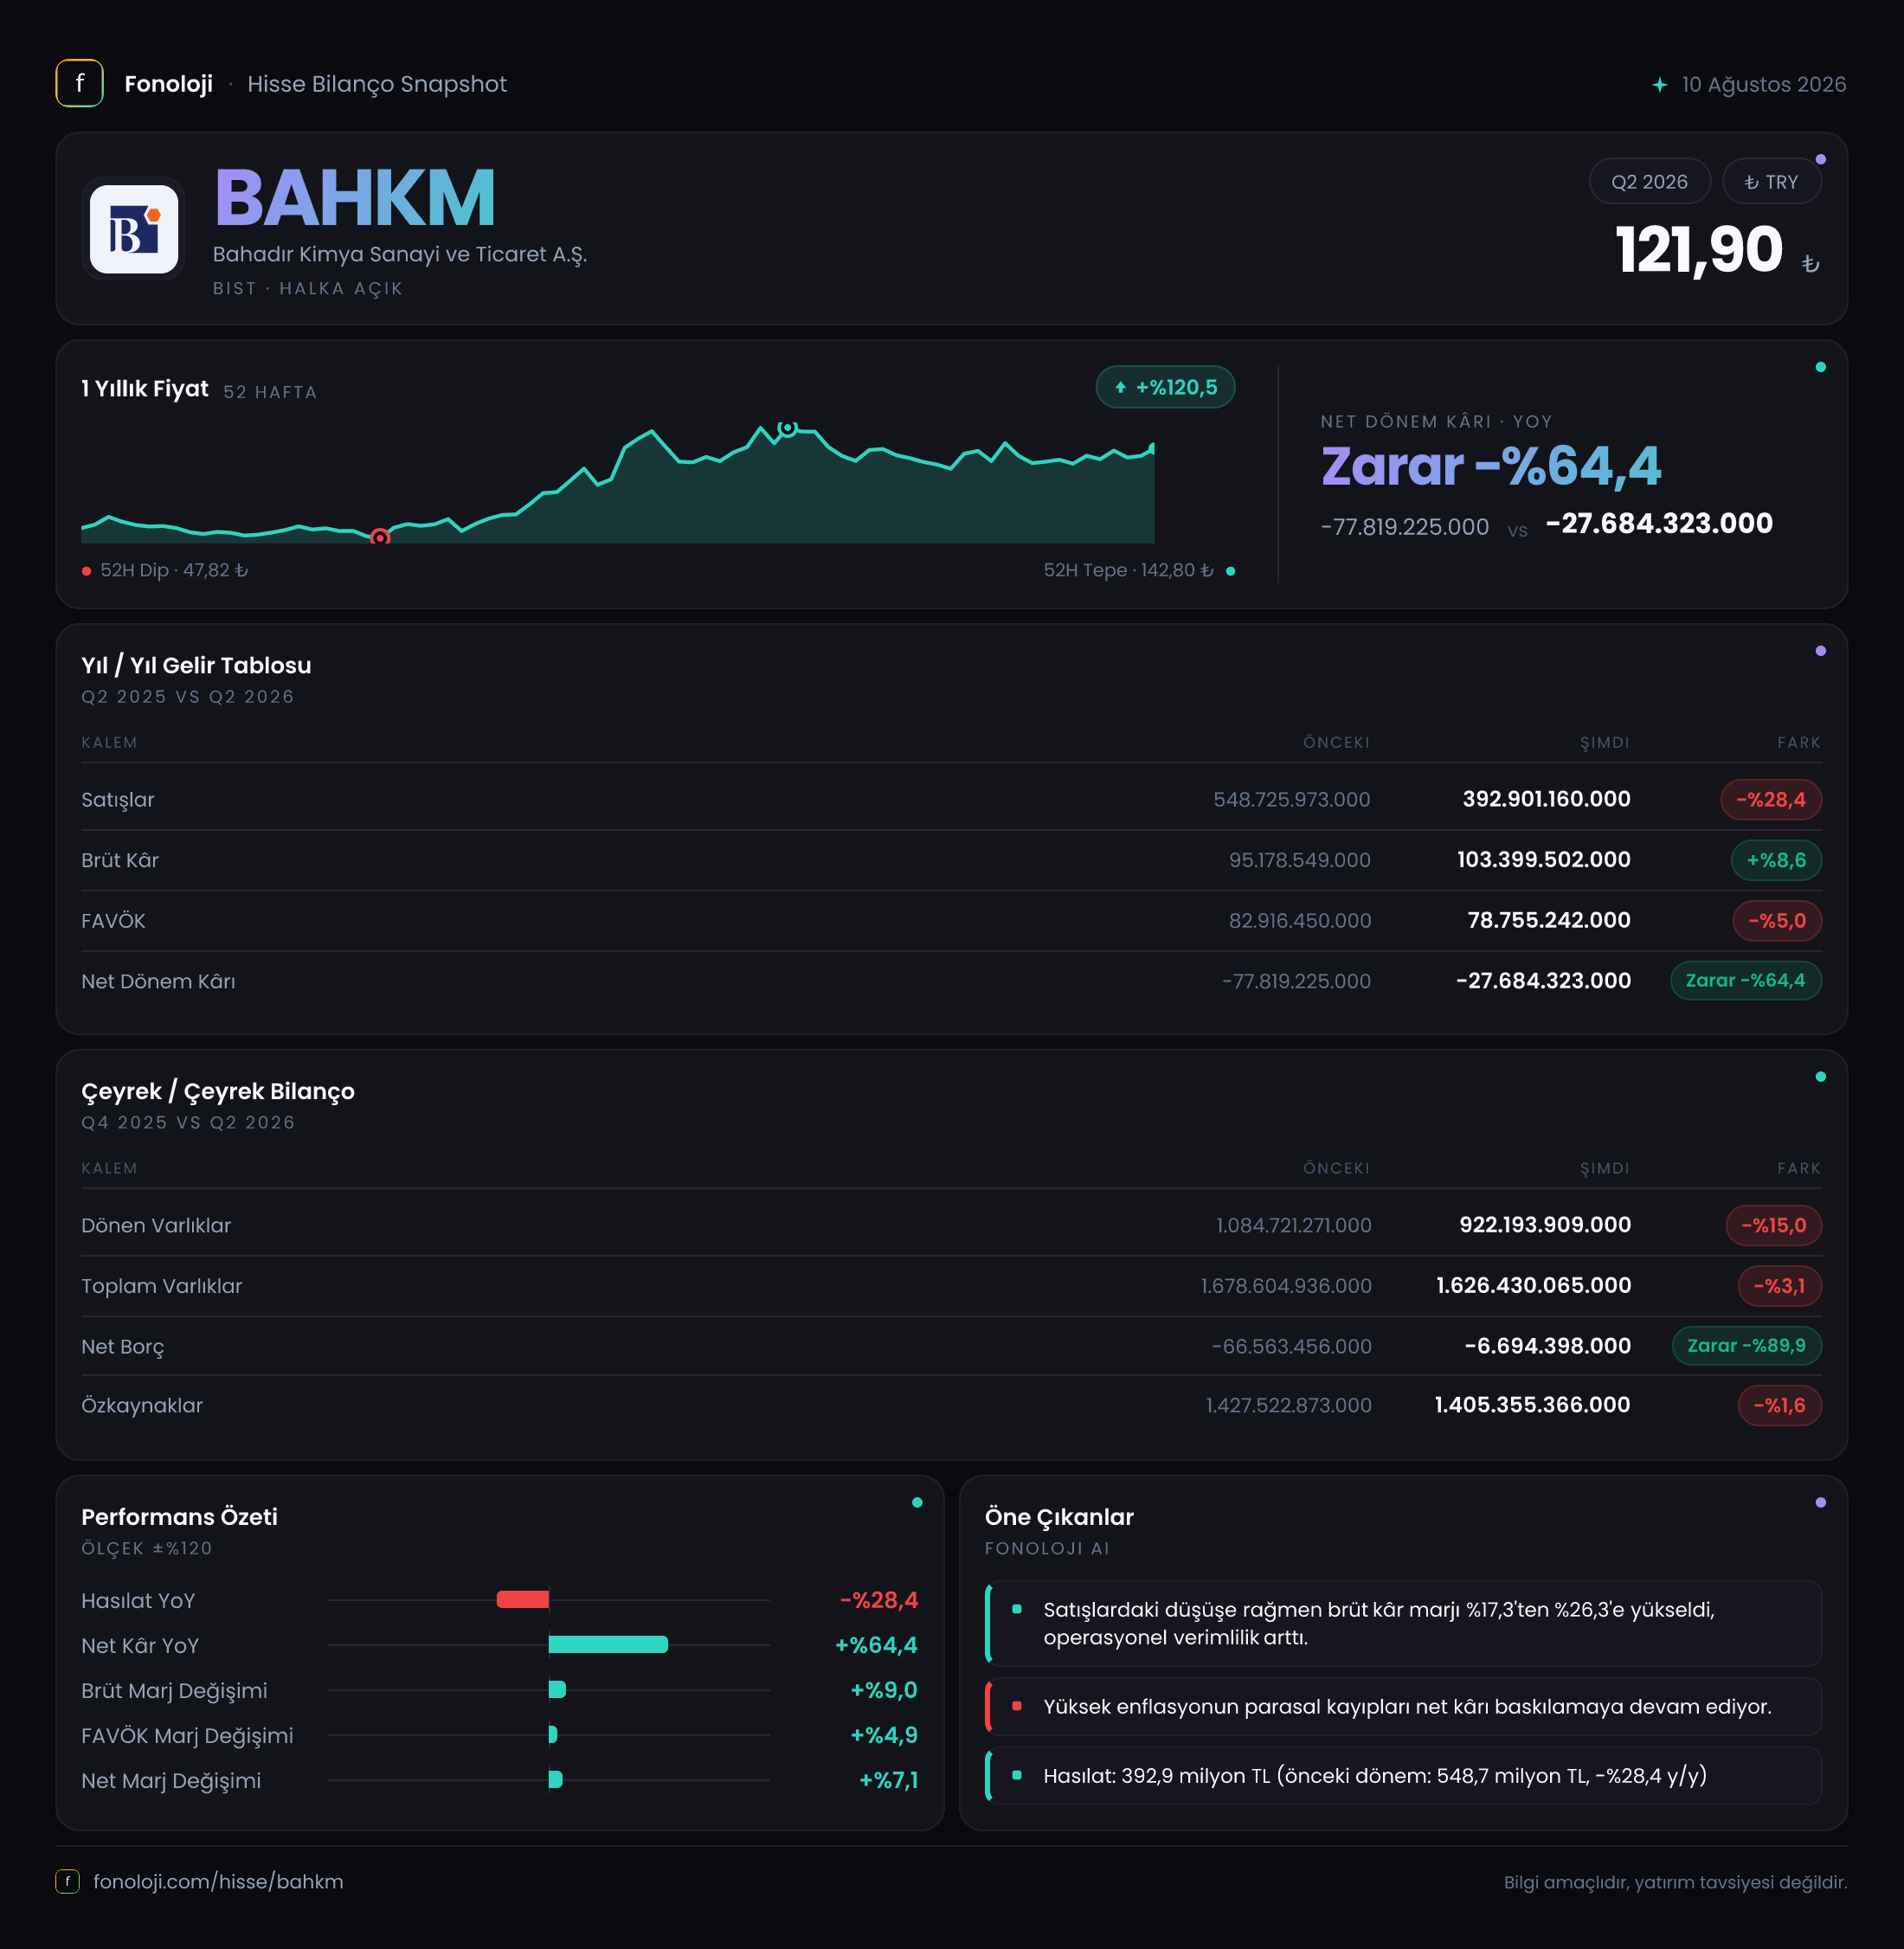
Bahadır Kimya, kimya sanayisinde faaliyet gösteren ve Borsa İstanbul’da BAHKM koduyla işlem gören bir şirket. 2026’nın ilk altı ayında şirketin ana hikâyesi, satışlardaki belirgin daralmaya rağmen brüt kârlılığın güçlü biçimde toparlanması ve net zararın geçen yılın aynı dönemine göre küçülmesi oldu. Ancak bu iyileşme henüz net kâr seviyesine taşınabilmiş değil; şirket dönem sonunda 27,7 milyon TL net zarar açıkladı. Enflasyon muhasebesinin oluşturduğu 142,3 milyon TL’lik negatif net parasal pozisyon da operasyonel performansın neticeye dönüşmesini zorlaştıran ana unsurlardan biri olarak öne çıkıyor.
Satış Hikayesi
BAHKM’nin 2026/6AB döneminde satışları, geçen yılın aynı dönemindeki 548,7 milyon TL’den 392,9 milyon TL’ye geriledi. Bu, nominal olarak %28,4’lük bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların yalnızca reel olarak gerilemesi değil, nominal bazda da küçülmesi dikkat çekici. Başka bir ifadeyle şirketin satış hacmi, fiyatlama gücü veya müşteri talebi tarafında baskı oluştuğu görülüyor.
Bu düşüşün nedenini mevcut veriler tek başına açıklamıyor. Dolayısıyla daralmanın ürün fiyatlarından, satış hacminden, müşteri karmasından veya ihracat/iç pazar dağılımından kaynaklandığını kesin biçimde söylemek mümkün değil. Ancak sonuç açısından bakıldığında, ciro şirketin enflasyon ortamında iş hacmini koruyabildiğini göstermiyor.
Buna karşın satışlardaki düşüş, brüt kâra aynı ölçüde yansımamış durumda. Brüt kâr geçen yılki 95,2 milyon TL’den 103,4 milyon TL’ye çıkarak %8,6 arttı. Satışlar azalırken brüt kârın yükselmesi, ürün karmasının iyileştiğine, fiyat-maliyet makasının açıldığına veya düşük marjlı satışların geri çekildiğine işaret edebilir. Bu gelişme olumlu; fakat sürdürülebilirliğini değerlendirmek için önümüzdeki dönemlerde ciro toparlanırken marjın korunup korunamayacağı izlenmeli.
Çeyreklik gelir tablosu verisi paylaşılmadığı için satışların yılın ilk çeyreğinden ikinci çeyreğine nasıl değiştiğini ve daralmanın hızlanıp hızlanmadığını henüz göremiyoruz. Bu nedenle kısa vadeli trend için bir sonraki ara dönem raporunun beklenmesi gerekiyor.
Kârlılık
Brüt kâr marjı, 2026/6AB döneminde %26,3 seviyesine yükseldi. Geçen yıl aynı dönemde brüt kâr marjı yaklaşık %17,4 düzeyindeydi. Yaklaşık 8,9 puanlık bu artış, şirketin satış başına elde ettiği temel kârlılıkta belirgin bir iyileşme olduğunu gösteriyor. Satışların zayıfladığı bir dönemde brüt marjın bu kadar yükselmesi, BAHKM finansallarındaki en güçlü operasyonel sinyal.
FAVÖK ise 82,9 milyon TL’den 78,8 milyon TL’ye gerileyerek %5,0 düştü. Ancak satışların %28,4 gerilediği düşünüldüğünde, FAVÖK’ün yalnızca %5 azalması operasyonel giderlerin ve faaliyet yapısının görece kontrollü kaldığını gösteriyor. FAVÖK marjı da geçen yılki yaklaşık %15,1’den %20,1’e çıktı. Yani şirket daha küçük bir satış tabanı üzerinden daha yüksek faaliyet kârlılığı üretmiş durumda.
Buradaki kritik ayrım şu: brüt marj güçlü biçimde iyileşirken FAVÖK tutarı hafif geriliyor. Bu tablo, brüt kâr artışının faaliyet giderleri tarafından kısmen tüketildiğini düşündürüyor. Personel, satış-pazarlama, genel yönetim veya diğer faaliyet giderlerinin seyri paylaşılmadığı için bu baskının hangi kalemden geldiği net değil. Yatırımcı açısından takip edilmesi gereken nokta, marj artışının yalnızca maliyet avantajından mı, yoksa sürdürülebilir bir ürün ve müşteri karmasından mı kaynaklandığıdır.
Net zarar ise geçen yılki 77,8 milyon TL’den 27,7 milyon TL’ye geriledi. Zararın %64,4 oranında küçülmesi önemli bir toparlanma. Bununla birlikte şirket hâlâ net kâr üretemiyor. FAVÖK seviyesindeki operasyonel kârlılığın net sonuca dönüşmesini; net parasal kayıp, amortisman, finansman giderleri ve diğer faaliyet dışı kalemler sınırlıyor olabilir. Mevcut veride bu kalemlerin tamamı bulunmadığından, net zarar iyileşmesinin hangi unsurlardan oluştuğunu ayrıştırmak mümkün değil.
Bilanço Sağlığı
Bilanço, yıl sonuna göre genel olarak kontrollü bir görünüm sunuyor. Toplam varlıklar 1,7 milyar TL’den 1,6 milyar TL’ye gerileyerek %3,1 azaldı. Dönen varlıklar 1,1 milyar TL’den 922,2 milyon TL’ye düşerken, duran varlıklar 593,9 milyon TL’den 704,2 milyon TL’ye yükseldi. Bu değişim, likit ve kısa vadeli varlıkların azalmasına karşılık uzun vadeli varlıkların arttığını gösteriyor.
Dönen varlıklardaki %15’lik gerileme, işletme sermayesi açısından izlenmeli. Stokların, ticari alacakların veya nakdin hangisinde düşüş yaşandığı açıklanmadığı için bilanço likiditesinin niteliği hakkında sınırlı yorum yapılabilir. Yine de toplam varlıklar çok sert küçülmemiş; duran varlık artışı bilanço kompozisyonunda daha uzun vadeli bir yapıya geçiş olduğunu gösteriyor.
Özkaynaklar 1,4 milyar TL seviyesinde kalırken yıl sonuna göre yalnızca %1,6 geriledi. Toplam varlıklar üzerinden bakıldığında özkaynakların payı yaklaşık %86 seviyesinde; bu oran şirketin bilançosunda özkaynak ağırlığının yüksek olduğunu gösteriyor. Dolayısıyla finansal kaldıraç ve borç baskısı sınırlı.
Net borç tarafında şirket yıl sonunda 66,6 milyon TL net nakit konumundayken, 2026/6AB sonunda bu rakam 6,7 milyon TL net nakde geriledi. Verideki %89,9’luk değişim olumlu bir borçlanma artışı değil; net nakit tamponunun büyük ölçüde eridiği anlamına geliyor. Buna rağmen şirket hâlâ net borçlu değil. Net borç/FAVÖK oranı yaklaşık -0,1x düzeyinde; bu da borçluluk riskinin şu aşamada düşük olduğunu gösteriyor. Ancak net nakdin 66,6 milyon TL’den 6,7 milyon TL’ye inmesi, nakit üretiminin ayrıca takip edilmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında BAHKM’nin net parasal pozisyonu 142,3 milyon TL negatif gerçekleşti. Geçen yıl aynı dönemdeki 133,0 milyon TL negatif pozisyona kıyasla kayıp %7 arttı. Bu kalem, şirketin operasyonel satış ve FAVÖK performansından farklı olarak enflasyon muhasebesi hesaplamasının net kâr üzerindeki etkisini yansıtıyor.
Negatif net parasal pozisyon, dönem kârını aşağı çeken önemli bir unsur. Bu nedenle 27,7 milyon TL’lik net zarar, yalnızca şirketin üretim ve satış performansıyla okunmamalı. Brüt kâr ve FAVÖK marjlarındaki iyileşmeye rağmen net parasal kaybın büyümesi, muhasebe kaynaklı etkinin net sonucu baskıladığını gösteriyor. Ancak bu kalem doğrudan aynı tutarda nakit çıkışı anlamına gelmez; yatırımcı için asıl önemli konu, enflasyon muhasebesi etkisinden arındırıldığında operasyonel kârlılığın güçlenip güçlenmediğidir.
Yatırımcı için Ne Anlama Geliyor?
BAHKM’nin 2026/6AB sonuçları, zayıf ciro ile güçlü marj toparlanmasının aynı anda yaşandığı karmaşık bir tablo sunuyor.
- Fırsat: Brüt kâr marjının %17,4’ten %26,3’e, FAVÖK marjının ise %15,1’den %20,1’e yükselmesi operasyonel verimlilik açısından güçlü bir sinyal.
- Fırsat: Net zararın 77,8 milyon TL’den 27,7 milyon TL’ye gerilemesi, şirketin zarar seviyesini belirgin biçimde azalttığını gösteriyor.
- Risk: Satışların enflasyonun oldukça altında kalmakla kalmayıp nominal olarak %28,4 azalması, talep ve büyüme tarafındaki baskının sürdüğünü gösteriyor.
- Risk: Net nakit pozisyonunun 66,6 milyon TL’den 6,7 milyon TL’ye gerilemesi, bilanço güvenlik marjının daraldığına işaret ediyor.
- Takip noktası: Bir sonraki dönemde ciro toparlanırken brüt ve FAVÖK marjlarının korunup korunamayacağı belirleyici olacak.
Özetle BAHKM’de operasyonel marjlar ve zarar azaltma tarafında anlamlı ilerleme var; ancak satış büyümesi henüz destekleyici değil ve net kâra geçiş gerçekleşmiş değil. Yatırımcı için hikâyenin devamı, şirketin bu yüksek marjları daha geniş bir satış tabanına taşıyıp taşıyamayacağına bağlı.
Yatırım tavsiyesi değildir.