
Açılış
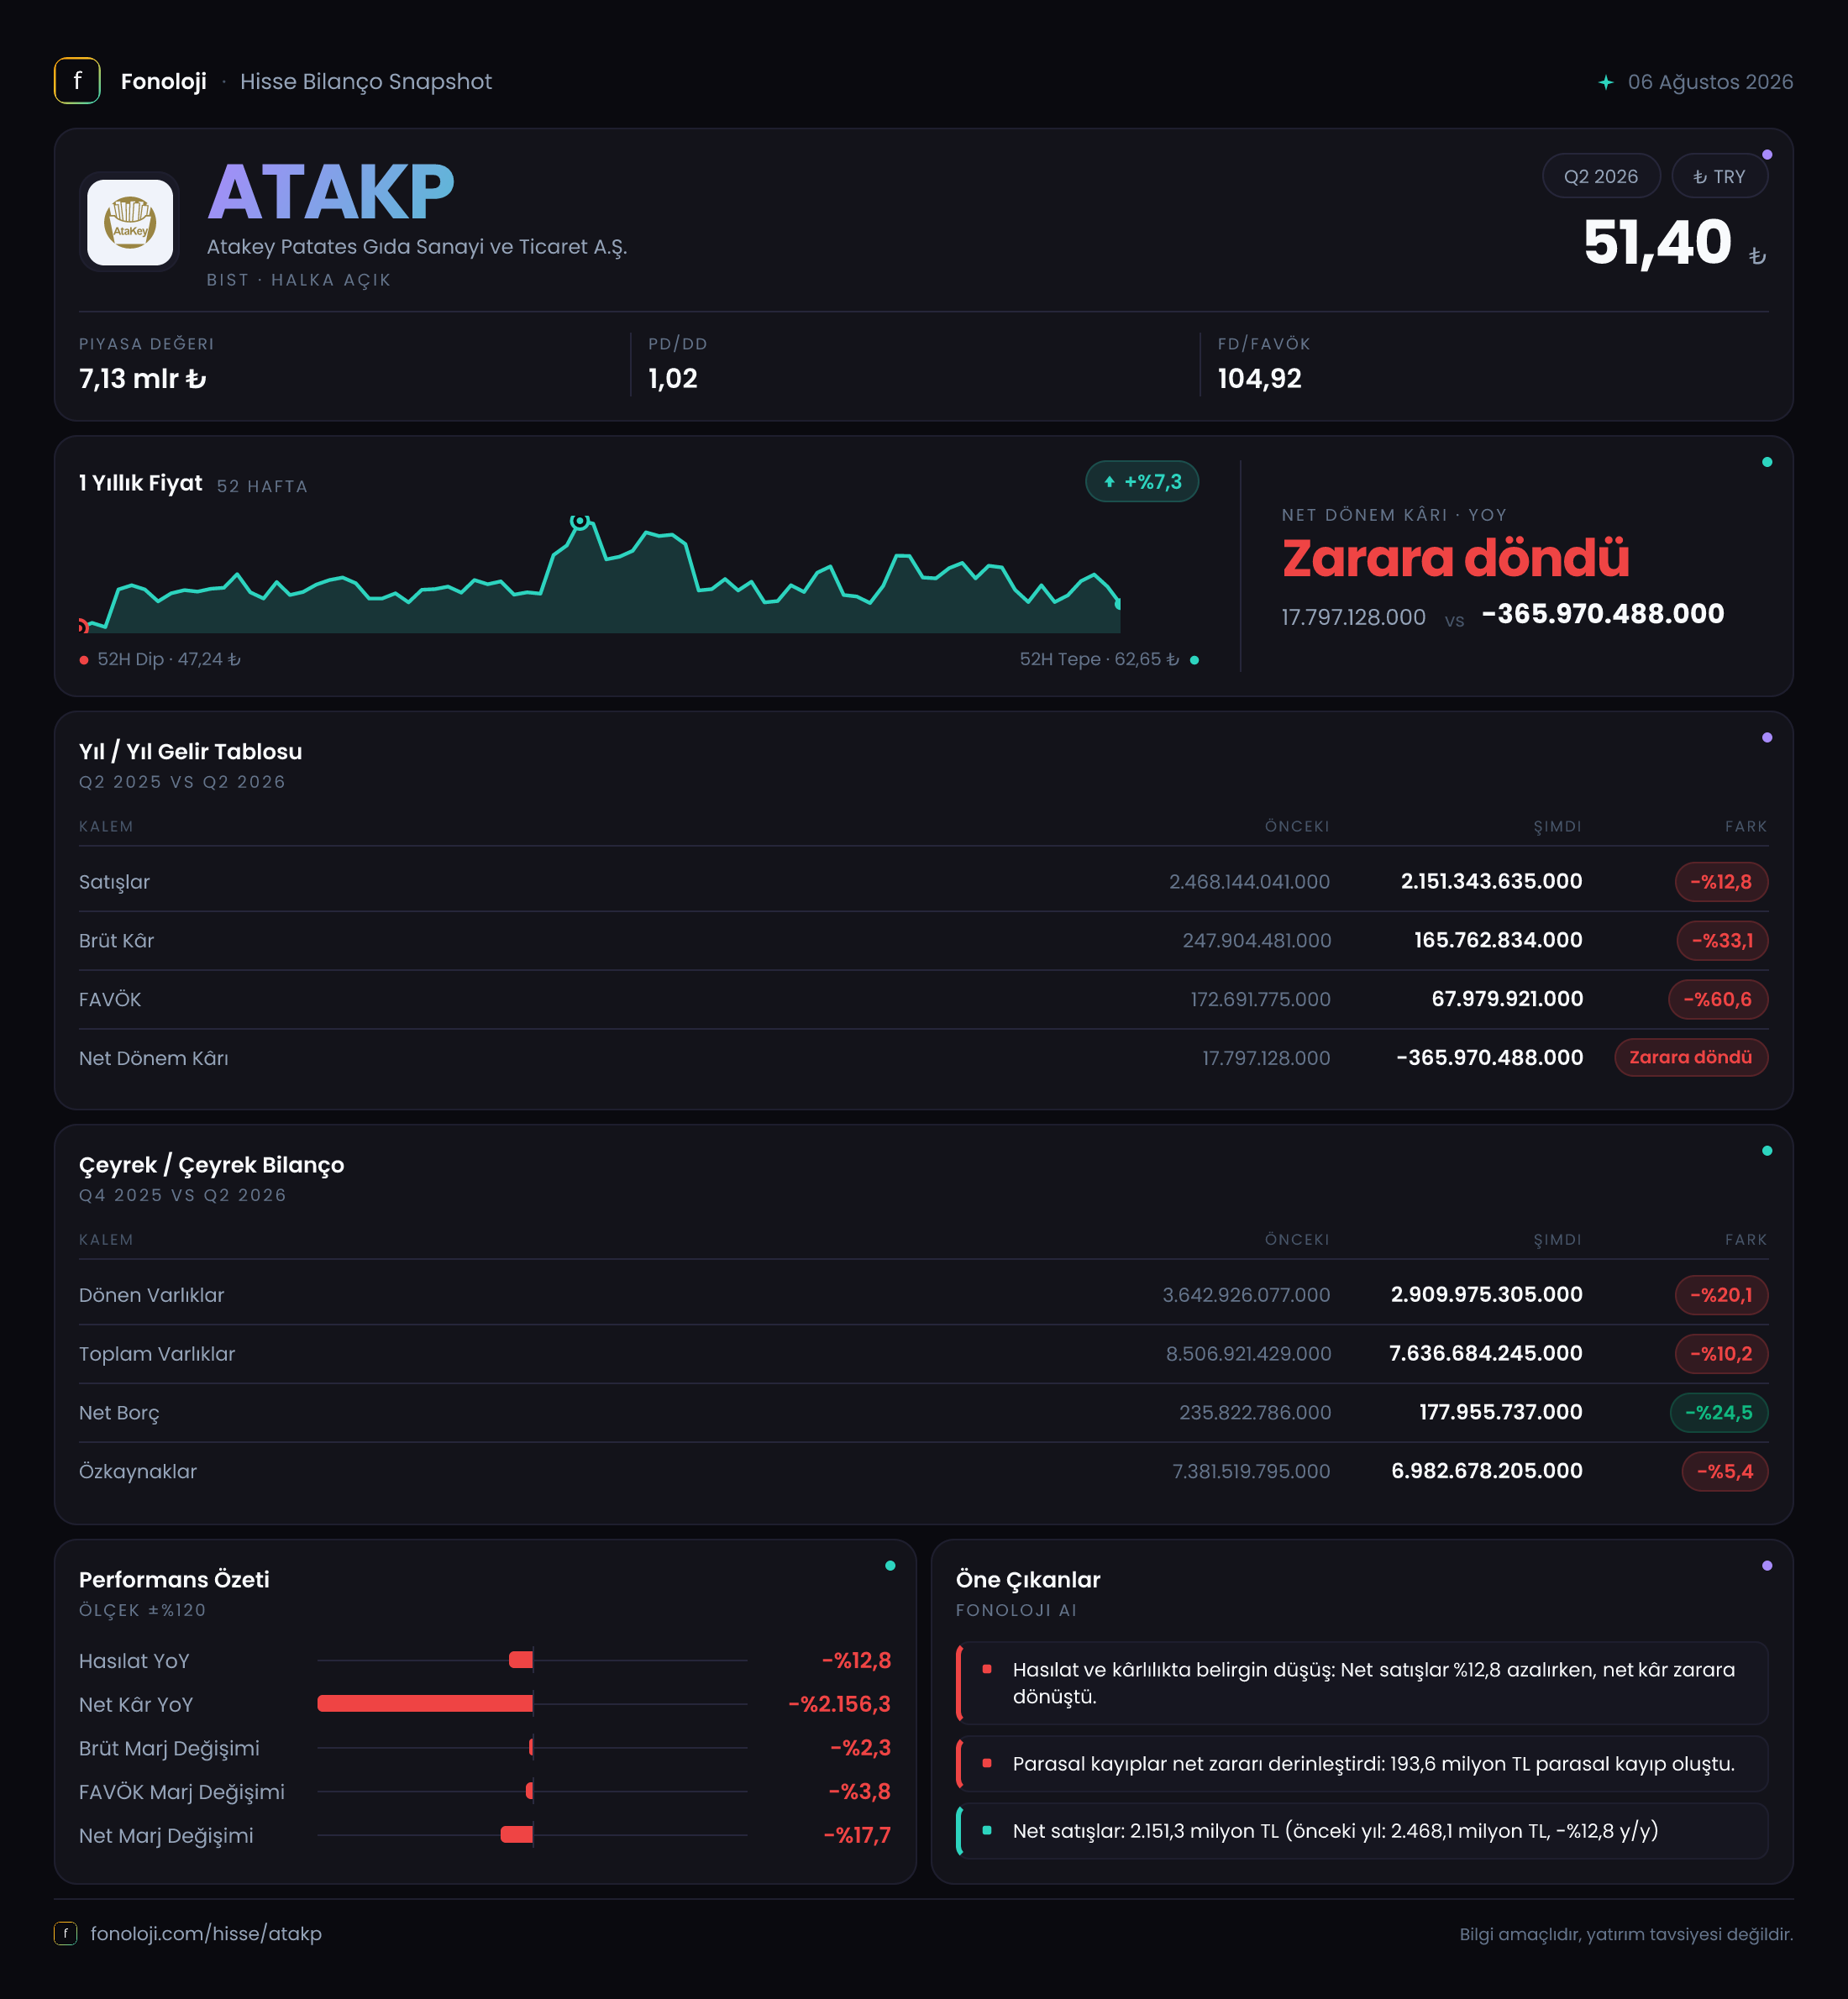
Atakey Patates Gıda, patatesin işlenmesi ve gıda ürünlerine dönüştürülmesi alanında faaliyet gösteren bir BIST şirketi. 2026/6AB sonuçları, yani yılın ilk 6 aylık ara dönem verileri, operasyonel tarafta belirgin bir yavaşlamaya ve kârlılıkta daha sert bir bozulmaya işaret ediyor. Satışlar geçen yılın aynı dönemine göre gerilerken, brüt kâr ve FAVÖK satışlardan daha hızlı düştü; net parasal pozisyon zararı da bu baskıyı artırdı. Bilançoda net borcun azalması olumlu olsa da, zayıflayan kârlılık ve özkaynaklardaki gerileme yatırımcı açısından yakından izlenmesi gereken başlıklar.
Satış Hikayesi
Şirketin 2026/6AB satışları 2,2 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde bu rakam 2,5 milyar TL idi; dolayısıyla satışlar nominal olarak %12,8 geriledi. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel bazda çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle Atakey yalnızca fiyat artışlarının gerisinde kalmamış, satış hacmi, ürün karması veya müşteri talebi tarafında da baskı yaşamış olabilir; ancak mevcut veri bu unsurların hangisinin ne ölçüde etkili olduğunu ayrıştırmaya izin vermiyor.
Gıda sektöründe satışların enflasyonla birlikte nominal olarak artması beklenirken, Atakey’in satışlarının geçen yıla göre küçülmesi önemli bir sinyal. Burada özellikle iki konu öne çıkıyor:
- Hacim etkisi: Tüketici talebindeki zayıflama veya ihracat/pazar koşullarındaki bozulma satış miktarını aşağı çekmiş olabilir.
- Fiyatlama ve ürün karması: Şirket maliyet artışlarını satış fiyatlarına tam olarak yansıtamamış ya da daha düşük marjlı ürünlerin toplam satış içindeki payı yükselmiş olabilir.
Çeyreklik trend verisi paylaşılmadığı için satışların ilk çeyrekten ikinci çeyreğe toparlanıp toparlanmadığını değerlendiremiyoruz. Bu nedenle gelecek raporda özellikle çeyreklik satış büyümesi, satış hacmi ve fiyat-mix katkısı izlenmeli. Yıllık bazdaki daralmanın geçici mi yoksa daha kalıcı bir talep sorununa mı işaret ettiği ancak bu ayrımla netleşebilir.
Kârlılık
Kârlılık tarafındaki bozulma, satışlardaki düşüşten daha sert. Brüt kâr 165,8 milyon TL ile geçen yılki 247,9 milyon TL seviyesinin %33,1 altında kaldı. Bu sonuç, brüt kâr marjının yaklaşık %9,9’dan %7,5’e gerilediğini gösteriyor. Satışlar %12,8 azalırken brüt kârın %33,1 düşmesi, maliyetlerin satışlardan daha hızlı arttığını veya ürün karmasının şirket aleyhine değiştiğini düşündürüyor.
Bu marj kaybı, patates ve diğer girdi maliyetleri, enerji, işçilik, lojistik ve üretim kapasitesinin kullanım oranı gibi kalemlerin önemini artırıyor. Şirket maliyetlerini fiyatlara yansıtamadığında, nominal ciro düşüşünden bağımsız olarak asıl baskı brüt kârda görünür hale geliyor. Atakey’de de tablo bu yönde.
FAVÖK 201,6 milyon TL olarak gerçekleşti ve geçen yılki 282,5 milyon TL’ye göre %28,7 geriledi. FAVÖK marjı yaklaşık %11,3’ten %9,2’ye indi. Yani faaliyet kârlılığı da zayıflamış durumda; ancak FAVÖK’ün brüt kârdan yüksek görünmesi dikkat çekiyor. Normalde FAVÖK, brüt kârdan faaliyet giderleri düşüldükten sonra hesaplandığı için brüt kârın altında olur. Bu nedenle verideki sınıflandırma, diğer faaliyet gelirleri veya kullanılan finansal raporlama kalemleri ayrıca incelenmeli. Bu tutarsızlık giderilmeden marjların şirketin operasyonel performansını tam olarak yansıttığını söylemek mümkün değil.
Net dönem sonucu ise 17,8 milyon TL kârdan 366,0 milyon TL zarara dönmüş durumda. Bu, yalnızca faaliyet kârlılığındaki zayıflamayla açıklanamayacak kadar sert bir değişim. Net parasal pozisyon zararı 145,2 milyon TL’den 193,6 milyon TL’ye yükselerek %33,4 arttı. Bunun yanında finansman giderleri, vergi ve diğer parasal olmayan kalemlerin etkisi de net zararı büyütmüş olabilir; fakat bu kalemler paylaşılmadığı için zararın tamamını tek bir nedene bağlamak doğru olmaz.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dirençli bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 8,5 milyar TL’den 7,6 milyar TL’ye geriledi; düşüş %10,2 oldu. Bu gerilemenin ana kaynağı dönen varlıklar. Dönen varlıklar 3,6 milyar TL’den 2,9 milyar TL’ye inerek %20,1 azaldı. Bu değişim stoklar, ticari alacaklar veya nakit ve benzeri varlıklardaki düşüşten kaynaklanabilir; ancak alt kırılım verilmediği için bilanço likiditesinin hangi kalem nedeniyle zayıfladığını kesin olarak söyleyemiyoruz.
Duran varlıklar ise 4,9 milyar TL’den 4,7 milyar TL’ye geriledi ve değişim %2,8 ile sınırlı kaldı. Bu, şirketin varlık tabanının büyük ölçüde korunmuş olduğunu gösteriyor. Özkaynaklar 7,4 milyar TL’den 7,0 milyar TL’ye gerileyerek %5,4 azaldı. Net zararın özkaynakları aşağı çekmesi beklenen bir sonuç.
Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %92 seviyesinde. Bu oldukça yüksek oran, şirket bilançosunun borç ağırlıklı olmadığını gösteriyor. Net borç da 235,8 milyon TL’den 178,0 milyon TL’ye gerileyerek %24,5 azaldı. Bu olumlu bir gelişme. Ancak FAVÖK’ün düşmesi nedeniyle net borç/FAVÖK oranı yaklaşık 0,83 katından 0,88 katına yükseliyor. Yani borç tutarı azalmasına rağmen borcun faaliyet kârına oranı hafifçe kötüleşmiş durumda. Yine de 1,0 katın altında kalan oran, mevcut veriler çerçevesinde bilanço borçluluğunun ana risk olmadığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı 193,6 milyon TL oldu. Geçen yılın aynı dönemindeki 145,2 milyon TL zarara kıyasla %33,4 artış var. Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtır. Yüksek enflasyon ortamında nakit ve benzeri parasal varlıklar satın alma gücü kaybederken, parasal borçlar şirket açısından farklı yönde etki yaratabilir. Sonuç, şirketin parasal pozisyonunun yapısına ve dönem içindeki değişimlere bağlıdır.
Atakey’de net parasal pozisyon zararının yükselmesi, enflasyon muhasebesinin net kâr üzerindeki baskısının devam ettiğini gösteriyor. Fakat bu zarar, doğrudan aynı tutarda nakit çıkışı anlamına gelmez; daha çok enflasyonun parasal bilanço kalemleri üzerindeki muhasebesel etkisini ifade eder. Yine de yatırımcı açısından önemsiz değildir, çünkü raporlanan net kârı ve özkaynak gelişimini ciddi biçimde etkiliyor.
Yatırımcı için Ne Anlama Geliyor?
Atakey’in 2026/6AB sonuçlarında ana hikâye, düşük borçluluğa rağmen operasyonel ve muhasebesel kârlılık baskısı. Fırsat tarafında şirketin 178,0 milyon TL net borcu ve yaklaşık %92 özkaynak/varlık oranı güçlü bilanço desteği sunuyor. Borçluluğun düşük olması, faaliyetler toparlandığında finansman riskinin sınırlı kalmasını sağlayabilir.
Risk tarafında ise satışların enflasyonun oldukça gerisinde kalması, brüt marjın %9,9’dan %7,5’e düşmesi ve net sonucun 366,0 milyon TL zarara dönmesi öne çıkıyor. Özellikle gelecek dönemde şu göstergeler belirleyici olacak:
- Satışlarda reel büyüme ve hacim toparlanması,
- Brüt marjın yeniden yükselip yükselmediği,
- Net parasal pozisyon zararının azalması,
- Dönen varlıklardaki %20,1’lik düşüşün stok ve nakit akışına etkisi,
- FAVÖK ile brüt kâr arasındaki sınıflandırma farkının açıklanması.
Mevcut veriler, bilançosu borç açısından kontrollü fakat kârlılığı baskı altında bir şirket profili çiziyor. Bu nedenle yatırım tezinin merkezinde kısa vadeli net kârdan çok, satış hacminin ve marjların yeniden toparlanıp toparlanamayacağı bulunmalı. Yatırım tavsiyesi değildir.