
Açılış
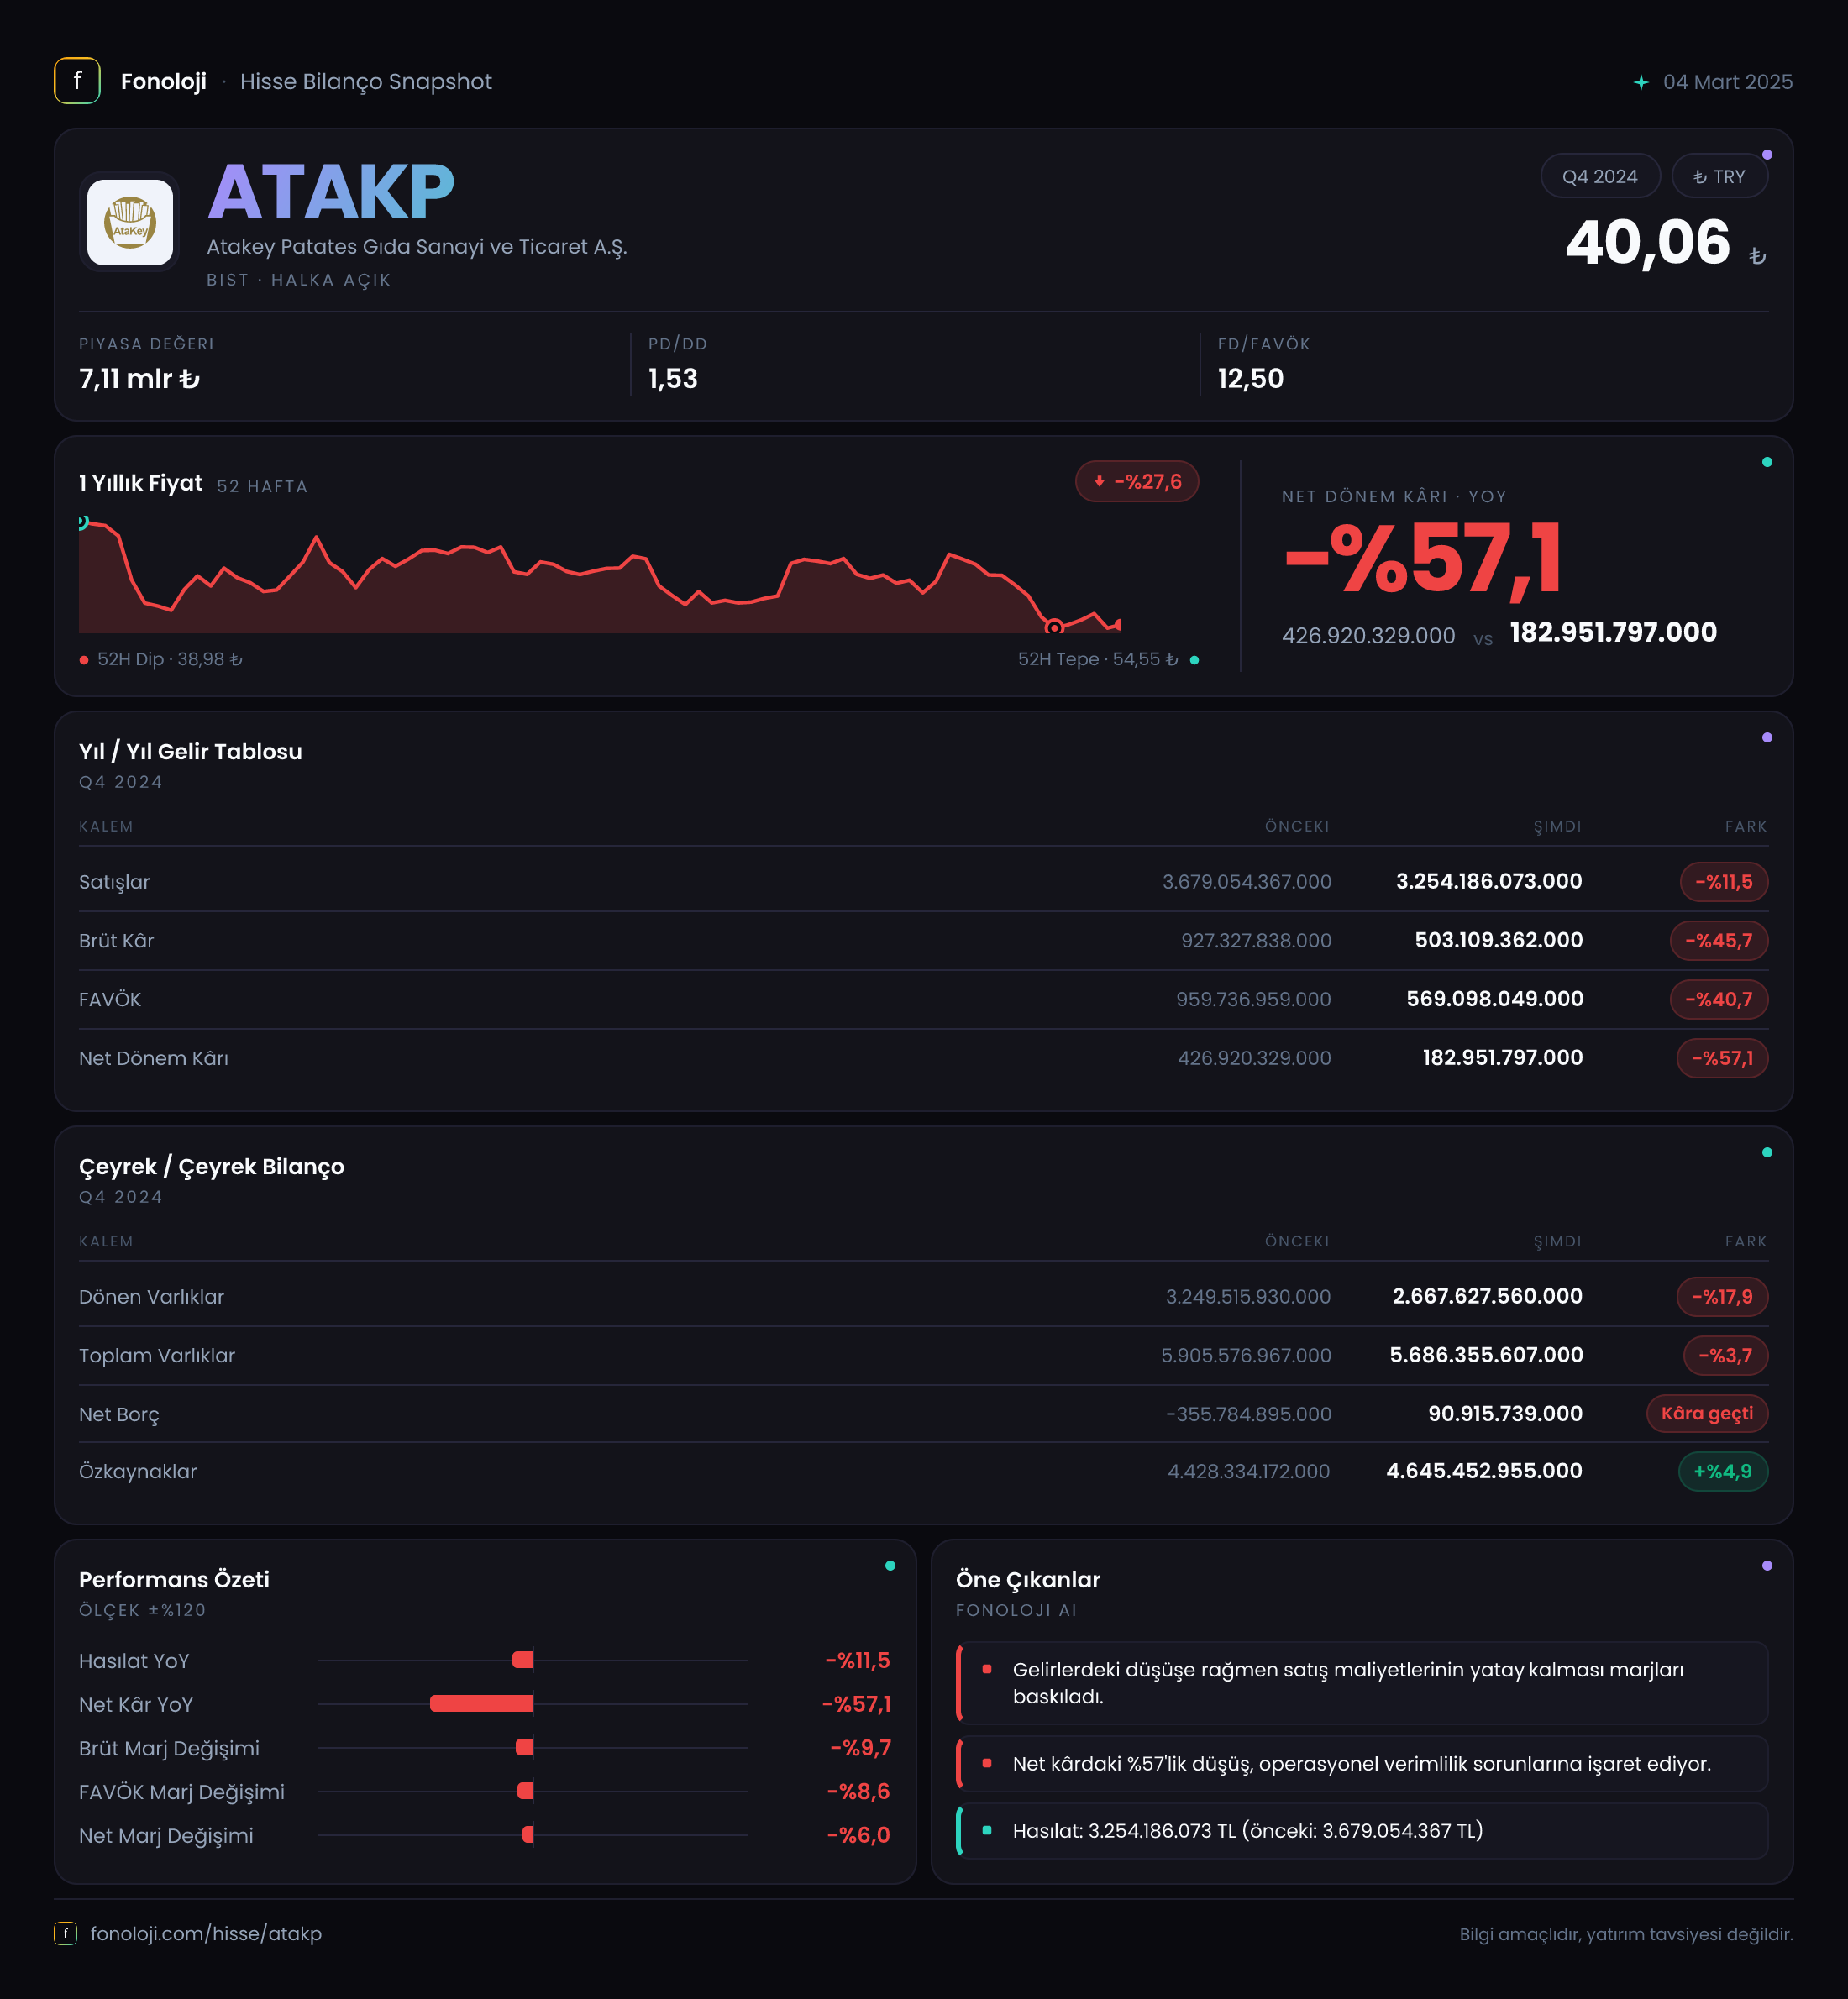
Atakey Patates Gıda, patates tedariki, işlenmesi ve dondurulmuş patates ürünleriyle gıda zincirinde faaliyet gösteren bir şirket. 2024/12 döneminde ana mesaj, satışlardaki daralmanın kârlılıkta çok daha sert bir bozulmaya dönüşmesi. Satışlar yıllık bazda %11,5 gerilerken brüt kâr %45,7, FAVÖK %37,2 ve net dönem kârı %57,1 azaldı. Bilançonun güçlü tarafı özkaynakların artması ve borçluluğun hâlâ düşük seviyede kalması; zayıf tarafı ise şirketin net nakit pozisyonundan net borç pozisyonuna geçmesi ve enflasyon muhasebesinin kâr üzerindeki baskısının belirginleşmesi.
| Temel gösterge | 2024/12 | Geçen yıl | Değişim | |---|---:|---:|---:| | Satışlar | 3,3 mlr TL | 3,7 mlr TL | -%11,5 | | Brüt kâr | 503,1 mn TL | 927,3 mn TL | -%45,7 | | FAVÖK | 593,5 mn TL | 945,2 mn TL | -%37,2 | | Net kâr | 183,0 mn TL | 426,9 mn TL | -%57,1 | | Net borç | 90,9 mn TL | -355,8 mn TL | Net nakitten net borca geçiş |
Satış Hikayesi
Atakey’in satışları 3,3 milyar TL’ye gerileyerek geçen yılki 3,7 milyar TL’nin altında kaldı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların düşmesi, yalnızca hacim veya fiyatlama açısından zayıf bir tabloya değil, aynı zamanda reel olarak daha belirgin bir daralmaya işaret ediyor. Şirket, fiyat artışlarıyla enflasyonun etkisini telafi edememiş veya satış hacmindeki kayıp fiyatlama kazanımlarını aşmış görünüyor.
Bu noktada satışlardaki %11,5’lik gerileme tek başına değerlendirilmemeli. Gıda şirketlerinde maliyetlerin, hammadde fiyatlarının ve enerji giderlerinin satış fiyatlarından daha hızlı hareket etmesi marjları aşağı çekebilir. Atakey’de de satış daralması, brüt kârdaki %45,7’lik düşüşle birleşmiş. Başka bir ifadeyle, şirket daha az satış yaparken bu satışlardan elde ettiği katkı çok daha hızlı küçülmüş.
Çeyreklik veri setinde yalnızca 2024/12 dönemine ait 3,3 milyar TL satış bulunduğu için yıl içindeki satış ivmesini, son çeyrekte toparlanma olup olmadığını veya zayıflığın önceki çeyreklerden taşınıp taşınmadığını net biçimde ölçemiyoruz. Bu nedenle çeyreklik trend için daha ayrıntılı ara dönem verilerini beklemek gerekiyor. Mevcut yıllık karşılaştırma ise şirketin büyüme hikâyesinin bu dönemde belirgin biçimde yavaşladığını gösteriyor.
Kârlılık
Brüt kâr marjı, 2024/12’de yaklaşık %15,2 seviyesine geriledi. Geçen yıl bu oran yaklaşık %25,1 idi. Dolayısıyla şirketin her 100 TL’lik satışından elde ettiği brüt katkı yaklaşık 25 TL’den 15 TL’ye düşmüş durumda. Bu, satışlardaki daralmadan daha önemli bir uyarı; çünkü maliyet baskısının yalnızca ciroyu değil, ürün ekonomisini de bozduğunu gösteriyor.
FAVÖK 593,5 milyon TL olurken FAVÖK marjı yaklaşık %18,0 seviyesinde gerçekleşti. Geçen yılki 945,2 milyon TL FAVÖK ve yaklaşık %25,5 marjla karşılaştırıldığında, faaliyet kârlılığında yaklaşık 7,5 puanlık bir gerileme var. Bu düşüş, şirketin operasyonel giderleri ve üretim maliyetleri üzerinde daha fazla baskı oluştuğunu düşündürüyor.
Veride dikkat çeken nokta, FAVÖK’ün 593,5 milyon TL ile brüt kâr olan 503,1 milyon TL’nin üzerinde bulunması. Normal faaliyet kurgusunda FAVÖK’ün brüt kârdan yüksek olması beklenen bir ilişki değildir. Bu fark, gelir tablosundaki sınıflandırmalar, enflasyon muhasebesi etkileri veya bazı faaliyet kalemlerinin brüt kâr ile FAVÖK arasında nasıl sunulduğuyla ilgili olabilir. Bu nedenle yatırımcı açısından FAVÖK rakamının hesaplama yöntemi ve dipnotlarla mutlaka doğrulanması gerekir.
Net kâr ise 183 milyon TL’ye gerileyerek net kâr marjını yaklaşık %5,5 seviyesine çekti. Geçen yıl net kâr marjı yaklaşık %11,5 idi. FAVÖK marjındaki bozulmaya ek olarak, net parasal pozisyondaki kayıp da sonuca baskı yapmış. Böylece operasyonel zayıflık, finansal ve enflasyon muhasebesi etkileriyle birlikte net kârda daha sert hissedilmiş.
Bilanço Sağlığı
Toplam varlıklar 5,7 milyar TL seviyesinde ve önceki dönem sonuna göre %3,7 gerilemiş. Ancak varlık kompozisyonunda önemli bir değişim var: dönen varlıklar %17,9 azalarak 2,7 milyar TL’ye inerken duran varlıklar %13,7 artarak 3,0 milyar TL’ye yükselmiş. Bu görünüm, bilançonun kısa vadeli likidite tarafında daraldığını, buna karşılık uzun vadeli varlıkların toplam içindeki ağırlığının arttığını gösteriyor.
Özkaynaklar 4,6 milyar TL’ye çıkarak %4,9 büyümüş. Toplam varlıklar içindeki özkaynak payı yaklaşık %81 seviyesinde; önceki dönemde bu oran yaklaşık %75 civarındaydı. Bu, şirketin finansman yapısında özkaynakların belirleyici olduğunu ve bilanço kaldıraç seviyesinin düşük kaldığını gösteren olumlu bir unsur.
Buna karşın net borç tarafında yön değişimi var. Şirket önceki dönemde 355,8 milyon TL net nakit taşırken, bu dönemde 90,9 milyon TL net borç pozisyonuna geçti. Net borç/FAVÖK oranı yaklaşık 0,15x seviyesinde; bu hâlâ oldukça düşük bir kaldıraç anlamına geliyor. Ancak yaklaşık 446,7 milyon TL’lik net pozisyon değişimi, nakit tamponunun azaldığını gösteriyor. Borç seviyesi bugün için riskli değil, fakat kârlılık zayıflarken likidite tarafındaki bu değişim izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, 2024/12’de 170,5 milyon TL zarar olarak gerçekleşti. Geçen yıl ise 44,2 milyon TL kazanç bulunuyordu. Bu, iki dönem arasında yaklaşık 214,7 milyon TL’lik olumsuz yönlü bir değişim anlamına geliyor.
Net parasal pozisyon zararının genel olarak parasal varlık ve yükümlülüklerin enflasyon karşısındaki bileşimine bağlı olduğunu vurgulamak gerekir. Şirketin nakit, ticari alacak, ticari borç ve finansal borçlarının vade ve büyüklükleri bu sonucu etkiler. Elimizdeki özet veri, kalemlerin ayrıntılı dağılımını göstermediği için zararın hangi bilanço unsurundan kaynaklandığını kesinleştirmiyor. Ancak net parasal pozisyondaki 170,5 milyon TL’lik kayıp, faaliyet kârındaki gerilemenin üzerine ek bir baskı yaratmış ve net kârın 183 milyon TL’ye düşmesinde önemli rol oynamış.
Yatırımcı için Ne Anlama Geliyor?
Atakey’in bilançosu düşük borçluluk ve yüksek özkaynak desteği sayesinde finansal açıdan hâlâ dayanıklı görünüyor. Net borç/FAVÖK oranının 0,15x seviyesinde olması, şirketin borç servisinde şu aşamada yüksek bir baskı taşımadığını gösteriyor. Duran varlıklardaki artış da kapasite veya uzun vadeli operasyon altyapısına yönelik yatırımların bilanço ağırlığını artırdığını düşündürüyor; ancak bu varlıkların ne ölçüde satış ve marj artışı üreteceği henüz finansal sonuçlara yansımış değil.
Bununla birlikte yatırım tezinin önündeki temel soru, şirketin büyümeden çok marjlarını yeniden kazanıp kazanamayacağı. Satışların enflasyonun gerisinde kalması, brüt marjın %25,1’den %15,2’ye düşmesi ve net parasal pozisyonun zarara dönmesi, kısa vadede dikkat edilmesi gereken üç ana başlık. İzlenecek göstergeler şunlar:
- Satış hacminin ve fiyatlama gücünün yeniden toparlanıp toparlanmadığı,
- Brüt marjın %15 seviyesinden yukarı dönüp dönmediği,
- Net nakit pozisyonuna yeniden geçilip geçilemeyeceği,
- FAVÖK ile brüt kâr arasındaki olağandışı farkın dipnotlarda nasıl açıklandığı,
- Net parasal zararının sonraki dönemlerde kalıcı mı yoksa geçici mi olduğu.
Özetle, Atakey’in bilançosu şirketi koruyan güçlü bir temel sunuyor; ancak 2024/12 sonuçları operasyonel büyüme ve kârlılık açısından zayıf. Düşük borçluluk önemli bir avantaj olsa da tek başına yeterli değil. Şirketin yatırımcı gözündeki hikâyesinin güçlenmesi için satışların yeniden büyümesi, maliyet baskısının hafiflemesi ve brüt kârlılığın toparlanması gerekiyor. Yatırım tavsiyesi değildir.