
Açılış
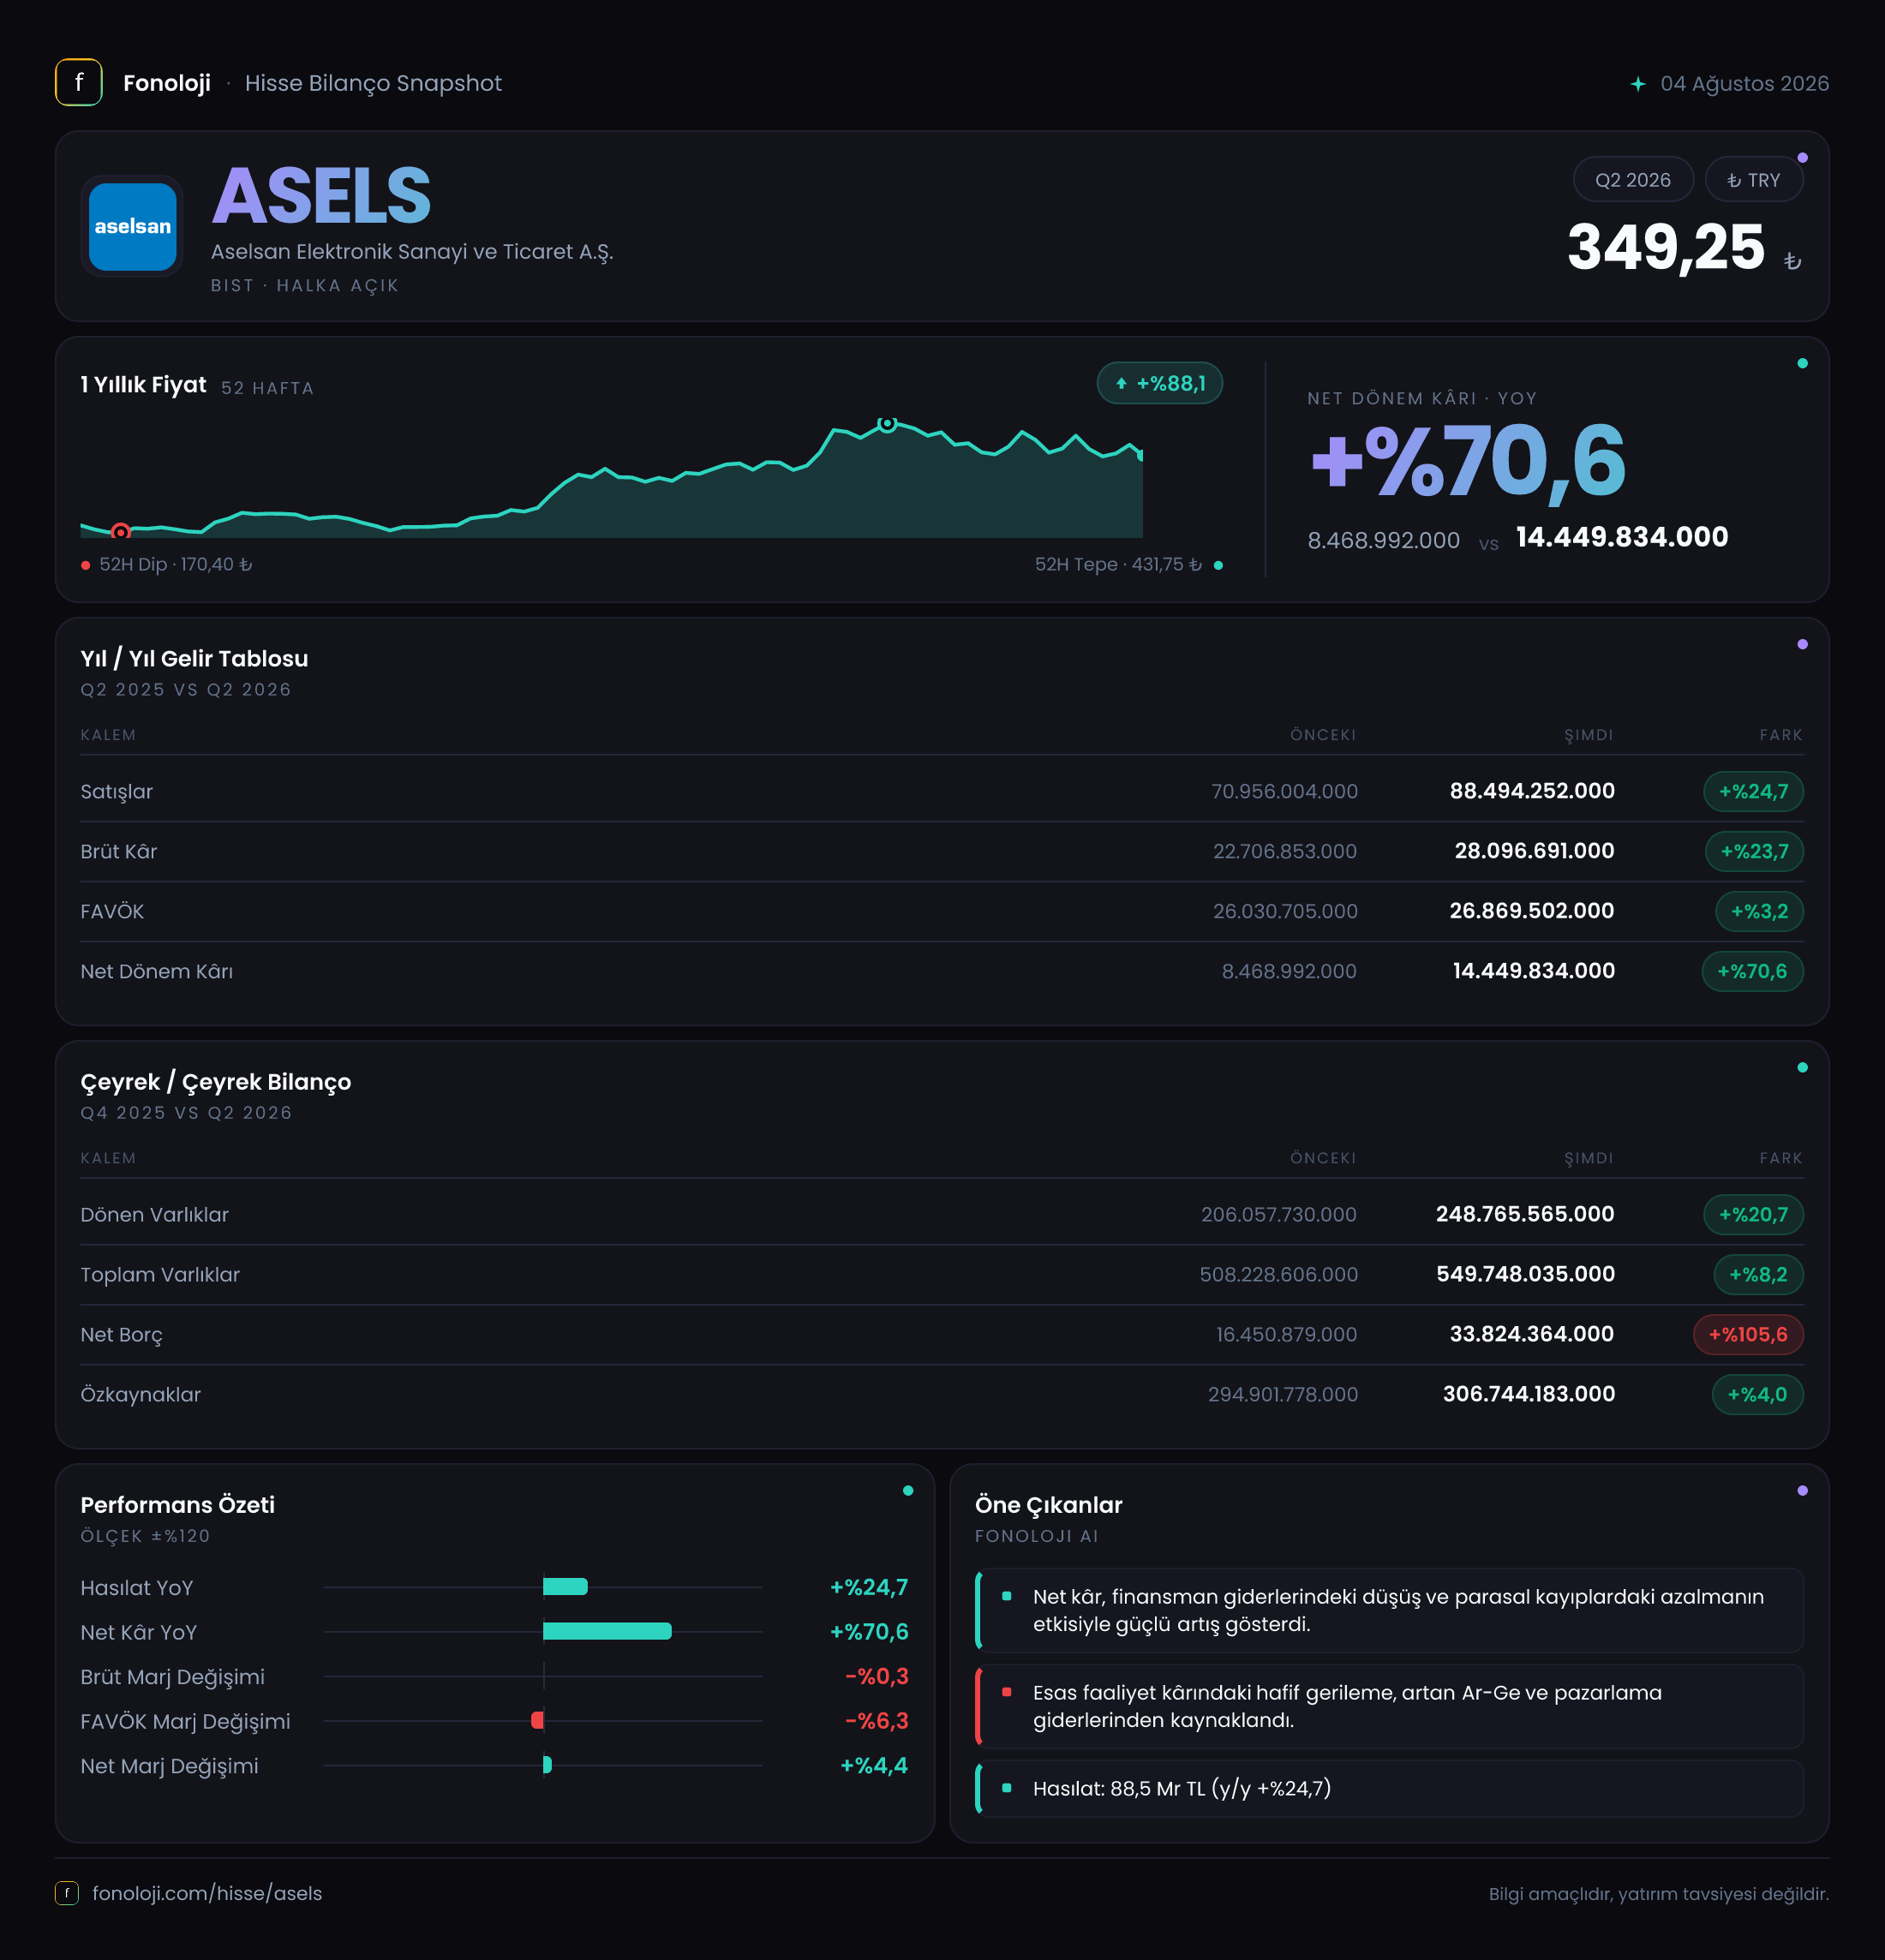
ASELSAN, savunma elektroniği, radar, haberleşme, elektro-optik ve komuta-kontrol sistemleri gibi yüksek teknoloji gerektiren alanlarda faaliyet gösteren, BIST’in önde gelen savunma sanayi şirketlerinden biri. 2026/6AB finansalları, şirketin satışlarını artırmaya devam ettiğini; ancak bu büyümenin operasyonel kârlılığa aynı ölçüde yansımadığını gösteriyor. İlk altı ayda satışlar nominal olarak güçlü görünürken FAVÖK artışının sınırlı kalması, maliyet ve proje karmasının yakından izlenmesini gerektiriyor. Buna karşılık net kârdaki belirgin sıçrama, özellikle net parasal pozisyon zararındaki iyileşme sayesinde operasyonel kârlılıktaki zayıflığı büyük ölçüde telafi etmiş durumda.
Satış Hikayesi
ASELSAN’ın ilk altı ay satışları geçen yılın aynı dönemindeki 71,0 milyar TL’den 88,5 milyar TL’ye yükselerek %24,7 arttı. Nominal olarak bakıldığında yaklaşık 17,5 milyar TL’lik bir büyüme söz konusu. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, %24,7’lik satış artışı şirketin reel anlamda aynı hızda büyümediğine işaret ediyor.
Basit bir yaklaşımla, enflasyonu %30 kabul ettiğimizde satışlardaki reel değişim yaklaşık olarak negatif bölgede kalıyor. Bu, şirketin satış hacminin mutlaka daraldığı anlamına gelmez; çünkü savunma sanayinde sözleşme teslimatlarının zamanlaması, kur etkisi, proje bazlı gelir tanıma ve ürün karması önemli rol oynar. Ancak mevcut veriler, satış büyümesinin enflasyondan ayrışarak güçlü bir reel büyüme yarattığını göstermiyor.
Buradaki kritik nokta, satışların artmasına rağmen brüt kârın daha yavaş büyümesi. Brüt kâr geçen yılki 22,7 milyar TL’den 28,1 milyar TL’ye çıkarak %23,7 yükseldi. Yani satışlardaki büyümeye çok yakın olmakla birlikte bir miktar gerisinde kaldı. Bu durum, yeni projelerin veya teslimatların önceki döneme göre daha düşük marjlı olabileceğini, maliyet baskısının arttığını ya da ürün karmasının değiştiğini düşündürüyor. Şirketin sipariş birikimi, teslimat takvimi ve sabit fiyatlı sözleşme yapısı bu tabloyu yorumlamak açısından önemli olacaktır; ancak paylaşılan veride bu ayrıntılar bulunmuyor.
Çeyreklik trend için ise elimizde yalnızca 2025/6 satışları olan 71,0 milyar TL bulunuyor. Bu nedenle 2026 yılının ilk çeyreğine veya önceki ara döneme göre ivmenin hızlanıp hızlanmadığını söylemek mümkün değil. Sağlıklı bir trend analizi için sonraki çeyrek sonuçlarını beklemek gerekiyor.
Kârlılık
ASELSAN’ın brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %32,0 seviyesinden %31,8’e geriledi. Marj düşüşü sınırlı görünse de satış büyümesinin enflasyonun altında kaldığı bir dönemde, şirketin maliyetlerini aynı ölçüde kontrol edemediğine işaret ediyor. Başka bir ifadeyle şirket daha fazla satış yapıyor, ancak her 100 TL’lik satıştan elde ettiği brüt kâr yaklaşık olarak önceki yıla göre hafifçe azalıyor.
FAVÖK tarafındaki tablo daha dikkat çekici. FAVÖK 21,8 milyar TL’den 23,2 milyar TL’ye çıkarak %6,7 arttı. Bu artış, satış büyümesinin oldukça gerisinde. FAVÖK marjı da yaklaşık %30,7’den %26,2’ye geriledi. Yaklaşık 4,5 puanlık bu düşüş, operasyonel giderlerin, personel maliyetlerinin, proje başlangıç giderlerinin veya diğer faaliyet kalemlerinin satışlardan daha hızlı büyümüş olabileceğini gösteriyor. Veride bu kalemlerin ayrıntısı yer almadığı için tek bir neden belirtmek doğru olmaz; fakat operasyonel kaldıraç bu dönemde şirket lehine çalışmamış.
Net kâr ise farklı bir hikâye anlatıyor. Net dönem kârı 8,5 milyar TL’den 14,4 milyar TL’ye yükselerek %70,7 arttı. Net kâr marjı böylece yaklaşık %12,0’dan %16,3’e çıktı. FAVÖK marjındaki gerilemeye rağmen net kârın güçlü yükselmesi, faaliyet dışı kalemlerin, finansal sonuçların veya özellikle enflasyon muhasebesinin net kâr üzerinde olumlu rol oynadığını gösteriyor.
Bu nedenle net kâr artışını doğrudan operasyonel verimlilik artışı olarak okumamak gerekir. Şirketin asıl faaliyet performansını değerlendirmek için FAVÖK marjındaki düşüş daha açıklayıcı. Net kâr güçlü olsa da bu kârın sürdürülebilirliği, önümüzdeki dönemlerde FAVÖK marjının toparlanıp toparlanamayacağına bağlı.
Bilanço Sağlığı
ASELSAN’ın toplam varlıkları yıl sonuna göre 508,2 milyar TL’den 549,7 milyar TL’ye çıkarak %8,2 arttı. Bu büyümenin ana kaynağı dönen varlıklar oldu. Dönen varlıklar 206,1 milyar TL’den 248,8 milyar TL’ye yükselerek %20,7 büyüdü. Buna karşılık duran varlıklar 302,2 milyar TL’den 301,0 milyar TL’ye geriledi ve büyük ölçüde yatay kaldı.
Dönen varlıklardaki hızlı artış, işletme sermayesi ihtiyacının yükseldiğini gösterebilir. Savunma sanayinde uzun vadeli projeler, yüksek stoklar, sözleşme varlıkları ve tahsilat zamanlaması bilanço üzerinde önemli etki yaratabilir. Ancak paylaşılan veride nakit, ticari alacaklar ve stok dağılımı bulunmadığından bu artışın kalitesini ayrıştırmak mümkün değil.
Net borç 16,5 milyar TL’den 33,8 milyar TL’ye çıkarak %105,6 arttı. Borç mutlak olarak hâlâ şirketin ölçeğine göre yönetilebilir görünse de artış hızı dikkat çekici. İlk altı aylık FAVÖK üzerinden hesaplandığında net borç/FAVÖK oranı yaklaşık 1,46x seviyesinde. Önceki dönem aynı yöntemle yaklaşık 0,76x düzeyindeydi. Bu, kaldıraç seviyesinin bir dönem içinde belirgin biçimde yükseldiğini gösteriyor.
Özkaynaklar 294,9 milyar TL’den 306,7 milyar TL’ye çıkarak %4 arttı. Özkaynakların büyümesi olumlu olsa da toplam varlık büyümesinin gerisinde kaldı. Dolayısıyla bilanço genişlerken borç ve diğer yükümlülüklerin payı artmış durumda. Net borç/FAVÖK oranının kalıcı olarak yükselip yükselmediği, önümüzdeki dönem nakit akışı açısından izlenmesi gereken başlık olacak.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi etkisi bu sonuçların en kritik parçalarından biri. ASELSAN’ın net parasal pozisyon zararı geçen yılki 18,5 milyar TL’den 6,4 milyar TL’ye geriledi. Zararın 12,1 milyar TL azalması, net kârı doğrudan destekledi ve kârdaki %70,7’lik yükselişin önemli bir bölümünü açıkladı.
Burada dikkat edilmesi gereken nokta, -6,4 milyar TL’nin hâlâ zarar anlamına gelmesi. Sadece geçen yıla göre daha düşük bir parasal kayıp söz konusu. Enflasyon muhasebesinde nakit ve parasal varlıkların yüksek enflasyon karşısında değer kaybetmesi, borçlu pozisyonun ise görece avantaj yaratabilmesi mümkün. ASELSAN’da bu etkinin önceki döneme göre azalması olumlu; ancak net kârın ne kadarının operasyonlardan, ne kadarının TAS 29 kaynaklı değişimlerden geldiği ayrıştırılmadan kâr kalitesini tam olarak değerlendirmek mümkün değil.
Yatırımcı için Ne Anlama Geliyor?
ASELSAN’ın 2026/6AB sonuçları iki farklı mesaj taşıyor:
- Olumlu tarafta, satışlar 88,5 milyar TL’ye, net kâr 14,4 milyar TL’ye ulaştı ve net parasal pozisyon zararı belirgin biçimde azaldı.
- Risk tarafında, satış büyümesi enflasyonun gerisinde kaldı, FAVÖK marjı yaklaşık 4,5 puan geriledi ve net borç %105,6 arttı.
- Net kâr artışı güçlü olsa da operasyonel kârlılık aynı ölçüde iyileşmedi. Bu nedenle değerleme yapılırken yalnızca net kâr değil, özellikle FAVÖK marjı ve nakit akışı izlenmeli.
- Dönen varlıklardaki %20,7’lik artış, büyümenin işletme sermayesi ihtiyacını artırdığını gösterebilir. Tahsilat ve stok verileri bu açıdan kritik olacak.
- Önümüzdeki dönemlerde satışların enflasyon üzerinde reel büyüme üretip üretmediği, FAVÖK marjının toparlanıp toparlanmadığı ve net borcun kontrol altında tutulup tutulmadığı temel takip alanlarıdır.
Özetle ASELSAN’ın bilançosu güçlü özkaynak tabanını koruyor; ancak bu dönemde büyümenin maliyeti ve borçlanma eğilimi daha görünür hale gelmiş durumda. Şirketin uzun vadeli savunma sanayii konumu önemli bir fırsat yaratırken, kısa ve orta vadede operasyonel marjlar ile nakit üretimi net kâr kadar belirleyici olacaktır. Yatırım tavsiyesi değildir.