
Açılış
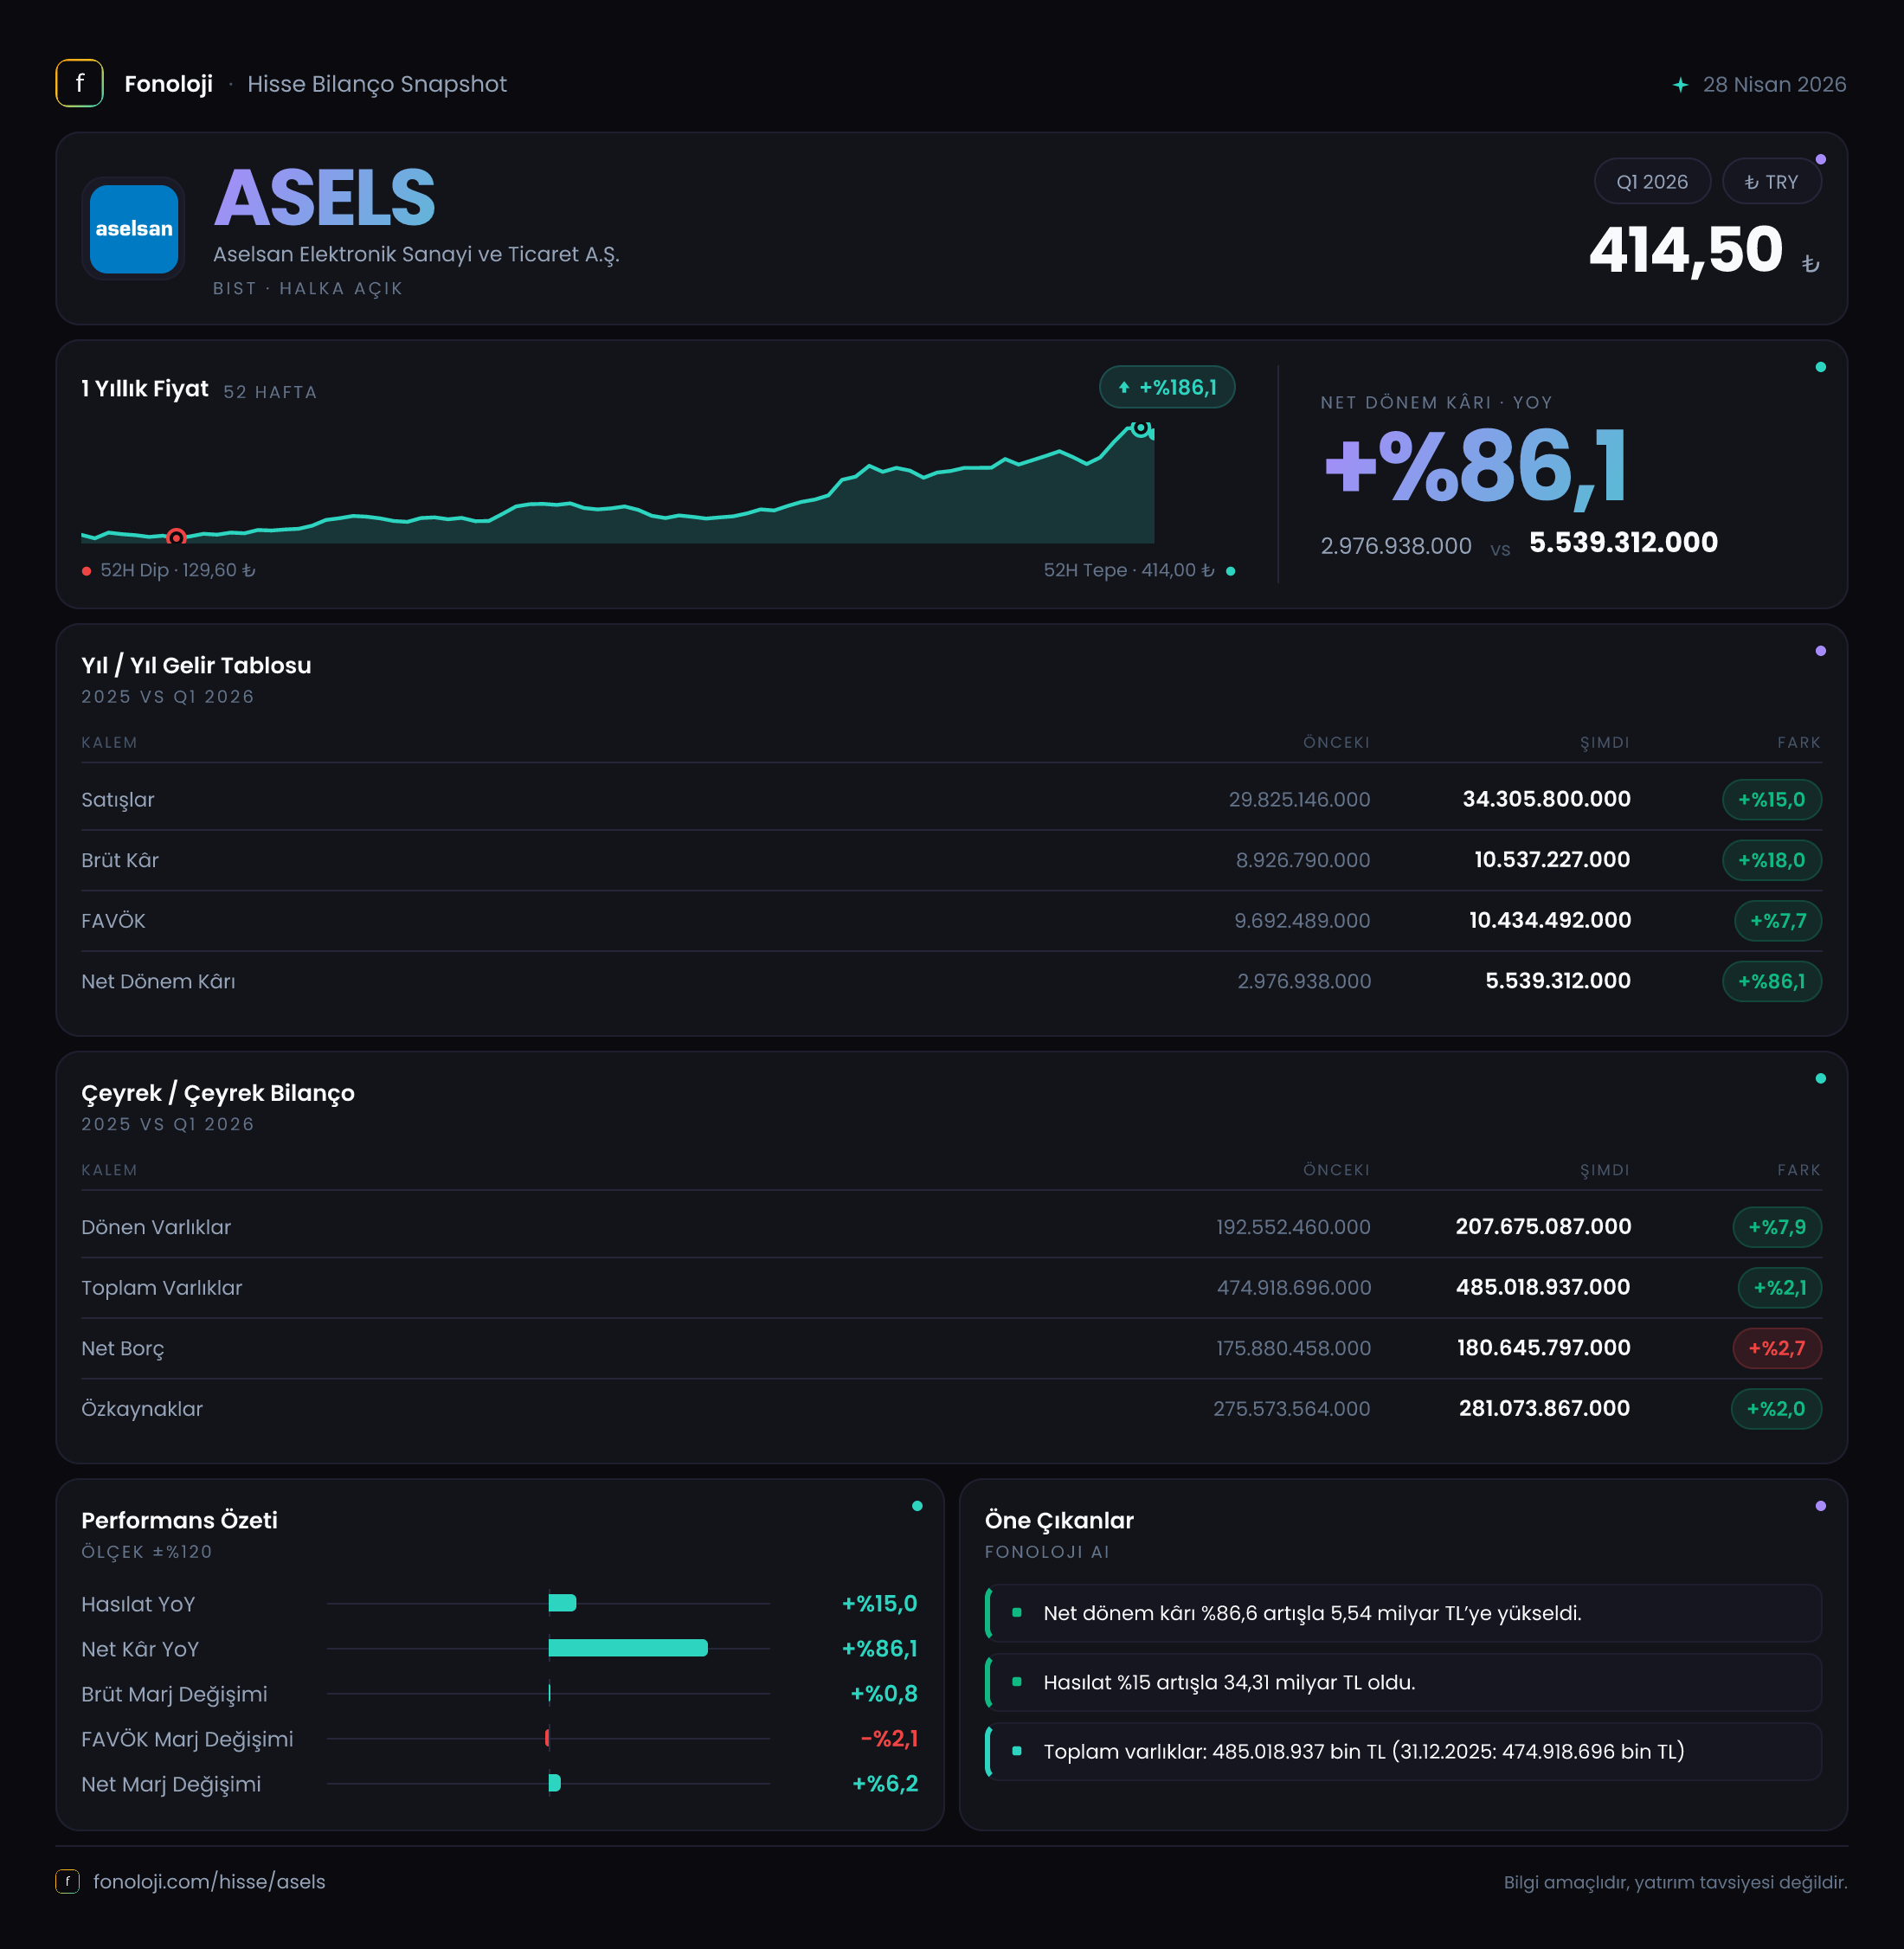
ASELSAN, savunma elektroniği, radar, haberleşme, aviyonik ve benzeri yüksek teknoloji çözümleri geliştiren, uzun vadeli proje ve teslimat döngülerine sahip bir şirket. 2026/3AB döneminde ana mesaj, satış büyümesi enflasyonun gerisinde kalmasına rağmen kârlılığın belirgin biçimde güçlenmesi ve net kârın operasyonel sonuçların yanı sıra daha düşük net parasal kayıptan da destek almasıdır. Şirketin satışları yıllık bazda %15 artarken net dönem kârı %86,1 yükselmiş; ancak bilançoda net borcun %43,7 artması, büyümenin finansman tarafında izlenmesi gereken bir başlık oluşturmuştur. İlk çeyrek verisi olduğu için, yılın tamamına ilişkin eğilimi görmek adına önümüzdeki dönem sonuçları kritik olacaktır.
Satış Hikayesi
ASELSAN’ın satışları geçen yılın aynı çeyreğindeki 29,8 milyar TL seviyesinden 34,3 milyar TL’ye yükseldi. Nominal olarak 4,5 milyar TL tutarında bir artış söz konusu ve büyüme oranı %15 seviyesinde. Bu artış, şirketin projelerinde teslimat ve gelir kaydının sürdüğünü gösteriyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal büyümenin reel olarak ne ifade ettiğini ayrıca değerlendirmek gerekiyor.
Satışların enflasyonun altında büyümesi, reel bazda gelir hacminin baskı altında kalmış olabileceğine işaret ediyor. Bununla birlikte savunma sanayii şirketlerinde tek bir çeyreğin satış performansı, siparişlerin alınma zamanından ziyade proje teslimat takviminden etkilenebilir. Dolayısıyla bu oranı doğrudan talep zayıflığı şeklinde okumak doğru olmaz; fakat şirketin büyümesinin enflasyondan ayrışıp ayrışmadığını görmek için sonraki çeyreklerde satış ivmesinin hızlanması gerekecek.
Çeyreklik karşılaştırma için yalnızca 2025/3 verisi bulunduğundan, yılın son çeyreği veya bir önceki çeyreğe göre ivme analizi yapılamıyor. Bu nedenle mevcut veriler, ASELSAN’ın ilk çeyrekte geçen yılın aynı dönemine göre büyüdüğünü gösteriyor; ancak büyümenin yıl geneline yayılıp yayılmayacağı konusunda çeyreklik trendi beklemek gerekiyor.
Kârlılık
Brüt kâr 8,9 milyar TL’den 10,5 milyar TL’ye çıkarak satışlardan daha hızlı, %18 büyüdü. Bu durum brüt kâr marjının geçen yılki yaklaşık %29,9 seviyesinden bu dönemde %30,6’ya yükseldiğini gösteriyor. Başka bir ifadeyle ASELSAN, satışlarının her 100 TL’sinden geçen yıl yaklaşık 29,9 TL brüt kâr üretirken, bu yıl aynı tutardan yaklaşık 30,6 TL brüt kâr elde etmiş. Marjdaki yaklaşık 0,7 puanlık iyileşme, ürün/proje karması, maliyet kontrolü veya fiyatlama etkilerinden kaynaklanabilir; mevcut veri bu unsurlardan hangisinin baskın olduğunu ayrıştırmıyor.
FAVÖK bu dönemde 8,6 milyar TL ve FAVÖK marjı yaklaşık %25,1 seviyesinde gerçekleşti. Geçen yılın aynı çeyreğine ait FAVÖK verisi paylaşılmadığı için marjın yıllık bazda ne kadar değiştiğini doğrudan hesaplamak mümkün değil. Yine de brüt kâr marjındaki yükseliş, faaliyet giderlerinin satışlara oranında belirgin bir bozulma yaşanmadığı sürece operasyonel kârlılığa destek vermiş olabilir.
Net dönem kârı ise 3,0 milyar TL’den 5,5 milyar TL’ye yükselerek %86,1 arttı. Net kâr marjı böylece yaklaşık %10,1’den %16,0’ya çıktı. Net kârın satışlardan çok daha hızlı büyümesi, yalnızca operasyonel büyümeyle açıklanamayacak kadar güçlü bir sıçrama. Burada net parasal pozisyon kaybının azalması önemli bir katkı sağlıyor. Ayrıca FAVÖK seviyesinin 8,6 milyar TL olması, faaliyetlerden kâr üretme kapasitesinin net kâra kıyasla daha yüksek olduğunu gösteriyor; ancak amortisman, finansman giderleri ve vergi kalemlerinin ayrıntıları paylaşılmadığından net kâra geçişte hangi kalemin ne ölçüde etkili olduğu sınırlı biçimde değerlendirilebilir.
Bilanço Sağlığı
ASELSAN’ın toplam varlıkları yıl sonuna göre %2,1 artarak 474,9 milyar TL’den 485,0 milyar TL’ye ulaştı. Bu artışın ana kaynağı dönen varlıklar oldu. Dönen varlıklar %7,9 yükselerek 207,7 milyar TL’ye çıkarken duran varlıklar %1,8 gerileyerek 277,3 milyar TL’ye indi. Bu görünüm, ilk çeyrekte işletme sermayesi tarafının büyüdüğünü; buna karşılık duran varlık tabanının sınırlı biçimde daraldığını gösteriyor.
Özkaynaklar 275,6 milyar TL’den 281,1 milyar TL’ye yükseldi ve artış %2,0 seviyesinde kaldı. Özkaynakların toplam varlıklara oranı yaklaşık %58 düzeyinde. Bu, bilançonun önemli bir bölümünün özkaynaklarla finanse edildiğini ve sermaye tabanının güçlü olduğunu gösteren olumlu bir unsur. Ancak özkaynak artışının toplam varlık büyümesinin biraz gerisinde kalması, borç ve diğer yükümlülüklerin de bilanço içinde rolünün arttığına işaret ediyor.
Net borç 15,4 milyar TL’den 22,1 milyar TL’ye yükselerek %43,7 arttı. Bu oran, toplam varlık artışının oldukça üzerinde. Cari dönemdeki 8,6 milyar TL’lik FAVÖK ile basit bir karşılaştırma yapıldığında net borç/FAVÖK yaklaşık 2,6x görünüyor. Ancak bu, yalnızca ilk çeyrek FAVÖK’ünün yıllıklaştırılmadan kullanıldığı bir hesaplama. FAVÖK’ün yıl geneline yayılması halinde oran daha düşük çıkabilir; bu nedenle tam yıl verisi oluşmadan borçluluk konusunda kesin bir yargıya varmak erken. Buna rağmen net borçtaki artış, faiz ve nakit akışı tarafının izlenmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi bu dönemde -5,7 milyar TL olarak gerçekleşti. Geçen yıl aynı dönemdeki -9,2 milyar TL kayıpla karşılaştırıldığında parasal kayıp 3,5 milyar TL azalmış; başka bir ifadeyle negatif etkinin büyüklüğü yaklaşık %37,9 gerilemiş. Bu, net kâr açısından belirgin bir rahatlama sağlıyor.
TAS 29 altında nakit, alacak ve borçların enflasyon karşısındaki yapısı şirketlerin kâr görünümünü önemli ölçüde etkileyebilir. Net parasal pozisyon kaybının azalması, ASELSAN’ın bu dönemde enflasyon muhasebesinden geçen yıla kıyasla daha sınırlı olumsuz etkilendiğini gösteriyor. Bununla birlikte bu kalem doğrudan operasyonel nakit yaratımı anlamına gelmez; muhasebesel bir düzeltmedir. Bu nedenle net kâr artışının ne kadarının faaliyet performansından, ne kadarının daha düşük parasal kayıptan geldiği ayrıştırılmalı.
Yatırımcı için Ne Anlama Geliyor?
ASELSAN’ın 2026/3AB sonuçları, satış büyümesinin reel açıdan henüz güçlü görünmediği; buna karşılık brüt kârlılık, FAVÖK üretimi ve net kâr marjının olumlu bir tablo çizdiği bir döneme işaret ediyor. Özellikle net kârın 5,5 milyar TL’ye çıkması ve net kâr marjının %16,0’ya ulaşması, ilk bakışta güçlü bir sonuç. Ancak bu performansın sürdürülebilirliği, sonraki çeyreklerde satışların enflasyonun üzerinde büyüyüp büyümeyeceğine ve FAVÖK marjının korunmasına bağlı.
Öne çıkan fırsatlar şunlar:
- Brüt kârın satışlardan daha hızlı artması, kârlı proje ve ürün karmasına işaret ediyor.
- FAVÖK’ün 8,6 milyar TL seviyesinde olması, güçlü operasyonel kâr üretimini gösteriyor.
- Net parasal kaybın azalması, enflasyon muhasebesinin net kâr üzerindeki baskısını hafifletmiş durumda.
- Yaklaşık %58 özkaynak/varlık oranı, bilanço dayanıklılığı açısından olumlu bir temel sunuyor.
Buna karşılık yatırımcının takip etmesi gereken riskler de var:
- Satış büyümesi %15 ile mevcut yüksek enflasyonun gerisinde kalıyor.
- Net borcun %43,7 artması, büyümenin işletme sermayesi veya finansman ihtiyacı yarattığını düşündürüyor.
- Net kâr artışının bir bölümü net parasal kaybın azalmasından geliyor; bu etkinin gelecek dönemlerde aynı güçte devam edeceği garanti değil.
- Önceki çeyreğe ilişkin veri bulunmadığından, satış ve kârlılık ivmesinin hızlanıp hızlanmadığı henüz görülemiyor.
Bu nedenle ASELSAN için ana izleme başlıkları, ikinci ve üçüncü çeyreklerde satış büyümesinin reel olarak güçlenmesi, FAVÖK marjının %25 civarındaki seviyesini koruması ve net borcun kontrol altında tutulması olacak. Mevcut tablo güçlü kârlılık sinyalleri verse de, tek bir ara dönem verisiyle kalıcı trend varsaymak yerine operasyonel nakit akışı ve borçluluk gelişimiyle birlikte değerlendirme yapmak daha sağlıklı olacaktır.
Yatırım tavsiyesi değildir.