
Açılış
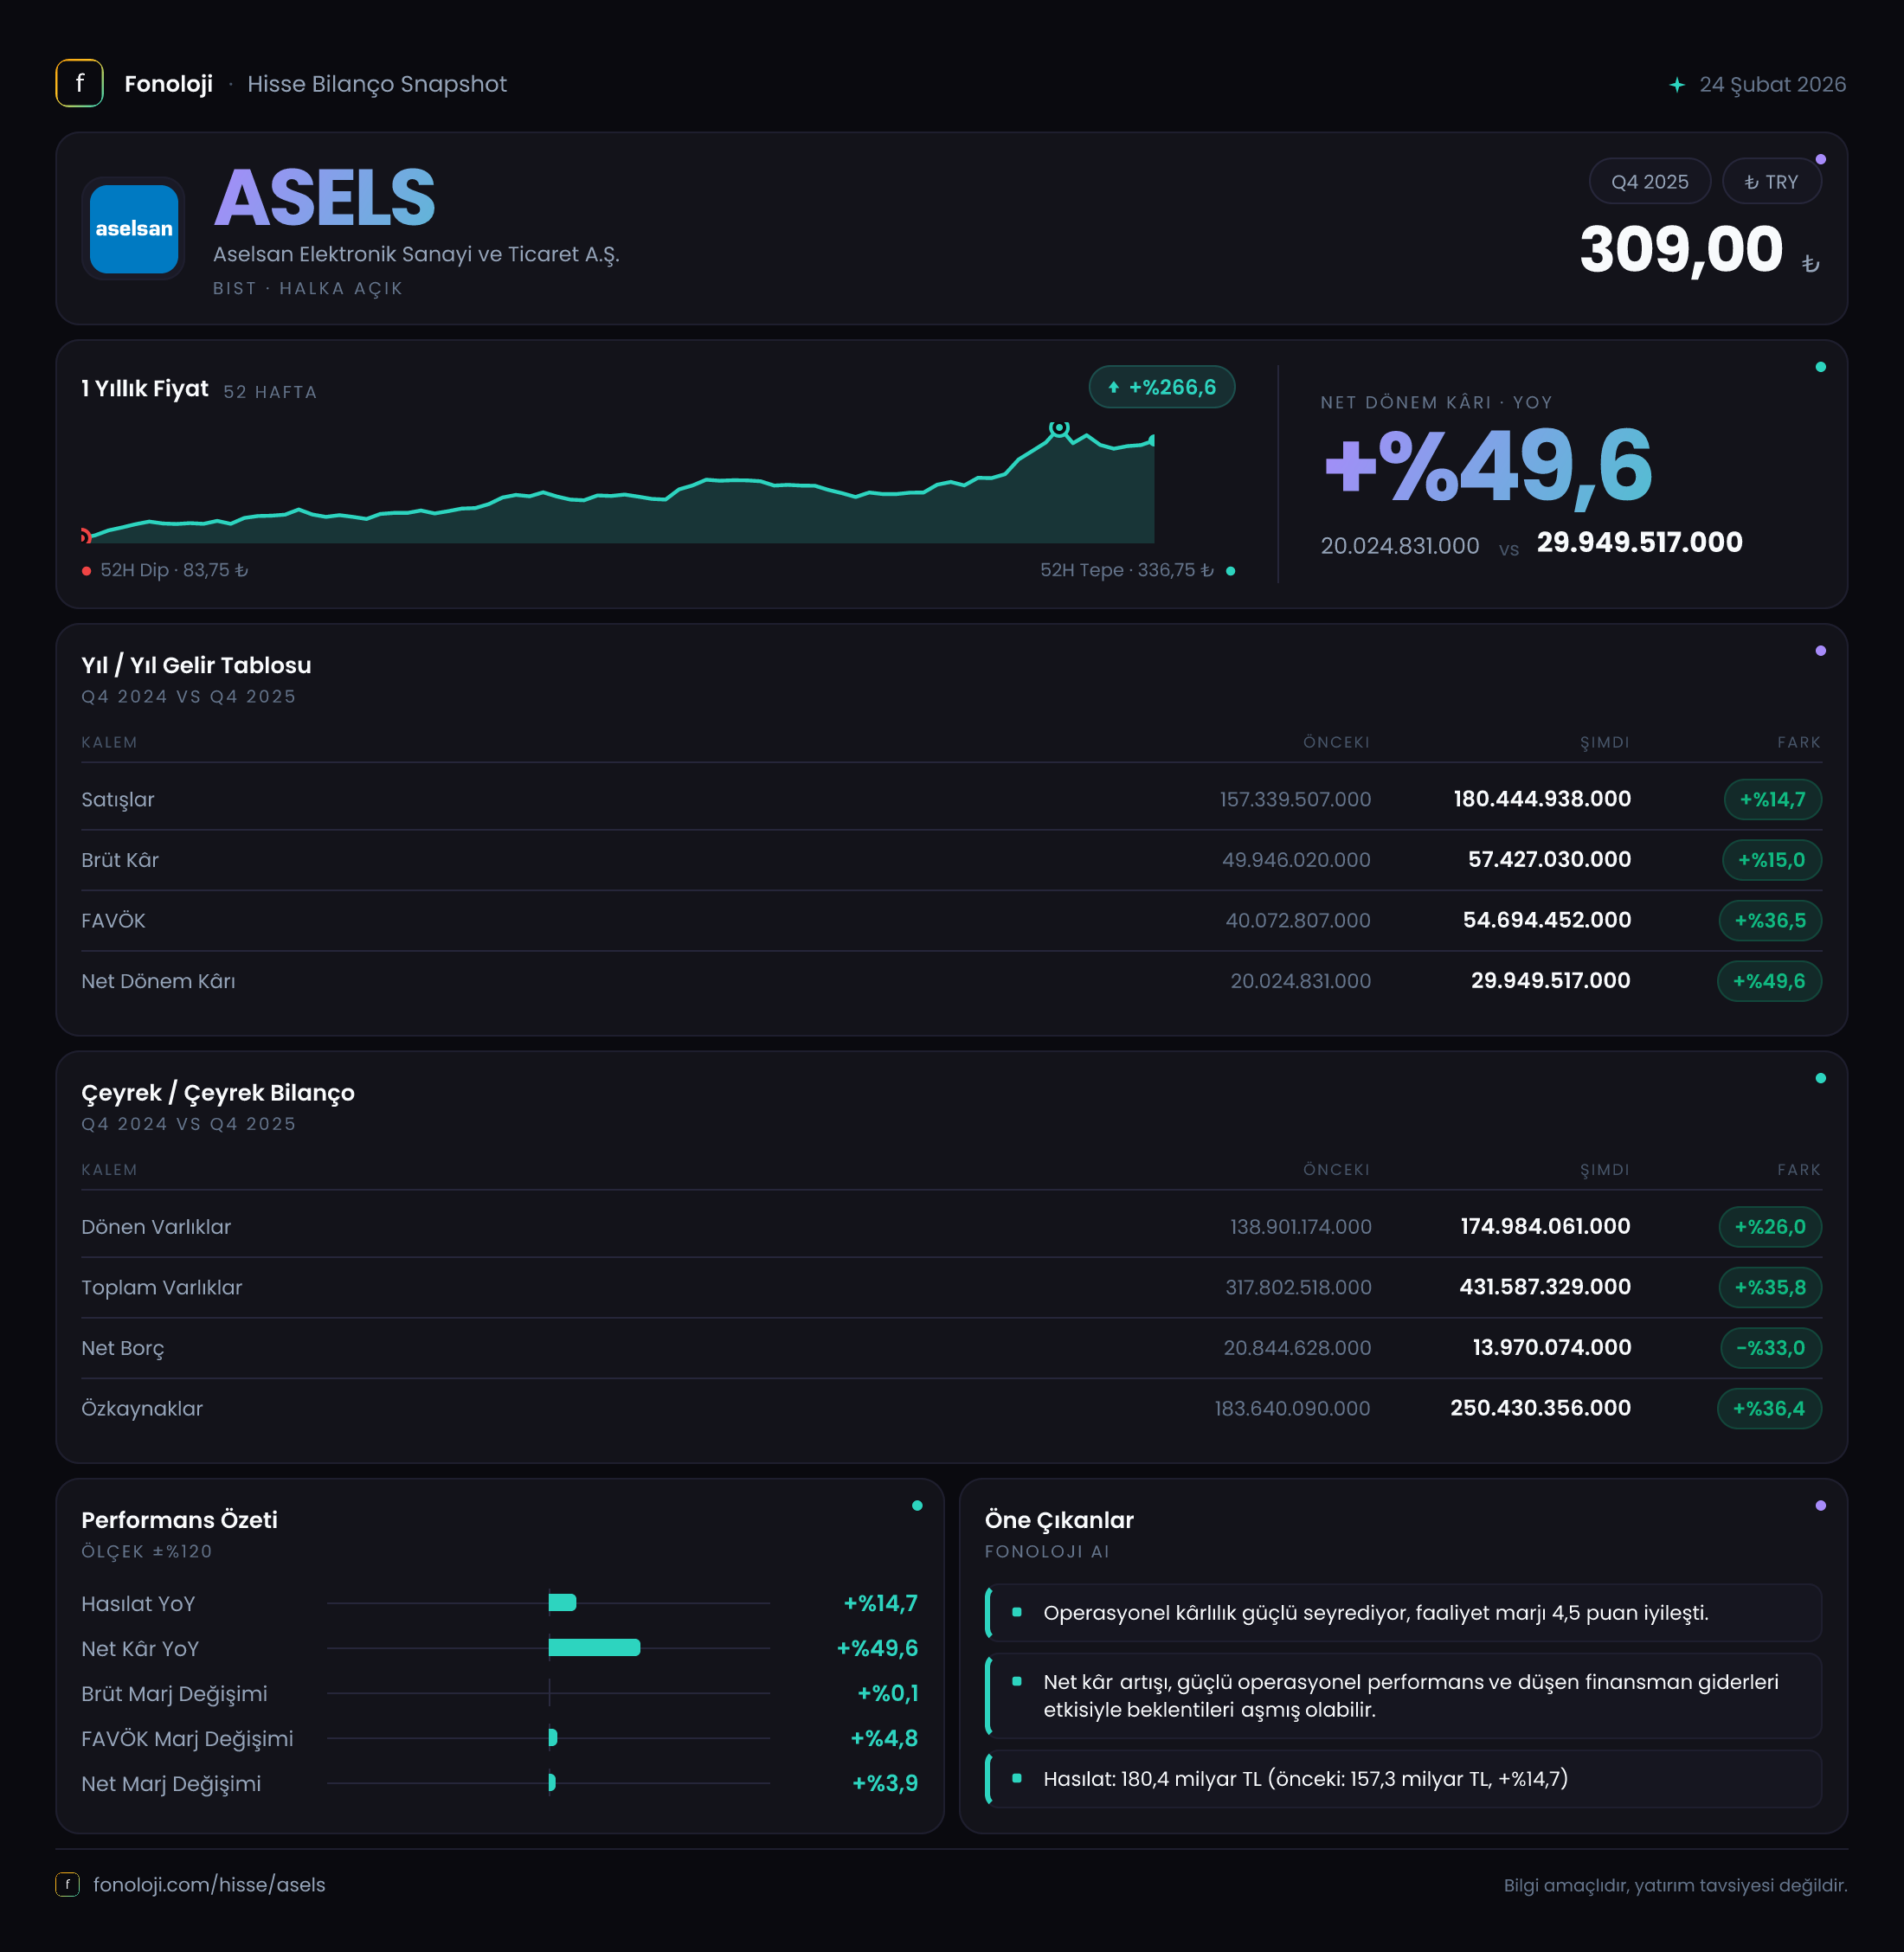
ASELSAN, savunma elektroniği başta olmak üzere haberleşme, radar, aviyonik, elektro-optik ve çeşitli yüksek teknoloji sistemleri geliştiren stratejik bir sanayi şirketi. 2025/12 döneminde şirketin satışları 180,4 milyar TL’ye, FAVÖK’ü 47,3 milyar TL’ye, net dönem kârı ise 29,9 milyar TL’ye yükseldi. İlk bakışta tablo güçlü: operasyonel kârlılık satışlardan daha hızlı büyüyor, net borç azalıyor ve özkaynaklar belirgin şekilde güçleniyor. Bununla birlikte satış büyümesinin %14,7 ile Türkiye’deki %30’un üzerindeki enflasyon ortamının altında kalması, büyümenin reel niteliği açısından dikkatle izlenmesi gereken ana başlık.
Satış Hikayesi
ASELSAN’ın satışları geçen yılın aynı dönemindeki 157,3 milyar TL’den 180,4 milyar TL’ye yükselerek %14,7 arttı. Nominal olarak bakıldığında yaklaşık 23,1 milyar TL’lik bir büyüme söz konusu. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış şirketin satış hacminde veya reel fiyatlama gücünde aynı ölçüde bir ilerleme yaşandığını göstermiyor. Aksine, enflasyondan arındırıldığında satışların reel olarak daralmış olma ihtimali yüksek.
Burada savunma sanayii projelerinin teslimat takvimi kritik önem taşıyor. ASELSAN’ın gelirleri, klasik perakende veya hızlı tüketim şirketlerindeki gibi her çeyrekte düzenli ve dengeli ilerlemeyebilir. Büyük ölçekli projelerde sözleşme, teslimat ve hakediş zamanlamaları satışların dönemsel görünümünü önemli ölçüde değiştirebilir. Bu nedenle eldeki veri, yıllık karşılaştırmada büyüme olduğunu gösterse de satışların çeyrekten çeyreğe nasıl bir ivme izlediğini söylemek için yeterli değil. Mevcut veri setinde yalnızca 2024/12 ve 2025/12 noktaları bulunduğundan, çeyreklik trend için daha ayrıntılı ara dönem sonuçlarını beklemek gerekir.
Satış büyümesinin enflasyonun altında kalmasına karşılık brüt kâr ve FAVÖK’ün daha hızlı artması, şirketin ürün karması, proje marjları veya maliyet yönetimi tarafında olumlu bir gelişme olduğunu gösteriyor. Bu ayrışma sürdürülebilirse satışlardaki sınırlı nominal büyümeye rağmen kârlılık korunabilir. Ancak bunun kalıcı olup olmadığı, yeni siparişlerin marj yapısı ve teslimat kompozisyonu ile birlikte değerlendirilmelidir.
Kârlılık
Brüt kâr 49,9 milyar TL’den 57,4 milyar TL’ye çıkarak %15,0 yükseldi. Böylece brüt kâr marjı yaklaşık %31,7’den %31,8’e geldi. Marjda yalnızca 0,1 puanlık bir artış bulunuyor. Bu, şirketin satış büyümesini büyük ölçüde brüt marjı koruyarak taşıdığını; henüz belirgin bir brüt marj genişlemesi yaşanmadığını gösteriyor.
FAVÖK ise 39,6 milyar TL’den 47,3 milyar TL’ye yükselerek %19,6 büyüdü. FAVÖK marjı yaklaşık %25,2’den %26,2’ye çıkarak 1,0 puan iyileşti. Satışların %14,7 büyüdüğü bir ortamda FAVÖK’ün %19,6 artması, faaliyet giderlerinin satışlara kıyasla daha kontrollü yönetildiğine veya daha yüksek marjlı projelerin ağırlık kazandığına işaret ediyor. ASELSAN açısından bu, dönem sonuçlarının en olumlu taraflarından biri.
Net dönem kârı ise 20,0 milyar TL’den 29,9 milyar TL’ye yükselerek %49,6 arttı. Net kâr marjı yaklaşık %12,7’den %16,6’ya çıktı. Net kârdaki artışın FAVÖK büyümesinden çok daha hızlı olması, yalnızca operasyonel performansla açıklanamaz. Finansal kalemler, parasal pozisyon ve vergi etkileri de bu sıçramada rol oynuyor.
Özellikle net parasal pozisyon zararının azalması net kârı desteklemiş görünüyor. Bu nedenle %49,6’lık net kâr büyümesini doğrudan faaliyetlerdeki aynı ölçekte bir iyileşme olarak okumak doğru olmaz. Daha sağlıklı gösterge FAVÖK marjındaki 1,0 puanlık gelişme ve operasyonel nakit üretiminin devamlılığı olacaktır.
Bilanço Sağlığı
ASELSAN’ın bilançosu dönem sonunda belirgin şekilde güçlenmiş. Dönen varlıklar 138,9 milyar TL’den 175,0 milyar TL’ye çıkarak %26,0, duran varlıklar ise 178,9 milyar TL’den 256,6 milyar TL’ye yükselerek %43,4 büyüdü. Böylece toplam varlıklar 317,8 milyar TL’den 431,6 milyar TL’ye çıkarak %35,8 arttı.
Duran varlıklardaki büyümenin toplam varlık artışından daha hızlı olması, şirketin uzun vadeli üretim kapasitesi, teknoloji altyapısı veya yatırım tabanında genişleme yaşandığını düşündürüyor. Ancak bu artışın ne kadarının yeni yatırımlardan, ne kadarının yeniden değerleme ya da diğer muhasebe etkilerinden kaynaklandığını ayrıştırmak için dipnotlara ihtiyaç var. Yüksek teknoloji ve savunma sanayii şirketlerinde kapasite yatırımları uzun vadeli büyüme için fırsat yaratırken, bu yatırımların geri dönüş süresi de yakından takip edilmelidir.
Özkaynaklar 183,6 milyar TL’den 250,4 milyar TL’ye yükselerek %36,4 arttı. Özkaynakların toplam varlıklara oranı yaklaşık %57,8’den %58,0’e gelmiş durumda. Yani bilanço büyürken sermaye yapısının gücü büyük ölçüde korunmuş. Bu, varlık artışının aşırı borçlanma ile finanse edilmediğini gösteren olumlu bir işaret.
Net borç ise 20,8 milyar TL’den 14,0 milyar TL’ye gerileyerek %33,0 azaldı. Net borç/FAVÖK oranı yaklaşık 0,53’ten 0,30’a indi. Başka bir ifadeyle şirketin net borcu, yıllık FAVÖK’ünün yalnızca yaklaşık üçte biri seviyesinde. Bu düşük kaldıraç, faiz ve refinansman riskini sınırlıyor; aynı zamanda yeni yatırımlar veya işletme sermayesi ihtiyacı için bilanço esnekliği sağlıyor.
Net Parasal Pozisyon (TAS 29)
ASELSAN’ın net parasal pozisyonu -18,2 milyar TL’den -13,6 milyar TL’ye geldi. Rakam hâlâ negatif, yani enflasyon muhasebesi kapsamında şirket net parasal zarar yazmaya devam ediyor; ancak zarar 4,6 milyar TL azalmış durumda. Yüzdesel olarak bakıldığında negatif zararın mutlak büyüklüğü %25,3 oranında iyileşmiş.
TAS 29 kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki yapısından etkilenir. Negatif parasal pozisyonun küçülmesi, bu dönemde net kâr üzerindeki enflasyon muhasebesi baskısının önceki döneme göre hafiflediğini gösteriyor. Net kârdaki güçlü artışın önemli bir bölümü bu iyileşmeden destek almış olabilir.
Bu nedenle yatırımcı, finansal tablolardaki net kârı değerlendirirken FAVÖK ile net parasal pozisyonu birbirinden ayırmalı. Faaliyet performansı güçlü olsa da TAS 29 etkisi dönemler arasında net kârın oynaklığını artırabilir. Gelecek dönemlerde parasal pozisyon zararının yeniden büyümesi, operasyonel kârlılık aynı kalsa bile net kâr artışını sınırlayabilir.
Yatırımcı için Ne Anlama Geliyor?
ASELSAN’ın 2025/12 sonuçları, özellikle kârlılık ve bilanço kalitesi açısından olumlu bir tablo sunuyor. FAVÖK marjının %25,2’den %26,2’ye yükselmesi, net borç/FAVÖK oranının 0,30 seviyesine gerilemesi ve özkaynakların %36,4 büyümesi şirketin finansal dayanıklılığını artırıyor. Savunma sanayii projelerinin uzun vadeli yapısı düşünüldüğünde güçlü bilanço, yeni sözleşmelerin ve yatırımların finansmanı açısından önemli bir avantaj.
Buna karşılık satış büyümesinin %14,7 ile enflasyonun altında kalması temel izleme noktası. Şirketin nominal büyümesi reel büyümeye dönüşmüyorsa, uzun vadeli değer yaratımı daha çok marj artışı ve yeni proje kazanımlarına bağlı hale gelir. Ayrıca net kâr artışının faaliyet kârı artışını aşmasında net parasal zararındaki iyileşmenin payı bulunuyor; bu etkinin kalıcı olmayabileceği unutulmamalı.
Önümüzdeki dönemlerde yatırımcı açısından özellikle şu başlıklar izlenmeli:
- Yeni siparişlerin toplam büyüklüğü ve teslimat takvimi,
- FAVÖK marjının %26 civarındaki seviyesini koruyup koruyamadığı,
- Duran varlık yatırımlarının satış ve nakit akışına dönüş hızı,
- Net borcun düşük seviyesini koruması,
- TAS 29 kaynaklı net parasal pozisyon zararının yeniden büyüyüp büyümediği.
Genel çerçevede ASELSAN, düşük kaldıraçlı, yüksek özkaynak gücüne sahip ve operasyonel marjlarını geliştiren bir görünüm sergiliyor. Ancak satışlardaki reel büyüme sorusu ve net kârın enflasyon muhasebesine duyarlılığı, olumlu tabloyu dengeli okumayı gerektiriyor. Yatırım tavsiyesi değildir.