
Açılış
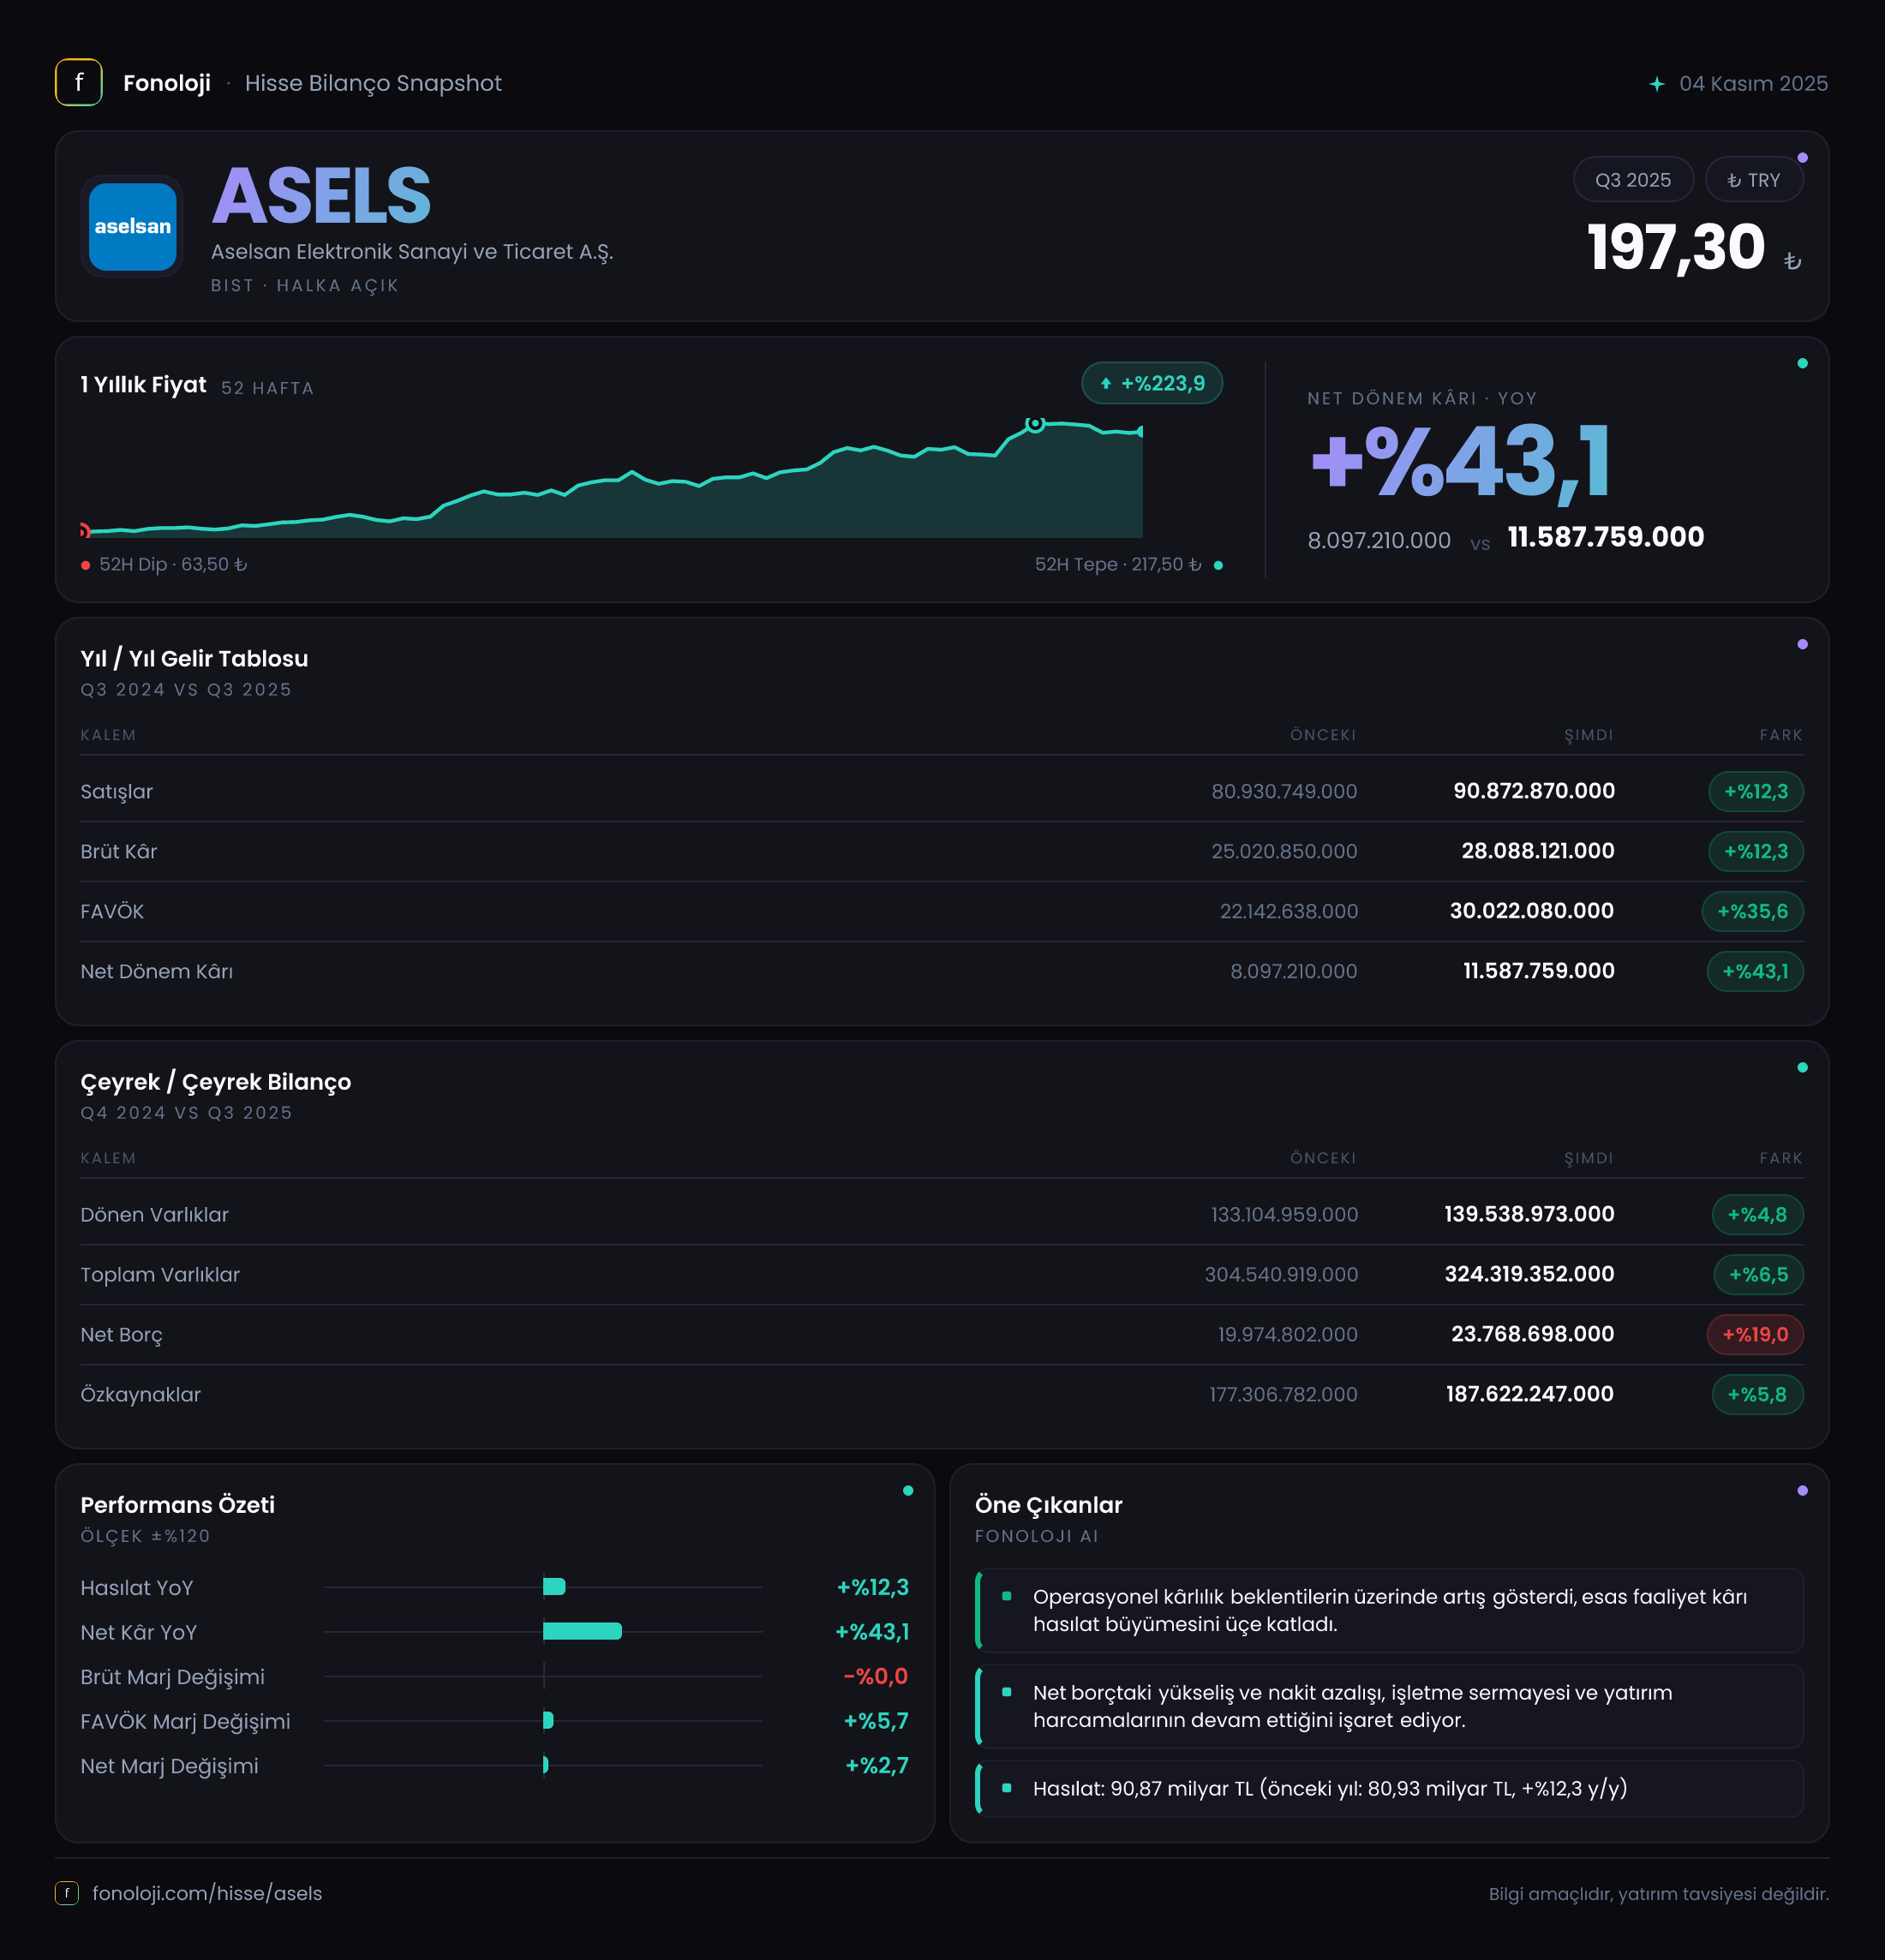
ASELSAN, savunma elektroniği, radar, haberleşme, aviyonik ve farklı yüksek teknoloji sistemleri geliştiren, ağırlıklı olarak uzun vadeli projelerle çalışan bir savunma sanayii şirketi. 2025/9AB sonuçları, şirketin satışlarını nominal olarak artırırken operasyonel kârlılığını daha hızlı büyüttüğünü gösteriyor. Satışlar yıllık %12,3 artışla 90,9 milyar TL’ye, FAVÖK ise %18,1 yükselişle 22,7 milyar TL’ye ulaşmış. Net kârın %42,3 artarak 11,7 milyar TL’ye çıkması olumlu görünse de, bu güçlü artışın içinde operasyonel marj iyileşmesinin yanı sıra enflasyon muhasebesi, finansal kalemler ve dönemsel etkilerin de rolü bulunuyor.
Satış Hikayesi
ASELSAN’ın dokuz aylık satışları geçen yılın aynı dönemindeki 80,9 milyar TL’den 90,9 milyar TL’ye yükseldi. Yüzde 12,3’lük bu büyüme, ilk bakışta istikrarlı bir artışa işaret ediyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal büyümeyi doğrudan reel büyüme olarak okumamak gerekir. Mevcut veri, şirket satışlarının enflasyondan arındırıldığında reel olarak daralmış olabileceğini gösteriyor. Bu nedenle yatırımcı açısından kritik soru, satış artışının ne kadarının fiyatlama etkisinden, ne kadarının gerçek proje teslimatlarından ve hacim artışından geldiği.
Bununla birlikte ASELSAN gibi savunma sanayii şirketlerinde satışların zamanlaması perakende veya hızlı tüketim şirketleri kadar düzenli değildir. Büyük projelerin teslimat takvimi, kabul süreçleri ve kamu/uluslararası siparişlerin muhasebeleştirilmesi dönemsel dalgalanma yaratabilir. Bu nedenle tek bir dokuz aylık büyüme oranından çok, satışların önümüzdeki dönemlerde nasıl birikimli şekilde ilerlediği ve şirketin siparişlerini gelire dönüştürme hızı izlenmeli.
Verilen kümülatif dönem bilgisine göre 2025/6’da 57,7 milyar TL olan satışlar, 2025/9’da 90,9 milyar TL’ye çıkmış. Aradaki yaklaşık 33,2 milyar TL, üçüncü çeyrek dönemindeki satış katkısına işaret ediyor; ancak raporun ara dönem niteliği nedeniyle bu rakamı tam anlamıyla bağımsız çeyrek performansı olarak yorumlarken dikkatli olmak gerekir. Yine de satışların yılın ikinci yarısında hızlandığı görülüyor.
Kârlılık
ASELSAN’ın en güçlü tarafı bu dönemde satıştan ziyade marj performansı. Brüt kâr, satışlarla paralel şekilde 25,0 milyar TL’den 28,1 milyar TL’ye yükselmiş. Brüt kâr marjı yaklaşık %30,9 seviyesinde korunuyor. Bu durum, maliyet artışlarının satış fiyatlarına büyük ölçüde yansıtıldığını, ancak brüt kârlılık seviyesinde henüz belirgin bir genişleme yaşanmadığını gösteriyor.
Asıl iyileşme FAVÖK tarafında ortaya çıkıyor. FAVÖK 19,2 milyar TL’den 22,7 milyar TL’ye yükselirken FAVÖK marjı yaklaşık %23,7’den %25,0’e çıkmış. Satışlar yalnızca %12,3 büyürken FAVÖK’ün %18,1 artması, şirketin operasyonel giderlerini satışlara göre daha kontrollü yönettiğini ve ürün/proje karmasının kârlılığa katkı verdiğini gösteriyor. Savunma sanayii projelerinde yüksek katma değerli sistemlerin payı arttıkça bu marj avantajı desteklenebilir; ancak teslimat karması değiştiğinde marjlar dönemsel olarak gerileyebilir.
Net kâr ise 8,2 milyar TL’den 11,7 milyar TL’ye çıkarak %42,3 büyümüş. Net kâr marjı yaklaşık %10,1’den %12,9’a yükseliyor. Böylece net kârdaki büyüme, hem FAVÖK marjındaki iyileşmeden hem de faaliyet dışı kalemlerin etkisinden beslenmiş görünüyor. Bununla birlikte net kâr artışını yalnızca operasyonel performansla açıklamak doğru olmaz; enflasyon muhasebesi ve parasal pozisyon kalemleri aşağıda ayrıca değerlendirilmeli.
| Gösterge | 2025/9AB | Geçen yıl | Yorum | |---|---:|---:|---| | Satışlar | 90,9 mlr TL | 80,9 mlr TL | Nominal büyüme %12,3, enflasyonun altında | | Brüt kâr marjı | %30,9 | %30,9 | Marj korunuyor | | FAVÖK marjı | %25,0 | %23,7 | Operasyonel verimlilik artışı | | Net kâr marjı | %12,9 | %10,1 | Kârlılık belirgin şekilde güçlenmiş |
Bilanço Sağlığı
ASELSAN’ın toplam varlıkları önceki yıl sonuna göre %6,5 artarak 324,3 milyar TL’ye yükselmiş. Dönen varlıklar %4,8 artışla 139,5 milyar TL’ye, duran varlıklar ise %7,8 artışla 184,8 milyar TL’ye ulaşmış. Duran varlıkların daha hızlı büyümesi, şirketin teknoloji altyapısı, tesisleri veya uzun vadeli yatırım tabanının bilanço içinde önemini koruduğunu gösteriyor.
Özkaynaklar 176,0 milyar TL’den 186,4 milyar TL’ye yükselmiş; ancak %5,9’luk artış toplam varlık büyümesinin altında kalmış. Bu, bilanço büyümesinin bir bölümünün borç ve diğer yükümlülüklerle finanse edildiğine işaret ediyor. Net borç 20,0 milyar TL’den 23,8 milyar TL’ye çıkarak %19,0 artmış. Borç artış hızının özkaynak artışından yüksek olması takip edilmesi gereken bir nokta.
Buna rağmen net borcun FAVÖK’e oranı yaklaşık 1,05x seviyesinde. Bu oran, mutlak borç artışına rağmen şirketin operasyonel nakit yaratma kapasitesine kıyasla borçluluğun hâlâ yönetilebilir olduğunu gösteriyor. Ancak bu hesaplamanın FAVÖK üzerinden yapıldığı, nakit akışı ve işletme sermayesi hareketlerinin ayrıca incelenmesi gerektiği unutulmamalı. Özellikle büyük projelerde tahsilat ve stok/iş avansı dinamikleri net borcun dönemler arasında dalgalanmasına neden olabilir.
Net Parasal Pozisyon (TAS 29)
ASELSAN’ın net parasal pozisyonu -15,7 milyar TL seviyesinde gerçekleşmiş; geçen yıl aynı dönemde bu zarar -13,9 milyar TL idi. Nominal parasal pozisyon zararı %12,5 artmış. Satışlara oranlandığında da bu kalemin etkisi yaklaşık %17,3 ile geçen yılki %17,2 seviyesinin hafif üzerinde. Başka bir ifadeyle, şirketin net parasal kaybı satış büyümesine paralel olarak artmış ve enflasyon muhasebesi net kâr üzerinde hâlâ ciddi bir baskı yaratıyor.
TAS 29 kapsamında parasal varlık taşıyan şirketler yüksek enflasyon ortamında satın alma gücü kaybı yaşayabilir. ASELSAN’ın net parasal pozisyonunun negatif olması, parasal yükümlülüklerinin parasal varlıklarından daha yüksek bir yapıya işaret eder. Bu durum teorik olarak enflasyon ortamında avantaj yaratabilir; fakat dönemsel parasal pozisyon hesabı, bilanço kompozisyonu ve enflasyon muhasebesi düzeltmeleri sonucunda raporlarda negatif gider olarak görülebiliyor. Yatırımcı açısından önemli mesaj şu: FAVÖK güçlü olsa da net kâr, operasyonel performanstan bağımsız biçimde TAS 29 etkilerine duyarlı kalmaya devam ediyor.
Yatırımcı için Ne Anlama Geliyor?
ASELSAN’ın 2025/9AB sonuçları, satış büyümesinin enflasyonun gerisinde kaldığı; buna karşılık operasyonel kârlılığın ve net kârın belirgin şekilde iyileştiği bir tablo sunuyor. Şirketin temel fırsatları şöyle öne çıkıyor:
- FAVÖK marjının %23,7’den %25,0’e yükselmesi, maliyet ve proje karması açısından olumlu.
- Net borç/FAVÖK oranının yaklaşık 1,05x seviyesinde kalması, borçluluğun şu aşamada yönetilebilir olduğunu gösteriyor.
- Savunma sanayii projelerinin uzun vadeli yapısı, satışların dönemsel dalgalanmasına rağmen görünürlük sağlayabilir.
Buna karşılık risk tarafında satış büyümesinin enflasyonun altında kalması, net borcun özkaynaklardan hızlı artması ve net parasal kaybın devam etmesi bulunuyor. Önümüzdeki dönemlerde özellikle reel satış büyümesi, FAVÖK marjının %25 civarında korunup korunamayacağı, net borcun artış eğilimi ve operasyonel nakit akışı takip edilmeli. Bu veriler, ASELSAN’da hikâyenin yalnızca daha fazla satış değil, satışların daha yüksek marj ve daha güçlü nakit dönüşümüyle büyümesi olduğunu gösteriyor.
Yatırım tavsiyesi değildir.