
Açılış
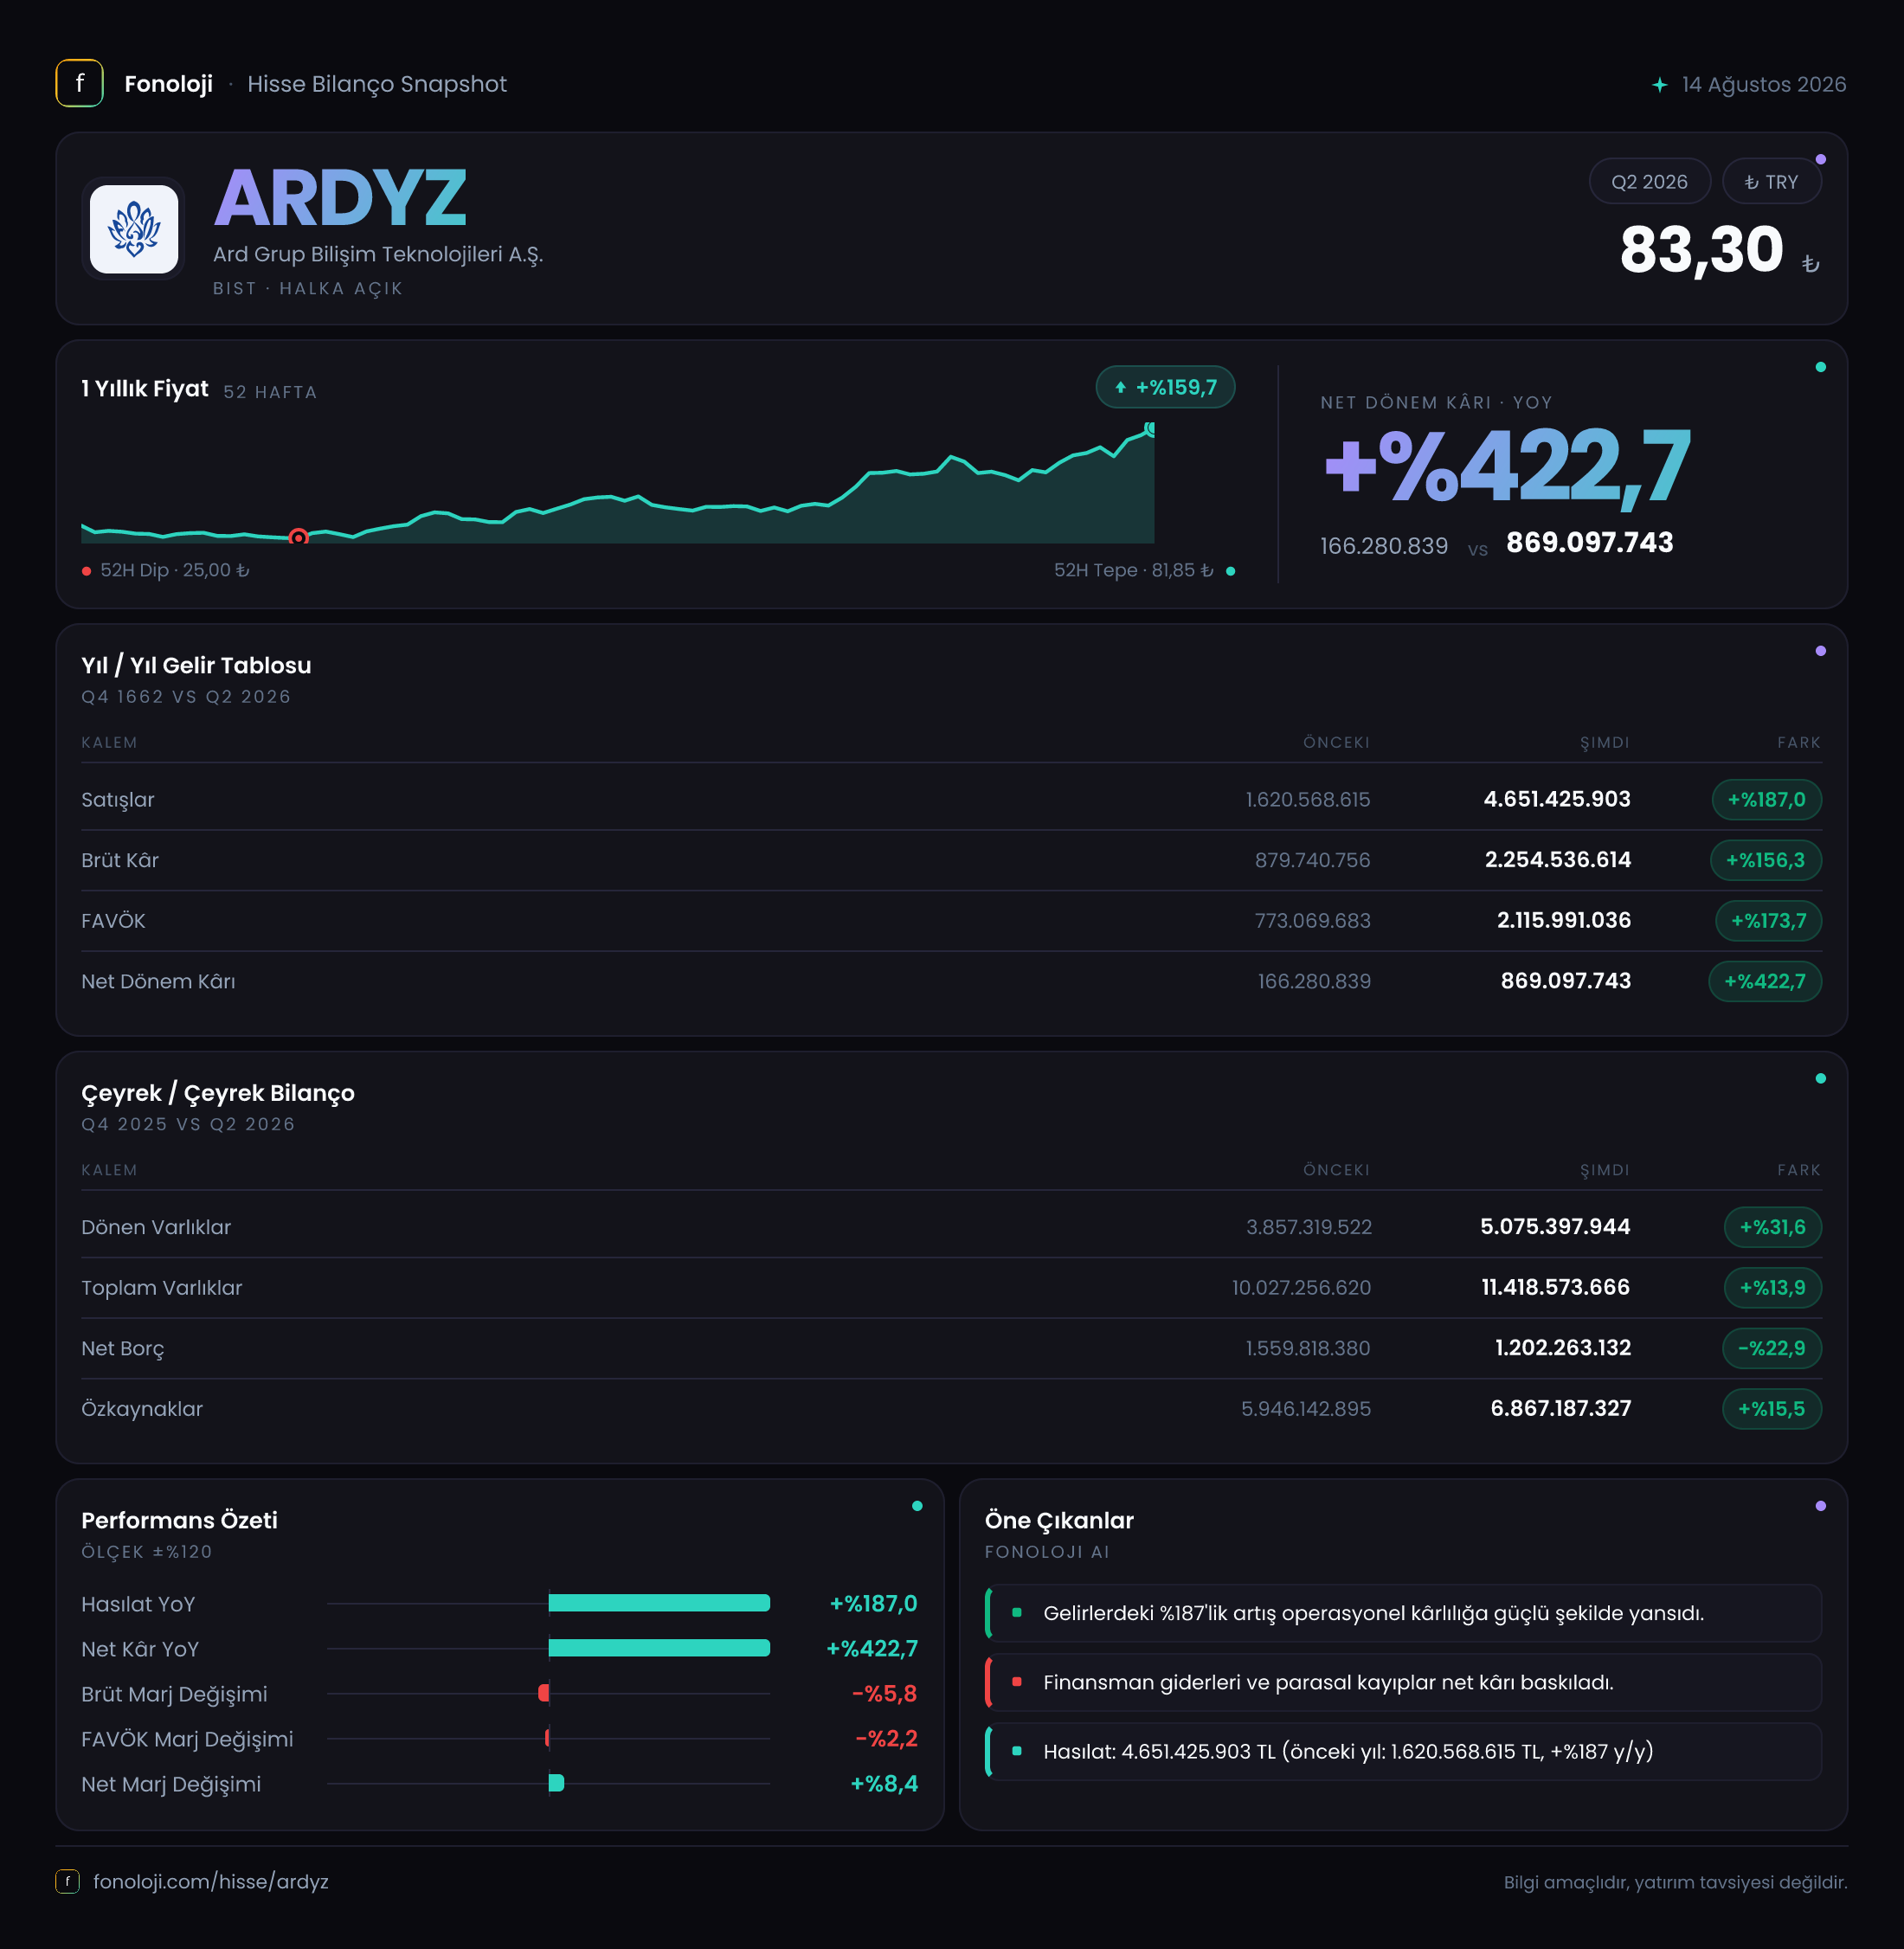
ARD Grup Bilişim Teknolojileri, yazılım, bilişim çözümleri ve teknoloji hizmetleri alanında faaliyet gösteren bir şirket olarak 2026/6AB döneminde güçlü bir büyüme tablosu ortaya koydu. Satışlar geçen yılın aynı dönemine göre %187 artarak 4,7 milyar TL’ye, net dönem kârı ise %422,7 yükselerek 869,1 milyon TL’ye ulaştı. Bununla birlikte, büyüme yalnızca satış hacminden ibaret değil; şirketin brüt ve FAVÖK marjlarında gerileme görülürken, net kâr artışında geçen yılki düşük bazın da önemli etkisi bulunuyor. Bilanço tarafında ise net borç azalırken özkaynaklar güçlenmiş durumda.
Satış Hikayesi
ARDYZ’nin satış performansı, dönemin en dikkat çekici başlığı. Şirketin satışları 1,6 milyar TL’den 4,7 milyar TL’ye yükseldi; bu da nominal olarak %187’lik oldukça yüksek bir büyümeye işaret ediyor. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artışın önemli bir bölümü fiyatlama ve enflasyon muhasebesinin etkisini taşısa da, büyüme enflasyonun belirgin şekilde üzerinde gerçekleşmiş görünüyor.
Ancak burada kritik ayrım, satış büyümesinin ne kadarının gerçek hacim artışından, ne kadarının fiyat ve proje karmasından geldiği. Veriler; yeni sözleşmeler, müşteri sayısı, ihracat payı veya proje bazlı gelir dağılımını göstermediği için büyümenin sürdürülebilirliğini yalnızca gelir tablosundan kesinleştirmek mümkün değil. Teknoloji şirketlerinde büyük ölçekli kamu veya kurumsal projelerin tek bir dönemde faturalanması, satışları dönemsel olarak ciddi biçimde yükseltebilir.
Çeyreklik trend açısından elimizde sınırlı veri bulunuyor. 2025/6 döneminde satışlar 717,8 milyon TL seviyesindeydi; ancak mevcut 4,7 milyar TL’lik rakamın aynı raporlama kapsamındaki altı aylık toplam mı, yoksa tek çeyrek karşılığı mı olduğu ayrımı verilmediğinden doğrudan çeyrekten çeyreğe karşılaştırma yapmak doğru olmaz. Bu nedenle daha sağlıklı bir değerlendirme için şirketin 2026/9 ve 2026/12 dönemlerindeki satış devamlılığını görmek gerekiyor.
Satışlardaki güçlü artışa rağmen brüt kâr büyümesi daha düşük kaldı. Brüt kâr 879,7 milyon TL’den 2,3 milyar TL’ye çıkarak %156,3 arttı. Başka bir ifadeyle şirket daha fazla satış yaparken, her 1 TL’lik satıştan elde ettiği brüt katkı geçen yıla göre azalmış durumda.
Kârlılık
ARDYZ’nin brüt kâr marjı yaklaşık %55,0’tan %48,9’a geriledi. Marjdaki yaklaşık 6,1 puanlık düşüş, satış büyümesinin maliyetlerden daha hızlı gerçekleşmediğini gösteriyor. Bu durum; düşük marjlı projelerin toplam satış içindeki payının artması, personel ve hizmet maliyetlerindeki yükseliş veya proje teslim takviminin etkisiyle açıklanabilir. Veride bu kalemlerin ayrıntısı bulunmadığı için tek bir nedene bağlamak mümkün değil, ancak marj seyri yakından izlenmeli.
FAVÖK ise 773,1 milyon TL’den 2,1 milyar TL’ye çıkarak %173,7 büyüdü. FAVÖK marjı da geçen yılki yaklaşık %48,3 seviyesinden %44,7’ye geriledi. Dolayısıyla faaliyet kârlılığı güçlü biçimde büyüse de satışlara oranla bir miktar zayıflamış durumda. Bu, şirketin operasyonel ölçekte büyüdüğünü fakat büyümenin verimlilik açısından henüz aynı ölçüde desteklenmediğini gösteriyor.
Net kâr tarafında tablo çok daha parlak. Net dönem kârı 166,3 milyon TL’den 869,1 milyon TL’ye yükselerek %422,7 arttı. Net kâr marjı da yaklaşık %10,4’ten %18,5’e çıktı. Buradaki güçlü iyileşme, faaliyet kârındaki artışın yanı sıra geçen yılki düşük kâr bazının etkisini de taşıyor. Ayrıca FAVÖK marjı gerilerken net kâr marjının yükselmesi, faaliyet dışı gelir-giderler, finansman kalemleri veya vergi etkilerinin net sonucu desteklemiş olabileceğini düşündürüyor; ancak bu kalemler paylaşılmadığı için katkının kaynağı kesin biçimde ayrıştırılamaz.
| KPI | 2025/6AB | 2026/6AB | Yorum | |---|---:|---:|---| | Satışlar | 1,6 mlr TL | 4,7 mlr TL | %187 büyüme | | Brüt kâr marjı | %55,0 | %48,9 | Marjda 6,1 puan düşüş | | FAVÖK marjı | %48,3 | %44,7 | Operasyonel marj baskısı | | Net kâr marjı | %10,4 | %18,5 | Net kârlılıkta belirgin iyileşme | | Net borç/FAVÖK | Yaklaşık 2,1x | Yaklaşık 0,6x | Borçlulukta rahatlama |
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli bir görünüm sunuyor. Dönen varlıklar 3,9 milyar TL’den 5,1 milyar TL’ye çıkarak %31,6 yükselmiş. Duran varlıklar ise 6,2 milyar TL’den 6,3 milyar TL’ye çıkarak yalnızca %2,8 artmış. Bu tablo, büyümenin ağırlıklı olarak kısa vadeli varlıklar ve işletme sermayesi tarafında gerçekleştiğini gösteriyor.
Toplam varlıklar 10,0 milyar TL’den 11,4 milyar TL’ye çıkarak %13,9 büyürken, özkaynaklar 5,9 milyar TL’den 6,9 milyar TL’ye yükseldi. Böylece özkaynakların toplam varlıklara oranı yaklaşık %59’dan %60,5’e geldi. Bu artış, bilançonun büyürken finansal dayanıklılığını da koruduğunu gösteriyor.
Net borç ise 1,6 milyar TL’den 1,2 milyar TL’ye gerileyerek %22,9 azaldı. FAVÖK’ün 2,1 milyar TL’ye ulaşmasıyla net borç/FAVÖK oranı yaklaşık 0,6 kata indi. Geçen yıl aynı dönemde bu oran yaklaşık 2,1 kat seviyesindeydi. Bu, borç taşıma kapasitesi açısından önemli bir iyileşme ve faiz oranlarının yüksek olduğu ortamda şirket için değerli bir avantajdır.
Bununla birlikte, dönen varlıkların hangi ölçüde ticari alacaklardan oluştuğu ve tahsilat hızının ne olduğu verilmemiştir. Bu nedenle likidite kalitesini yalnızca dönen varlık artışına bakarak değerlendirmek yeterli olmaz.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, bu dönemde 136,1 milyon TL zarar yazarken geçen yıl aynı dönemde 26,9 milyon TL gelir yaratmıştı. Böylece şirketin net parasal pozisyonu 163,0 milyon TL kötüleşmiş oldu.
Bu değişim, enflasyon ortamında şirketin parasal varlık ve yükümlülük kompozisyonunun sonuç üzerinde daha olumsuz hale geldiğini gösteriyor. Genel olarak net parasal varlık ağırlığı taşıyan şirketler, yüksek enflasyon dönemlerinde satın alma gücü kaybı nedeniyle net parasal zarar yazabilir. Ancak ARDYZ’nin nakit, ticari alacak, borç ve diğer parasal kalemlerinin ayrıntısı verilmediği için kesin mekanizma bu verilerle ortaya konulamaz.
Buradaki önemli nokta şu: Net parasal zarar, şirketin nakit yaratmadığı anlamına gelmez. Bu kalem, enflasyon muhasebesi kapsamında muhasebesel bir etkidir; fakat net kârı doğrudan aşağı çektiği için yatırımcı açısından göz ardı edilmemelidir. Şirketin operasyonel kârlılığı güçlü kalırken net parasal pozisyonun daha fazla bozulması, enflasyonun kârlılık üzerindeki görünmeyen baskısını artırabilir.
Yatırımcı için Ne Anlama Geliyor?
ARDYZ’nin 2026/6AB sonuçları, hızlı büyüyen ancak marj kalitesinin izlenmesi gereken bir şirket profili sunuyor. Fırsatlar tarafında; satışların enflasyonun oldukça üzerinde büyümesi, FAVÖK’ün 2,1 milyar TL’ye ulaşması, net borcun azalması ve özkaynakların güçlenmesi öne çıkıyor. Yaklaşık 0,6x net borç/FAVÖK oranı, şirketin yeni yatırımlar veya işletme sermayesi ihtiyaçları için finansal esnekliğe sahip olduğunu gösteriyor.
Risk tarafında ise brüt ve FAVÖK marjlarındaki gerileme temel izleme başlığı. Satış büyümesi devam ederken marjlar düşmeye devam ederse, hacim artışı kâra aynı ölçüde yansımayabilir. Ayrıca 869,1 milyon TL’lik net kâr artışının ne kadarının sürdürülebilir faaliyet performansından, ne kadarının tek seferlik veya faaliyet dışı kalemlerden kaynaklandığı sonraki finansal raporlarda incelenmeli. Yatırımcı özellikle yeni projelerin marjını, ticari alacakların büyümesini, nakit akışını ve net parasal zarar eğilimini takip etmeli.
Yatırım tavsiyesi değildir.