
Açılış
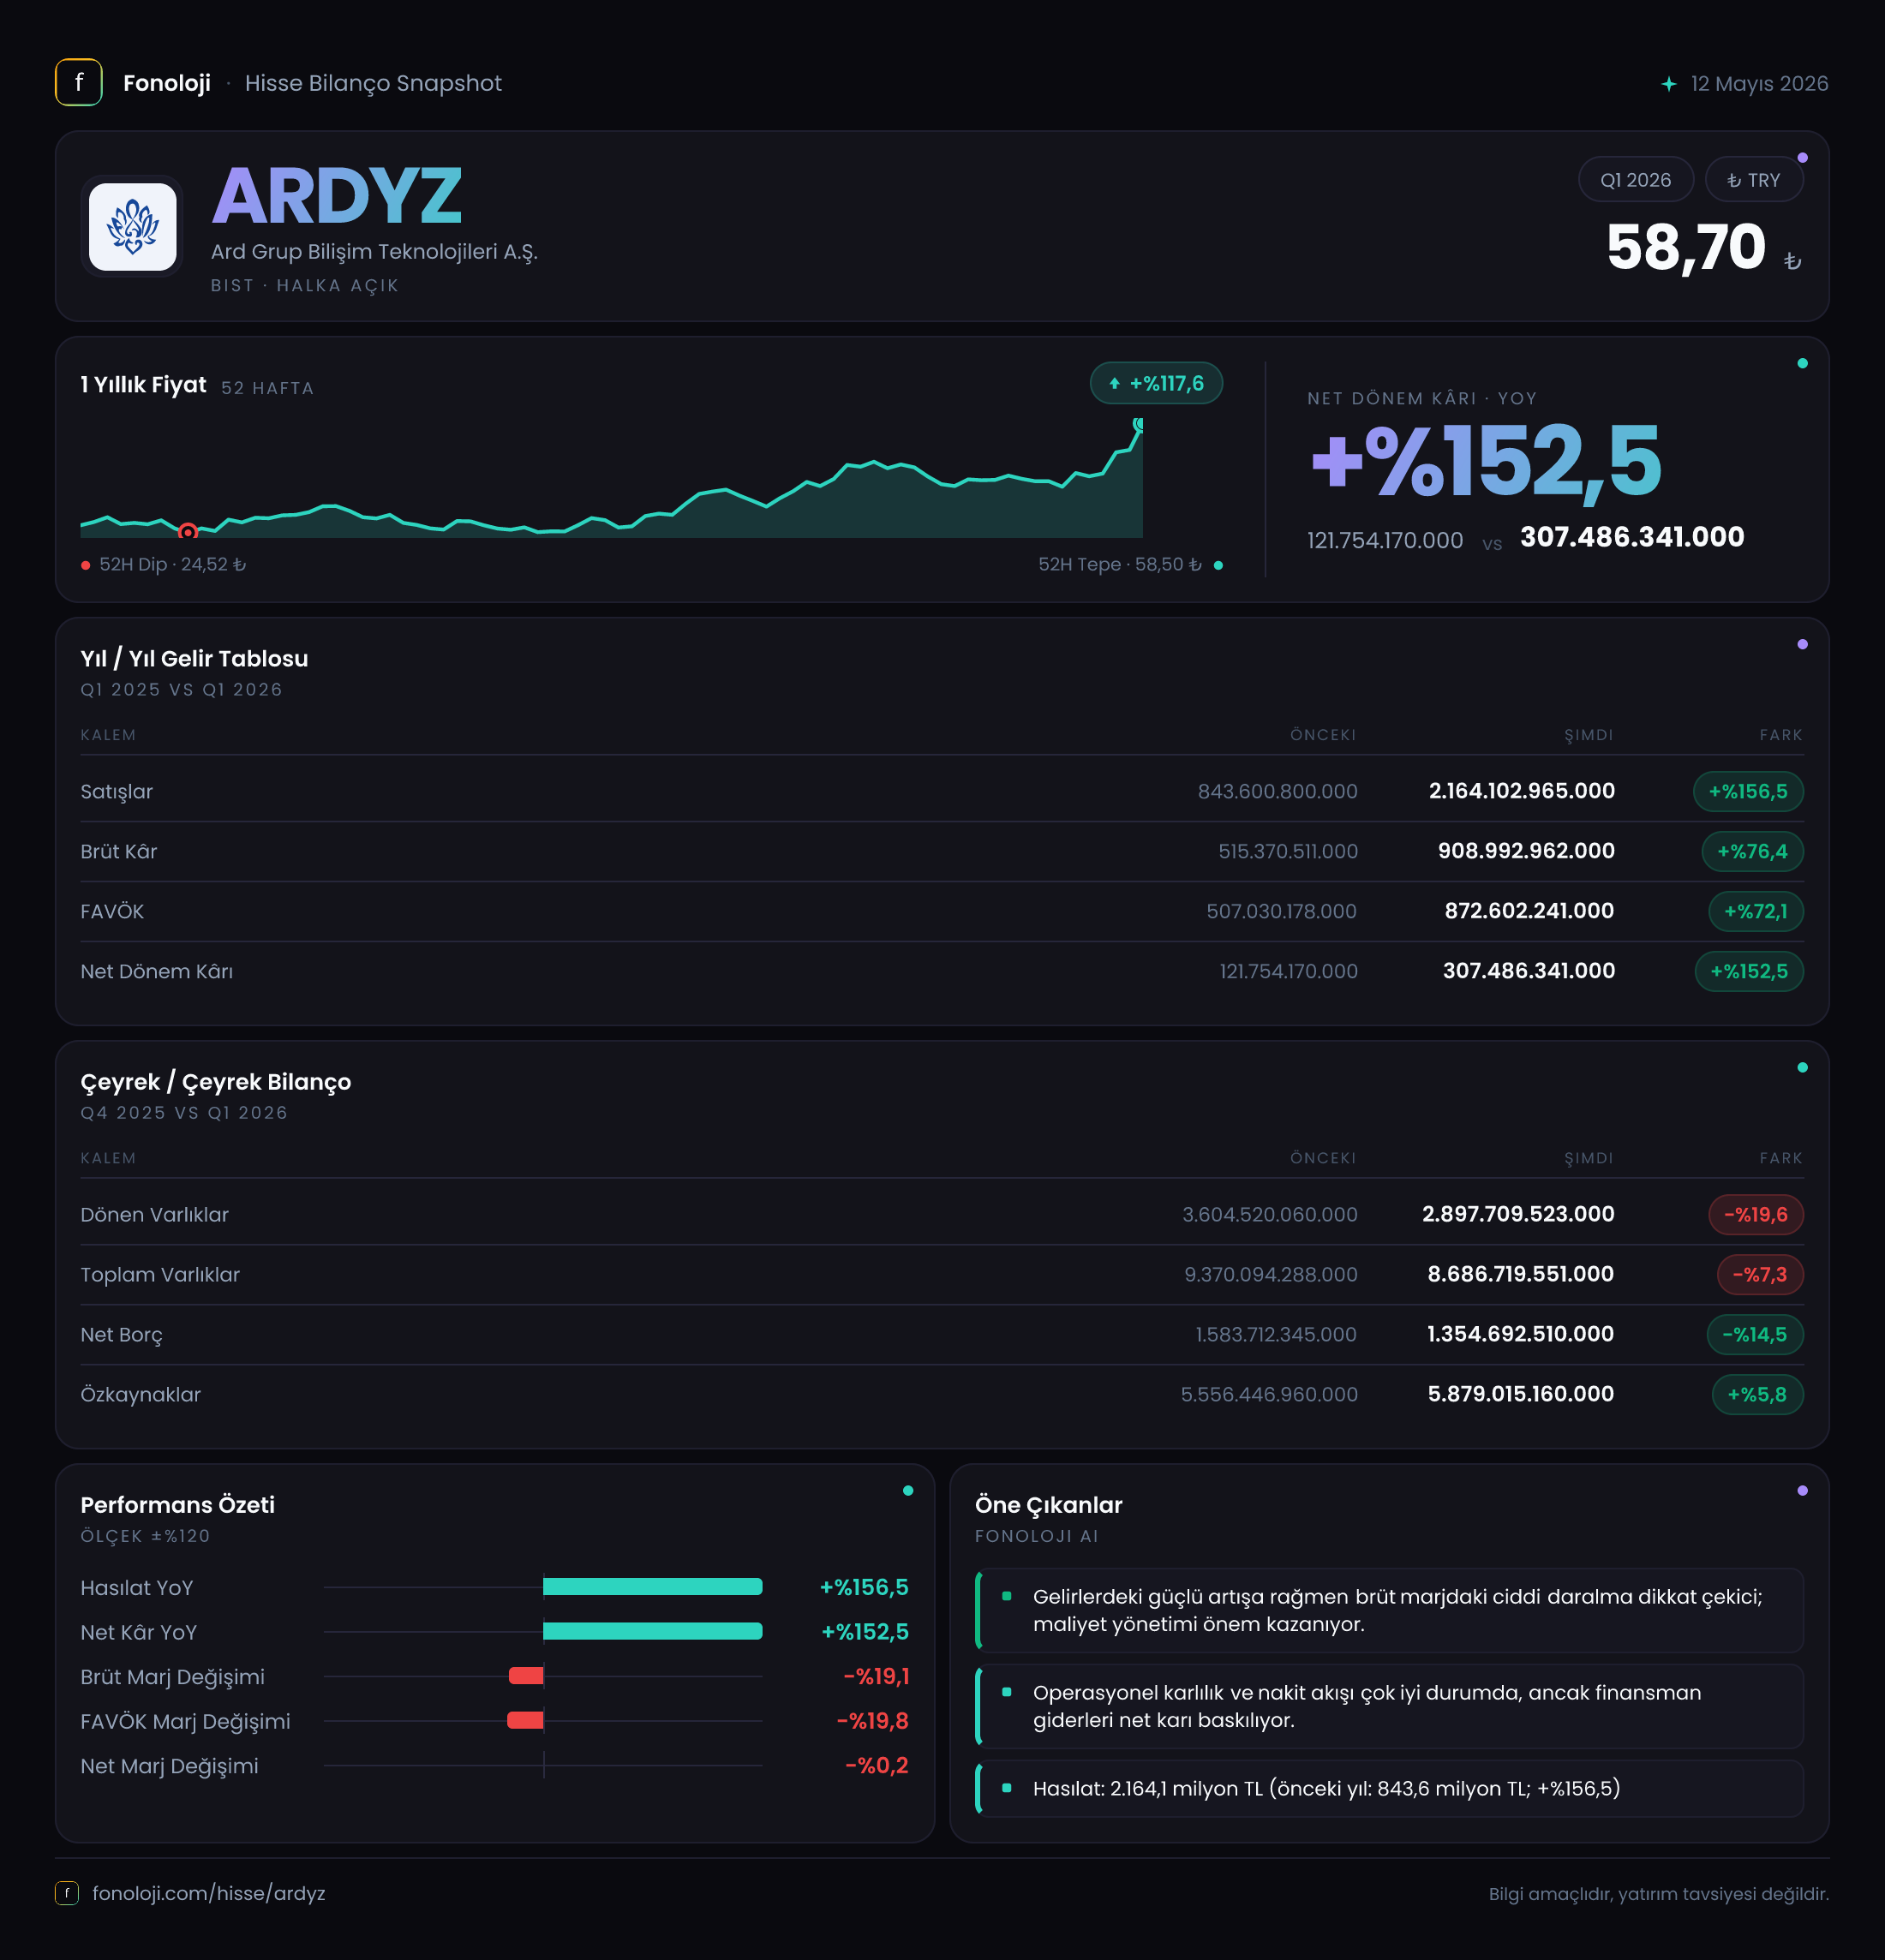
ARD Grup Bilişim Teknolojileri, 2026 yılının ilk çeyreğinde satışlarını geçen yılın aynı dönemine göre güçlü biçimde artırırken, kârlılıkta aynı ivmeyi koruyamamış görünüyor. Şirketin satışları 843,6 milyon TL’den 2,2 milyar TL’ye yükselerek %156,5 arttı; ancak brüt kâr ve FAVÖK büyümesi satışların gerisinde kaldı. Buna rağmen net dönem kârı 133,3 milyon TL’den 321,9 milyon TL’ye çıkarak %141,5 yükseldi. İlk bakışta büyüme hikâyesi oldukça kuvvetli; fakat marj daralması, enflasyon muhasebesi ve bilanço kompozisyonundaki değişim yatırımcının birlikte izlemesi gereken başlıklar.
Satış Hikayesi
ARDYZ’nin satışları yıllık bazda %156,5 artarak 2,2 milyar TL’ye ulaştı. Bu, yalnızca nominal ölçekte değil, Türkiye’de %30’un üzerinde seyreden enflasyon ortamı dikkate alındığında reel büyüme ihtimaline de işaret ediyor. Satış artışı enflasyonun oldukça üzerinde gerçekleştiği için şirketin iş hacminde, proje teslimlerinde veya müşteri/kontrat büyüklüğünde belirgin bir genişleme yaşanmış olabilir. Ancak elimizde satışların hangi segmentlerden geldiğini veya fiyat artışı ile hacim artışının payını ayrıştıran veri bulunmuyor; bu nedenle büyümenin kalitesini yalnızca gelir tablosundan tam olarak ölçmek mümkün değil.
Buradaki önemli nokta, satışların %156,5 büyümesine karşılık brüt kârın %76,4, FAVÖK’ün ise %72,3 artması. Başka bir ifadeyle şirket daha fazla iş yapmış, fakat her 1 TL’lik satıştan elde ettiği kârlılık önceki yıla göre zayıflamış. Bu durum; düşük marjlı projelerin payının yükselmesi, maliyetlerin satışlardan daha hızlı artması veya yüksek hacimli ancak daha düşük kârlı sözleşmelerin devreye girmesiyle açıklanabilir.
Çeyreklik karşılaştırma açısından mevcut veri sınırlı. Elimizde yalnızca 2025/3 dönemi bulunduğu için satışların 2025/12 veya 2026/3 öncesindeki çeyreklere göre nasıl ilerlediğini değerlendiremiyoruz. Bu nedenle büyümenin tek çeyreklik bir sıçrama mı, yoksa sürdürülebilir bir trend mi olduğunu anlamak için sonraki dönem finansallarını beklemek gerekiyor.
Kârlılık
Şirketin brüt kârı 515,4 milyon TL’den 909,0 milyon TL’ye yükseldi. Ancak brüt kâr marjı yaklaşık %61,1’den %41,3’e geriledi. Bu, satış büyümesinin güçlü olmasına rağmen maliyet yapısının belirgin biçimde ağırlaştığını gösteriyor. Marjda yaklaşık 20 puanlık düşüş, ARDYZ açısından bu çeyreğin en dikkat çekici zayıflığı.
FAVÖK de 490,6 milyon TL’den 845,1 milyon TL’ye çıkarak %72,3 büyüdü. Buna karşın FAVÖK marjı %58,2’den %38,4’e indi. Satış başına operasyonel kârlılıkta yaşanan gerileme, şirketin faaliyet ölçeğini büyütürken aynı verimlilik seviyesini koruyamadığını ortaya koyuyor. Yine de FAVÖK’ün brüt kâra oldukça yakın olması, faaliyet giderlerinin bu dönemde brüt kârı sınırlı ölçüde tükettiğini gösteriyor. Bunun kalıcı bir operasyonel disiplin mi, yoksa proje ve giderlerin dönemsel zamanlaması mı olduğunu izlemek gerekir.
Net dönem kârı ise 321,9 milyon TL oldu ve geçen yılki 133,3 milyon TL’ye göre %141,5 arttı. Net kâr marjı yaklaşık %15,8’den %14,6’ya geriledi. Yani net kâr güçlü biçimde artarken satışlardaki büyümeyi tam olarak takip edemedi. Bunun temel nedenlerinden biri, marjların gerilemesinin yanı sıra net parasal pozisyon zararının artması.
Özet KPI görünümü şöyle:
| Gösterge | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 2,2 mlr TL | 843,6 mn TL | %156,5 büyüme | | Brüt kâr marjı | %41,3 | %61,1 | Belirgin daralma | | FAVÖK marjı | %38,4 | %58,2 | Operasyonel verimlilik zayıfladı | | Net kâr marjı | %14,6 | %15,8 | Sınırlı gerileme |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, önceki yıl sonundaki 9,4 milyar TL’den 8,7 milyar TL’ye geriledi. Bu düşüşün temel kaynağı dönen varlıkların 3,6 milyar TL’den 2,9 milyar TL’ye inmesi. Dönen varlıklardaki %19,6 azalma; nakit, ticari alacaklar veya diğer kısa vadeli kalemlerde gerileme yaşanmış olabileceğini düşündürüyor, ancak alt kırılım verilmediği için hangi kalemin belirleyici olduğunu söylemek mümkün değil.
Duran varlıklar ise 5,8 milyar TL seviyesinde yatay kaldı. Bu tablo, bilanço küçülmesinin yatırımlardan ziyade kısa vadeli varlıklar tarafında gerçekleştiğine işaret ediyor. Bunun likidite açısından olumlu veya olumsuz etkisini değerlendirmek için kısa vadeli borçlar ve nakit detayları gerekli.
Net borç 1,6 milyar TL’den 1,4 milyar TL’ye gerileyerek %14,4 azaldı. Bu, kârlılığın güçlü olduğu bir dönemde borçluluk baskısının hafiflediğini gösteren olumlu bir gelişme. Net borcun FAVÖK’e oranı yaklaşık 1,7x seviyesinde. Bu oran, mevcut çeyrek FAVÖK’ünün yıllıklandırılabilir ve sürdürülebilir olduğu varsayımında yönetilebilir bir borçluluğa işaret eder; ancak tek çeyrek verisiyle kesin bir borç ödeme kapasitesi sonucu çıkarılmamalı.
Özkaynaklar 5,6 milyar TL’den 5,9 milyar TL’ye yükseldi. Toplam varlıklar azalırken özkaynakların artması, bilanço dayanıklılığı açısından olumlu. Mevcut verilere göre özkaynakların toplam varlıklara oranı yaklaşık %68 düzeyinde; bu da şirketin bilançosunda borç dışı finansmanın önemli bir ağırlığa sahip olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi bu çeyrekte -99,6 milyon TL oldu. Geçen yıl aynı dönemdeki -78,4 milyon TL’ye kıyasla zarar %27,1 arttı. Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtır; negatif sonuç, enflasyon muhasebesinin dönem kârını aşağı çektiği anlamına gelir.
Satış ve operasyonel kâr güçlü büyürken net parasal pozisyon zararının artması, net kârın FAVÖK kadar hızlı büyümemesinin ana nedenlerinden biri. Bu nedenle şirketin operasyonel performansını değerlendirirken yalnızca net kâra bakmak yanıltıcı olabilir. FAVÖK marjındaki düşüş gerçek faaliyet baskısını gösterirken, 99,6 milyon TL’lik parasal pozisyon zararı da enflasyon muhasebesinin nihai kâr üzerindeki ek yükünü ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
ARDYZ’nin 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta satışlar 2,2 milyar TL’ye ulaşarak enflasyonun üzerinde güçlü bir büyüme sergiliyor, net borç azalıyor ve özkaynaklar artıyor. Diğer tarafta brüt kâr ve FAVÖK marjlarında yaklaşık 20 puanlık gerileme var. Dolayısıyla yatırımcı açısından asıl soru, şirketin yüksek satış büyümesini hangi kârlılık seviyesiyle sürdürebileceği.
Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- Brüt ve FAVÖK marjlarının yeniden toparlanıp toparlanmadığı,
- Yüksek satış büyümesinin yeni projelerle mi, yoksa tek seferlik teslimatlarla mı oluştuğu,
- Dönen varlıklardaki 700 milyon TL’lik düşüşün nakit yaratımı mı, yoksa alacak/stok daralması mı olduğu,
- Net borcun düşmeye devam edip etmediği,
- Net parasal pozisyon zararının enflasyon muhasebesi altında kârı ne ölçüde baskıladığı.
Sonuç olarak veri, güçlü büyüyen fakat marjlarını korumakta zorlanan bir şirket profili sunuyor. ARDZY için fırsat, yüksek gelir artışını daha iyi operasyonel verimlilikle birleştirebilmesi; temel risk ise büyümenin düşük marjlı işlerle gerçekleşmesi ve bu durumun kalıcı hâle gelmesi. Yatırım tavsiyesi değildir.