
Açılış
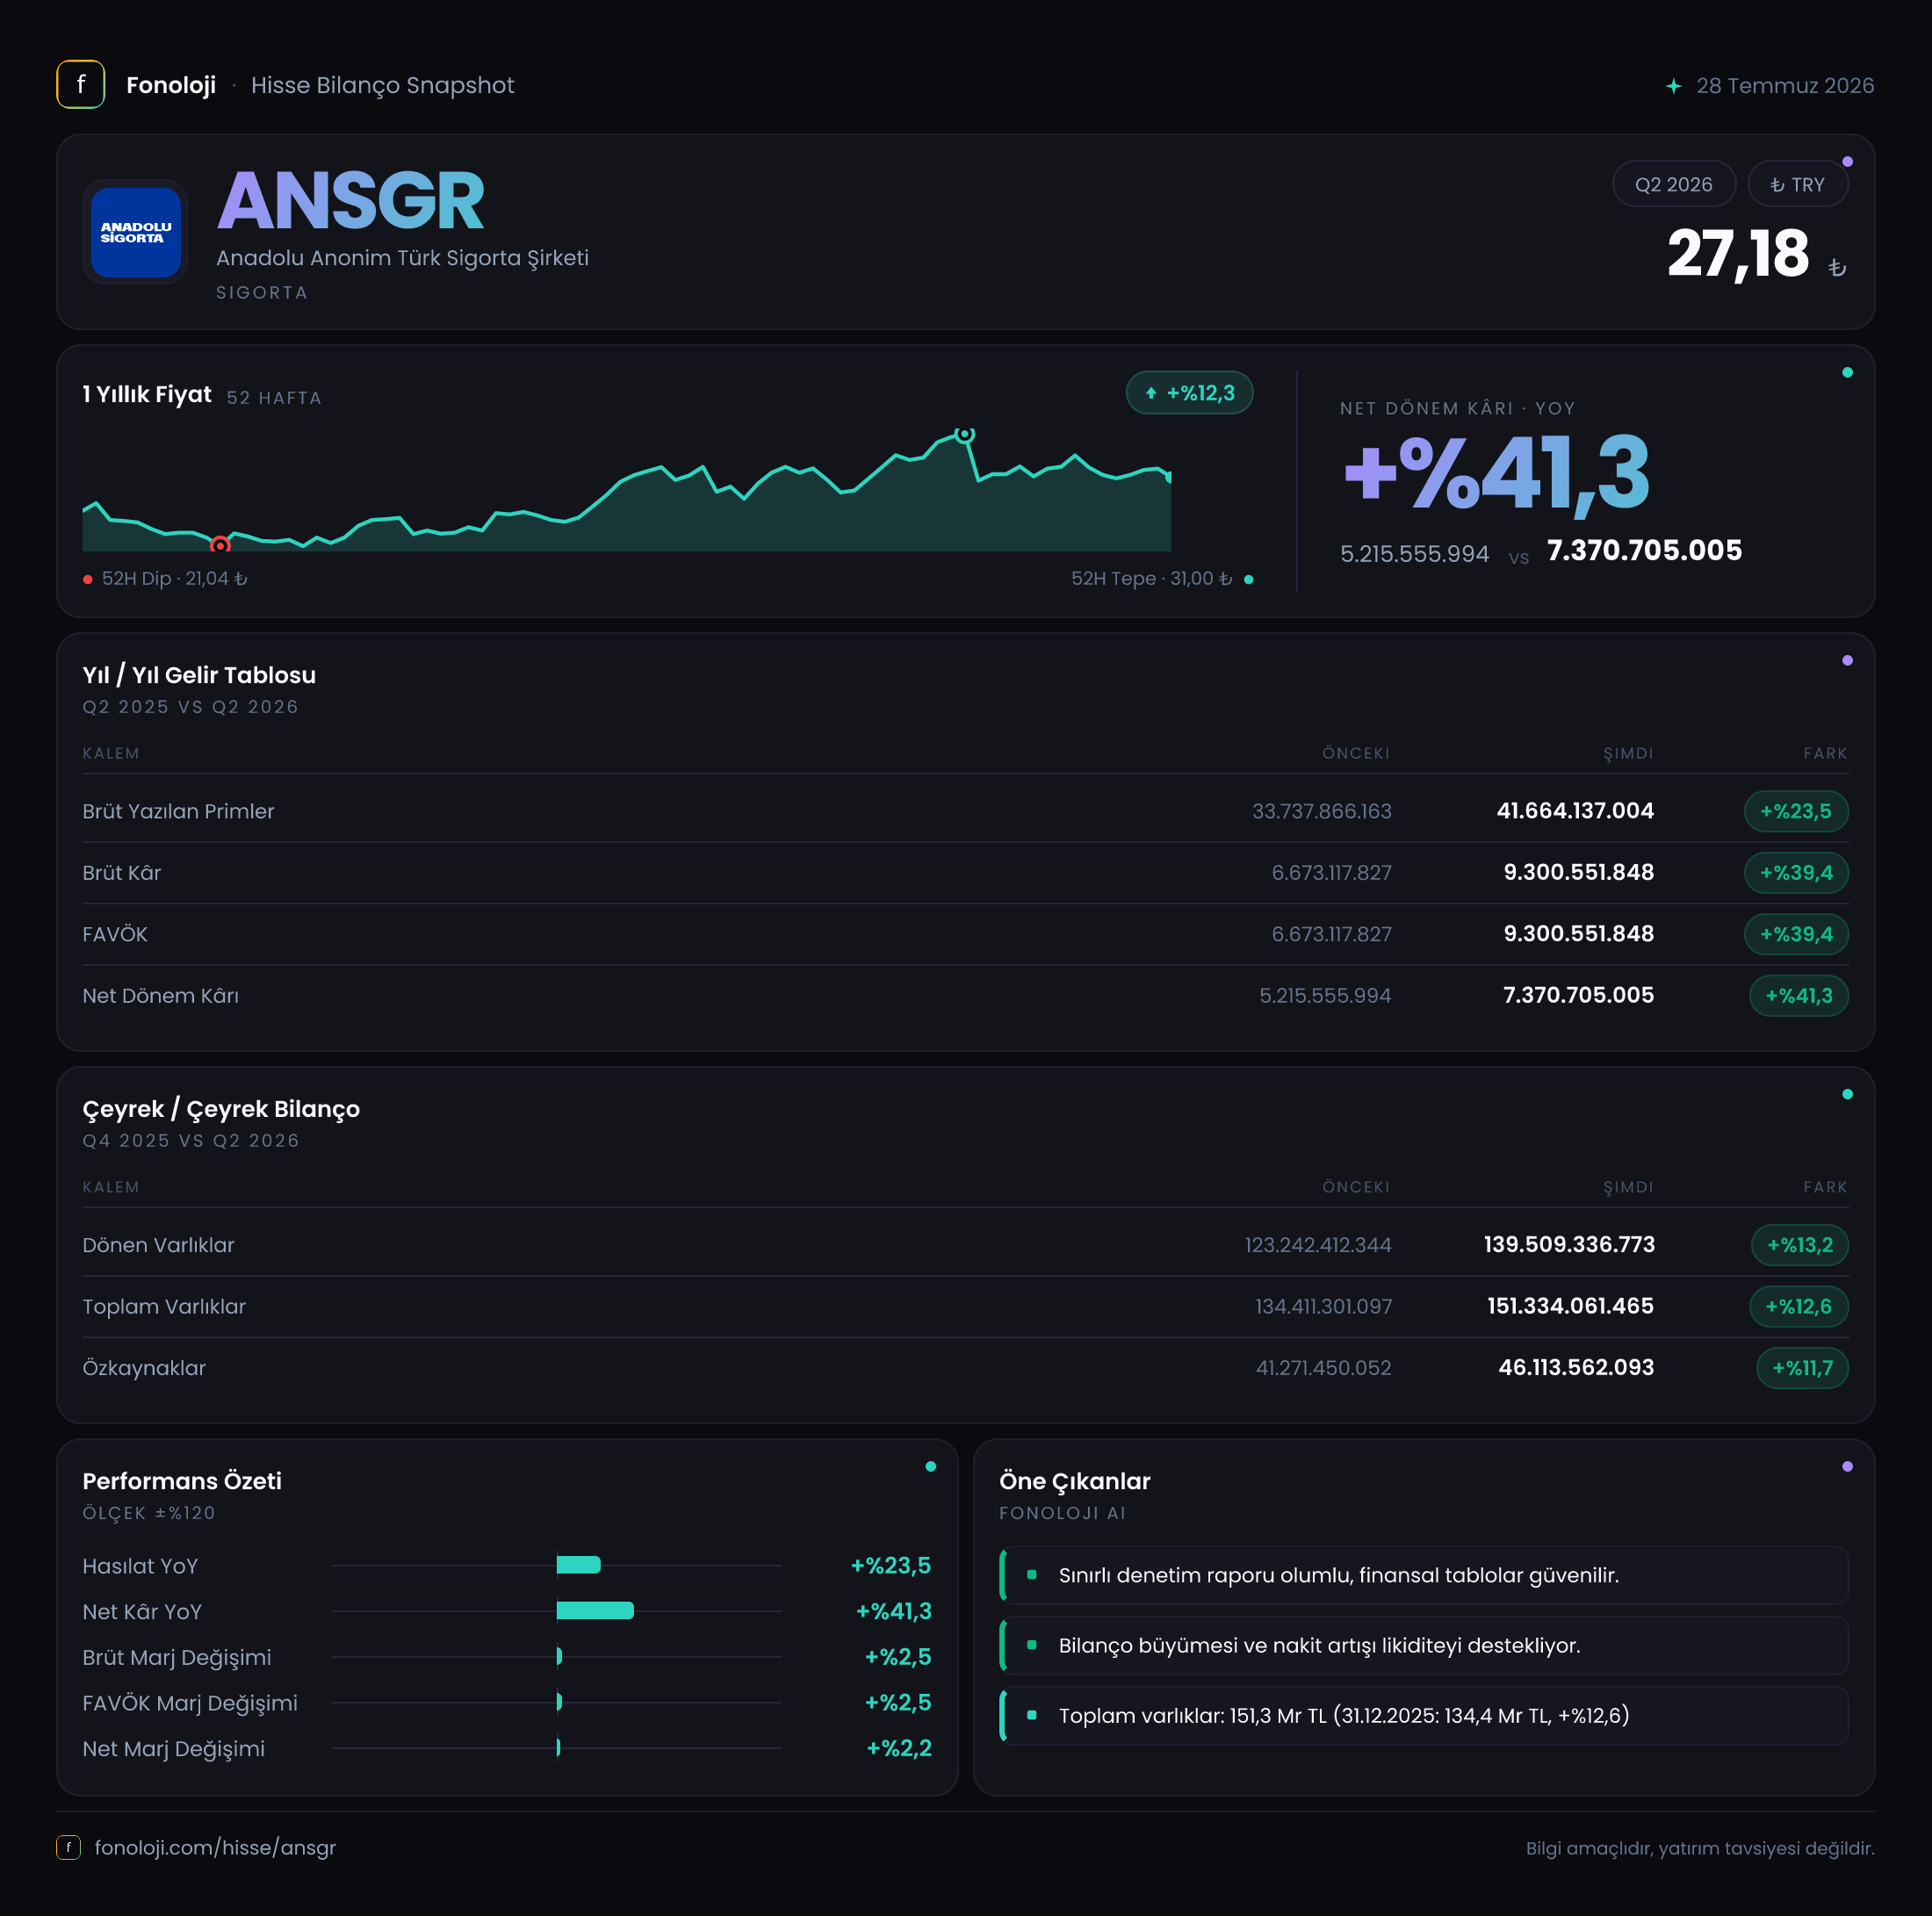
Anadolu Anonim Türk Sigorta, 2026’nın ilk altı ayında satışlarını 41,7 milyar TL’ye taşıyarak geçen yılın aynı dönemindeki 33,7 milyar TL’nin %23,5 üzerine çıktı. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyüme nominal olarak güçlü görünse de reel açıdan aynı ölçüde destekleyici değil. Buna karşılık kârlılık göstergeleri satışların belirgin şekilde üzerinde büyüdü: brüt kâr ve FAVÖK %39,4, net dönem kârı ise %41,7 arttı. Dönemin ana mesajı, şirketin gelir artışından çok marjlarını koruyup genişleterek kâr ürettiği; fakat bu performansın içinde enflasyon muhasebesinden gelen parasal pozisyon etkisinin de önemli bir yer tuttuğu yönünde.
Satış Hikayesi
Şirketin satışları, 2026/6AB döneminde 41,7 milyar TL’ye ulaştı. Geçen yılın aynı dönemine göre 8,0 milyar TL artış anlamına gelen bu büyüme, yüzdesel olarak %23,5 seviyesinde kaldı. Bu oran, Türkiye’deki yüksek enflasyonun altında olduğu için satış hacmi, fiyatlama gücü veya reel prim üretimi açısından tabloyu tek başına güçlü kabul etmek mümkün değil.
Burada kritik ayrım şu: Sigorta şirketlerinde satış artışı yalnızca fiyat artışlarından değil, poliçe adedi, teminat tutarları, ürün karması ve yenileme oranlarından da etkilenir. Elimizde poliçe üretimi, prim kırılımı veya branş bazında büyüme verisi bulunmadığından, 41,7 milyar TL’lik satışın ne kadarının fiyat artışından, ne kadarının gerçek hacim büyümesinden geldiğini kesin olarak ayırmak mümkün değil. Yine de mevcut veri, nominal gelir artışının enflasyondan ayrışamadığını gösteriyor.
Olumlu taraf, şirketin kâr büyümesinin satış büyümesinden daha hızlı gerçekleşmesi. Satışlar %23,5 artarken brüt kâr ve FAVÖK %39,4 yükseldi. Bu fark, maliyetlerin ve faaliyet giderlerinin gelirlerden daha yavaş büyüdüğüne ya da ürün/portföy karmasının kârlılık lehine değiştiğine işaret ediyor. Ancak çeyreklik veri paylaşılmadığı için bu iyileşmenin yılın ilk çeyreğinden ikinci çeyreğine hızlanarak mı geldiğini, yoksa dönem boyunca istikrarlı mı kaldığını henüz söylemek mümkün değil.
Kârlılık
Anadolu Sigorta’nın brüt kârı ve FAVÖK’ü 2026/6AB’de 9,3 milyar TL oldu. Geçen yıl aynı dönemde bu rakam 6,7 milyar TL seviyesindeydi. Böylece şirketin brüt kâr ve FAVÖK marjı yaklaşık %19,9’dan %22,3’e yükseldi. Yaklaşık 2,4 puanlık bu marj artışı, satışlardaki nominal büyümenin ötesinde bir operasyonel verimlilik sağlandığını gösteriyor.
Verilen finansal tabloda brüt kâr ile FAVÖK aynı seviyede bulunuyor. Bu nedenle klasik sanayi şirketlerindeki gibi brüt kârdan FAVÖK’e geçerken yüksek faaliyet giderleri oluştuğunu söylemek mümkün değil; ancak sigorta şirketlerinin gelir tablosu yapısı sanayi şirketlerinden farklı olduğu için bu kalemleri doğrudan aynı ekonomik anlamla yorumlamamak gerekir. Yine de verinin işaret ettiği ana eğilim nettir: kârlılık, gelirlerden daha hızlı büyümüş ve marjlar genişlemiştir.
Net dönem kârı ise 7,4 milyar TL’ye çıkarak geçen yılki 5,2 milyar TL’nin %41,7 üzerine çıktı. Net kâr marjı yaklaşık %15,4’ten %17,7’ye yükseldi. FAVÖK marjındaki iyileşmeye ek olarak net kâr marjının da genişlemesi, dönem sonunda kâra dönüşümün güçlü olduğunu gösteriyor. Bununla birlikte net kârın içinde 1,1 milyar TL’lik net parasal pozisyon kazancı bulunuyor. Dolayısıyla operasyonel performans olumlu olsa da, net kâr artışının tamamını sigortacılık faaliyetlerindeki iyileşmeye bağlamak doğru olmaz.
Bilanço Sağlığı
Şirketin toplam varlıkları, önceki yıl sonuna göre %12,9 artarak 128,7 milyar TL’den 145,3 milyar TL’ye yükseldi. Varlıkların büyük bölümü dönen varlıklardan oluşuyor: dönen varlıklar 139,5 milyar TL ile toplam varlıkların yaklaşık %96’sını temsil ediyor. Sigorta şirketlerinin likit ve kısa vadeli varlık ağırlıklı bilanço yapısı düşünüldüğünde bu görünüm faaliyet modeliyle uyumlu.
Dönen varlıklar %13,2, duran varlıklar ise %5,6 büyüdü. Bu dağılım, bilanço genişlemesinin ağırlıklı olarak kısa vadeli varlıklar ve sigorta faaliyetleriyle bağlantılı kalemler üzerinden gerçekleştiğini düşündürüyor. Ancak varlıkların nakit, finansal yatırımlar, alacaklar veya diğer unsurlar bazında kırılımı paylaşılmadığı için likiditenin kalitesi konusunda daha ileri bir değerlendirme yapmak mümkün değil.
Özkaynaklar 35,6 milyar TL’den 40,0 milyar TL’ye yükselerek %12,6 büyüdü. Özkaynakların toplam varlıklara oranı yaklaşık %27,7’den %27,5’e sınırlı şekilde geriledi. Yani şirket özkaynaklarını artırmış olsa da bilanço büyümesi özkaynak büyümesinin çok az üzerinde gerçekleşmiş. Bu, sermaye yapısında belirgin bir bozulma anlamına gelmiyor; ancak varlık büyümesinin tamamının özkaynaklarla finanse edilmediğini gösteriyor.
Net borç verisi tabloda yer almadığı için net borç/FAVÖK oranı hesaplanamıyor. Bu nedenle şirketin borçluluğu hakkında “düşük” veya “yüksek” şeklinde kesin hüküm vermek yerine, finansal yatırımların ve sigorta teknik yükümlülüklerinin ayrıntılı bilanço kırılımını beklemek gerekir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kazancı, 2026/6AB’de 1,1 milyar TL oldu. Geçen yıl aynı dönemdeki 390,8 milyon TL’ye kıyasla artış %177,8 seviyesinde. Bu kalem, net kârın yaklaşık %15’ine denk geliyor. Başka bir ifadeyle, raporlanan 7,4 milyar TL’lik net kârın anlamlı bir bölümü operasyonel sonuçların yanında enflasyon muhasebesinin parasal varlık ve yükümlülükler üzerindeki etkisini de içeriyor.
TAS 29 kapsamında bu kazanç, şirketin parasal pozisyonunun enflasyon ortamında nasıl etkilendiğini yansıtır; doğrudan nakit yaratımı veya sürdürülebilir operasyonel kâr olarak okunmamalıdır. Net parasal pozisyon katkısının geçen yıla göre hızlı büyümesi, yüksek enflasyon ortamında bilanço kompozisyonunun net kâr üzerinde daha görünür hale geldiğini gösteriyor. Bu nedenle yatırımcı, net kârı değerlendirirken 7,4 milyar TL’nin ne kadarının teknik/operasyonel faaliyetlerden, ne kadarının parasal pozisyon ve diğer finansal etkilerden geldiğini ayrıştırmalı.
Yatırımcı için Ne Anlama Geliyor?
Anadolu Sigorta’nın 2026/6AB sonuçları, satış büyümesinden çok kârlılık kalitesi ve marj performansı ile öne çıkıyor. Satışların enflasyonun altında kalması önemli bir uyarı olsa da, brüt kâr ve FAVÖK’ün satışlardan yaklaşık 16 puan daha hızlı büyümesi operasyonel açıdan olumlu bir sinyal veriyor. Net kâr marjının %17,7’ye yükselmesi de şirketin gelirlerini kâra dönüştürme gücünün geçen yıla göre arttığını gösteriyor.
Önümüzdeki değerlendirmede yatırımcıların özellikle şu başlıklara odaklanması gerekir:
- Satış büyümesinin enflasyon karşısında reel olarak güçlenip güçlenmediği,
- Marj artışının yılın ikinci yarısında korunup korunamayacağı,
- Net parasal kazancın net kâr içindeki payının artıp artmayacağı,
- Özkaynak büyümesinin varlık büyümesine yetişip yetişemeyeceği,
- Net borç ve finansal yatırımların ayrıntılı bilanço görünümü.
Özetle veri, operasyonel marjları güçlenen ve özkaynaklarını büyüten bir şirket profili ortaya koyuyor. Buna karşılık satışların enflasyonun altında kalması ve net kârın anlamlı bölümünün TAS 29 kaynaklı olması, performansın sürdürülebilirliğinin yalnızca bu dönem rakamlarıyla kesinleştirilemeyeceğini gösteriyor. Çeyreklik trend ve bilanço kırılımı görüldüğünde, bu kârlılık ivmesinin kalıcı mı yoksa dönemsel mi olduğu daha net anlaşılacaktır.
Yatırım tavsiyesi değildir.