
Açılış
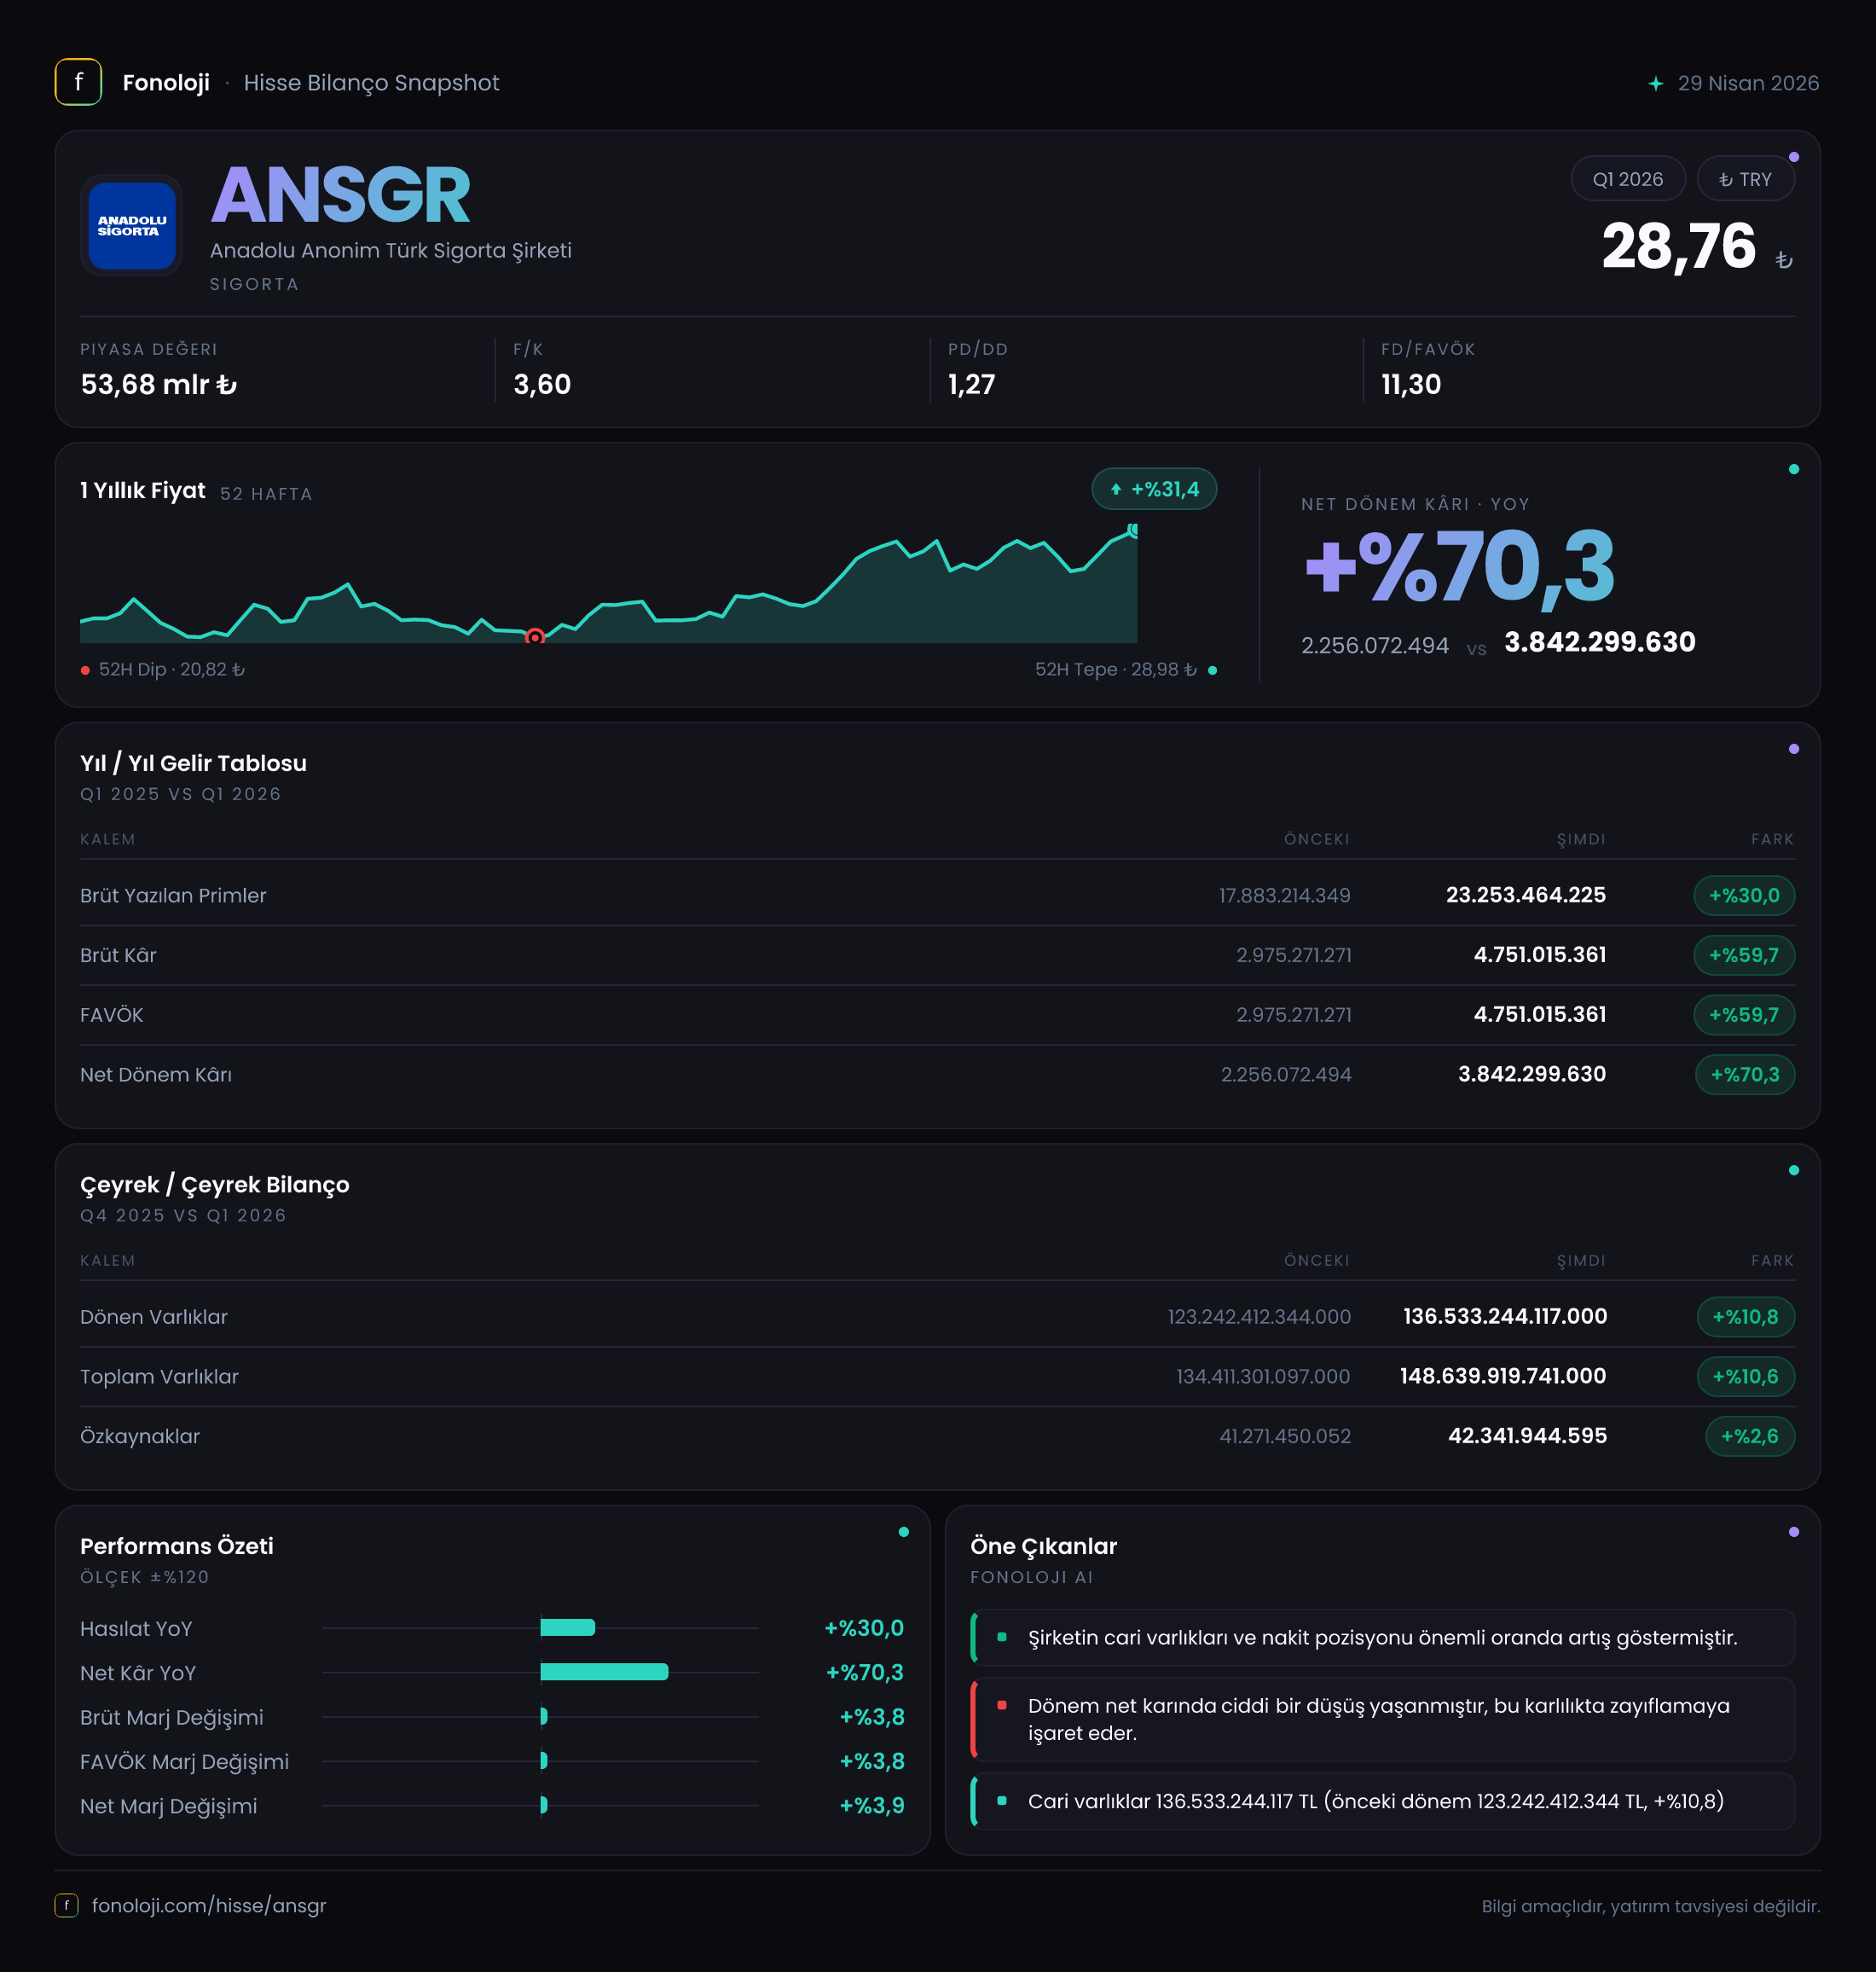
Anadolu Anonim Türk Sigorta, prim üretimi ve sigortacılık faaliyetleri üzerinden gelir yaratan bir sigorta şirketi olarak 2026’nın ilk çeyreğinde güçlü bir kârlılık görünümü sergiledi. Şirketin satışları geçen yılın aynı dönemine göre %27,5 artarak 29,6 milyar TL’ye yükselirken, brüt kâr ve FAVÖK %59,7 artışla 4,8 milyar TL’ye ulaştı. Net dönem kârındaki %75,2’lik büyüme, operasyonel performansın yanı sıra finansal gelirler ve diğer kalemlerin de sonucu desteklediğini gösteriyor. Ancak bilanço tarafında özkaynakların gerilemesi ve satış büyümesinin yüksek enflasyon ortamında reel olarak sorgulanması gereken bir hızda kalması, tablonun tamamen risksiz olmadığını ortaya koyuyor.
Satış Hikayesi
ANSGR’nin satışları 23,2 milyar TL’den 29,6 milyar TL’ye çıkarak yıllık bazda 6,4 milyar TL arttı. Yüzde olarak bakıldığında %27,5’lik büyüme dikkat çekici görünse de Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu artış, nominal büyümenin reel büyümeye dönüştüğü anlamına gelmiyor. Aksine, şirketin satış hacmi veya prim üretimi açısından enflasyondan arındırılmış büyüme sınırlı kalmış olabilir. Burada kesin bir reel büyüme hesabı yapabilmek için prim üretiminin branş bazında dağılımı, fiyat artışları ve enflasyon muhasebesi detayları gerekir.
Sigorta şirketlerinde satışların yalnızca büyüklüğü değil, bu satışların hangi fiyatlama disipliniyle üretildiği de önemlidir. Yüksek enflasyon dönemlerinde primler artabilir; fakat hasar maliyetleri, yedek parça fiyatları, sağlık giderleri ve operasyonel maliyetler daha hızlı yükselirse satış büyümesi kâra aynı ölçüde yansımayabilir. ANSGR’de ise bu çeyrekte kârlılık büyümesinin satış büyümesini belirgin biçimde aşması, şirketin gelirlerini daha verimli şekilde kâra çevirdiğine işaret ediyor.
Çeyreklik trend açısından elimizde mevcut dönem için satış verisi bulunmadığından, 2025/12’den 2026/3’e satışların nasıl ilerlediği konusunda sağlıklı bir değerlendirme yapmak mümkün değil. Bu nedenle ilk çeyrek performansını doğrudan yıllıklandırmak veya sezon etkilerini yok sayarak tam yıl beklentisi oluşturmak doğru olmaz. Sigorta sektöründe üretim ve hasar akışının dönemsel hareket edebildiği de unutulmamalı.
Kârlılık
Şirketin brüt kârı 3,0 milyar TL’den 4,8 milyar TL’ye yükselirken, brüt kâr marjı yaklaşık %12,9’dan %16,2’ye çıktı. Bu, satışlardaki %27,5’lik artışa karşılık kârın %59,7 büyüdüğü anlamına geliyor. Başka bir ifadeyle ANSGR, her 100 TL’lik satıştan geçen yıl yaklaşık 12,9 TL brüt kâr elde ederken, bu çeyrekte yaklaşık 16,2 TL brüt kâr üretmiş durumda. Marjdaki 3,3 puanlık iyileşme, operasyonel verimlilik ve fiyatlama gücü açısından olumlu bir sinyal.
FAVÖK de aynı şekilde 4,8 milyar TL seviyesinde gerçekleşti. Verilen finansal tabloda brüt kâr ile FAVÖK aynı göründüğü için FAVÖK marjı da yaklaşık %16,2 seviyesinde. Bu eşleşme, raporlanan veri setinde faaliyet giderlerinin sınırlı kaldığını veya brüt kâr ile FAVÖK tanımlarının bu şirket özelinde aynı şekilde sunulduğunu gösteriyor. Ancak sigorta şirketlerinde teknik sonuç, yatırım gelirleri ve hasar karşılıkları arasındaki ayrım kritik olduğundan, bu kalemlerin detayları olmadan marj artışının tek başına kalıcı olduğu sonucuna varılamaz.
Net dönem kârı ise 2,0 milyar TL’den 3,5 milyar TL’ye çıkarak %75,2 arttı. Net kâr marjı da yaklaşık %8,6’dan %11,8’e yükseldi. Böylece net kâr, satışlardan daha hızlı büyürken FAVÖK artışının da üzerine çıktı. Bu durum, faaliyet kârlılığına ek olarak finansal sonuçlar, vergi etkisi veya diğer gelir-gider kalemlerinin net kârı desteklediğini düşündürüyor; fakat bu katkıların hangisinden kaynaklandığı mevcut veriyle ayrıştırılamıyor.
Özetle, bu çeyreğin ana güçlü noktası satış hacminden çok marj genişlemesi. Bunun devam edip etmediğini görmek için özellikle yılın ikinci ve üçüncü çeyreklerinde hasar/prim dengesi ile yatırım gelirlerinin seyri izlenmeli.
Bilanço Sağlığı
Toplam varlıklar, 2025 yıl sonundaki 128,7 milyar TL’den 141,6 milyar TL’ye yükselerek %10 arttı. Büyümenin neredeyse tamamı dönen varlıklardan geliyor. Dönen varlıklar 123,2 milyar TL’den 136,5 milyar TL’ye çıkarak %10,8 büyürken, duran varlıklar 5,5 milyar TL’den 5,1 milyar TL’ye geriledi. Sigorta şirketlerinde varlıkların ağırlıklı olarak likit ve finansal nitelikte olması sektör yapısıyla uyumlu olabilir; yine de dönen varlıkların kompozisyonu, likidite kalitesi ve yatırım portföyünün riski ayrıca incelenmeli.
Özkaynaklar ise 35,6 milyar TL’den 35,3 milyar TL’ye gerileyerek %0,7 düştü. Bu hareket, şirketin aynı dönemde 3,5 milyar TL net kâr üretmiş olmasıyla birlikte değerlendirildiğinde dikkat çekiyor. Kârın özkaynaklara tam olarak yansımamasında temettü, değerleme farkları, diğer kapsamlı gelir-giderler veya muhasebe etkileri rol oynayabilir; ancak bu kalemlerin detayı verilmediği için kesin neden belirtilemez.
Toplam varlıklardan özkaynaklar çıkarıldığında, bilanço kaynaklarının yaklaşık 106,3 milyar TL’si yükümlülüklerden oluşuyor. Bu tutar önceki dönem için yaklaşık 93,1 milyar TL idi. Dolayısıyla varlık büyümesine paralel şekilde yükümlülükler de artmış görünüyor. Net borç verisi paylaşılmadığından net borç/FAVÖK oranı hesaplanamıyor. Ayrıca sigorta şirketlerinde teknik karşılıklar ve poliçe sahiplerine yönelik yükümlülükler, sanayi şirketlerindeki banka borcundan farklı bir bilanço dinamiği yaratır. Bu nedenle borçluluk değerlendirmesinde yalnızca finansal borç değil, sigortacılık yükümlülüklerinin vade ve likidite yapısı da takip edilmeli.
Net Parasal Pozisyon (TAS 29)
ANSGR’nin net parasal pozisyon geliri 452,0 milyon TL’den 396,3 milyon TL’ye gerileyerek %12,3 azaldı. Enflasyon muhasebesi uygulamasında şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki konumu, gelir tablosunda net parasal pozisyon kazancı veya kaybı yaratır.
Bu çeyrekte pozitif parasal pozisyon gelirinin devam etmesi, şirketin parasal yükümlülüklerine kıyasla daha yüksek parasal varlık taşıdığını veya enflasyon muhasebesinin net gelir yaratacak şekilde çalıştığını gösteriyor. Ancak gelirin 396,3 milyon TL’ye düşmesi, bu katkının geçen yılın aynı dönemine göre zayıfladığını ortaya koyuyor. Yine de bu tutar, 3,5 milyar TL’lik net kârın yaklaşık %11’i düzeyinde; dolayısıyla kârın ana kaynağı net parasal pozisyon değil, daha geniş operasyonel ve finansal performans bileşimi.
Yatırımcı için Ne Anlama Geliyor?
ANSGR’nin ilk çeyrek sonuçları, özellikle kârlılık açısından güçlü. Satışlar enflasyonun gerisinde kalabilecek bir oranda büyürken, brüt kâr ve net kârın çok daha hızlı artması şirketin marjlarını iyileştirdiğini gösteriyor. Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Brüt kâr marjının %12,9’dan %16,2’ye yükselmesi, fiyatlama ve maliyet yönetimi açısından olumlu.
- Net kârın %75,2 artması, satış büyümesinin üzerinde bir kâr üretildiğini gösteriyor.
- Toplam varlıkların 141,6 milyar TL’ye çıkması, şirketin bilanço ölçeğinin büyüdüğüne işaret ediyor.
Buna karşılık temel riskler de göz ardı edilmemeli:
- Satış büyümesi %27,5 ile yüksek enflasyon ortamında reel olarak sınırlı kalabilir.
- Özkaynaklar kâra rağmen %0,7 gerilemiş durumda; bunun nedeni açıklanmadan sermaye gücü konusunda kesin hüküm verilmemeli.
- Net borç verisi bulunmadığından finansal kaldıraç analizi eksik kalıyor.
- Net parasal pozisyon katkısı %12,3 azalmış; kârın enflasyon muhasebesi kaynaklı bölümü zayıflıyor.
- İlk çeyrek verisi tek başına tam yıl performansını temsil etmeyebilir; özellikle hasar oranı ve yatırım gelirlerinin sonraki çeyreklerdeki seyri belirleyici olacak.
Genel çerçevede ANSGR, bu dönemde satıştan çok kârlılık kalitesiyle öne çıkan bir görünüm sergiliyor. Ancak bu performansın sürdürülebilirliği, marj artışının teknik sigortacılık sonuçlarından mı yoksa dönemsel finansal etkilerden mi kaynaklandığı netleştiğinde daha sağlıklı değerlendirilebilir. Yatırım tavsiyesi değildir.