
Açılış
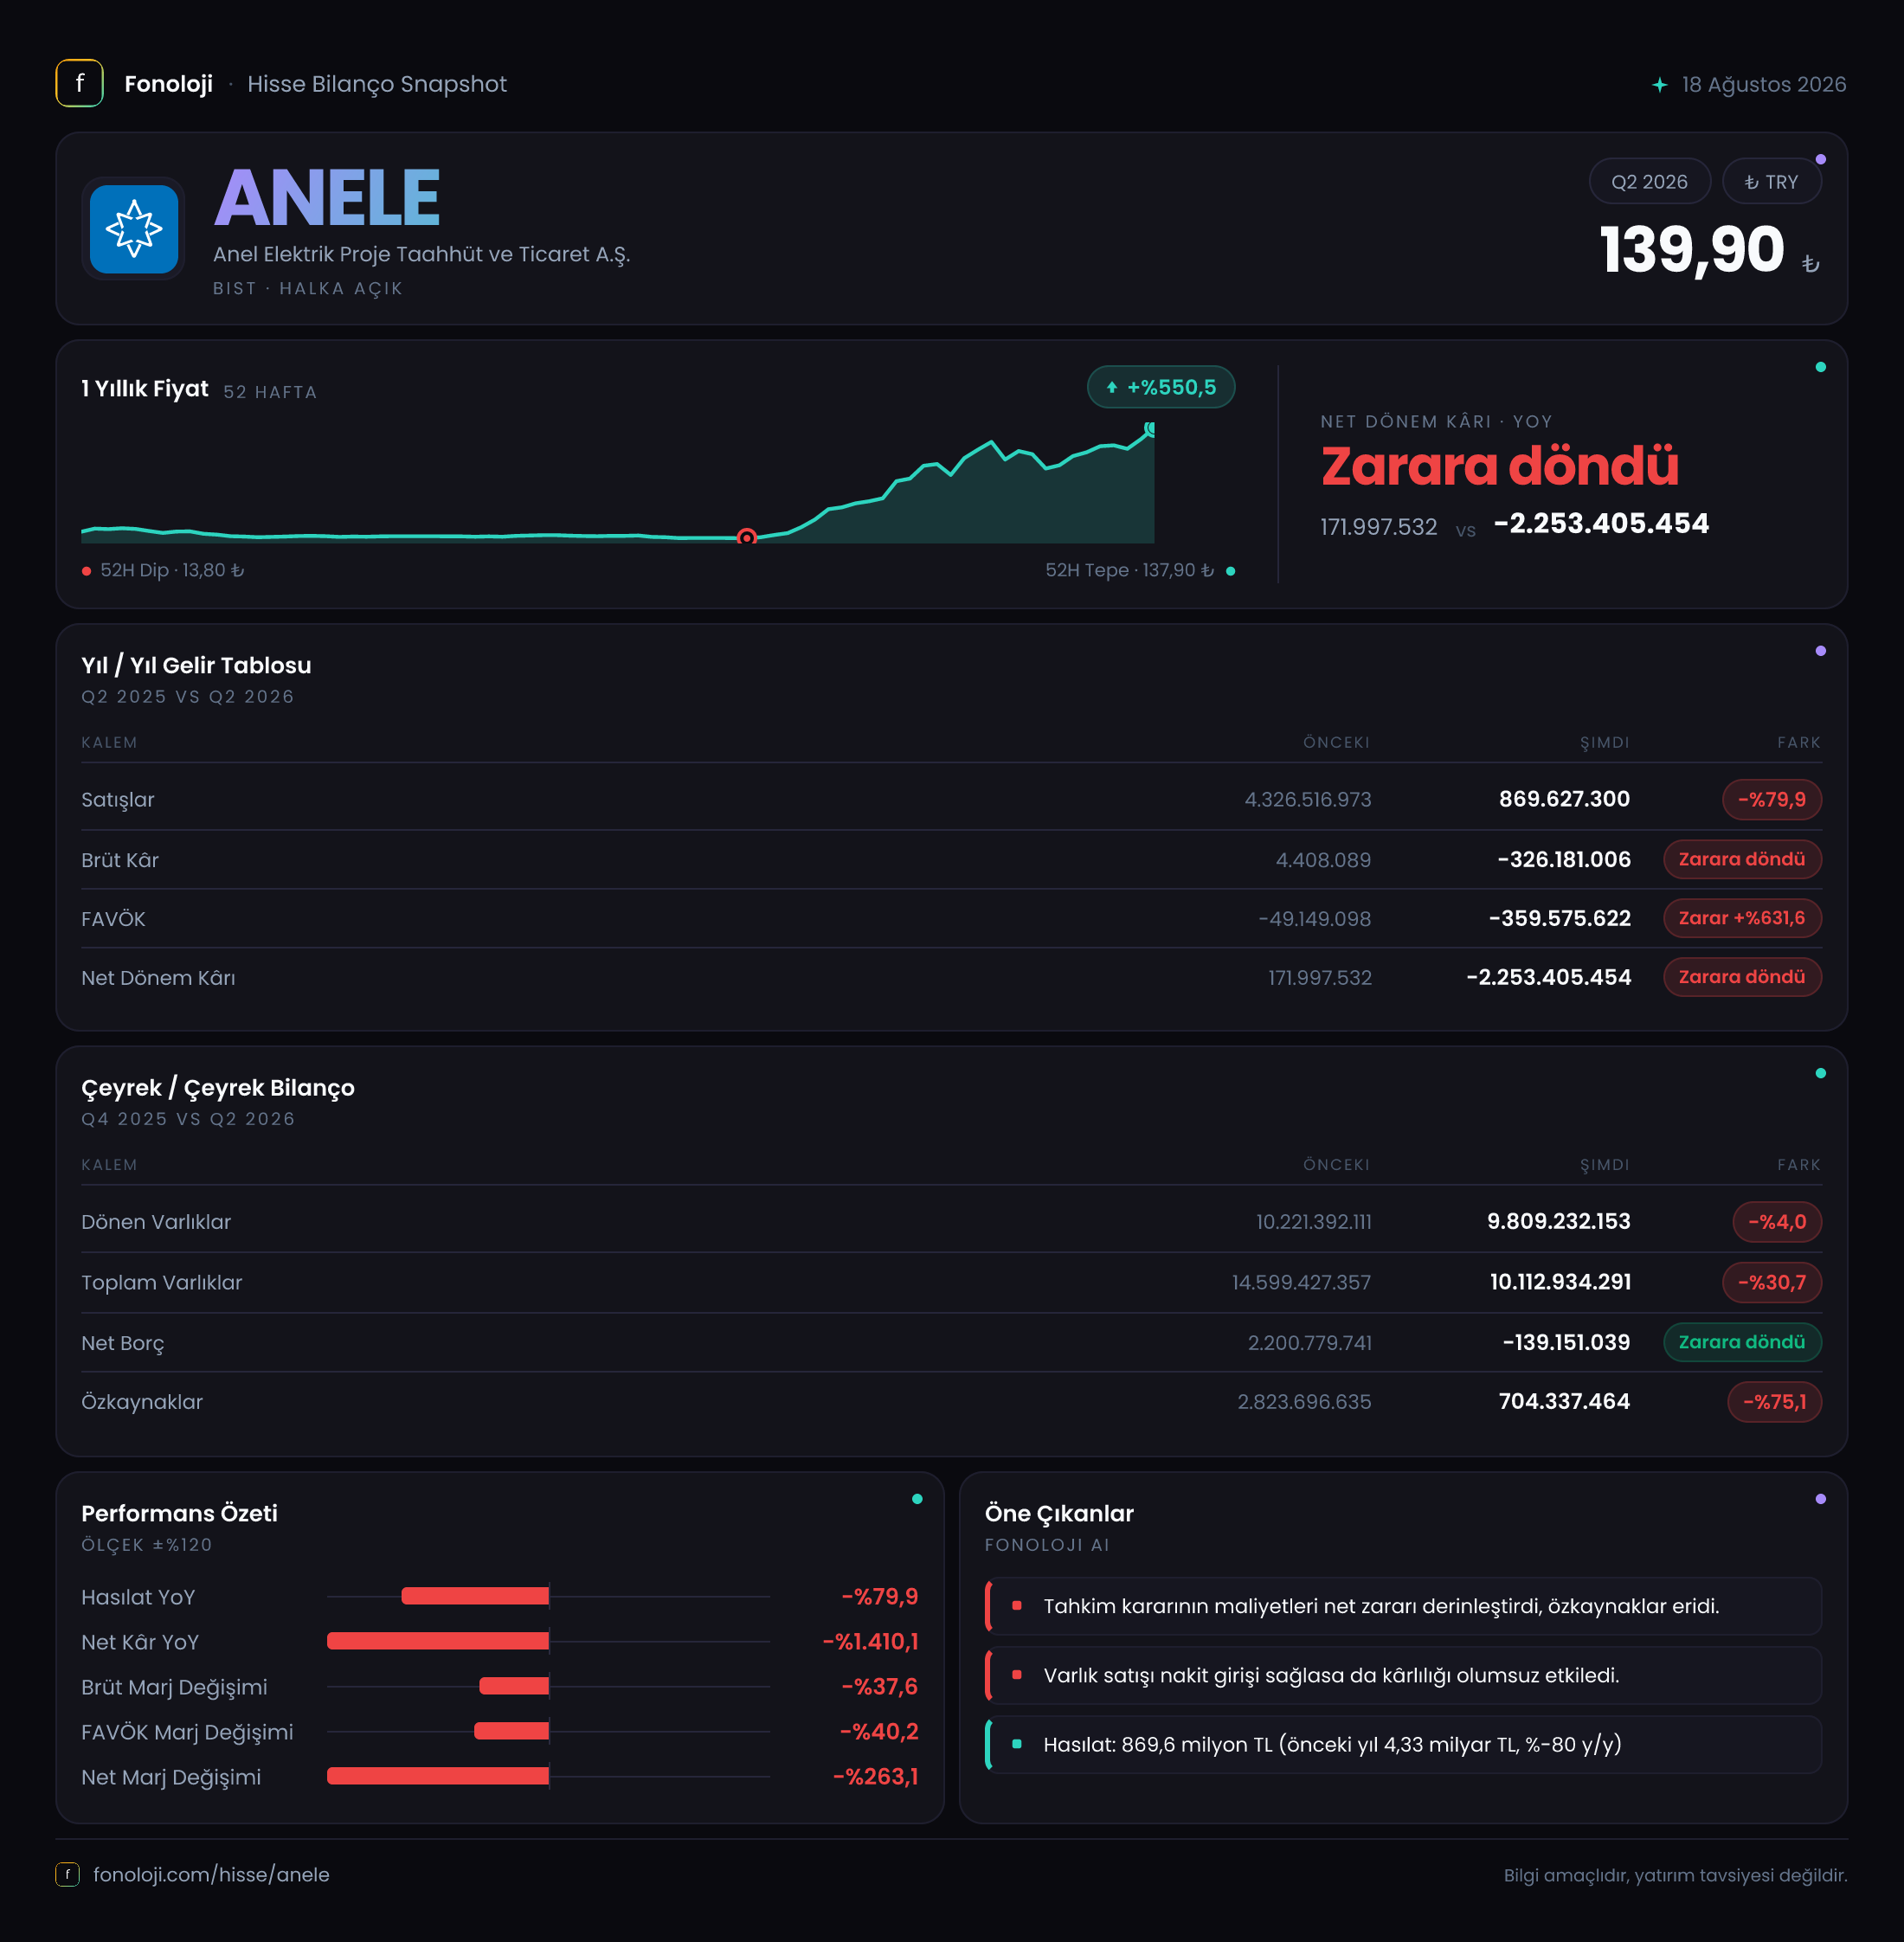
ANEL Elektrik, elektrik ve mekanik tesisat başta olmak üzere proje taahhüt ve mühendislik hizmetleri sunan bir şirket. 2026/6AB sonuçları, operasyonel tarafta ciddi bir daralmaya ve kârlılık zincirinin tüm seviyelerinde bozulmaya işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre %79,9 azalarak 869,6 milyon TL’ye gerilerken, brüt zarar 326,2 milyon TL, FAVÖK zararı ise 359,6 milyon TL oldu. Bilançoda net borcun negatife dönmesi, yani şirketin net nakit pozisyonuna geçmesi olumlu görünse de, özkaynaklardaki sert düşüş ve 2,3 milyar TL’lik net zarar bu iyileşmenin tek başına yeterli olmadığını gösteriyor.
Satış Hikayesi
ANEL’in 2026’nın ilk altı ayındaki satışları 869,6 milyon TL seviyesinde kaldı. Geçen yılın aynı döneminde satışlar 4,3 milyar TL idi. Buna göre nominal satış daralması %79,9 seviyesinde gerçekleşti. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların nominal olarak bu denli gerilemesi reel açıdan çok daha sert bir küçülmeye işaret ediyor.
Bu tablo, yalnızca enflasyonun etkisini aşamayan bir büyümeyi değil, şirketin proje hacmi, teslimat takvimi veya sözleşme portföyü açısından belirgin bir zayıflığı gösteriyor. Taahhüt şirketlerinde gelirler çoğu zaman projelerin ilerleme oranına ve hakedişlerin muhasebeleştirilmesine bağlı olarak dönemler arasında dalgalanabilir. Ancak burada gerilemenin boyutu, tek başına olağan dönemsel oynaklıkla açıklanamayacak kadar yüksek görünüyor.
Önceki dönem karşılaştırması 2025 yıl sonu değil, geçen yılın aynı dönemini ifade ediyor. Bu nedenle satışlardaki düşüşü doğrudan çeyreklik bir trend olarak okumak mümkün değil. Ayrıca çeyreklik kırılım paylaşılmadığı için, 2026’nın ilk çeyreğinden ikinci çeyreğine toparlanma veya bozulma yaşanıp yaşanmadığını henüz değerlendiremiyoruz. Bununla birlikte altı aylık toplam satış, şirketin mevcut faaliyet ölçeğinin geçen yıla kıyasla ciddi biçimde küçüldüğünü ortaya koyuyor.
Kârlılık
Kârlılık tarafındaki bozulma, satış düşüşünden daha ağır. Brüt kâr geçen yılın aynı dönemindeki 4,4 milyon TL seviyesinden 326,2 milyon TL brüt zarara döndü. Böylece brüt marj, yaklaşık %0,1 seviyesinden -%37,5’e geriledi. Başka bir ifadeyle şirket yalnızca daha az satış yapmıyor; mevcut satışlarını da doğrudan maliyetlerini karşılayacak seviyede kârlı biçimde gerçekleştiremiyor.
FAVÖK de 49,1 milyon TL zarardan 359,6 milyon TL zarara genişledi. FAVÖK marjı geçen yıl yaklaşık -%1,1 iken bu dönemde -%41,4 oldu. Brüt marj ile FAVÖK marjı arasındaki farkın sınırlı kalması, esas faaliyet giderlerinin de önemli ölçüde baskı yarattığını gösteriyor. Ancak faaliyet zararı, brüt zarar kadar derin olduğu için ana sorun öncelikle proje maliyetleri ve satışların maliyet yapısında yoğunlaşıyor.
Net kâr tarafında sonuç çok daha sert: Şirket geçen yıl aynı dönemde 172 milyon TL net kâr açıklarken, 2026/6AB’de 2,3 milyar TL net zarar kaydetti. Net kâr marjı yaklaşık -%264,5 seviyesine inerken, geçen yıl yaklaşık %4,0 idi. Net zararın FAVÖK zararından çok daha büyük olması, operasyon dışı kalemlerin de sonucu ağır biçimde etkilediğini gösteriyor. Paylaşılan veride bu farkın finansman gideri, değer düşüklüğü, varlık satış/yeniden değerleme etkisi veya diğer tek seferlik kalemlerden hangisinden kaynaklandığı ayrıştırılmıyor. Bu nedenle zarar kalitesini anlamak için dipnotlardaki gider kırılımı ve nakit akış tablosu kritik olacaktır.
Bilanço Sağlığı
Bilanço, bir yandan borçluluk açısından olumlu, diğer yandan sermaye yeterliliği açısından dikkat gerektiren bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 14,6 milyar TL’den 10,1 milyar TL’ye geriledi; düşüş %30,7 oldu. Dönen varlıklar 10,2 milyar TL’den 9,8 milyar TL’ye sınırlı biçimde inerken, duran varlıklar 4,4 milyar TL’den 303,7 milyon TL’ye düştü.
Duran varlıklardaki %93,1’lik gerileme bilançonun yapısında çok büyük bir değişim olduğunu gösteriyor. Bunun satış, elden çıkarma, sınıflama değişikliği veya değer düşüklüğü gibi hangi kalemlerden kaynaklandığı verilen özetten anlaşılamıyor. Bu nedenle yatırımcıların özellikle duran varlık dipnotlarını ve özkaynak değişim tablosunu incelemesi gerekiyor.
Net borç, önceki yıl sonundaki 2,2 milyar TL’den -139,2 milyon TL’ye geriledi. Negatif net borç, şirketin borçlarından daha yüksek nakit ve nakit benzeri varlık taşıdığı, yani yaklaşık 139,2 milyon TL net nakit pozisyonuna geçtiği anlamına geliyor. Bu, finansal risk açısından önemli bir iyileşme. Ancak FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamaz; negatif FAVÖK, bu oranı ekonomik açıdan yanıltıcı hale getiriyor.
Özkaynaklar ise 2,8 milyar TL’den 704,3 milyon TL’ye düşerek %75,1 eridi. Böylece özkaynakların toplam varlıklara oranı yaklaşık %27’den %7’ye geriledi. Net nakit pozisyonuna rağmen sermaye tabanının bu denli zayıflaması, şirketin zararları sürdürmesi halinde finansal esnekliğinin hızla azalabileceği anlamına geliyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon geliri 214 milyon TL olarak gerçekleşti. Bu rakam geçen yılın aynı dönemindeki 514 milyon TL’nin %58,4 altında kaldı. Net parasal pozisyon geliri, enflasyonist ortamda parasal yükümlülükleri parasal varlıklarından yüksek olan şirketlerin satın alma gücü etkisinden kaynaklanan muhasebe kazancını ifade eder.
ANELE’de bu gelir, faaliyet zararını ve diğer giderleri telafi etmeye yetmedi. 214 milyon TL’lik parasal pozisyon geliri, 359,6 milyon TL’lik FAVÖK zararının dahi altında kaldı; nihai net zarar ise 2,3 milyar TL oldu. Bu nedenle TAS 29 etkisi bu dönemde sonucu destekleyen, fakat şirketin operasyonel sorunlarını çözemeyen bir unsur olarak öne çıkıyor.
Ayrıca net parasal pozisyon gelirinin geçen yıla göre azalması, şirketin parasal varlık-yükümlülük yapısının veya enflasyon muhasebesi etkisinin değiştiğini düşündürüyor; fakat bu değişimin niteliği yalnızca detaylı finansal tablo dipnotlarıyla doğrulanabilir.
Yatırımcı için Ne Anlama Geliyor?
ANELE’nin 2026/6AB sonuçlarında ana mesaj, satış hacminin sert düşmesi, maliyet yapısının bozulması ve özkaynakların ağır darbe almasıdır. Net borcun net nakde dönmesi önemli bir fırsat ve finansal dayanıklılık unsuru olsa da, bu avantaj şirketin operasyonel olarak zarar üretmeye devam etmesi halinde sınırlı kalabilir.
Yatırımcı açısından izlenmesi gereken başlıklar şunlar:
- Yeni proje alımları ve mevcut projelerin hakediş/teslimat temposu,
- Brüt marjın yeniden pozitif bölgeye dönüp dönmediği,
- 704,3 milyon TL seviyesine gerileyen özkaynakların korunup korunamayacağı,
- 2,3 milyar TL’lik net zararın ne kadarının tek seferlik olduğu,
- Net nakit pozisyonunun gerçek nakit akışıyla desteklenip desteklenmediği,
- Duran varlıklardaki %93,1’lik düşüşün muhasebe ve nakit etkisi.
Bu aşamada düşük borçluluk olumlu bir tampon sağlıyor; ancak satış ve faaliyet kârlılığı toparlanmadan bilanço iyileşmesini kalıcı bir yatırım hikâyesi olarak görmek zor. Çeyreklik veri paylaşılmadığı için özellikle 2026’nın ikinci yarısındaki sipariş, ciro ve marj performansını beklemek gerekiyor. Yatırım tavsiyesi değildir.