
Açılış
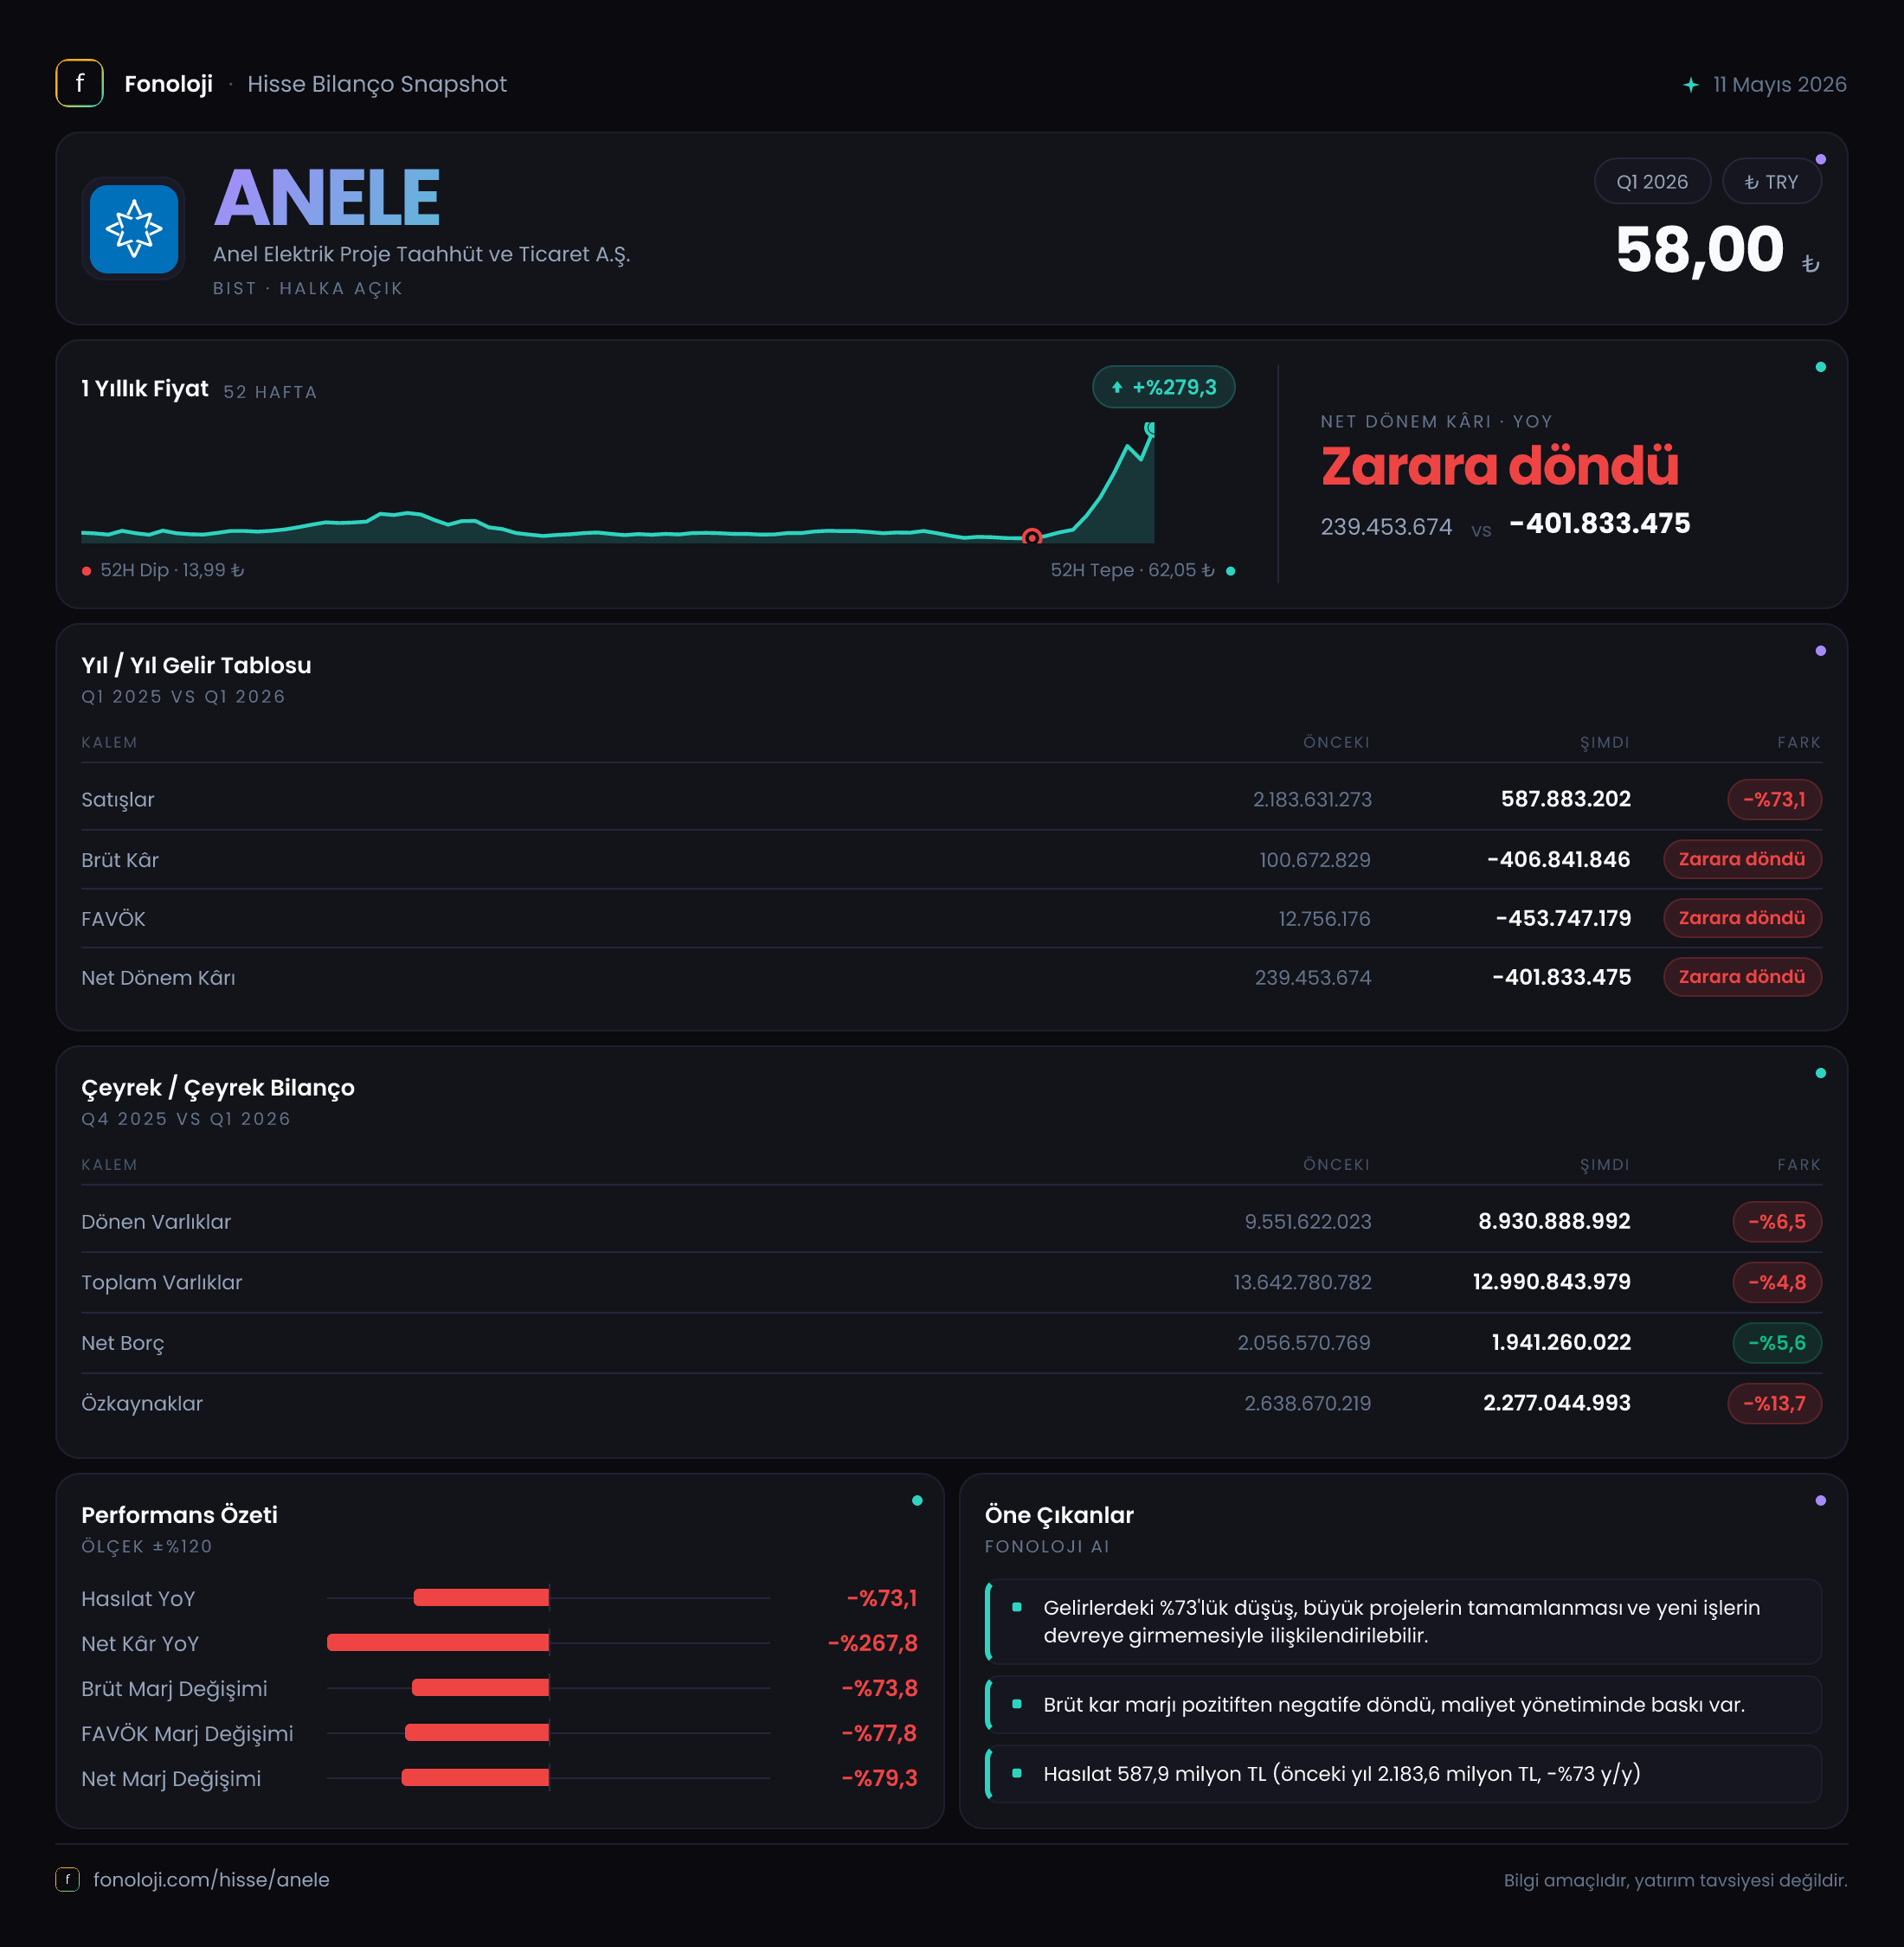
Anel Elektrik, elektrik proje taahhüt ve ticaret faaliyetleri yürüten bir şirket. 2026’nın ilk çeyreği, şirket açısından operasyonel ölçekte belirgin bir daralma ve kârlılıkta sert bozulma mesajı veriyor. Satışlar geçen yılın aynı dönemine göre %73,1 azalırken, brüt kâr ve FAVÖK pozitif seviyeden ağır zarara dönmüş durumda. Bilanço tarafında net borçta sınırlı iyileşme görülse de özkaynakların gerilemesi, bu finansal toparlanmanın şirketin faaliyet performansından değil, daha çok bilanço hareketlerinden kaynaklandığını gösteriyor.
Satış Hikayesi
Anel Elektrik’in satışları 587,9 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 2,2 milyar TL idi; dolayısıyla şirket bir yıl içinde yaklaşık 1,6 milyar TL tutarında nominal ciro kaybı yaşadı. Satışlardaki %73,1’lik düşüş, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda daha da dikkat çekici. Nominal olarak satışların azalması bir yana, reel bazda daralma bunun da ötesinde.
Bu tablo, şirketin proje teslimatları, yeni iş hacmi veya devam eden sözleşmelerden elde edilen gelir akışında ciddi bir zayıflamaya işaret ediyor. Ancak eldeki veri, düşüşün tek bir projeden mi, teslimat takviminden mi, sözleşme iptallerinden mi veya faaliyet kapsamındaki daralmadan mı kaynaklandığını göstermiyor. Bu nedenle yatırımcı açısından kritik soru yalnızca “satışlar neden düştü?” değil, bu düşüş geçici bir çeyreklik zamanlama sorunu mu, yoksa şirketin iş hacminde kalıcı bir küçülme mi var?
Çeyreklik karşılaştırma için mevcut veri sınırlı. Paylaşılan seride yalnızca 2025/3 dönemi bulunduğu için satışlarda ardışık çeyrek bazında toparlanma veya bozulma eğilimini henüz izlemek mümkün değil. Önümüzdeki dönemlerde cironun yeniden büyüyüp büyümediği, özellikle 587,9 milyon TL seviyesinin dip olup olmadığı, şirketin yatırım hikâyesi açısından belirleyici olacak.
Kârlılık
Kârlılık göstergeleri, satışlardaki daralmadan çok daha sert bir bozulma sergiliyor. Brüt kâr geçen yılın aynı dönemindeki 100,7 milyon TL pozitif seviyeden bu çeyrekte 406,8 milyon TL brüt zarara döndü. Böylece brüt marj yaklaşık %4,6’dan -%69,2’ye geriledi. Başka bir ifadeyle Anel Elektrik, elde ettiği her 100 TL’lik satışta brüt düzeyde yaklaşık 69 TL zarar yazdı.
Bu marj seviyesi, yalnızca düşük ciroyu değil, mevcut satışların maliyet yapısının da ciddi biçimde bozulduğunu gösteriyor. Taahhüt şirketlerinde proje maliyetleri, işçilik, malzeme, kur hareketleri ve sözleşme fiyatlama koşulları brüt marj üzerinde güçlü etkiye sahip olabilir. Ancak mevcut veriler, bu kalemlerden hangisinin belirleyici olduğunu ortaya koymuyor. Kesin olan şu: Şirket bu çeyrekte satış üretmekle kalmamış, bu satışları brüt kâra dönüştürmekte de ciddi sorun yaşamış.
FAVÖK ise geçen yılki 6,7 milyon TL pozitif seviyeden 440,5 milyon TL zarara geriledi. FAVÖK marjı %0,3’ten -%74,9’a indi. Brüt marjın zaten negatif olması, faaliyet giderlerinin eklenmesiyle operasyonel zararın daha da derinleşmesine yol açmış. Satışların 587,9 milyon TL olduğu bir çeyrekte 440,5 milyon TL FAVÖK zararı, faaliyet ölçeğinin mevcut maliyet tabanını taşımadığını gösteriyor.
Net dönem sonucu da bu tabloyu doğruluyor. Şirket, geçen yılın aynı dönemindeki 243,7 milyon TL net kâra karşılık 401,6 milyon TL net zarar açıkladı. Net kâr marjı yaklaşık %11,1’den -%68,3’e geriledi. Brüt zarar, FAVÖK zararı ve finansal/diğer kalemlerin etkisi birleştiğinde operasyonel bozulma doğrudan özkaynaklara yansıyor.
Bilanço Sağlığı
Bilanço, gelir tablosu kadar sert olmasa da yatırımcı açısından dikkat gerektiren bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 13,6 milyar TL’den 13,0 milyar TL’ye geriledi; düşüş %4,8 oldu. Dönen varlıklar 9,6 milyar TL’den 8,9 milyar TL’ye inerken, duran varlıklar büyük ölçüde yatay kaldı ve 4,1 milyar TL seviyesinde gerçekleşti.
Toplam varlıkların yaklaşık %68’inin dönen varlıklardan oluşması, bilanço yapısının likidite ve işletme sermayesi kalemlerine duyarlı olduğunu gösteriyor. Ancak dönen varlıkların niteliği — nakit, ticari alacak, sözleşme varlıkları veya stok dağılımı — paylaşılmadığı için kısa vadeli ödeme gücü hakkında daha ileri bir yorum yapmak mümkün değil.
Net borç 1,5 milyar TL’den 1,3 milyar TL’ye gerileyerek %9,4 azaldı. İlk bakışta bu olumlu bir gelişme. Fakat FAVÖK’ün -440,5 milyon TL olması nedeniyle net borç/FAVÖK oranı anlamlı biçimde hesaplanamıyor; zira negatif FAVÖK, borçluluk oranını teknik olarak yorumlanamaz hale getirir. Borcun azalması, şirketin operasyonel olarak borç taşıma kapasitesinin güçlendiği anlamına gelmiyor. Bu azalış nakit kullanımı, işletme sermayesi çözülmesi veya başka bilanço hareketleriyle gerçekleşmiş olabilir.
Özkaynaklar ise 2,6 milyar TL’den 2,3 milyar TL’ye gerileyerek %13,7 düştü. Bu düşüş, ilk çeyrekteki 401,6 milyon TL net zararla uyumlu ve zararların sermaye tamponunu tükettiğini gösteriyor. Toplam varlıklar içinde özkaynakların payı yaklaşık %18 seviyesinde. Bu oran, şirketin bilançosunda borç ve diğer yükümlülüklerin önemli ağırlık taşıdığını, kârlılık toparlanmadığı sürece finansal esnekliğin sınırlanabileceğini düşündürüyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi bu çeyrekte 121,3 milyon TL katkı sağladı. Geçen yılın aynı döneminde bu katkı 298,7 milyon TL idi; dolayısıyla etki %59,4 azaldı.
Bu kalem, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin satın alma gücündeki değişiminden kaynaklanan muhasebesel etkiyi yansıtır. 121,3 milyon TL’lik katkı, şirketin net zararını azaltmış olsa da operasyonel performansın iyileştiği anlamına gelmiyor. Tam tersine, faaliyet tarafında 440,5 milyon TL FAVÖK zararı varken net parasal pozisyon katkısı zararın yalnızca bir bölümünü telafi edebilmiş.
Geçen yıla göre bu katkının da küçülmesi, enflasyon muhasebesinden gelen tamponun zayıfladığını gösteriyor. Bu nedenle Anel Elektrik’te yatırımcıların enflasyon muhasebesi kaynaklı kâr veya zarar etkilerinden ziyade, brüt marjın ve FAVÖK’ün yeniden pozitif bölgeye geçip geçmediğine odaklanması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
2026/3 dönemi, Anel Elektrik için öncelikle bir operasyonel toparlanma ihtiyacını ortaya koyuyor. Şirketin yatırımcı açısından izlenmesi gereken ana başlıkları şöyle:
- Satışların toparlanması: Ciroyun 587,9 milyon TL seviyesinden yeniden büyümesi ve bunun yalnızca enflasyon kaynaklı nominal artış değil, gerçek iş hacmi artışı olması gerekiyor.
- Brüt marjın normale dönmesi: -%69,2 seviyesindeki brüt marj sürdürülebilir değil. Proje maliyetleri ve sözleşme kârlılığı düzelmeden FAVÖK tarafında kalıcı iyileşme beklemek zor.
- Özkaynak erimesinin durması: Özkaynakların bir çeyrekte %13,7 azalması, zararların bilanço üzerindeki baskısını gösteriyor.
- Borçluluğun faaliyet kârıyla desteklenmesi: Net borcun 1,3 milyar TL’ye inmesi olumlu görünse de negatif FAVÖK nedeniyle bu iyileşme henüz operasyonel güvence sunmuyor.
- TAS 29 etkisinin ayrıştırılması: 121,3 milyon TL’lik net parasal pozisyon katkısı, faaliyet zararını maskeleyebilecek bir unsur değil; yatırımcı temel performansı enflasyon muhasebesinden ayrı değerlendirmeli.
Özetle, bilanço tarafında net borçta sınırlı gerileme bir fırsat alanı yaratıyor; ancak satışlardaki sert düşüş, negatif brüt marj ve FAVÖK zararı çok daha güçlü risk sinyalleri. Şirketin yatırım hikâyesinin yeniden güçlenmesi için önce gelir üretiminin toparlanması, ardından proje kârlılığının pozitif hale gelmesi gerekiyor. Bu iki koşul gerçekleşmeden yalnızca borçtaki sınırlı düşüş veya enflasyon muhasebesi katkısı kalıcı bir finansal iyileşme olarak okunmamalı.
Yatırım tavsiyesi değildir.