
Açılış
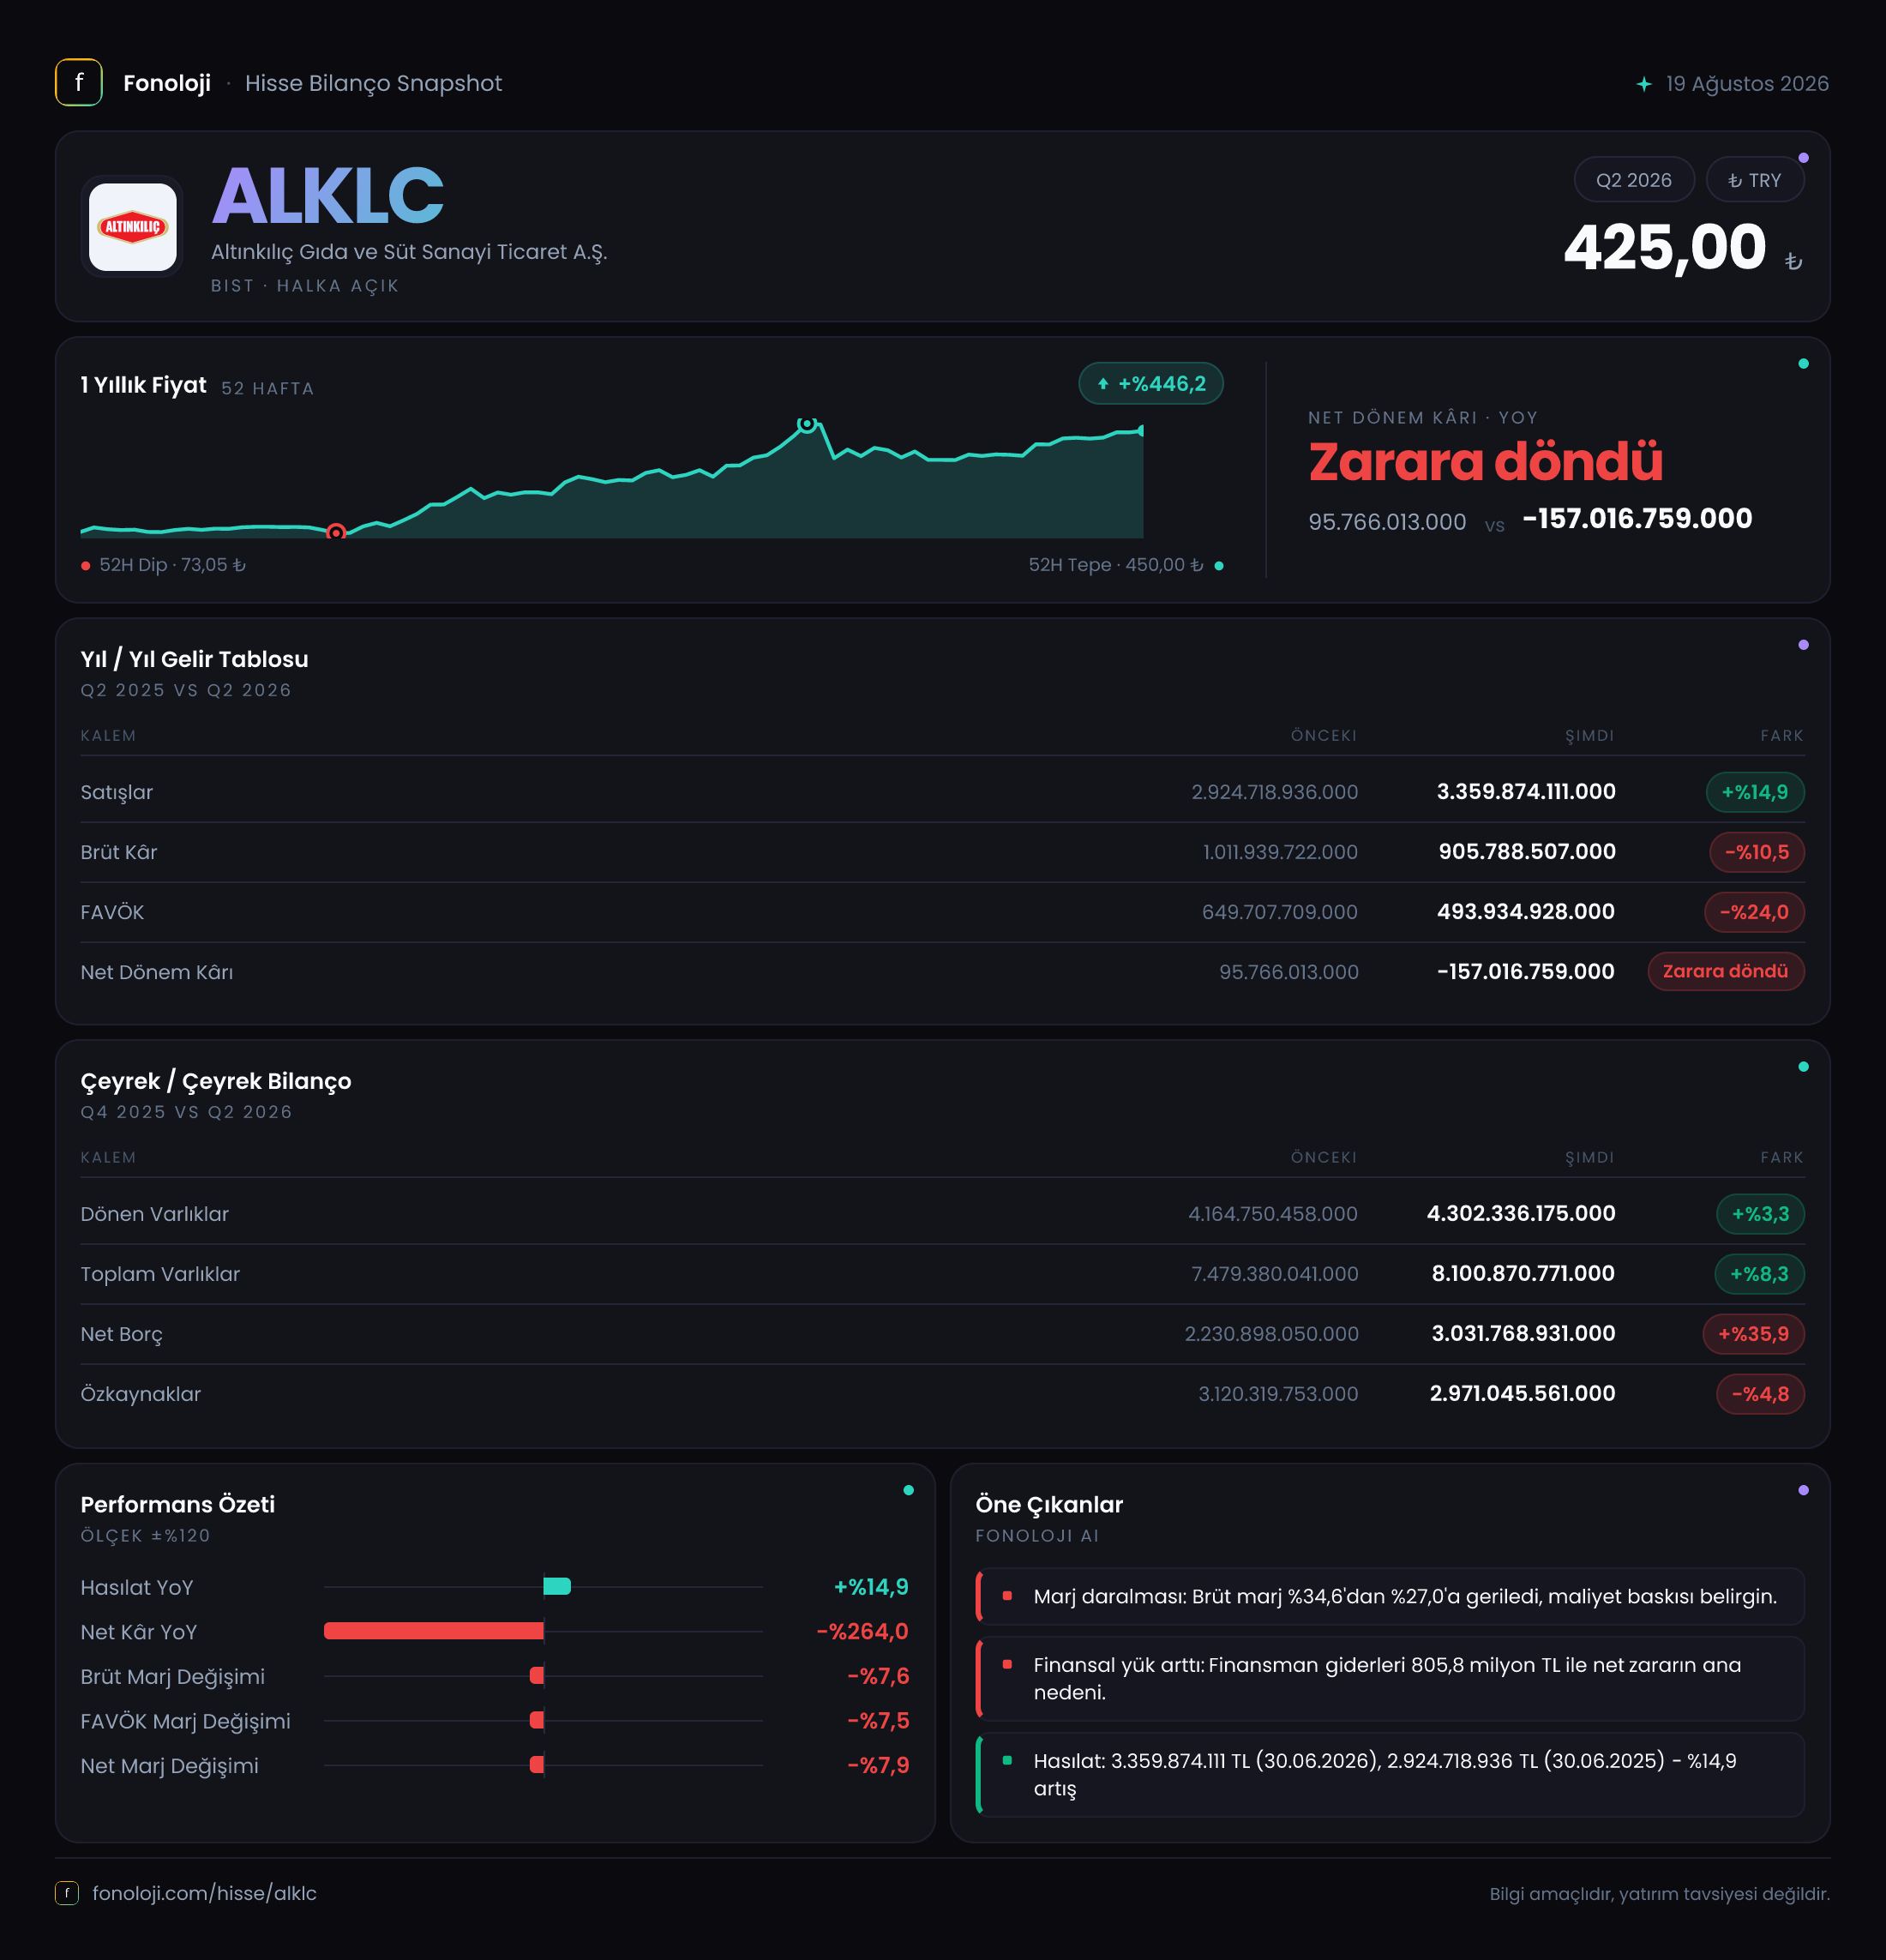
Altınkılıç Gıda ve Süt Sanayi Ticaret A.Ş. (ALKLC), süt ve süt ürünleri alanında faaliyet gösteren bir gıda şirketi olarak 2026/6AB döneminde satışlarını artırmasına rağmen kârlılık tarafında belirgin bir bozulma yaşadı. Şirketin satışları geçen yılın aynı dönemine göre %14,9 yükselerek 3,4 milyar TL’ye ulaştı; ancak brüt kâr %10,5, FAVÖK ise %24,0 geriledi. Bu tablo, büyümenin maliyet baskısını karşılamaya yetmediğini gösteriyor. Net parasal pozisyon gelirindeki %68,9 artışa rağmen şirket dönemini 157,0 milyon TL net zararla tamamladı.
Burada önemli bir ayrım var: Açıklanan veriler altı aylık ara dönem sonuçlarını gösteriyor. Dolayısıyla satış ve kârlılık rakamları tek bir çeyreği değil, yılın ilk altı ayını kapsıyor. Çeyreklik trend için mevcut veri seti yeterli değil; bu nedenle değerlendirme esas olarak geçen yılın aynı altı aylık dönemine ve bilanço kalemlerinde 2025 yıl sonuna kıyasla yapılmalı.
Satış Hikayesi
ALKLC’nin satışları 2,9 milyar TL’den 3,4 milyar TL’ye yükselerek %14,9 büyüdü. Nominal olarak bakıldığında bu, şirketin ürün hacmi, fiyatlama veya satış karması üzerinden gelir yaratmaya devam ettiğini gösteriyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyüme enflasyondan arındırıldığında reel anlamda güçlü görünmüyor.
Başka bir ifadeyle şirket satışlarını artırmış olsa da, fiyat artışlarının genel fiyat seviyesinin gerisinde kalmış olması muhtemel. Veride satış hacmi, ürün bazında fiyat değişimi veya satış kırılımı bulunmadığı için büyümenin ne kadarının hacimden, ne kadarının fiyatlamadan geldiğini kesin biçimde söylemek mümkün değil. Yine de %14,9’luk nominal büyüme ile %30+ enflasyon arasındaki fark, şirketin reel satış performansı açısından dikkat edilmesi gereken ilk nokta.
Gıda sektöründe satış büyümesi tek başına yeterli bir gösterge değil. Süt ve süt ürünlerinde hammadde, ambalaj, enerji, lojistik ve işçilik maliyetleri satış fiyatlarından daha hızlı yükseldiğinde ciro büyürken kâr daralabilir. ALKLC’nin sonuçları da tam olarak bu riskin finansallara yansıdığını gösteriyor. Ayrıca çeyreklik bazda satışların ivme kazanıp kazanmadığını değerlendirmek için daha ayrıntılı ara dönem verilerini beklemek gerekiyor.
Kârlılık
Şirketin kârlılık tablosu, satış büyümesinden çok daha zayıf bir görünüm sunuyor. Brüt kâr 1,0 milyar TL’den 905,8 milyon TL’ye gerileyerek %10,5 düştü. Satışlar artarken brüt kârın azalması, maliyetlerin gelirlerden belirgin biçimde daha hızlı yükseldiğini ortaya koyuyor.
Bu gelişme brüt marja da doğrudan yansıdı. Brüt marj yaklaşık %34,5’ten %26,6’ya geriledi. Yaklaşık 7,9 puanlık bu düşüş, yalnızca kârlılığın azaldığını değil, şirketin her 100 TL’lik satıştan elde ettiği üretim sonrası katkının ciddi ölçüde daraldığını gösteriyor. Gıda sektöründe bu tür marj kayıpları, fiyatlama gücünün maliyet artışlarını karşılamakta yetersiz kaldığına işaret eder.
FAVÖK daha sert geriledi. FAVÖK 649,7 milyon TL’den 493,9 milyon TL’ye düşerek %24,0 azaldı. FAVÖK marjı da yaklaşık %22,4’ten %14,5’e indi. Böylece faaliyet kârlılığındaki daralma, brüt kârdaki bozulmanın üzerine eklenmiş oldu. Brüt kâr ile FAVÖK arasındaki fark, satış ve genel yönetim giderlerinin de operasyonel kârı aşağı çektiğini düşündürüyor; ancak gider kalemleri verilmediği için bu etkinin hangi kalemlerden kaynaklandığı konusunda kesin bir ayrıştırma yapılamaz.
Net kâr tarafında ise şirket 95,8 milyon TL kârdan 157,0 milyon TL zarara geçti. Bu, kâr-zarar çizgisinde 252,8 milyon TL’lik olumsuz bir dönüş anlamına geliyor. Net kâr marjı yaklaşık %3,3’ten -%4,6’ya geriledi. Operasyonel kârlılıktaki düşüş, yüksek borçluluk ve finansman maliyetleriyle birleştiğinde, faaliyetlerden elde edilen kârın net seviyeye taşınmasını engellemiş görünüyor.
Bilanço Sağlığı
ALKLC’nin toplam varlıkları 7,5 milyar TL’den 8,1 milyar TL’ye çıkarak %8,3 büyüdü. Ancak varlık büyümesinin niteliği önemli. Dönen varlıklar yalnızca %3,3 artarak 4,3 milyar TL’ye ulaşırken duran varlıklar %14,6 yükselerek 3,8 milyar TL’ye çıktı. Bu yapı, bilançoda duran varlıkların payının arttığını ve büyümenin daha fazla sermaye gerektiren bir yapıya kaydığını gösteriyor.
Buna karşılık net borç 2,2 milyar TL’den 3,0 milyar TL’ye yükseldi. %35,9’luk net borç artışı, toplam varlık büyümesinin oldukça üzerinde. Özkaynaklar ise 3,1 milyar TL’den 3,0 milyar TL’ye gerileyerek %4,8 azaldı. Sonuç olarak bilanço büyürken finansman yükü artmış, özkaynak tamponu ise zayıflamış durumda.
Net borç/FAVÖK oranı, mevcut altı aylık FAVÖK üzerinden yaklaşık 6,1 kat seviyesine geliyor. Geçen yılın aynı döneminde bu oran yaklaşık 3,4 kat düzeyindeydi. Bu hesap yıllıklandırılmamış FAVÖK üzerinden yapıldığı için doğrudan yıllık kredi rasyosu olarak okunmamalı; yine de borçluluğun faaliyet kârına göre belirgin biçimde ağırlaştığını gösteren güçlü bir uyarı niteliğinde. Şirketin önceliği, borç artışını durdurmak ve marjları toparlayarak nakit yaratma kapasitesini güçlendirmek olmalı.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri 144,2 milyon TL’den 243,6 milyon TL’ye yükselerek %68,9 arttı. Enflasyon muhasebesi kapsamında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki yapısından kaynaklanan muhasebesel etkiyi yansıtıyor.
Net parasal pozisyon gelirindeki artış, yüksek enflasyon ortamında şirketin finansallarına önemli bir katkı sağlamış. Ancak bu gelir, operasyonel kârlılıktaki zayıflığı telafi edememiş ve şirket yine de 157,0 milyon TL zarar açıklamış. Bu nedenle söz konusu kalemi nakit yaratımı veya sürdürülebilir faaliyet geliri gibi değerlendirmemek gerekir. TAS 29 etkisi, dönemler arası karşılaştırmayı zorlaştırabilir; yatırımcı açısından asıl odak, brüt marj, FAVÖK marjı, borçluluk ve faaliyetlerden yaratılan nakit olmalı.
Yatırımcı için Ne Anlama Geliyor?
ALKLC’nin 2026/6AB sonuçları, satış büyümesine rağmen kârlılık ve bilanço tarafında baskının arttığını gösteriyor. Fırsat tarafında şirketin 3,4 milyar TL seviyesine ulaşan satış tabanı ve süt ürünleri gibi temel tüketim kategorisindeki faaliyetleri öne çıkıyor. Marjların toparlanması, fiyatlama gücünün artırılması ve borç artışının kontrol altına alınması hâlinde finansalların iyileşme potansiyeli bulunuyor.
Bununla birlikte mevcut veride riskler daha belirgin. Satış büyümesi enflasyonun gerisinde kalırken brüt marj yaklaşık 7,9 puan, FAVÖK marjı ise yaklaşık 7,9 puan geriledi. Net borcun %35,9 artması ve net borç/FAVÖK oranının yaklaşık 6,1 kata yükselmesi, finansman tarafındaki kırılganlığı artırıyor. Önümüzdeki dönemlerde özellikle şu göstergeler izlenmeli:
- Satış büyümesinin enflasyonun üzerine çıkıp çıkmadığı,
- Brüt marjın %26,6 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK marjında yeniden %20 seviyelerine yaklaşma olup olmadığı,
- Net borcun azalması ve nakit akışının güçlenmesi,
- Net parasal pozisyon gelirinden bağımsız olarak operasyonel kârlılığın iyileşmesi.
Sonuç olarak bu dönem, ALKLC için büyümeden çok marj ve borçluluk yönetimi hikâyesi sunuyor. Şirketin yatırım tezinin güçlenmesi için yalnızca satışların artması değil, bu satışların daha yüksek kâr ve daha düşük borçla desteklenmesi gerekiyor. Yatırım tavsiyesi değildir.